超高齢社会を迎えた日本において、在宅医療や訪問歯科の重要性はかつてない高まりを見せています。その中で、訪問歯科診療サポートの先駆者として独自のポジショニングを確立してきたデンタルサポート株式会社の第37期決算が公開されました。当期純利益98百万円、自己資本比率約57%という盤石な数値を達成した同社の財務基盤と、積極的なM&Aやデジタル化を織り交ぜた多角化戦略の全貌を、経営コンサルタントの視点から深掘りしていきます。
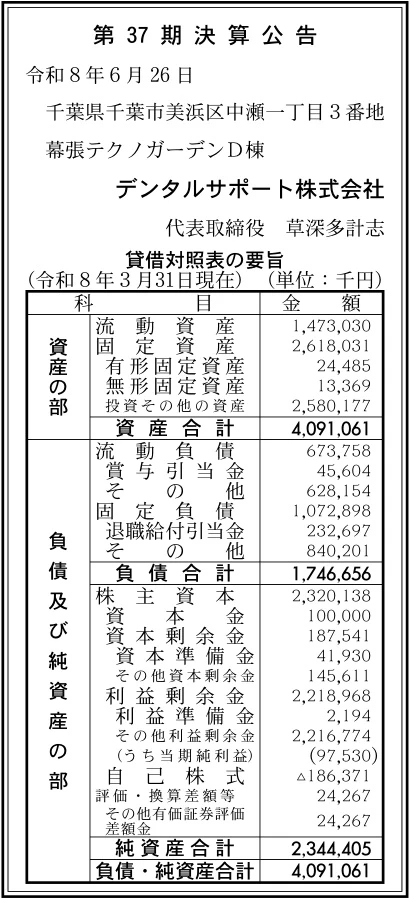
【決算ハイライト(第37期)】
| 資産合計 | 4,091百万円 (約40.9億円) |
|---|---|
| 負債合計 | 1,747百万円 (約17.5億円) |
| 純資産合計 | 2,344百万円 (約23.4億円) |
| 当期純利益 | 98百万円 (約1.0億円) |
| 自己資本比率 | 約57% |
【ひとこと】
訪問歯科診療サポートの草分けとして知られる同社ですが、第37期の決算では当期純利益98百万円を計上し、資産合計約40.9億円に対して自己資本比率約57%という極めて強固で健全な財務基盤を示しています。固定資産の大半を占める投資その他の資産からは活発なグループ再編やM&A展開が伺え、医療・介護・ITの多角化連携が進む高収益な成長構造がしっかりと定着している点が非常に印象的と言えます。
【企業概要】
企業名: デンタルサポート株式会社
設立: 1989年
事業内容: 訪問歯科診療サポート事業を主軸に、歯科技工、企業向け歯科健診、医療経営コンサルティング、通所介護・訪問看護などの介護事業、遠隔画像診断や医療ITシステム開発などをグループ全体で総合的に展開
https://www.dentalsupport.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔訪問歯科診療サポート事業
通院が困難な高齢者や要介護者、施設入所者に向けて、提携歯科医師や歯科衛生士が円滑に診療を行えるよう機材準備やスケジュール調整、事務管理などを包括的に代行する中核事業です。北海道から九州まで全国に事業所を展開し、圧倒的な症例実績とネットワークを有しています。歯科医師が診療に専念できる環境を提供することで、地域包括ケアシステムにおける口腔ケアの普及に大きく貢献しています。
✔歯科技工事業・AIソリューション事業
子会社のDSデンタルスタジオ株式会社およびDSプロテック株式会社を通じて、高精度な義歯やクラウンなどの技工物製造を展開しています。自社開発のAIを活用した歯科用CADプログラムで特許を取得するなど、職人技術と最新デジタルの融合を推進している点が特徴です。海外拠点とも連携し、高品質な技工物を安定して医療現場へ供給する体制を構築しています。
✔介護・リハビリ事業
DSセルリア株式会社を通じて、リハビリ型デイサービス「トータルリハセンター」や訪問看護ステーションを運営しています。身体機能のリハビリテーションに加えて、歯科サポート企業ならではの「口腔機能向上プログラム」を標準導入している点が最大の独自性です。「口腔×身体」の相乗効果により、利用者の生活の質(QOL)向上と自立支援を支援しています。
✔医科サポート・遠隔画像診断・医療IT事業
ヘルスメッド株式会社や株式会社医用画像応用、株式会社ラフトシステムなどを傘下に収め、医科の在宅医療支援や遠隔画像診断、医療・介護向けシステム開発を展開しています。高度なITソリューションと遠隔読影技術を組み合わせることで、地域医療機関の業務効率化と診断精度の向上を支援し、グループ全体のシナジーを生み出しています。
✔その他の事業や特徴
株式会社ハミエルによる企業・団体向け出張歯科健診や、アラブ首長国連邦ドバイにおける医科・歯科クリニックの運営など、予防医療から国際医療展開まで幅広い領域を手掛けています。「歯科・医科・介護のワンストップサービス」を掲げ、単一の医療枠にとどまらない総合ヘルスケアプラットフォームを形成している点が独自の強みです。
【財務状況等から見る経営環境】
✔外部環境
日本の総人口減少と高齢化の加速により、在宅医療や訪問看護、施設入所者への口腔ケア需要は長期的な拡大基調にあります。厚生労働省が推進する地域包括ケアシステムの深化に伴い、多職種連携や医工・医介連携への期待は年々高まっています。一方で、医療保険・介護保険制度の度重なる改定や診療報酬の見直しは、事業者の収益構造に直接的な影響を与える要因です。さらに、医療・介護現場における深刻な人材不足や人件費の高騰、IT・DX導入に向けた設備投資競争など、激しい環境変化への迅速な適応が求められる局面を迎えています。
✔内部環境
貸借対照表を見ると、資産合計約40.9億円のうち固定資産が約26.2億円を占め、その大部分にあたる約25.8億円が「投資その他の資産」に計上されています。これは近年、積極的な子会社化や事業買収、グループ再編を推し進めてきた投資成果がバランスシート上に色濃く反映された結果と言えます。負債側では固定負債に長期的な引当金や有利子負債等が見られるものの、純資産は約23.4億円、利益剰余金は約22.2億円と極めて分厚く蓄積されています。グループ全体の連結従業員数も800名を超え、全国的な事業拠点網と多角的なサービスポートフォリオが確立されていることが分かります。
✔安全性分析
自己資本比率は約57%に達しており、外部資本に依存しすぎない堅固な財務バランスを維持しています。流動資産約14.7億円に対して流動負債は約6.7億円にとどまり、流動比率は200%を大きく超える高水準を確保しています。このことから、短期的な資金繰りや支払い能力に対する安全性は極めて高く、突発的な市場変動にも十分耐えうる構造です。また、潤沢な利益剰余金と安定したキャッシュ創出力が、積極的なM&A投資やIT基盤強化の原資となっており、財務の健全性と成長投資の両立が高度に実現されていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、訪問歯科サポートのパイオニアとして30年以上にわたり培ってきた圧倒的な実績と、全国規模で展開するサービスネットワークにあります。提携医療機関や介護施設との強固な信頼関係は他社の容易な参入を許さない高い参入障壁となっています。さらに、単なる歯科支援にとどまらず、介護リハビリ、歯科技工、医科遠隔画像診断、ITシステム開発まで内製化したグループ総合力を有しており、医療と介護をワンストップで結ぶ唯一無二の事業モデルを確立している点が高く評価されます。
✔弱み (Weaknesses)
事業構造が多岐にわたりグループ会社が多数存在する結果、組織全体のガバナンス維持や間接管理コストの増大が潜在的な課題として挙げられます。また、訪問診療サポートや介護施設運営は人の介在が不可欠な労働集約的側面を強く持っており、歯科衛生士や看護師、介護職などの専門人材の採用難と労務コストの上昇が直接的に利益率を圧迫しやすい構造にあります。多角化した各事業間でのシナジー創出にタイムラグが生じる可能性も考慮する必要があります。
✔機会 (Opportunities)
超高齢社会の進展に伴い、誤嚥性肺炎の予防や全身疾患予防における口腔ケアの重要性が社会的に再認識されており、訪問歯科および健診需要は今後も持続的な拡大が見込まれます。また、医療現場における人手不足を背景とした医療DXの需要増や、AIを活用したCAD技工システム、遠隔画像診断支援プラットフォームなどのデジタルヘルスケア分野には大きな事業拡大の機会が存在します。さらに、中東やアジアをはじめとする海外市場での日本式高品質医療サービスの展開余地も広がっています。
✔脅威 (Threats)
公的な医療保険および介護保険制度の改定による報酬単価の引き下げや算定要件の厳格化は、事業収益性に大きな影響を及ぼす継続的な脅威です。加えて、医療・福祉業界全体で激化する人材獲得競争に伴い、採用単価の高騰や人材流出のリスクが存在します。また、異業種からのヘルスケア参入や、単一領域に特化したスタートアップ企業との競合激化、エネルギーコストや各種資材価格の高騰が施設運営コストを押し上げる懸念も拭えません。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、近年のM&Aによってグループ傘下に加わったIT企業や技工所、訪問看護事業体との統合作業(PMI)を加速させ、経営効率を極大化させることが有効であると考えます。具体的には、共通管理部門の統合による固定費削減と、自社開発システムを活用した現場オペレーションのデジタル化・ペーパーレス化の推進です。訪問歯科や介護の現場において、スタッフの移動効率や記録業務を自動化・最適化することで、労働生産性を向上させることが重要になります。また、企業健診を行う株式会社ハミエルとの連携を深め、健康経営を志向する大企業向けの予防歯科プログラムの受託を拡大し、保険外(自費)収益の比率を高めていくアプローチが収益基盤の強化に寄与すると推測されます。
✔中長期的戦略
中長期的には、蓄積された膨大な歯科・医科・介護のデータを統合した「次世代型ヘルスケアプラットフォーム」の構築が期待されます。AIを活用した特許技術である補綴物モデル生成プログラムの高度化や、遠隔画像診断支援技術を組み合わせることで、地域医療機関に対するBtoBソリューションプロバイダーとしての立ち位置を確立することが成長の鍵となるでしょう。さらに、単なる個別サービスの提供を超えて、自治体や大手デベロッパーと連携した「地域包括プライマリヘルスケアタウン」構想の具現化や、ドバイ拠点を足がかりとした中東・アジア圏への日本式医療・介護パッケージの輸出を本格化させることが重要です。これにより、国内の制度改定リスクを分散し、グローバル市場を取り込んだ持続的な成長モデルを確立できると考えます。
【まとめ】
今回の第37期決算数値からは、当期純利益98百万円を安定して確保し、自己資本比率約57%に裏打ちされた極めて健全かつ堅固な財務体質を有している事実が確認できます。同社の最大の強みは、全国を網羅する訪問歯科のパイオニア基盤に加え、介護・医科・IT・海外へと領域を拡張したグループ全体の有機的な連携力と、AI技工をはじめとする先端技術の導入力にあります。一方で、医療・介護従事者の不足や制度改定リスク、多角化に伴う組織ガバナンスの最適化といった構造的な課題への継続的な対応が不可欠です。今後は、強固な財務基盤を原資としたデジタル投資とM&Aを一層加速させ、医療と介護をシームレスにつなぐ総合ヘルスケア企業としてのブランド価値をさらに高めていくことが期待されると思います。
【企業情報】
企業名: デンタルサポート株式会社
所在地: 千葉県千葉市美浜区中瀬1-3 幕張テクノガーデンD棟17階
代表者: 草深 多計志
設立: 1989年5月
資本金: 100百万円
事業内容: 訪問歯科診療サポート、歯科技工、企業向け歯科健診、開業支援・事務代行、セミナー・研修、通所介護、訪問看護、遠隔画像診断サポート、システム開発・情報機器販売等
