総合不動産会社である大栄不動産株式会社の100%子会社として、不動産ファンドの企画・運用やアセットマネジメント、不動産コンサルティング事業を展開する大栄不動産投資顧問株式会社。今回公表された第10期決算(2026年3月31日現在)によると、当期純利益120百万円を計上しました。設立10周年の節目を迎えた同社が、自己資本比率約51.7%という高い財務安全性を確保しつつ、不動産証券化市場においてどのような強みと成長戦略を発揮しているのか、経営コンサルタントの視点から客観的な事実と専門的考察を交えて深掘りしていきましょう。
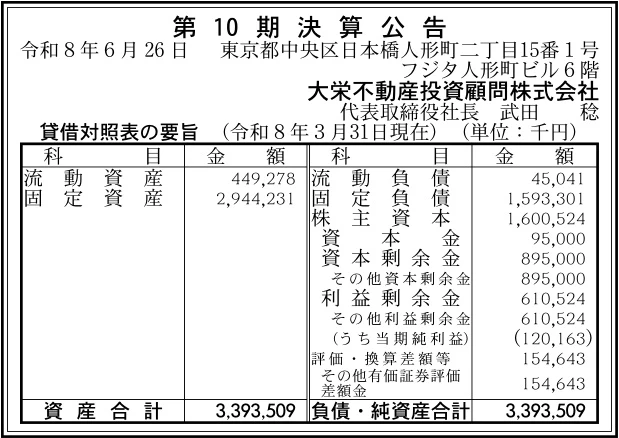
【決算ハイライト(第10期)】
| 資産合計 | 3,394百万円 (約33.9億円) |
|---|---|
| 負債合計 | 1,638百万円 (約16.4億円) |
| 純資産合計 | 1,755百万円 (約17.6億円) |
| 当期純利益 | 120百万円 (約1.2億円) |
| 自己資本比率 | 約51.7% |
【ひとこと】
総合不動産会社である大栄不動産株式会社の金融・アセットマネジメント領域を担う大栄不動産投資顧問株式会社。第10期決算では、当期純利益120百万円を確保し、自己資本比率も約51.7%と健全な財務基準を維持しています。総資産3,394百万円のうち固定資産が2,944百万円を占める資産構造でありながら、過度な借入に依存せず、親会社グループの安定した不動産運用基盤に支えられた手堅い経営内容と言えます。
【企業概要】
企業名: 大栄不動産投資顧問株式会社
設立: 2016年
事業内容: 不動産コンサルティング業務、不動産ファンドの企画・組成(アレンジメント)および運用、不動産流動化コンサルティング、不動産投資・運用アドバイス、不動産管理運営コンサルティング、不動産売買・賃貸の仲介業務、貸金業等。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔不動産コンサルティング・投資運用アドバイス事業
不動産投資・運用に関する専門的知見を活用し、個人・法人投資家や事業会社に対して最適な不動産活用ソリューションを提供しています。物件の取得・売却に関するアドバイスから、効果的な運用戦略の立案、ポートフォリオのリスク管理に至るまで、多角的なコンサルティングを行っています。高い分析力と親会社グループが持つ長年の不動産知見を融合させることで、顧客の不動産価値最大化に直接寄与しています。
✔不動産ファンドの企画・組成・運用事業
私募ファンドをはじめとする不動産ファンドの企画、構造設計(アレンジメント)、および組成後のアセットマネジメント業務を一貫して手掛けています。オフィスビルや賃貸住宅、商業施設などを対象に、市場動向や収益性を精査したファンドを組成し、運用期間中の収益最大化を目指した高度な運用管理を実行しています。金融商品取引業者(第二種金融商品取引業、投資助言・代理業)としての厳格なコンプライアンスのもと、透明性の高いファンド運用を行っています。
✔不動産流動化・仲介・ファイナンス事業
不動産を小口化・流動化させるにあたり、スキームの構築や法的・財務的課題の解決に向けた流動化コンサルティングを行っています。また、自社またはグループのノウハウを活かした貸金業許可に基づくファイナンス機能や、不動産売買・賃貸の仲介業務を併せて提供しています。単なるアドバイザリーにとどまらず、資金調達や実務取引までを一括してサポートできる体制が、同社ならではの強みとなっています。
✔不動産管理運営コンサルティング事業
保有・運用する不動産価値の維持・向上を目指し、プロパティマネジメント会社やビルマネジメント会社と連携した総合的な管理運営コンサルティングを行っています。テナントの誘致・維持、修繕計画の立案および実行、コストの最適化を推進することで、安定したインカムゲインの確保とキャピタルゲインの創出を追求しています。物件の競争力を長期的に高めるためのきめ細やかな運用管理を実現しています。
✔その他の事業や特徴
大栄不動産グループの強力なネットワークと、金融・不動産・ビルマネジメント出身の専門性の高い人材が融合した「知識集約型」の組織体制を有しています。宅地建物取引業、第二種金融商品取引業、貸金業といった複数の許認可を保持し、不動産と金融を架橋する複合的なソリューションを一社完結型で提供できる点が他社に対する大きな差別化要因となっています。
【財務状況等から見る経営環境】
✔外部環境
不動産投資・アセットマネジメント業界を取り巻く外部環境は、日本銀行の金融政策の変更に伴う金利上昇局面への移行や、世界的な経済動向の変化に伴い、新たな局面を迎えています。金利上昇は不動産ファンドの調達コスト増加やCap Rate(期待利回り)の変動を通じて不動産価格に影響を与えるため、これまで以上に厳格なアンダーライティング(案件精査)と高度な運用技術が求められています。一方で、東京をはじめとする都市部の優良オフィスや賃貸住宅、物流施設に対する国内外の投資家の投資意欲は依然として底堅く、流動性の高い良好な投資環境が維持されています。さらに、企業の事業再編やESG・脱炭素への対応に伴う不動産の流動化・再開発ニーズが拡大しており、専門的なコンサルティングやファンドアレンジメントに対する期待は高まっています。このような情勢のもと、市場の環境変化に柔軟に対応できる高付加価値なアセットマネジメント機能の重要性が益々増している状況と言えます。
✔内部環境
内部環境に目を向けると、同社の最大のアドバンテージは、親会社である大栄不動産株式会社が100%出資するグループ基盤と、長年にわたり積み重ねられた不動産投資・管理運営の実績にあります。親会社グループが保持する広範な不動産ネットワークや物件管理ノウハウに直接アクセスできることで、優良な投資機会の獲得や安定したプロパティマネジメントが可能となっています。また、社内には親会社出身の不動産エキスパートをはじめ、金融機関や仲介会社出身の専門人材が揃っており、知識集約型の組織として高度な案件に対応できる体制が整っています。さらに、第二種金融商品取引業、投資助言・代理業、宅地建物取引業、貸金業という複数のライセンスを保持しているため、顧客の多角的なニーズに一站式(ワンストップ)で応えられる点も組織的な強みです。一方、組織規模が比較的小規模であるため、案件の大型化や組成案件数の増加に伴う人材の確保や業務オペレーションの拡張性が中長期的な課題として存在します。
✔安全性分析
第10期決算における貸借対照表の数値を詳細に分析すると、同社の財務状況は非常に安定しており、優れた安全性を保持していることが確認できます。総資産3,394百万円に対して純資産合計は1,755百万円(株主資本1,600百万円+その他有価証券評価差額金155百万円)を記録しており、自己資本比率は約51.7%という大変健全な水準にあります。一般的に不動産・金融関連のアセットマネジメント会社において、自己資本比率が50%を超える状態は過度な借入金リスクを回避できていることを示しており、高い信用力を担保しています。負債合計1,638百万円のうち、流動負債はわずか45百万円にとどまり、固定負債が1,593百万円を占める構造となっています。これは短期的な資金繰り圧迫のリスクが極めて低く、長期的な資金調達によって事業基盤を安定させていることを表しています。当期純利益も120百万円をしっかり確保しており、手元流動性と自己資本の拡充が順調に進んでいる健全な財務内容です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
強みとして第一に挙げられるのは、大栄不動産100%子会社としての強い信頼性と親会社グループが誇る総合的な不動産ネットワークです。長年の不動産投資・運用経験に基づく適確な管理運営能力と、金融・不動産の多様なバックグラウンドを持つ専門人材の組織力が同社のコア競争力となっています。また、金融商品取引業、宅地建物取引業、貸金業といった多角的なライセンスを保持し、ファンドの企画組成からアレンジメント、運用、融資、仲介までを一貫して提供できるワンストップ機能が強みです。さらに、自己資本比率約51.7%という強固な財務体質を有しているため、変化の激しい不動産・金融市場においても揺らぐことのない安定した経営基盤を確立しています。
✔弱み (Weaknesses)
弱みとなり得る要素としては、事業展開において親会社グループの案件や顧客基盤に一定程度依存している側面があり、グループ外での自立した新規顧客開拓や独自ファンドのスケールアップが今後の課題となる点です。また、少数精鋭の知識集約型組織であるため、同時に推進できるファンド組成案件やアセットマネジメント物件の許容量に限度があり、急激な事業拡大の際には人材の確保や育成がネックとなりやすい構造が存在します。さらに、自社での不動産保有やファンド出資に伴い、不動産価格の変動や固定資産の評価リスクがバランスシートに直接的に影響を与えやすいという側面も持っています。
✔機会 (Opportunities)
市場における機会としては、金利上昇局面や経済環境の変化に伴う企業の保有不動産(CRE)の見直しや流動化、M&Aに伴う不動産再編需要の増加が挙げられます。投資家のニーズが従来の単純な利回り追求から、ESG配慮型物件やリノベーションによる価値向上型ファンドへと多様化しており、同社のような柔軟な企画力を持つブティックスタイルの投資顧問会社にとって新たなファンド組成のチャンスが広がっています。また、地方都市の再開発案件や特定の事業用不動産を対象とした特化型ファンドのニーズも高く、親会社のネットワークを活用した新規アセットクラスへの進出が期待される状況です。
✔脅威 (Threats)
外部からの脅威としては、日本国内における本格的な金利上昇に伴う不動産取得資金の調達コスト増加と、それに伴う不動産投資市場全体の取引低迷リスクです。 Cap Rateの上昇によって不動産価格が下落した場合、運用資産残高(AUM)の評価額減少やアセットマネジメント報酬の低下を招く懸念があります。また、大手アセットマネジメント会社や外資系ファンドとの間での優良物件取得競争の激化や、金融商品取引法および貸金業法等の規制強化に伴うコンプライアンス維持コストの増大も、中長期的な収益圧迫要因となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的戦略としては、「既存運用ファンドのパフォーマンス最大化」と「金利上昇局面に対応した厳格なアンダーライティング」に取り組むことが極めて重要であると考えます。保有・運用物件のテナント定着率向上や賃料適正化、適切な修繕投資を通じたノイ(NOI)の改定を推進し、運用資産のインカムゲインを極大化させることが求められます。同時に、新規ファンドの立ち上げに際しては、金利上昇シナリオを織り込んだ厳格なストレステストを実施し、下振れリスクに強い強固なスキームを構築することが有効です。また、親会社のネットワークを密に活用し、オフマーケット(水面下)での優良物件情報を早期に入手して取得競争力を高める取り組みが重要であると推測します。
✔中長期的戦略
中長期的な成長戦略においては、「多様なニーズに対応する特化型ファンドの組成拡大」と「人的資本の強化による知識集約基盤の拡充」を目指すことが戦略の核になると推測します。オフィスや住宅といった伝統的アセットに加え、ヘルスケア施設や物流施設、環境配慮型(グリーンビルディング)不動産など、新領域のアセットマネジメントへ進出することが期待されます。また、宅地建物取引業と貸金業のライセンスを組み合わせた独自のファイナンス型・アドバイザリー型ソリューションを強化し、他社と差別化されたブティック型アセットマネジメントとしてのポジションを確立していくことが望まれます。自己資本比率約51.7%という盤石な財務基盤を背景に、優秀な専門人材の獲得と育成を継続し、時代を先取りした持続的な企業価値の向上を実現していくことが重要であると考えます。
【まとめ】
今回の第10期決算公告において、大栄不動産投資顧問株式会社は当期純利益120百万円を計上し、自己資本比率約51.7%という健全で安全性の高い財務構造を確立していることが実証されました。同社の最大の強みは、大栄不動産100%子会社としての高い信用力と、不動産・金融の専門知見を結集した知識集約型の組織体制、ならびにファンド組成から運用・コンサルティングまでを一貫して提供できるマルチライセンス機能にあります。そのため、金利上昇や市場構造の変化という外部環境の波に対しても、適切なリスク管理と高い運用技術をもって柔軟に対応し、持続的な成長を遂げていくことができると推測されます。一方で、ファンド規模の拡大に伴う人的リソースの拡充や、優良物件の取得競争といった課題に対しては、親会社グループとの強力なシナジー発揮と専門人材の育成が不可欠となります。今後は、時代を先取りした高付加価値な投資・運用サービスを提供し続けることで、お客様に必要とされる不動産投資顧問会社として更なる飛躍を遂げていくと考えています。
【企業情報】
企業名: 大栄不動産投資顧問株式会社
所在地: 東京都中央区日本橋人形町2丁目15番1号 フジタ人形町ビル6階
代表者: 代表取締役社長 武田 稔
設立: 2016年7月1日
資本金: 95百万円(9,500万円)
事業内容: 不動産コンサルティング業務、不動産ファンドの企画・組成(アレンジメント)および運用業務、不動産流動化コンサルティング、不動産投資・運用アドバイス、不動産管理運営コンサルティング、不動産売買・賃貸の仲介業務、貸金業等
株主: 大栄不動産株式会社(100%)
