東証プライム上場の株式会社クレディセゾンのグループ企業として、人材派遣や業務受託(BPO)、人材育成などを総合的に展開する株式会社セゾンパーソナルプラス。今回公表された第24期決算公告(2026年3月31日現在)によると、当期純利益146百万円を計上しました。自己資本比率約84.2%という驚異的な財務健全性を保持しつつ、従来の枠にとらわれないHRソリューションや自治体向けBPO事業、給与前払事業へ領域を広げる同社の強みと成長戦略について、経営コンサルタントの視点から客観的かつ専門的に深掘りしていきましょう。
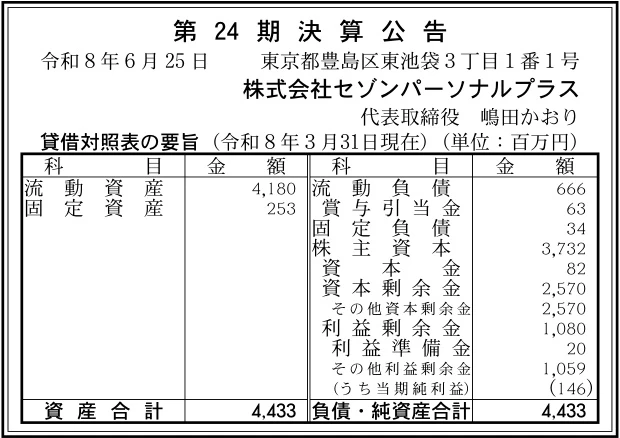
【決算ハイライト(第24期)】
| 資産合計 | 4,433百万円 (約44.3億円) |
|---|---|
| 負債合計 | 700百万円 (約7.0億円) |
| 純資産合計 | 3,732百万円 (約37.3億円) |
| 当期純利益 | 146百万円 (約1.5億円) |
| 自己資本比率 | 約84.2% |
【ひとこと】
クレディセゾングループの中核的人材・HRソリューション企業として、派遣やBPO、給与前払事業などを幅広く展開する株式会社セゾンパーソナルプラス。第24期決算では、当期純利益146百万円を確保し、自己資本比率も約84.2%という極めて強固な財務体制を維持しています。総資産4,433百万円に対し負債を700百万円に抑えており、無借金に近いクリーンなバランスシートと安定した収益基盤が強固に確立されている様子がうかがえます。
【企業概要】
企業名: 株式会社セゾンパーソナルプラス
設立: 2002年
事業内容: 労働者派遣事業、人材紹介事業、テレマーケティング事業、官公庁・自治体業務受託(BPO)、教育・研修事業、給与前払サービス業(アドバンストペイ セゾン)、振込代行サービス業、外国人労働者の就労支援事業を展開。
https://corporate.saison-psp.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔人材派遣・人材紹介事業
オフィスワーク、コールセンター、営業職などを中心に、企業のニーズに応じた高精度なマッチングを行う人材派遣・人材紹介事業を展開しています。クレディセゾングループで培われた質の高い業務オペレーションや丁寧なスタッフマネジメントを強みとし、就業前後のきめ細やかなフォローやキャリア支援を通じて高い定着率を実現しています。紹介予定派遣や紹介業務も含め、企業の戦略に応じた柔軟な労働力活用をサポートしています。
✔BPO・官公庁自治体業務受託事業
企業のコールセンター業務や営業支援、さらには行政・自治体における各種BPO(ビジネス・プロセス・アウトソーシング)業務を一社完結型で受託しています。特に自治体分野においては、慢性的な人手不足に対応するデジタル化支援や窓口業務代行のニーズが高まっており、受託件数を順調に拡大させています。業務プロセスの構築から人材配置、運用管理までをワンストップで提供し、質の高い業務受託基盤を強みとしています。
✔教育・研修事業
クレディセゾングループで30年にわたり培われた実践的なノウハウを活用し、企業向け人材育成・研修事業を行っています。新入社員研修から管理職向けリーダーシップ研修、コールセンター専門研修、インバスケット研修など多角的なプログラムを提供しています。企業の課題に応じたオーダーメイドの研修設計やロールプレイングを重視した体感型トレーニングに特化し、年間多数の導入実績を誇っています。
✔給与前払・HRサービス事業
「アドバンストペイ セゾン」をはじめとする給与前払サービスや、中小企業向けの振込代行サービスを展開しています。働いた分の給与を支給日前にLINEやWEBから受け取れる仕組みを提供することで、導入企業の求人応募数増加や離職率低下に貢献しています。従来の労働者派遣・BPOにとどまらず、法人向けHR領域における新たな付加価値サービスとして事業の柱へ育て上げています。
✔その他の事業や特徴
特定技能や高度人材を中心とした外国人労働者の就労支援サービスや、多様なライフスタイルに対応した柔軟な雇用形態の提案を行っています。クレディセゾンという東証プライム上場グループのブランド力と信頼性を背景に、法令遵守(コンプライアンス)と高い情報セキュリティ体制を徹底している点が、他社に対する大きな差別化要因となっています。
【財務状況等から見る経営環境】
✔外部環境
人材サービス業界および企業経営を取り巻く外部環境は、空前の構造的人手不足と働き方の多様化、そしてデジタル技術の急進に伴い大きく変化しています。少子高齢化に伴う労働力人口の減少は深刻であり、民間企業のみならず官公庁や地方自治体においても業務の効率化やアウトソーシング(BPO)の活用が不可欠な状況となっています。また、スポットワークや日払い・週払いといった柔軟な給与受け取りを望む求職者が増えており、給与前払サービスなどのHRテック領域に対する市場の期待が急速に高まっています。一方で、派遣法改正や労働関連法令の厳格化に伴うコンプライアンス対応コストの上昇や、人件費・採用獲得コストの高騰は業界全体の利益率を圧迫する要因となっています。さらに、生成AIやRPAの進化によって従来の単純な事務・コール業務の自動化が進んでおり、高付加価値なスキルを持つ人材の育成と高度なBPOソリューションへの移行が強く求められる環境が形成されています。
✔内部環境
内部環境に目を向けると、最大のアドバンテージはクレディセゾングループという圧倒的なブランド力と顧客基盤にあります。グループ内での大規模なカード関連オペレーションで培われた実践的なコール・事務ノウハウを有しており、高品質なスタッフ育成と厳格なオペレーション管理能力が組織全体に定着しています。また、全国の主要拠点(東京本社、関西事業所等)を通じて地域密着型のサポートを行える体制が整っており、自治体や大手企業との間に深い信頼関係を構築しています。さらに、自己資本比率約84.2%を誇る抜群の財務基盤を有しているため、新たなデジタル投資やHRサービスの開発に対して他社に先駆けて自力で資金を投入できるアドバンテージがあります。一方、派遣スタッフの継続的な確保や専門スキルの向上、ならびにデジタル領域における高度専門人材の育成が中長期的な課題として挙げられます。
✔安全性分析
第24期決算における財務状態の安全性を確認すると、同社の財務健全性は極めて高い水準にあると評価できます。総資産4,433百万円に対し、純資産合計(株主資本)は3,732百万円であり、自己資本比率は約84.2%という驚異的な高数値を記録しています。一般的な人材派遣業やサービス業において自己資本比率40%以上が優秀な水準とされる中で、80%を超える数値は倒産リスクが皆無に近い極めて堅牢な財務体質を示しています。負債合計は700百万円にとどまり、うち流動負債が666百万円、固定負債は34百万円と有利子負債依存度の低い構造となっています。さらに、資本金82百万円に対して資本剰余金2,570百万円、利益剰余金1,080百万円が積み上がっており、過去の累積利益と潤沢な内部留保がバランスシートを強力に支えています。当期純利益も146百万円を確実に計上しており、収益性と財務安全性を最高水準で両立させていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
強みとして第一に挙げられるのは、クレディセゾングループ100%系列の信頼性とブランド力、そして自己資本比率約84.2%を誇る抜群の財務体質です。長年の事業活動で蓄積されたコールセンター運営や金融・一般事務の高品質なオペレーション力と、2万件以上の実績を誇る教育・研修プログラムが独自の強みとなっています。また、人材派遣からBPO、給与前払サービス、教育研修までをワンストップで提供できる総合的なHRソリューション体制を構築しており、顧客企業の多様な人材課題に対して多角的にアプローチできる点が最大の競争優位性です。
✔弱み (Weaknesses)
弱みとなり得る点としては、従来の主軸事業である一般事務や電話オペレーター領域において、デジタル化や自動化の影響を受けやすい業務比率が一定程度存在する点です。また、人材派遣市場における競合他社との激しい獲得競争の中で、有能な派遣スタッフや登録人材の集客・定着にかかる獲得コストが増加傾向にあるという業界共通の構造的課題を抱えています。さらに、新規事業である給与前払サービスや振込代行業務などのHR領域において、先行する専業大手やスタートアップとの差別化およびシェア拡大に向けた営業力の強化が必要とされる側面も考えられます。
✔機会 (Opportunities)
市場における機会としては、人手不足が深刻化する官公庁や地方自治体におけるデジタル対応支援および窓口・バックオフィス業務のBPO受託の急増です。民間企業での人件費削減や業務効率化の動きも相まって、アウトソーシング市場は堅調な拡大を続けています。また、多様な働き方や早期の給与受け取りを望む若年層・パート労働者の需要増加に伴い、「アドバンストペイ セゾン」などの給与前払サービスを通じた新たな企業顧客の開拓チャンスが広がっています。さらに、企業のリスキリング需要や管理職育成ニーズの高まりを受け、社員研修や各種アセスメント事業の受託を拡大できる好機が到来しています。
✔脅威 (Threats)
外部からの脅威としては、生成AIやRPA、自動音声応答(IVR)技術の普及による、定型的なオフィスワークや一次受けコールセンター業務の自動化とそれに伴う従来の派遣需要の縮小リスクです。また、労働者派遣法などの制度改正に伴うコンプライアンス管理負担の増大や、社会保険適用拡大による人件費・労務負担の増加が挙げられます。さらに、求人広告費の上昇に伴うマッチングコストの急増や、景気後退による民間企業の派遣受入抑制といった市場環境の急変も、中長期的な収益性を左右する脅威要因となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的戦略としては、「自治体・官公庁向けBPO受託の加速」と「給与前払サービスの導入拡大」に注力することが極めて有効であると考えます。自治体での深刻な人員不足に対応するため、実績のある窓口業務代行やデジタル移行支援の受託ノウハウをパッケージ化し、地方都市を含めた広域の自治体へ提案を強化することが求められます。同時に、採用難に悩む既存の顧客企業や飲食・物流・サービス業界に対して、求人応募数向上に直結する給与前払サービス「アドバンストペイ セゾン」の導入を積極的に働きかけ、導入企業の拡大を図ることが有効です。さらに、派遣スタッフに対する事前のオンライン研修やスキルアップ支援を拡充し、現場での即戦力化と定着率向上を確実に達成することが重要であると推測します。
✔中長期的戦略
中長期的な成長戦略においては、「単なる派遣会社から総合HRテクノロジー・ソリューション企業への変貌」と「DX人材の育成」が戦略の核になると推測します。AIやデジタルツールの導入によって定型業務が自動化される流れを見越し、RPAの設定・運用やデータ分析を行える高付加価値なデジタル人材の育成・派遣へ事業構造をシフトさせることが期待されます。また、自社の30年の歴史を誇る研修・アセスメントノウハウとHRテック(給与前払・振込代行等)を融合させ、企業の採用・育成・労務管理・給与支払までを包括的に支援するプラットフォームを構築することが望まれます。約84.2%という強固な自己資本比率を活かし、革新的なHRサービス開発への投資やアライアンスを積極的に実行することで、時代に先駆けた持続的な成長を実現できると考えます。
【まとめ】
今回の第24期決算公告において、株式会社セゾンパーソナルプラスは当期純利益146百万円を確保し、自己資本比率約84.2%という圧倒的に健全な財務構造を実証しました。同社の最大の強みは、クレディセゾングループの強力なブランド力と信頼性を背景に、人材派遣から高付加価値なBPO受託、教育研修、給与前払サービスまでを幅広く網羅する多角的なHRソリューション機能にあります。そのため、社会的に拡大する人手不足や自治体のBPO需要、さらには多様な働き方を支える給与前払ニーズといった好機を確実に捉え、今後も市場でのポジションを力強く高めていくことができると推測されます。一方で、AIやデジタル化に伴う従来型事務・コール業務の変容や人件費の高騰といった外部環境の脅威に対しては、デジタル人材の育成やHRテック領域への積極的な投資が不可欠となります。今後は、既存の人材ビジネスの枠を超え、企業の「人」と「組織」の課題を総合的に解決するパートナーとして更なる飛躍を遂げていくと考えています。
【企業情報】
企業名: 株式会社セゾンパーソナルプラス
所在地: 東京都豊島区東池袋3-1-1 サンシャイン60・43F
代表者: 代表取締役社長 嶋田 かおり
設立: 2002年11月1日
資本金: 82百万円
事業内容: 労働者派遣事業、人材紹介事業、テレマーケティング事業、官公庁・自治体業務受託(BPO)、教育・研修事業、給与前払サービス業、振込代行サービス業、外国人労働者の就労支援事業
株主: 株式会社セゾンパートナーズ(クレディセゾングループ)
