シュークリーム専門店「ビアードパパ」などで知られ、日本の美味しいスイーツを世界へ届けるDAY TO LIFEグループ。その持株会社である株式会社DAY TO LIFEホールディングスの第20期決算公告が公表されました。最新の財務データからは、自己資本比率約97.5%という極めて強固な財務体質と安定した経営基盤が見えてきます。本記事では、同社の財務状況やグループの事業構造を分析し、グローバル展開とブランド戦略の将来像についてコンサルタントの視点から深掘りしていきます。
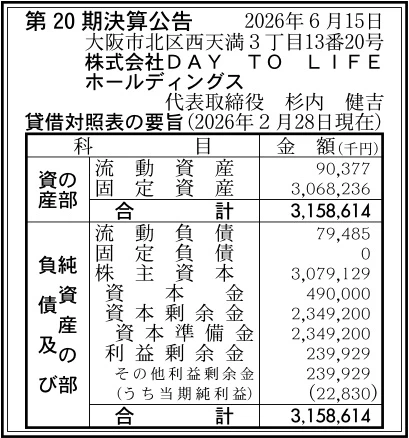
【決算ハイライト(第20期)】
| 資産合計 | 3,159百万円 (約31.6億円) |
|---|---|
| 負債合計 | 79百万円 (約0.8億円) |
| 純資産合計 | 3,079百万円 (約30.8億円) |
| 当期純利益 | 23百万円 (約0.2億円) |
| 自己資本比率 | 約97.5% |
【ひとこと】
株式会社DAY TO LIFEホールディングスの第20期決算は、当期純利益23百万円を計上し、自己資本比率が約97.5%という極めて強固な財務体質を示しています。「ビアードパパ」などを傘下に持つ持株会社として、グループ子会社株式をはじめとする固定資産を中心に3,079百万円もの純資産を積み上げており、非常に安定した経営基盤とグループ統括能力を発揮している印象を受けます。
【企業概要】
企業名: 株式会社DAY TO LIFEホールディングス
設立: 2005年
事業内容: グループ会社の経営管理、ブランド戦略の策定および飲食・スイーツ事業の統括
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔シュークリーム専門店「ビアードパパ」を核としたグローバルブランド事業
グループの中核をなす「ビアードパパ」は、お店で手作りの「できたて・作りたて」に徹底的にこだわるシュークリーム専門店です。サクサクとした特有の食感を誇るパイシュー生地と、厳選された素材から作られる最高品質のカスタードクリームは、国内外で圧倒的な顧客支持を集めています。長年培われた商品力と店舗オペレーションの再現性は非常に高く、グループ全体の成長と安定収益を牽引する絶対的な柱となっています。
✔スイーツブランドの多角化と新フォーマット開発事業
単一ブランドへの依存を避け、多様な顧客ニーズに対応するためマルチブランド戦略を強力に推進しています。焼きたてフランス菓子「ココフラン」や京都発のきな粉スイーツ専門店「吉祥菓寮」、リエージュワッフル専門店「BEL BUTTER WAFFLE」などを傘下に収めています。さらに東京ギフト市場をターゲットとした新ブランド「Dessert Choux(デセール・シュー)」を立ち上げるなど、市場トレンドを捉えたブランドポートフォリオの拡充を図っています。
✔フランチャイズチェーン(FC)展開および加盟店指導・伴走支援事業
日本国内のみならず世界各国において、フランチャイズシステムを活用したスピーディーな店舗展開を行っています。厳格な品質管理マニュアルや充実した研修制度を提供することで、加盟店のオペレーションクオリティとサービス水準を均一に維持しています。ノウハウのパッケージ化により低リスクで効率的な拠点拡大を実現しており、本部としての安定したロイヤリティ収入や資材供給収益の基盤を確立しています。
✔海外市場におけるグローバル展開と現地直営・FC運営事業
1999年の創業から早くもアジア、北米、中東、欧州など世界20カ国以上へ進出し、「日本の美味しいを世界へ」というスローガンを高いレベルで体現しています。シンガポールや台湾、アメリカなどに現地法人を配し、市場の特性に応じた直営展開とFC展開を柔軟に使い分けています。ローカライズされたマーケティングとグローバルなブランド統合管理を両立させることで、世界的な洋菓子チェーンとしての地位を固めています。
✔持株会社としてのグループ経営管理および投資戦略機能
同社は純粋持株会社として、傘下の事業会社(株式会社DAY TO LIFEや海外現地法人など)に対するガバナンスと経営資源の最適な配分を担っています。M&Aを通じた老舗洋菓子店やブランドの事業受容、さらにはIT・デジタル分野への投資(モバイルアプリやeGiftの導入等)を統括しています。グループ全体の企業価値最大化を目指し、戦略的な意思決定とリスク管理を高度に行っています。
【財務状況等から見る経営環境】
✔外部環境
中食・スイーツ市場を取り巻く外部環境は、アフターコロナにおける人流の全面回復や、訪日外国人観光客(インバウンド)の急増による駅ナカ・商業施設での消費拡大といった強い追い風が吹いています。一方で、世界的なインフレや為替変動に伴い、小麦粉、乳製品、食用油、卵、バニラビーンズといった主要原材料費や光熱費、物流費が高騰を続けています。さらに、労働力不足に伴う人件費の上昇や、他社スイーツチェーンおよびコンビニスイーツとのシェア争いの激化も存在します。こうした状況下では、商品の付加価値を高めて適正な価格改定を行い、ブランディングを確立することが極めて重要であると言えます。
✔内部環境
内部環境に目を向けると、2023年9月に「株式会社麦の穂」から「株式会社DAY TO LIFE」へと社名を変更し、新たな企業理念「スイーツから、『よりよく生きる』を世界へ。」を策定したことで、組織のベクトルとグローバル志向がより強固になりました。持株会社としての同社は、資産合計3,159百万円のうち固定資産が3,068百万円を占めており、これは主にグループ子会社株式や投資有価証券等で構成されていると推測されます。また、負債合計はわずか79百万円にとどまっており、流動性の高い非常にスリムで引き締まったバランスシートを有しています。グループ全体で培われた製造・物流ノウハウや人材育成プログラムが社内に深く蓄積されている点も、目に見えない大きな強みです。
✔安全性分析
財務の安全性を公表された貸借対照表から詳細に分析すると、資産合計3,159百万円に対し、純資産合計が3,079百万円となっており、自己資本比率は約97.5%という驚異的な高水準を記録しています。外部からの有利子負債や買掛金などの負債総額は79百万円と極めて小さく、実質的に無借金経営に近い非常に健全な財務構造を保っています。資本金490百万円に加えて資本準備金2,349百万円、利益剰余金239百万円を蓄積しており、親会社の永谷園ホールディングスグループの信用力も相まって、資金ショートなどの倒産リスクは皆無と言える状況です。この絶大な財務余力があるからこそ、長期的な視点でのM&Aや新規ブランドの開発、海外への先行投資を果敢に推進できる環境が整っていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「ビアードパパ」をはじめとする世界的に高い認知度と信頼を誇る強固なブランドポートフォリオです。また、自社で開発した「手作り・できたて」の店舗オペレーションノウハウと、それを世界中の拠点へ落とし込める再現性の高さが挙げられます。財務面においては、自己資本比率約97.5%という圧倒的な財務の安全性と潤沢な純資産を有しており、市場環境の変化や突発的なリスクに対しても揺るぎない耐久力を誇っています。
✔弱み (Weaknesses)
一方で弱みとしては、純粋持株会社という組織形態上、自社単体での直接的な営業キャッシュフロー創出力が乏しく、傘下の事業会社からの配当金や管理料収入に収益が依存する点が挙げられます。また、グループ全体の事業が洋菓子・スイーツ分野に特化しているため、小麦粉や乳製品などの世界的な原材料価格の上昇や、鳥インフルエンザ等による卵の供給不足といった外部要因から受ける業績への影響度が比較的高いという構造的な課題も存在します。
✔機会 (Opportunities)
成長の機会としては、アジア諸国や北米市場を中心とするグローバル市場での日本発の高品質スイーツに対する需要の更なる高まりが挙げられます。さらに、日本国内におけるインバウンド需要の増加に伴う主要ターミナル駅や空港、観光地での売上拡大が期待されます。また、デジタル技術を活用したモバイルアプリやeGift機能の拡充、ギフト市場に特化した新ブランド「Dessert Choux」の展開により、既存のテイクアウト需要に留まらない新たな購買シーンの創出が可能です。
✔脅威 (Threats)
外部からの脅威としては、世界的な気候変動や地政学リスクに起因する原材料コスト・エネルギーコストの長期的な高止まりが挙げられます。加えて、消費者の節約志向の高まりや流行の移り変わりの早さ、他社スイーツブランドやコンビニエンスストアによる高品質スイーツの台頭が競合リスクとして存在します。また、海外展開における各国ごとの食品安全規制の変更や、為替相場の急激な変動も無視できない懸念材料となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、世界的な原材料費や物流コストの高騰に対応するため、グループ全体におけるサプライチェーンの最適化と原価率の適正コントロールを最優先に進めることが有効であると考えます。単なる値上げに頼るのではなく、限定商品の投入やモバイルアプリを通じた販促の精度向上により、客単価と購入頻度の向上を同時に達成することが重要になると考えます。また、2025年にローンチした「Dessert Choux」などの新ブランドの店舗化と認知度向上をスピーディーに推進し、東京エリアをはじめとする高単価なギフト市場でのポジショニングを確立することが望ましいと考えます。さらに、既存店舗でのモバイルオーダーやキャッシュレス決済の導入を加速させ、店舗スタッフの作業負担軽減と接客品質の向上を両立させることが期待されます。
✔中長期的戦略
中長期的には、グループ理念である「スイーツから、『よりよく生きる』を世界へ。」の体現に向け、さらなるグローバルポートフォリオの再構築とブランドM&Aの推進が求められると推測されます。未進出エリアへの積極的なFC出店や、現地有力パートナーとのジョイントベンチャー設立により、海外売上高比率を一段と高めることが有効と考えられます。同時に、約97.5%の自己資本比率という圧倒的な財務基盤を最大限に活用し、独自技術や歴史を持つ国内外の洋菓子ブランドの買収・事業受容を継続し、マルチブランド戦略を一段と高次化させることが考えられます。持続可能な原材料調達や環境配慮型パッケージへの移行といったサステナビリティ経営を深め、世界中で愛されるグローバル・スイーツカンパニーとしての地位を揺るぎないものにすることが期待されます。
【まとめ】
今回の第20期決算において、株式会社DAY TO LIFEホールディングスは当期純利益23百万円を計上し、自己資本比率は約97.5%という極めて卓越した財務の安全性を提示しました。同社は「ビアードパパ」を筆頭とする強いブランド力と海外展開の豊富なノウハウを強みとし、拡大するインバウンド需要やグローバル市場という大きな成長機会を享受しています。一方で、世界的な原材料費高騰への適切なコントロールや、新規ブランドの着実な育成による収益源の多角化が今後の重要な経営テーマと言えます。今後は潤沢な自己資本を背景にグループの事業基盤をさらに強固なものとし、国内外でのブランド価値向上と持続的な成長を成し遂げていくと考えています。
【企業情報】
企業名: 株式会社DAY TO LIFEホールディングス
所在地: 大阪府大阪市北区西天満3丁目13-20 ASビル 2F
代表者: 代表取締役 杉内 健吉
設立: 2005年
資本金: 490百万円
事業内容: グループ会社の経営管理およびそれに付随する業務
株主: 株式会社永谷園ホールディングスグループ
