街の景観を彩り、過酷な自然環境から建造物を守り抜く「塗料」。それは単なる色付けの材料を超え、建物の寿命を延ばし、環境負荷を低減するための重要な機能性素材として進化を遂げています。今回は、福井県を拠点に建築用から工業用まで多彩な塗料と化成品を取り扱い、地域社会のインフラ維持に貢献し続ける総合塗料商社、江守塗料株式会社の第48期決算を紐解きます。少数精鋭で堅実な歩みを進める同社が、現在の激変する市場環境においてどのような立ち位置にあり、今後どのような成長軌道を描こうとしているのか。公開された財務数値と事業構造を多角的な視点から深掘りしていきましょう。
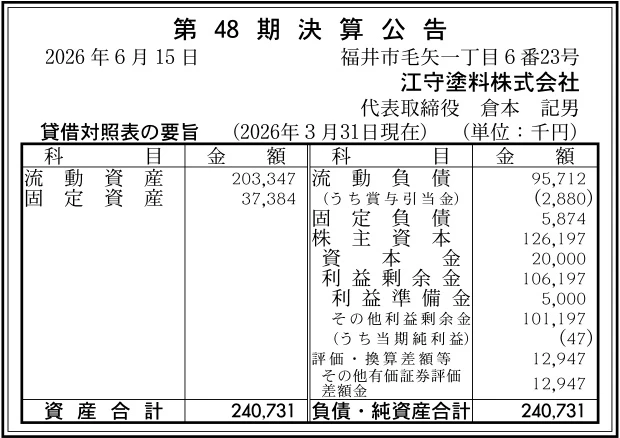
【決算ハイライト(第48期)】
| 資産合計 | 241百万円 (約2.4億円) |
|---|---|
| 負債合計 | 102百万円 (約1.0億円) |
| 純資産合計 | 139百万円 (約1.4億円) |
| 当期純利益 | 0百万円 (約0.0億円) |
| 自己資本比率 | 約58% |
【ひとこと】
今回の第48期決算における最大の注目ポイントは、約58%という非常に高い自己資本比率が示す通り、極めて強固で安定した財務基盤を維持している点にあります。老舗の総合塗料商社として、地域に根差した堅実な経営が財務数値に明確に表れています。しかし一方で、当期純利益は0百万円(47千円)と損益が拮抗する水準に留まっており、この強固な基盤をいかにして収益力の抜本的な強化へと結びつけていくかが、同社の今後の大きな焦点になると考えています。
【企業概要】
企業名: 江守塗料株式会社
設立: 1979年12月
事業内容: 建築・工業用各種塗料および化成品の総合卸売、塗装関連資材・機器等の販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔塗料・化成品事業
株式会社トウペやエスケー化研株式会社、日本特殊塗料株式会社をはじめとする国内有数のトップメーカーの製品を幅広く取り扱い、建築用から工業用まで極めて広範なラインナップを誇っています。建築分野では省エネルギーに貢献する遮熱塗料や美観を維持する光触媒塗料などを提供し、内装分野では調湿や抗菌機能を持つ塗料で快適な住環境作りを支援しています。さらに、鉄塔やプラントなどの過酷な環境下で求められる重防食塗料や、製品の仕上げに不可欠な工業用焼付塗料に至るまで、多岐にわたる産業の根幹を支えています。このように、あらゆる顧客の細かな要望に対して最適な塗料を選定し、タイムリーに供給できる総合力が同事業の最大の価値となっています。
✔機能性材料事業
建造物の保護と長寿命化に直結する高付加価値な材料の提供を行っています。具体的には、東亞合成株式会社のアロンウォールなどの優れた建造物保護材や、株式会社トウペの超耐候・超低汚染フッ素塗料など、最先端の機能を持つ材料を取り扱っています。これにより、単なる塗料の卸売りという枠組みを超えて、顧客が抱える「建物の資産価値を長く保ちたい」という根源的な課題に対するソリューションを提示しています。環境配慮やライフサイクルコストの低減が強く求められる現代において、この機能性材料の提案力は同社の競争力を高める重要な源泉として機能しています。
✔塗装関連資材事業
塗料そのものだけでなく、実際の塗装作業に不可欠な資材や専用機器の提供も幅広く手掛けています。大塚刷毛製造株式会社や好川産業株式会社の高品質な刷毛、ローラーといった消耗品から、旭サナック株式会社や株式会社IECの高度な塗装関連機器に至るまで、現場で必要とされるあらゆるアイテムを網羅しています。現場の職人や施工業者が求める資材を、塗料とセットでワンストップで調達できる環境を提供することは、顧客の業務効率化や購買コストの削減に直結します。こうした現場目線に立った細やかなサポート体制が、長期的な信頼関係の構築に大きく寄与しています。
✔機器・その他事業
塗料や化成品の周辺領域として、建築空間全体の付加価値を高める環境配慮型製品を展開しています。例えば、興和株式会社のLED照明機器は、オフィスや工場の省エネルギー化を推進するための重要なアイテムです。また、オスモ&エーデル株式会社の外付け遮熱ブラインドなどは、建物の熱負荷を効果的に軽減し、室内環境の快適性を向上させる役割を担います。これらの商材を取り扱うことで、塗装という表面の保護・美装にとどまらず、空間全体の環境改善を提案する総合的なコンサルティング営業を可能にしており、将来的な収益源の多角化に向けた重要な足掛かりとなっています。
【財務状況等から見る経営環境】
✔外部環境
日本の建設・建築業界においては、新設住宅着工戸数が中長期的な減少傾向にある中で、既存の建物を長く大切に使うストック市場への転換が急速に進んでいます。これに伴い、建造物の維持管理やリニューアル工事における塗料の役割はますます重要性を増しており、単なる美観の回復から、建物の寿命を延ばすための保護機能へと顧客の期待が大きく変化しています。具体的には、夏の猛暑対策としての遮熱・断熱塗料や、メンテナンス頻度を下げるための超耐候性塗料など、高機能かつ環境に配慮した商材へのニーズが確実に拡大しています。一方で、少子高齢化による建設現場の職人不足は業界全体の深刻な課題となっており、施工業者からは作業工程の簡略化や効率化に寄与する新しい材料・資材の提供が強く求められています。さらに、世界的な資源価格の変動や物流コストの上昇が製品価格の押し上げ要因となっており、市場環境は期待と試練が交錯する非常に複雑な状況にあると言える状況です。
✔内部環境
同社は、興和江守株式会社の100%子会社として、親会社の信用力と安定した資本を背景に、揺るぎない事業基盤を構築しています。1979年の設立以来、半世紀近くにわたり福井県を中心とした地域社会に密着し、取引先との強固な信頼関係を育んできたことは、同社にとって何物にも代えがたい貴重な無形資産となっています。また、国内有数のトップメーカーと多数の口座を開設しており、多様な顧客ニーズに対して最適な製品をタイムリーに提案できる優れた調達力を有しています。しかしながら、従業員数がわずか5名という極めて小規模な組織体制で事業を運営しているため、広範囲なエリア展開や、膨大なリソースを要する新規開拓営業を推し進めるには物理的なハードルが存在します。そのため、現在の体制のまま持続的な成長を遂げるためには、一人当たりの労働生産性を極限まで高める工夫や、既存顧客に対する深掘り営業による収益性の最大化が不可欠な経営課題となっていると推測されます。
✔安全性分析
今回の決算公告から読み解くことができる財務の安全性は、極めて高い水準にあると評価できます。総資産約241百万円に対して、株主資本および評価・換算差額等からなる純資産の合計は約139百万円に達しており、企業の長期的な安定性を示す指標である自己資本比率は約58%という非常に健全な数値を記録しています。また、流動資産(約203百万円)が流動負債(約95百万円)を大幅に上回っていることから、短期的な支払い能力に全く不安はなく、資金繰りの面でも非常に余裕のある状態が保たれています。この強固なバランスシートは、不確実性の高い現代の経営環境において、事業を力強く推進するための極めて強力な防波堤として機能します。一方で、これだけの優良な資産背景を持ちながらも、最終的な当期純利益が0百万円(47千円)に留まっているという事実は、投下資本に対する利益創出能力という観点からは大きな改善の余地を残しています。蓄積された資産をいかに有効活用し、利益率の高いビジネスモデルへと転換していくかが、今後の財務戦略における重要なテーマになると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1979年の設立から長きにわたって培ってきた地域における厚い信頼と、興和江守株式会社の完全子会社という盤石な経営基盤にあります。さらに、株式会社トウペやエスケー化研をはじめとする数多くの有力メーカーとの強力なネットワークを構築しており、建築用から工業用、機能性材料に至るまで、多種多様なニーズにワンストップで応えられる幅広い商品ラインナップを保有している点は、顧客にとって非常に魅力的な要素です。これにより、単なる塗料の販売にとどまらず、資材や関連機器を含めたトータルソリューションを提供できる営業体制が構築されており、競合他社に対する明確な差別化要因となっています。
✔弱み (Weaknesses)
一方で懸念される弱みは、少数精鋭とはいえ従業員数が5名という小規模な組織体制に起因する営業力や展開力の物理的な限界です。この限られた人的リソースでは、新規市場への積極的な進出や、手広く新規顧客を開拓するアグレッシブな営業活動を展開することは容易ではありません。また、当期の最終利益がほぼゼロに近い水準に留まっていることから、取扱商品の販売マージンが薄い、あるいは固定費の負担を吸収しきれるだけの十分な売上総利益が確保できていないといった、収益構造上の根本的な課題を抱えている可能性が推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、社会全体で環境意識が高まる中、省エネルギー化や建物の長寿命化に貢献する高付加価値製品への需要が急速に拡大していることです。具体的には、遮熱塗料や光触媒塗料、超耐候性フッ素塗料といった機能性材料の市場は今後も底堅い成長が見込まれます。さらに、既存インフラの老朽化対策として、重防食塗料や建造物保護材のニーズも着実に高まっており、同社が強みとする多種多様な専門商材を提案する余地は大きく広がっています。また、親会社の広範なネットワークを活用したグループ間シナジーの創出も、新たなビジネスチャンスを生み出す大きなポテンシャルを秘めています。
✔脅威 (Threats)
事業環境を脅かす要因として、原油価格や物流費の高騰に伴う塗料・化成品メーカーからの相次ぐ製品値上げが挙げられます。これを適切に販売価格へ転嫁できなければ、同社の利益率はさらに激しく圧迫されるリスクを孕んでいます。加えて、建設・塗装業界全体が直面している職人の高齢化と慢性的な人手不足により、顧客である施工業者の事業規模縮小や倒産といった連鎖的な悪影響が波及する懸念もあります。さらに、地域内での市場パイの奪い合いや、オンラインを通じた新たな流通チャネルの台頭など、旧来の商取引モデルを根底から揺るがす競争環境の変化にも警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
まずは現在の限られた人員体制の中で、最大限の収益を生み出すための「営業の質」の向上が最優先課題になると考えます。具体的には、薄利多売の汎用品から、遮熱塗料や超耐候性フッ素塗料、環境配慮型材料といった粗利率の高い高付加価値商品への販売シフトを強力に推進することが有効です。そのためには、既存の優良顧客に対して、建物のライフサイクルコスト低減や環境対策のメリットを定量的に示す提案型営業を強化し、顧客単価のアップを図るアプローチが求められます。また、仕入先メーカーとの連携を一層深め、最新の製品知識を習得するための共同勉強会を開催するなどして、商社としての専門的知見を付加価値として提供することで、単なる価格競争からの脱却を図ることが重要であると考えます。さらに、メーカーの値上げ圧力に対しては、粘り強い価格交渉を行うとともに、顧客への迅速かつ丁寧な価格改定のお願いを徹底し、利益率の悪化を最小限に食い止める防御的な施策も同時に進めることが不可欠です。
✔中長期的戦略
中長期的には、労働人口の減少がより深刻化する建設・塗装業界の未来を見据え、現場の省力化や効率化に直接寄与する商材の積極的な開拓が必須になると考えます。例えば、乾燥時間が短い特殊塗料や、塗装工程を劇的に簡略化できる新素材、さらには高効率な自動塗装機器などの取り扱いを拡充し、顧客の「人手不足解消」という経営課題を解決するソリューションプロバイダーへの進化が期待されます。また、親会社である興和江守株式会社とのシナジー効果の最大化も重要なテーマとなります。グループ企業が抱える案件への的確な資材供給や、情報網を活用した新規顧客の相互紹介など、グループ全体のリソースを有機的に連動させることで、5名という人員体制の枠を超えたスケールメリットを享受できる可能性があります。加えて、LED照明機器や外付け遮熱ブラインドといった塗料以外の環境関連商材の販売を本格的な柱として育成し、建築物の総合的な環境改善をサポートする事業ポートフォリオへと変革していくことが、次なる成長ステージへ向けた盤石な土台作りに繋がると推測します。
【まとめ】
今回の第48期決算において、自己資本比率約58%という極めて安定した財務基盤を確認できる一方で、当期純利益は0百万円(47千円)と収益性の面で大きな課題を残す結果となりました。同社は、長年培った地域における深い信頼関係と、多種多様な有力メーカーとの強固なネットワークという強力な資産を有しており、多様化する顧客ニーズに応える基盤は十分に整っています。そのため、今後は建物の長寿命化や環境対策といった社会的なニーズの高まりを大きな機会と捉え、高付加価値商品への販売シフトによる利益率の抜本的な改善が急務となります。限られた人員体制の中であっても、専門的な提案力を徹底的に磨き上げ、親会社とのシナジーを最大限に活用することで、単なる塗料の卸売りから顧客の経営課題を共に解決する真のパートナーへの飛躍が期待される状況であると考えています。
【企業情報】
企業名: 江守塗料株式会社
所在地: 福井市花堂東一丁目25番20号
代表者: 代表取締役社長 倉本 記男
設立: 1979年12月
資本金: 2000万円
事業内容: 建築・工業用各種塗料と化成品の総合卸売、塗装関連資材・機器の販売
株主: 興和江守株式会社 100%
