生活の多様化や働き方の変化が進む中で、私たちの身近な「衣・食・住」を支えるサービス産業はどのような経営舵取りを行っているでしょうか。今回は、全国的な知名度を誇る「ホワイト急便」のフランチャイズを展開し、札幌・宮城・東京で大規模なクリーニング・理容・コインランドリー事業を手掛ける株式会社アルトの第44期決算を深掘りします。公表された財務数値から見える圧倒的な安定感と、多角化戦略の真価について経営戦略コンサルタントの視点から紐解いていきましょう。
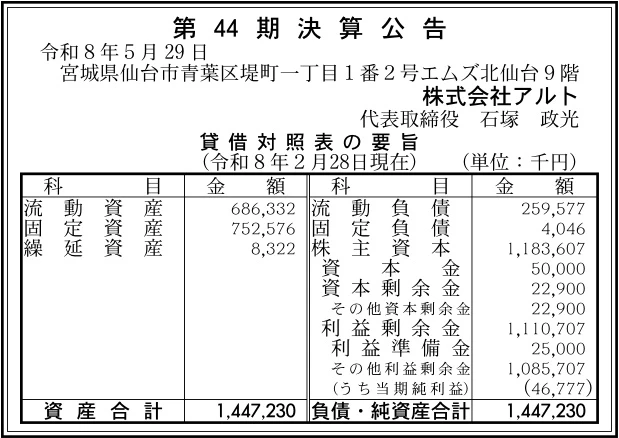
【決算ハイライト(第44期)】
| 資産合計 | 1,447百万円 (約14.5億円) |
|---|---|
| 負債合計 | 264百万円 (約2.6億円) |
| 純資産合計 | 1,184百万円 (約11.8億円) |
| 当期純利益 | 47百万円 (約0.5億円) |
| 自己資本比率 | 約82% |
【ひとこと】
今回の第44期決算において、株式会社アルトは当期純利益47百万円を計上し、堅実な黒字経営を達成しています。特に目を引くのは、総資産約14.5億円に対して純資産が約11.8億円に達しており、自己資本比率が約82%という卓越した財務健全性を誇る点です。利益剰余金も1,111百万円と潤沢に積み上がっており、「ホワイト急便」や「サンキューカット」などの地域密着型チェーン展開を通じた高いキャッシュ創出力が際立つ決算と言えます。
【企業概要】
企業名: 株式会社アルト
設立: 1982(昭和57)年
事業内容: 「ホワイト急便」フランチャイズでの一般クリーニング事業、理容業(3Qカット)、コインランドリー事業を札幌・宮城・東京の3大エリアで展開。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔「ホワイト急便」一般クリーニング事業(直営・FC店舗運営)
同社の売上の主軸を担う基幹事業であり、全国的に高い知名度を誇るクリーニングブランド「ホワイト急便」を札幌、宮城(仙台)、東京の3つの主要マーケットで展開しています。地域住民の生活圏に深く根ざした319店舗の営業ネットワークを構築しており、ワイシャツやスーツなどの日常衣料から着物や布団などの専門品まで幅広くカバーしています。リーズナブルな「レギュラーコース」と高品質な「ハイクラスコース」を揃え、顧客の予算や用途に応じた柔軟なサービス提供を行っている点が強みです。
✔自社クリーニング工場における大規模・高品質処理機能
同社は単なる取次店の運営にとどまらず、札幌に4工場、宮城に8工場、東京に1工場という合計13箇所の自社クリーニング工場を保有しています。長町工場や東札幌工場など一部の重要拠点では国際品質規格である「ISO9001」の認証を取得しており、徹底した品質管理と工程効率化を実現しています。ハイクラス衣料専用の専門工場やハイクラスラインを設けることで、高級ブランド品や特殊素材の衣料に対しても高い技術力で対応し、他社との明確な技術的差別化を図っています。
✔理容業「3Qカット(サンキューカット)」事業
クリーニング事業で培った店舗運営ノウハウを応用し、10分でヘアカットを提供する理容チェーン「3Qカット」の営業店を19店舗運営しています。「Quick(速さ)・Quality(品質)・Quest(追い求める)」をコンセプトに掲げ、券売機システムの導入やシャンプーを行わないカット特化型のオペレーションを徹底することで、高い稼働率と安定した収益性を実現しています。ファミリー層からシニア層まで幅広い顧客を獲得しており、クリーニング事業に次ぐ第二の収益の柱として機能しています。
✔コインランドリー事業(単独店および併設店運営)
共働き世帯の増加や家事効率化ニーズの拡大に応える形で、札幌・宮城・東京の各エリアで合計14店舗のコインランドリーを運営しています。クリーニング工場や店舗との併設出店を進めることで、ドミナントエリア内での敷地や集客の相乗効果を高めています。大型洗濯乾燥機や毛布・大物洗いに対応した最新機器を導入し、無人・省人化オペレーションによる高粗利なストック型キャッシュフローを生み出す事業として拡大を続けています。
✔LINE公式アカウント等のデジタル集客と会員サービス
地域ごとの顧客属性に合わせたマーケティング活動として、札幌・宮城・東京の各エリア専用のLINE公式アカウントを開設し、積極的な顧客エンゲージメントの強化を行っています。お誕生月半額クーポンや「3のつく日・5の倍数日」の割引キャンペーンなど、定期的なセール情報をダイレクトに配信することでリピート来店率を大幅に向上させています。アナログな店舗網とデジタルツールを融合させた集客構造が、地域での強固な顧客基盤を支えています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、ライフスタイルの変化に伴う市場の縮小とコスト上昇という二重の課題に直面しています。国内におけるクールビズの定着やリモートワークの普及、さらにはウォッシャブルスーツの進化により、従来の主力を占めていたビジネス衣料のクリーニング需要は減少傾向にあります。加えて、ウクライナ情勢や為替変動を背景としたボイラー用燃料(重油・ガス)や溶剤・洗剤などの原材料価格の高騰、ならびに最低賃金引き上げに伴う人件費の上昇が利益率を圧迫する要因となっており、収益性の維持に向けた戦略的対応が不可欠な環境と言えます。
✔内部環境
内部環境を客観的に評価すると、同社は300店舗以上の営業店と13の自社工場、さらに約600名(パート含む)の従業員を抱える大規模なインフラと人員体制を有しています。多大な固定費が発生する構造ではあるものの、第44期決算において当期純利益47百万円を確実に残しており、無駄のない店舗・工場運営が徹底されている傾向が見て取れます。また、クリーニングだけでなく3Qカットやコインランドリーといった異なる需要サイクルを持つ事業を組み合わせることで、特定の季節や市況の変化に対するリスクヘッジが効果的に機能している状況がうかがえます。
✔安全性分析
貸借対照表の数値から財務的な安全性を確認すると、極めて健全で隙のない資産構造が浮き彫りになります。総資産1,447百万円に対し、株主資本(純資産)は1,184百万円にのぼり、自己資本比率は約82%という圧倒的な高水準を保持しています。流動負債260百万円に対し流動資産が686百万円存在するため、流動比率は260%を超えており、短期的な資金繰りリスクはほぼ皆無です。さらに、利益剰余金が1,111百万円積み上がっており、資本金50百万円の20倍以上に達する内部留保の厚みは、将来的な設備投資や不測の景気後退に対する非常に強固な防壁となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「ホワイト急便」という絶大な知名度を誇るブランド力と、札幌・宮城・東京に展開する300店舗以上の店舗網および13の自社工場による統合的な供給体制にあります。自社工場でのISO9001取得に象徴される高い品質管理能力を備えつつ、理容事業「3Qカット」やコインランドリー事業を展開することで、地域住民の日常的な暮らしに深く浸透した生活インフラとしての地位を確立しています。また、自己資本比率約82%に代表される堅牢な財務体質と、1,100百万円を超える豊富な利益剰余金を抱えているため、金融環境の変動に左右されない安定した経営を維持できる点も他社にない強みと言えます。
✔弱み (Weaknesses)
一方で内部における弱みとしては、300を超える店舗と13の大型処理工場、ならびに約600名に及ぶ人員を維持するための固定費(店舗賃料、工場維持費、人件費、光熱費)の負担が大きい点が挙げられます。特にクリーニング事業は衣替えの春・秋に売上が集中する季節変動性が高いため、閑散期における工場稼働率の低下や固定費の回収が課題となりやすい構造です。さらに、石油製品を原材料・燃料とするボイラーやドライ溶剤への依存度が高く、世界的な原油価格の乱高下がダイレクトに粗利益率を変動させてしまうというコスト構造上の脆弱性も存在しています。
✔機会 (Opportunities)
事業環境における成長の機会として、共働き世帯の増加や高齢化の進展に伴う「家事負担軽減(時短)」ニーズの拡大が挙げられます。コインランドリーとクリーニング店舗を併設した複合型店舗の出店や、カフェランドリーのような新たな店舗形態の提案は、若年層やファミリー層の新規顧客を開拓する好機となります。また、撥水加工、汗取り加工、防カビ・防虫加工、ハイクラス仕上げといった高付加価値なオプションサービスの訴求や、LINE公式アカウントを通じたデジタルマーケティングの高度化により、顧客あたりの平均利用単価を引き上げる余地が十分に存在します。
✔脅威 (Threats)
直面する外部リスクとしては、国内の少子高齢化・人口減少に伴う市場全体の縮小や、カジュアルウェアの普及および働き方の変化によるスーツ着用機会の減退が挙げられます。これにより、従来のドライクリーニング需要が長期的に落ち込む危険性があります。さらに、エネルギー価格の長期的な高騰や、最低賃金の継続的な引き上げに伴う人件費の上昇は、店舗や工場の運営コストを直撃する大きな脅威です。加えて、近隣の競合チェーンや格安コインランドリーとの価格競争、安価な家庭用洗濯機の高性能化なども、同社のシェア獲得を阻むリスク要因と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、原材料やエネルギー価格の高騰に対処するための「客単価向上」と「エネルギー効率の改善」が最優先課題になると考えます。具体的には、LINE公式アカウントの登録者を増やすとともに、単なる割引クーポンの配布にとどまらず、季節に応じた「撥水加工」や「ハイクラス加工」などの付加価値オプションのセット提案を強化することが有効です。また、13の自社工場におけるボイラー設備の高効率化や配送ルートの最適化を進め、燃料費や物流コストの削減を徹底することが期待されます。あわせて、「3Qカット」や「コインランドリー」でのクロスプロモーションを実施し、グループ店舗間の相互送客を加速させることが重要であると考えます。
✔中長期的戦略
中長期的な展望においては、衣料変化に対応した「店舗網の再編」と「デジタル・省人化投資」による構造改革が不可欠となります。具体的には、従来の単独受託店舗から、需要が伸びているコインランドリー併設型の大型複合店舗や自動受付ロボットを備えた無人化・省人化店舗へのシフトを推進していくことが期待されます。さらに、共働き世帯やシニア層をターゲットとした宅配クリーニングサービスや保管サービスの拡充、企業向けユニフォーム・リネンクリーニングなどのBtoB領域の開拓を推し進めることで、ビジネス衣料に依存しない新たな収益の柱を育成することが有効です。潤沢な資金力を活かして環境対応型の最新設備投資を行い、持続可能な地域インフラ企業としての地位を固めていくと推測されます。
【まとめ】
第44期決算において当期純利益47百万円を計上し、自己資本比率約82%、純資産1,184百万円という抜群の財務健全性を達成した同社は、極めて堅実で盤石な経営基盤を確立しているという事実が確認できます。同社の最大の強みは、札幌・宮城・東京に広がる300店舗以上の営業網と13の自社工場を擁する「ホワイト急便」のブランド力にあり、LINEを活用したデジタル集客や高付加価値加工の提案は今後の更なる成長機会となると言えます。一方で、ビジネス衣料需要の減少やエネルギー・人件費の高騰が中長期的な経営課題となります。今後は、強固な資本体力を活かして店舗の複合化や省人化投資を進め、ライフスタイルの変化に対応したサービスシフトを果たすことで、地域社会の快適な暮らしを支え続けていくと考えています。
【企業情報】
企業名: 株式会社アルト
所在地: 宮城県仙台市青葉区堤町1丁目1番2号 エムズ北仙台9階
代表者: 石塚 政光
設立: 1982(昭和57)年3月
資本金: 50百万円
事業内容: 「ホワイト急便」フランチャイズによる一般クリーニング事業、自社工場の運営、理容業(3Qカット)、コインランドリー事業。
