デジタルトランスフォーメーション(DX)やペーパーレス化が叫ばれる現代において、企業や自治体が長年蓄積してきた膨大な紙文書や貴重な歴史資料をいかに安全にデジタル資産へ変換するかは、極めて重要な経営課題となっています。1962年の創業以来、半世紀以上にわたりマイクロフィルムやイメージスキャニングなどの情報処理サービスを提供してきたのがムサシ・アイ・テクノ株式会社です。東証上場企業である株式会社ムサシのグループ企業として確固たる技術を誇る同社ですが、公表された第64期決算では当期純利益0百万円(77千円)の確保にとどまり、純資産がマイナスとなる債務超過の状態となっています。本記事では、同社の財務構造と強固な技術基盤、そして今後の再生・成長戦略について深く考察していきます。
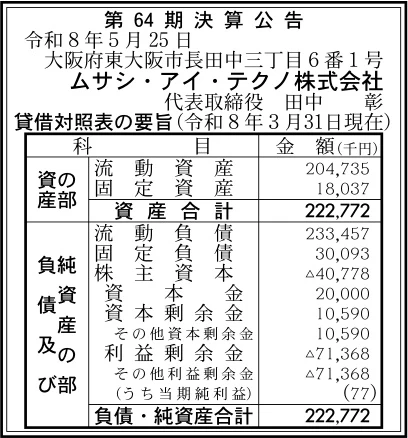
【決算ハイライト(第64期)】
| 資産合計 | 223百万円 (約2.2億円) |
|---|---|
| 負債合計 | 264百万円 (約2.6億円) |
| 純資産合計 | ▲41百万円 (約▲0.4億円) |
| 当期純利益 | 0百万円 (約0.0億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第64期決算では、当期純利益0百万円(77千円)を計上し、わずかながら黒字を確保しているものの、純資産が▲41百万円となり債務超過の状態にあることが分かります。一方で、同社は1962年創業の歴史ある情報処理サービス企業であり、東証上場企業である株式会社ムサシの100%グループ会社としての強力なバックボーンを有しています。親会社の支援やグループシナジーを活かした今後の抜本的な収益性改善と財務体質の健全化が急務と言えます。
【企業概要】
企業名: ムサシ・アイ・テクノ株式会社
設立: 1962年12月21日
事業内容: イメージスキャニング、文書管理、データエントリ・加工編集、マイクロファイリング、アーカイブレコーディング等の総合情報処理サービスの提供
https://www.musashi-i-techno.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔文書管理・イメージスキャニング事業
企業や官公庁が保有するあらゆる紙文書のコンサルティングから電子化までを一貫して受託しています。設計図面や竣工図、大型図面のスキャニングをはじめ、医療カルテやレントゲンフィルムのデジタル化、各種申込書の電子化など、幅広い媒体に対応しています。特に、取扱いに注意が必要な古文書や貴重書といった難易度の高い品物のスキャニング技術を有しており、最新の機器と長年のノウハウを組み合わせた高精度な画像データ生成を提供できる点が大きな強みです。
✔データエントリ・加工編集・電子帳票事業
スキャニングされた画像データや紙媒体の原稿から、オペレーターによる正確なデータ入力作業を行うデータエントリ業務を手掛けています。診療報酬明細書(レセプト)や各種アンケートデータ、名簿データなどの大量入力に対応し、加工・編集までを一括で行います。さらに、電子帳票化やCOM(コンピュータ出力マイクロフィルム)の電子化管理ソフトの活用提案を通じて、紙の出力コスト削減や検索時間の短縮を実現し、顧客のオフィス業務の生産性向上に寄与しています。
✔アーカイブレコーディング・マイクロファイリング事業
同社の創業からのDNAとも言える事業であり、新聞、図書、戸籍、契約書、医療カルテなどの重要文書を半永久的に保存するためのマイクロフィルム作成および保管サービスを提供しています。マイクロフィルムの劣化調査や複製、COMファイルの劣化対策システムにも対応しており、災害やシステムの経年劣化に強い超長期保存メディアとしての信頼性を担保しています。アナログとデジタルの双方の強みを融合させた統合アーカイブソリューションを提供しています。
✔その他の事業や特徴
同社は東証上場企業である株式会社ムサシのグループ企業であり、グループ内の強力な機材開発力や拠点網を活用できる利点を持っています。社内には物理的な立ち入り制限を設けた独立作業スペースを構築し、機密情報の漏洩を防止する高度な情報セキュリティ体制を確立しています。さらに、全社的にISO認証やISMS認証を取得しているだけでなく、社員に対して「文書情報管理士」の資格取得を推進するなど、情報の安全性と専門スキルを兼ね備えたプロフェッショナル集団として高い信頼を獲得しています。
【財務状況等から見る経営環境】
✔外部環境
情報処理およびドキュメントサービス業界を取り巻く外部環境は、大きな構造変化の波に晒されています。政府が主導する行政デジタル化の推進や、電子帳票保存法・インボイス制度の導入定着に伴い、民間企業においても過去の紙文書を電子化してクラウド上で一元管理する動きが急激に加速しています。一方で、ペーパーレス化の徹底により日常業務で新たに発生する紙文書の総量は減少傾向にあります。さらに、単純なスキャニングやデータ入力作業については海外へのオフショア発注やAI-OCR(光学文字認識)技術の進化による低価格化が進んでおり、単なる作業受託だけでは十分な利益率を確保しにくい厳しい競合環境となっています。
✔内部環境
内部環境に目を向けると、昭和37年の創立以来培ってきたドキュメント管理の技術蓄積や、官公庁・医療機関・大手企業との長年の取引実績が盤石な無形資産となっています。社内には高いセキュリティ要件を満たす専用作業設備を備えており、高度な機密性を要する案件を独占的に受注できる体制が整っています。しかしながら、財務面では過去の損失の積み重なりにより純資産が▲41百万円となり債務超過の状態となっています。資産合計223百万円に対して負債合計が264百万円となっており、自力での大規模な設備投資や積極的な拠点展開が制約されるという内体的な課題を抱えています。
✔安全性分析
貸借対照表の数値から財務の安全性を検証すると、極めて慎重な経営舵取りが必要な局面にあることが分かります。流動資産205百万円に対して流動負債は233百万円にのぼり、短期的な支払能力の指標である流動比率は約88%と100%を下回っています。これは、短期的な負債の返済圧力が手元流動性を上回っていることを意味しており、一般的な単体企業であれば資金繰りリスクが懸念される状況です。しかしながら、同社は上場企業である株式会社ムサシの100%子会社であり、グループ内での資金融通や信用補完が機能しているため、即座に倒産等に至るリスクは極めて低いと言えます。今後は親会社の信用力を背景としつつ、会社自体での営業キャッシュフローの黒字化と債務超過の解消が重要課題となります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、半世紀以上にわたって磨き上げられた高精度なドキュメント処理技術と、官公庁や大手企業から評価される厳格なセキュリティ体制にあります。特に古文書や大型図面、医療情報などの特殊媒体の電子化や、マイクロフィルムによる超長期保存技術においては他社の追随を許さない専門性を誇ります。また、多数の「文書情報管理士」を擁するプロ集団であることや、親会社である株式会社ムサシをはじめとするムサシグループの強力な販売網や開発力を活用できる点も大きなアドバンテージとなっています。
✔弱み (Weaknesses)
最大の弱みは、純資産▲41百万円に及ぶ債務超過状態と、流動比率が100%を割り込んでいる財務体質です。単体での自己資本が枯渇しているため、新規機材の導入やシステム開発といった大型の先行投資を単独で行うことが困難な状況にあります。また、業務プロセスにおいて手作業や目視による検品・補正工程の割合が高く、労働集約的な側面が残っているため、人件費の上昇が直接的に原価圧迫につながりやすい収益構造となっている点も内部的な課題として挙げられます。
✔機会 (Opportunities)
事業拡大に向けた機会は、社会全体で加速するDX化とコンプライアンス強化の潮流に存在します。特に法改正に伴う企業の重要書類の電子化義務化や、BCP(事業継続計画)対策としての重要文化財・技術資料のアナログ&デジタル重複保存ニーズは増大しています。また、AI-OCR技術と熟練オペレーターによる高度な校正作業を組み合わせることで、従来の単純入力とは一線を画した高精度・高単価なデータ化ソリューションを企業や自治体へ提供するチャンスが広がっています。
✔脅威 (Threats)
外部的なリスクとしては、企業のペーパーレス化の進化に伴い、オフィスから発生する紙文書の絶対量が長期的には縮小していく点が挙げられます。加えて、安価な海外オフショア事業者やクラウドソーシングを利用した低価格なデータ化サービスの台頭により、価格圧力がさらに強まる恐れがあります。また、最低賃金の引上げやデータ処理に必要な光熱費・設備維持費の高騰、さらには高度な情報セキュリティ事故のリスクも、収益性と企業の社会的信用を脅かす要因として存在します。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、既存の厳格なセキュリティ設備と専門技術を前面に押し出し、高付加価値案件への受注シフトと粗利益率の改善を急ぐことが有効であると考えます。具体的には、一般的な用紙のスキャニングなどの価格競争が激しい分野から距離を置き、官公庁や自治体が抱える難易度の高い歴史資料のアーカイビングや、医療機関の各種カルテ・フィルムの電子化といった高単価案件の獲得に営業リソースを集中すべきです。併せて、AI-OCR等の最新ツールを工程に組み込むことで入力・校正作業の自動化率を高め、製造原価の低減を図ることが重要となります。これにより、営業利益率を引き上げ、早期の債務超過解消に向けた確実なキャッシュフローを創出することが求められます。
✔中長期的戦略
中長期的な展望としては、単なるデータの電子化作業受託から、顧客の文書ライフサイクル全体を管理・最適化する「ドキュメントBPO(ビジネス・プロセス・アウトソーシング)パートナー」への完全脱皮を図る戦略が重要であると考えます。電子化後のデータを活用したワークフローの構築や、電子帳票システムの導入・運用支援など、リカーリング(継続型)の収益モデルを確立することが期待されます。また、親会社である株式会社ムサシとのアライアンスをさらに強化し、ムサシが製造・販売する機器やソフトと、同社が持つ運用保守・受託処理機能をセットにした複合型ソリューションを全国展開していくことが不可欠です。グループの経営資源を有効活用しながら財務体質の健全化を進め、持続可能な成長基盤を作り上げることが重要になると推測されます。
【まとめ】
第64期決算におけるムサシ・アイ・テクノ株式会社の経営状況は、当期純利益0百万円(77千円)の確保によって黒字を維持しているものの、純資産▲41百万円の債務超過状態にあり、財務体質の抜本的な再構築が必要な局面にあると言えます。一方で同社は、半世紀を超える歴史で培った高度なドキュメント処理技術と厳格なセキュリティ体制を最大の強みとしており、社会的なDX需要や文書法改正に伴うデジタル化の追い風を捉える絶好の位置に位置しています。今後は、労働集約的な作業からAI等を活用した高付加価値ソリューションへのシフトを進めるとともに、親会社である株式会社ムサシとの強力なグループシナジーを拡大していくことが求められます。グループのバックボーンを原資に収益性を高め、早期に財務の健全化を達成することで、持続的な企業価値の向上を実現していくものと考えています。
【企業情報】
企業名: ムサシ・アイ・テクノ株式会社
所在地: 大阪府東大阪市長田中3丁目6番1号
代表者: 代表取締役 田中 彰
設立: 1962年12月21日
資本金: 20百万円
事業内容: イメージスキャニング、文書管理、データエントリ・加工編集、アーカイブレコーディング、マイクロファイリング等
株主: 株式会社ムサシ
