そごう・西武グループ100%子会社として、百貨店クオリティのグルメ専門カタログギフト「ごっつお便」の企画・販売を展開する株式会社ごっつお便。公表された第25期決算では、42百万円の当期純損失を計上したものの、自己資本比率は約56.5%と非常に高水準で安定した財務基盤を誇っています。本記事では、財務公告の精査に加え、ギフト市場の変化や同社が進めるデジタルシフトの取り組み、直面する経営課題と今後の成長戦略について、コンサルティングの視点から深掘りしていきます。
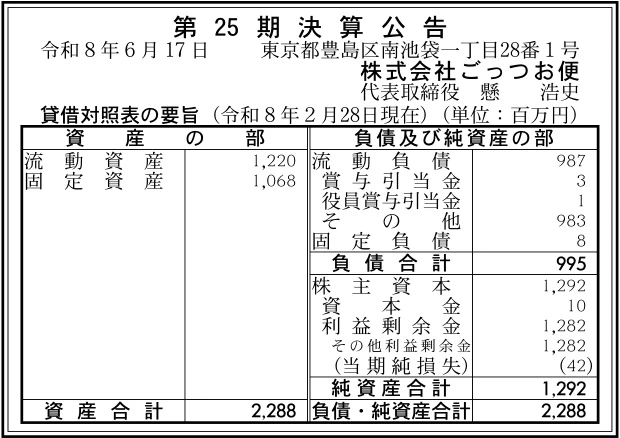
【決算ハイライト(第25期)】
| 資産合計 | 2,288百万円 (約22.9億円) |
|---|---|
| 負債合計 | 995百万円 (約10.0億円) |
| 純資産合計 | 1,292百万円 (約12.9億円) |
| 当期純損失 | 42百万円 (約0.4億円) |
| 自己資本比率 | 約56.5% |
【ひとこと】
そごう・西武の100%子会社としてグルメギフト事業を展開する株式会社ごっつお便。第25期決算では42百万円の当期純損失を計上したものの、純資産は1,292百万円と豊富であり、自己資本比率も約56.5%と非常に高水準な財務の健全性を維持しています。過去から蓄積された1,282百万円の利益剰余金が大きなクッションとなっており、紙のカタログからECや「e.ごっつお便」などのデジタル領域への投資や事業構造改革を積極的に推進できる十分な体力が保たれている印象を受けます。
【企業概要】
企業名: 株式会社ごっつお便
設立: 2000年2月
事業内容: グルメ専門カタログギフト「ごっつお便」およびギフトカードの企画・製作・販売、食品・酒類の卸売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔グルメ専門カタログギフト「ごっつお便」「追想」等の製作・販売事業
1987年に西武百貨店全店で販売を開始して以来、30年以上の歴史を誇る看板グルメカタログギフトです。老舗料亭や話題の名店、産地直送の厳選食材など「百貨店クオリティ」にこだわった商品をラインナップしています。予算に応じた全10コースを展開しており、贈答用はもちろん、お悔やみ事や香典返しに対応した弔事用カタログ「追想」や、手軽な「おいしさプチ便」など幅広い利用シーンに応じる品揃えを誇っています。
✔デジタル特化型ギフトカード「e.ごっつお便」事業
インターネットの普及やペーパーレス化に対応するため、Web上での商品選択と申し込みに特化したカタログレスのギフトカードを展開しています。紙の冊子を必要としないため、コンパクトで持ち運びが容易であり、エコな贈答品として若い世代やビジネスギフト市場で支持を集めています。Web注文に限定することで運用コストを低減し、受取人にとってもスマートフォン等から手軽に申し込める利便性の高さを提供しています。
✔ECマルチチャネル展開および直販事業
親会社であるそごう・西武の店舗や西武・そごうe.デパートでの販売に加え、外部ECプラットフォームへの出店を積極的に推進しています。Yahoo!ショッピング、楽天市場、Amazon、さらにはLINEギフトといった大手オンラインモールに公式店舗を開設しており、従来の百貨店顧客層だけでなく、若年層やSNS利用層へ販路を大きく拡大しています。
✔バイヤーによる高品質な食の「発掘・開発」および品質管理体制
専門バイヤーが全国各地を訪れ、地域の隠れた名産品や生産者のこだわりが詰まった食品を発掘・開発しています。製造者との共同開発や産直モデルの構築を進めるとともに、HACCP基準の導入確認や専門社員による現地点検を実施しています。さらに、情報セキュリティの国際認証ISO/IEC 27001を取得しており、個人情報や配送情報を厳格に管理する安心・安全な体制を確立しています。
✔セブン&アイグループおよび大手流通チャネルへの供給機能
そごう・西武をはじめ、セブン-イレブン・ジャパン、イトーヨーカ堂、ヨークベニマル、シェルガーデン、赤ちゃん本舗といった大手流通グループ各社に商品を供給しています。グループの強力な販売ネットワークを活用することで、安定した出荷基盤と認知度を維持し、食品卸売機能としても重要なポジションを確立しています。
【財務状況等から見る経営環境】
✔外部環境
カタログギフト市場においては、中元や歳暮といった虚礼の縮小傾向や紙媒体の資材費・印刷費・物流コストの高騰が継続しており、従来のビジネスモデルに対して強いコスト圧力がかかっています。一方で、カジュアルギフトの需要増加や、スマートフォンで完結するデジタルギフト市場の急速な拡大が進んでおり、ECチャネルへの迅速な適応が企業の成否を分ける要因となっています。また、消費者の「本物志向」や「地域の味を楽しむお取り寄せ需要」は依然として堅調であり、厳選された食のコンテンツ力を有するギフトへの信頼性は高く評価される傾向にあります。
✔内部環境
そごう・西武の100%子会社として、長年培ったブランド力と商品開発力を備えています。近年はデジタルシフトを鮮明にしており、LINEギフトや大手ECモールへの積極出店、カタログレスな「e.ごっつお便」の拡充など、市場環境の変化に即応したチャネル再構築を進めています。組織面においてもISO27001認証に裏付けられた高い管理体制を有しており、品質と情報の双方で信頼性を担保しています。当期純損失の計上は、デジタル化に伴うシステム投資や販売促進費、資材費高騰の影響を一部受けているものと推測されます。
✔安全性分析
第25期の貸借対照表を見ると、資産合計2,288百万円に対して純資産合計が1,292百万円となっており、自己資本比率は約56.5%と極めて健全な財務体質を維持しています。負債合計は995百万円であり、その大半が流動負債(987百万円)ですが、流動資産が1,220百万円存在するため短期的な支払い能力にも懸念は見当たりません。何より過去の利益積立である利益剰余金が1,282百万円と手厚く蓄積されており、単年度の当期純損失42百万円を十分に吸収できる圧倒的な資本の厚みを有しているため、財務的な安全性は極めて高い状態と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
西武・そごうグループの100%子会社としての高いブランド信用力と、30年以上にわたり培ってきた「百貨店クオリティ」の厳選された食品バイヤーネットワークが同社の最大の強みです。長年の利益蓄積による自己資本比率約56.5%という強固な財務基盤に加え、ISO27001に基づく高度な情報管理体制を備えています。さらに、紙カタログとデジタルギフトカードの両ラインナップを有し、多角的なECモールへの展開を完了しているマーケティング基盤も競合に対する大きな優位性となっています。
✔弱み (Weaknesses)
カタログギフト事業の特性上、紙冊子の印刷代、製本コスト、カタログ発送にかかる物流費用などの固定的なコスト構造を抱えている点が挙げられます。また、親会社の顧客層である高価格帯志向の既存層に依存する部分が残っており、デジタルギフト領域における若年層の顧客獲得単価が高くなりやすい課題が存在します。さらに、食品専門に特化しているため、総合カタログギフト企業と比較してギフト用途の選択肢が限定される側面もあります。
✔機会 (Opportunities)
ソーシャルギフト市場やLINEなどを活用したカジュアルギフト需要の急速な拡大は、同社のデジタル戦略にとって大きな追い風です。また、地方創生や「ふるさと再発見」をテーマとした地域の名品・特産品に対する消費者の関心が高まっており、独自のバイヤー網を活かした高付加価値グルメの開発機会が広がっています。企業の福利厚生や周年事業、ポイント交換ノベルティといったBtoB向けデジタルギフト需要を取り込む機会も豊富に存在します。
✔脅威 (Threats)
配送費や梱包資材の継続的な上昇、ならびに紙資源・印刷原価の高騰が仕入原価や営業利益率を圧迫する直接的なリスクとして存在します。また、デジタルギフト分野におけるITベンチャーや異業種からの新規参入が相次いでおり、既存のカタログギフトメーカーとの間での価格競争や提携販路の獲得合戦が激化する懸念があります。これらに加え、世界的なインフレーションや円安に伴う食品原材料価格の高騰が掲載商品の調達コストを押し上げ、利益率の下押し圧力となる脅威が存在します。
【今後の戦略として想像すること】
✔短期的戦略
足元の資材費や配送費の高騰、仕入価格の上昇に対応するため、紙のカタログからWeb申込完結型のデジタルギフト「e.ごっつお便」への導線を一層強化し、印刷代や配送費などの固定的な発行コストを大幅に削減して粗利益率の改善を図ることが有効であると考えます。具体的には、LINEギフトや楽天市場、Yahoo!ショッピング、Amazonといった各種ECモールにおけるプロモーション施策を重点的に展開し、急速に伸びている若い世代のカジュアルギフト需要を効率的に取り込むことが期待されます。同時に、掲載商品の調達ルートや原価率、さらには配送条件の徹底的な見直しと最適化を進めることで、当期純利益の早期黒字転換を達成することが重要であると考えます。
✔中長期的戦略
強固な財務基盤と長年培ってきた高いバイヤー調達力を最大限に活かし、単なるカタログギフトの企画・販売にとどまらないオリジナルブランド商品や限定D2Cグルメの開発をさらに拡大していくことが重要と考えます。全国の産地や優秀な生産者とのパートナーシップを深め、同社のチャネルでしか手に入らない希少価値の高い独自コンテンツを拡充することで、他社サービスとの差別化を盤石にすることが期待されます。また、個人向け贈答需要のみならず、企業の周年記念や販促キャンペーン、さらには福利厚生市場に向けたBtoBデジタルソリューションとしてのギフト事業を第二の収益の柱へ育てることで、外部環境の変化に左右されにくい持続可能な高収益構造への転換を中長期的に推し進めていくことが重要であると考えます。
【まとめ】
今回の第25期決算において、同社は42百万円の当期純損失を計上したものの、自己資本比率約56.5%、利益剰余金1,282百万円という極めて健全で盤石な財務基盤を維持していることが確認できました。30年以上の伝統を誇る百貨店クオリティの「ごっつお便」ブランドと、多様なECチャネルおよび「e.ごっつお便」へのデジタル対応力が最大の強みであり、拡大するソーシャルギフト需要を捕捉する好機を迎えています。一方で、資材・配送コストの高騰や紙からデジタルへの移行スピードといった課題も存在します。今後は、デジタルギフトの推進と独自グルメコンテンツの強化を両立させ、確実な黒字化と持続的成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社ごっつお便
所在地: 東京都千代田区麹町2丁目4番地 麹町八幡ビル5階
代表者: 代表取締役社長 懸 浩史
設立: 2000年2月
資本金: 10百万円
事業内容: 各種ギフト券の企画・販売・運営・システム受託、食料品および酒類の販売・卸
株主: 株式会社そごう・西武(100%)
