私たちが日常的に利用する建物や社会インフラ。その裏側には、過酷な現場を支える多様な建築資材と、それらを必要な時に必要な場所へ迅速に届ける専門商社の存在が欠かせません。今回は、防水材やシーリング材を中心に幅広い建築資材を取り扱い、関東圏で圧倒的な自社物流ネットワークを構築している野口興産株式会社の第53期決算を深掘りしていきましょう。長年の信頼と実績を持つ同社が、現在の経営環境の中でどのような事業を展開し、未来に向けてどのような価値を提供しているのかを探ります。
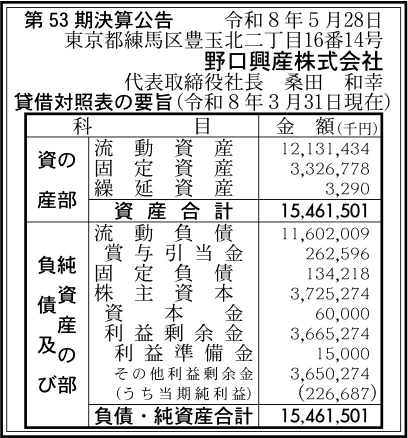
【決算ハイライト(第53期)】
| 資産合計 | 15,462百万円 (約154.6億円) |
|---|---|
| 負債合計 | 11,736百万円 (約117.4億円) |
| 純資産合計 | 3,725百万円 (約37.3億円) |
| 当期純利益 | 227百万円 (約2.3億円) |
| 自己資本比率 | 約24.1% |
【ひとこと】
野口興産株式会社の第53期決算は、当期純利益227百万円という結果となりました。創業から半世紀以上を経て、売上高307億円という大規模な事業を展開しつつ、しっかりと最終利益を確保している点が注目されます。自己資本比率も約24.1%と一定の水準を維持しており、建築・土木資材の専門商社として、自社物流網を活かした堅実な経営基盤が伺えます。関東を中心とした強固なネットワークが収益力の源泉となっていると言えそうです。
【企業概要】
企業名: 野口興産株式会社
設立: 昭和48年6月
事業内容: 建築・土木資材卸売業。防水材・シーリング材をはじめとする1万アイテムを超える建築資材の販売から、建材加工、自社物流網による配送、産業廃棄物の収集運搬まで、建築・土木周辺領域を幅広くサポート。
https://www.noguchi-kousan.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建築資材販売事業
防水材やシーリング材、外壁材をはじめとして、1万アイテムを超える建築資材を幅広く取り揃え、顧客に提供している同社の中核事業です。300社以上にのぼる仕入先との強固なパートナーシップを活かし、顧客が求める現場の条件や工法に合わせた最適な商品を提案できることが大きな強みとなっています。また、オンライン注文サービス「ものいち」を展開することで、EC事業を通じた顧客接点の拡大と利便性の向上にも注力しており、必要な商品を必要な量だけ迅速に届ける体制を整えています。
✔内装材販売及び建材加工事業
単なる資材の販売にとどまらず、内装材から色見本帳まで多様な製品の加工に対応している事業です。原反から現場で必要なサイズや分量にあわせた加工に柔軟に応じることで、施工店や職人が現場で行う手間を省き、作業の効率化や工期短縮に大きく貢献しています。顧客の細やかなニーズに対応するこの加工機能は、他社にはない高い付加価値を提供しており、顧客からの信頼獲得に直結する重要な役割を果たしていると考えます。
✔物流事業および倉庫事業
長年の倉庫物流のノウハウを生かし、東京、埼玉、神奈川、千葉などに自社物流センターを構え、関東圏を中心とした独自の物流ネットワークを構築しています。自社で商品在庫を保有し、1日2便体制で商品をお届けすることで、「前日夕方までの注文を翌日朝いちばんに現場へ」といったきめ細やかなデリバリーサービスを実現しています。顧客からお預かりした商品を厳重な管理のもとで保管する機能も備えており、機動力の高い物流インフラが同社の競争優位性を支える中核基盤となっています。
✔工事・施工法普及事業および土木建材事業
現場作業の負荷軽減や環境改善を目的とした、新しい施工技術や施工法の提案を行っています。長年多くのメーカーと取引する中で蓄積された新製品や新工法の情報を積極的に発信し、現場施工の省力化や効率化を推進することで、施工店の労務負担軽減に貢献しています。同時に、トンネル工事や橋脚工事など、公共事業の工事現場で活用される土木建材の提供も行っており、建築分野だけでなく土木分野においても幅広くソリューションを提供しています。
✔その他の事業や特徴
上記の事業に加え、廃棄資材などの産業廃棄物を回収・運搬する事業も展開しています。これにより、資材の供給から廃棄物の適切な処理までを一気通貫でサポートし、環境負荷の少ない建築・土木現場の実現に貢献しています。また、老朽化した建築物のリフォームやリニューアルのニーズに応えるべく、建物の状況の調査・診断なども行っており、建築・土木の周辺領域を包括的にカバーすることで、顧客のあらゆる課題に対応できる総合的な提案力が同社の最大の独自性です。
【財務状況等から見る経営環境】
✔外部環境
建設業界全体の外部環境としては、都市再開発やインフラの老朽化対策、そして防災・減災に向けた公共事業の底堅い需要が存在しており、建築・土木資材のニーズは中長期的に安定して推移していると言える状況です。一方で、少子高齢化に伴う深刻な職人不足や、物流業界における「2024年問題」に代表されるドライバー不足など、サプライチェーン全体に関わる構造的な課題も顕在化しています。さらに、地政学的な要因や円安の影響により、様々な建築資材の仕入れ価格が上昇傾向にあり、コスト管理が非常に難しい局面を迎えています。このような環境下において、いかにして適正な価格転嫁を進めつつ、顧客に対して他社にはない独自の付加価値を提供し続けられるかが、専門商社にとって重要なテーマとなっていると考えます。
✔内部環境
同社は創業以来半世紀以上にわたり、防水材・シーリング材を中心とした専門商社として強固な事業基盤を築き上げてきました。売上高307億円、従業員数274名という規模を誇り、300社以上の仕入先とのネットワークと1万アイテムを超える豊富な取扱商品群を有していることは、企業としての非常に大きな財産です。特に、関東圏に複数の物流センターを配置し、自社で在庫を管理しながら1日2便体制で配送を行う独自の物流インフラは、同業他社に対する強力な参入障壁として機能しています。また、近年では大阪や福岡への営業所開設による全国展開の足掛かりを築く一方で、令和7年には複数の支店を営業部と業務部に分割・再編し、新会社の設立や会社分割を実施するなど、組織体制の強化と経営の効率化に向けた積極的な動きを見せており、環境変化に柔軟に対応できる優れた組織能力を備えていると推測されます。
✔安全性分析
第53期の貸借対照表を分析すると、資産合計15,462百万円に対し、負債合計が11,736百万円、純資産合計が3,725百万円となっており、自己資本比率は約24.1%となっています。多種多様な資材を取り扱う卸売業という業態の性質上、売掛金や商品在庫といった流動資産の割合が必然的に高くなる傾向にあり、それに伴って買掛金などの流動負債も相応の規模となるため、自己資本比率は一般的にこの程度の水準に落ち着くことが多いと考えます。当期純利益227百万円を計上し、安定して利益剰余金を積み上げていることからも、財務的な健全性は一定のレベルをしっかりと保っていると評価できます。強固な事業基盤から生み出されるキャッシュフローによって、今後のさらなる事業拡大や新たな設備投資、そして組織再編に耐えうる柔軟な財務体質を維持していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
創業から半世紀以上にわたり培ってきた実績と信頼に基づく、300社以上にのぼる仕入先との提携による圧倒的な商品ラインナップが同社の最大の強みであると考えます。防水材やシーリング材といった専門性の高い領域から、内装材、土木建材まで1万アイテムを超える資材を幅広くカバーしていることで、顧客のあらゆるニーズにワンストップで応えることが可能です。さらに、東京、埼玉、神奈川、千葉などに自社物流センターを配置し、関東圏を中心とした独自の物流ネットワークを保有していることは、他社との明確な差別化要因となっています。自社で在庫を持ち、1日2便という機動力の高い配送体制を実現していることで、顧客の「今すぐ欲しい」という要望に迅速に応え、現場の作業を止めることなく支援できる高いサービスレベルを維持しています。
✔弱み (Weaknesses)
自社で大規模な物流センターを多数保有し、充実した配送体制を自前で維持するためには、物流施設の維持管理費や車両の減価償却費、そして多くの配送スタッフの人件費などの固定費が相対的に重くなる傾向があると考えます。昨今の物流業界における深刻な人手不足や、労働環境改善に伴う人件費の上昇、さらには燃料費の高騰といった全般的なコスト上昇圧力は、同社の収益性を直接的に圧迫する要因になり得ます。そのため、きめ細やかな自社物流という最大の強みを維持しつつも、配送ルートの最適化や拠点運営の効率化、データに基づいた在庫管理の精度向上など、多角的な視点からコストコントロールの手法を継続的に模索し改善を続けていかなければならない点が、事業運営上の課題として挙げられるでしょう。
✔機会 (Opportunities)
国内の建設市場においては、高度経済成長期に建設されたインフラや建物の老朽化が進行しており、それらのリフォームやリニューアル、修繕に向けた需要は今後中長期的に安定して拡大が見込まれています。これは、防水材や補修材、外壁塗装材などに強い基盤を持つ同社にとって極めて大きなビジネスチャンスであると考えます。また、建設現場における働き方改革や深刻な職人不足を背景に、施工の省力化や工期短縮に直接的に寄与する新素材・新工法への関心が急速に高まっています。同社が持つ幅広い情報ネットワークを活用し、こうした高付加価値な商材や技術の普及を業界に先駆けて先導することで、単なる資材供給の枠を超えたソリューションプロバイダーとしての地位をより強固なものにできる可能性が大きく広がっています。
✔脅威 (Threats)
建設業界全体が直面している慢性的な職人不足と技術者の高齢化は、主要な顧客である施工店や建設会社の経営体力を奪い、結果として同社への全体的な発注量の減少や、よりシビアな価格交渉を招く恐れがあります。また、地政学的リスクや円安の影響により、様々な原材料や建築資材の仕入れ価格が高止まりする状況が続く中で、適切な価格転嫁が市場に受け入れられなければ、直接的に利益率の低下を招くことになります。さらに、社会全体のデジタル化の波に伴い、大手ECサイトや異業種のプラットフォーマーなどが建築資材のBtoB領域に本格参入してくることで、既存の商流が根本から変化し、これまでの競争環境が一段と激化するリスクも常に考慮しておく必要があると推測します。
【今後の戦略として想像すること】
✔短期的戦略
まずは足元の利益率を確実に維持・向上させるため、仕入れ価格の変動に応じた適切な販売価格の見直しと価格転嫁を、顧客との密な対話を通じて丁寧に進めていくことが極めて重要であると考えます。同時に、自社物流ネットワークの効率性をさらに高めるため、過去の販売データや需要予測に基づいた在庫管理の最適化、ならびに配送ルートの抜本的な見直しを行い、物流コストの抑制に努めることが有効でしょう。また、オンライン注文サービス「ものいち」の機能拡充と業界内での認知度向上を図り、顧客の注文業務の負担を軽減するとともに、ECチャネルを通じた新規顧客の獲得や小口需要の取り込みを一層強化していくことが、短期的な売上拡大に直結する戦略になると推測します。
✔中長期的戦略
中長期的には、建設業界全体が抱える「人手不足」と「環境対応」という二大課題に対する独自のソリューションの提供が成長の柱になると考えます。現場の省力化を実現する画期的な新工法や、プレカットなどの建材加工サービスの拡充をさらに進め、施工店にとってなくてはならない戦略的パートナーとしての立ち位置を確立することが求められます。さらに、令和7年の組織再編や新会社設立に見られるように、より専門性を高め、柔軟かつ迅速な経営判断ができる体制を整えることで、新たな事業領域への進出やM&Aを通じた業容拡大も視野に入ってくるでしょう。環境負荷の少ないエコ資材の積極的な提案や産業廃棄物のリサイクル事業の強化など、サステナビリティを意識した経営を深く推進していくことが、社会的な信頼の獲得と持続的な企業価値の向上に繋がっていくと考えます。
【まとめ】
今回の決算数値から、同社は安定した収益基盤を持ち、売上高307億円という大規模な事業を展開する中で堅実に最終利益を創出していることが伺えます。そのため、長年培ってきた300社以上の仕入先との強固なネットワークや、関東圏を緻密に網羅する機動力の高い自社物流網が、同社の競争力を支える最大の強みとして機能していると言えます。一方で、全社的な物流コストの増加や建設業界全体の慢性的な人手不足といった外部環境の厳しさに対しては、引き続き柔軟かつ戦略的な対応が求められる局面でもあります。今後は、既存の強固な物流インフラを効率的に運用しつつも、DXを通じた顧客利便性の向上や、現場の省力化に寄与する新工法の提案など、時代のニーズに合わせた新たな付加価値を絶えず提供し続けることが、同社の持続的な成長を牽引する鍵になると考えています。
【企業情報】
企業名: 野口興産株式会社
所在地: 東京都練馬区豊玉北二丁目16番14号
代表者: 代表取締役社長 桑田 和幸
設立: 昭和48年6月
資本金: 6,000万円
事業内容: 建築・土木資材卸売業(シーリング材・塗膜防水材・シート防水材・注入・止水材・外壁塗装材・内装材・土木建設資材・耐震補強資材・屋上緑化材料・施工具副資材)
