金融取引やクレジット市場の急拡大に伴い、不良債権の適正な管理回収と流動化を支える「サービサー(債権回収会社)」の社会的役割はますます大きくなっています。今回は、業界屈指の信頼を誇る大手信販会社ジャックスグループの一翼、ジャックス債権回収サービス株式会社の最新決算を分析します。自己資本比率約92%という驚異的な財務健全性と、営業利益率45%を叩き出す超高効率な収益モデルの全貌を深く探っていきましょう。
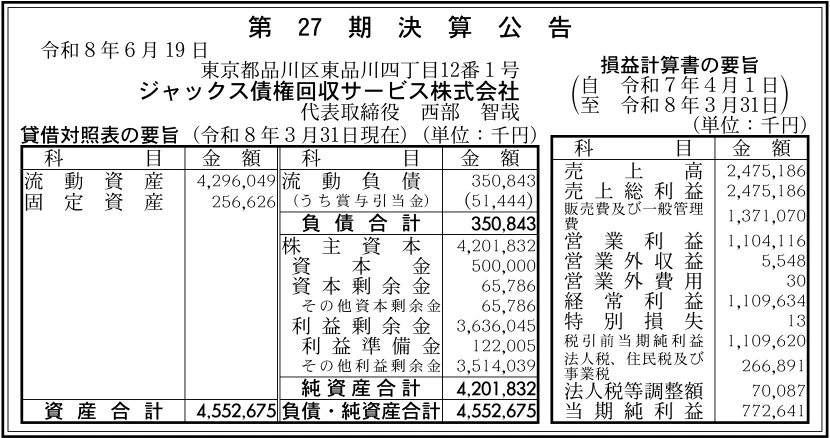
【決算ハイライト(第27期)】
| 資産合計 | 4,553百万円 (約45.5億円) |
|---|---|
| 負債合計 | 351百万円 (約3.5億円) |
| 純資産合計 | 4,202百万円 (約42.0億円) |
| 当期純利益 | 773百万円 (約7.7億円) |
| 自己資本比率 | 約92% |
【ひとこと】
今回の第27期決算数値は、当期純利益が773百万円、自己資本比率が約92%と、驚異的な財務健全性と安定した収益力を両立していることが分かります。親会社である株式会社ジャックスの強固な基盤とシナジーを活かし、グループ内債権を中心とした管理回収業務が非常に効率的かつ堅実に運営されている結果と言えます。無借金経営に近いこの極めて強固な財務体質は、サービサー業界の中でも群を抜く信頼性の証です。
【企業概要】
企業名: ジャックス債権回収サービス株式会社
設立: 1999年6月25日
事業内容: 「債権管理回収業に関する特別措置法(サービサー法)」に基づく法務大臣の営業許可を得た債権回収会社(サービサー)です。親会社である株式会社ジャックスの全額出資のもと、特定金銭債権の回収受託、譲受、およびバックアップサービサー業務を展開しています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔債権回収受託業務
提携する金融機関やグループ会社が有する延滞債権の督促から回収までを一手に引き受ける事業です。専門的な回収ノウハウと、徹底したコンプライアンス遵守に基づき、電話や書面を通じた誠実なアプローチを行います。さらに、貸倒償却に関連する法的な手続きや回収プロセスの完結、償却管理に至るまで、債権のライフサイクル全般を総合的に支援します。顧客企業にとっては、多大かつ繊細なコストを要する債権管理業務をアウトソーシングできるため、本業へのリソース集中を可能にする極めて価値の高いサービスとして認知されています。
✔債権譲受(買取)業務
顧客企業が保有する特定金銭債権の価値を厳密に評価し、同社が直接買い取る(譲り受ける)事業です。債権を買い取った後は、自社の責任とノウハウにおいて管理および回収を進めます。これにより、債権の売り手となる金融機関やクレジット会社は、回収リスクを早期に切り離すことができるとともに、帳簿上の不良債権を即座に資金化し、財務内容の改善を図るメリットを享受できます。同社の精緻な債権評価力と安定した資金力が強固な土台となって機能しています。
✔バックアップサービサー業務
債権の証券化や流動化といった高度な金融スキームにおいて、主たるサービサーが機能停止などの不測の事態に陥った際、即座に代わって債権の管理回収業務を引き継ぐバックアップ体制を提供するサービスです。信託銀行や特別目的会社(SPV)などからの委託により、日頃からデータの連携や運用の準備を行い、万が一の有事には迅速に督促や入金案内業務を代行します。金融市場における取引の安全性と継続性を保証するための、セーフティネットとして不可欠な極めて専門性の高い役割です。
✔ジャックスグループとの強力なシナジー
同社の特徴は、東証プライム市場に上場し、国内屈指の規模を誇る信販・クレジット会社である株式会社ジャックスの100%子会社として機能している点です。グループが日常的に組成する膨大なオートローンやショッピングクレジット、クレジットカード債権などの特定金銭債権を熟知しており、ジャックスグループのノウハウをフルに活用した効率的な管理回収プロセスが強みです。これによって、グループ全体の与信ポートフォリオの健全化に貢献し、強固なリレーションを基盤とした無駄のない事業運営を実現しています。
【財務状況等から見る経営環境】
✔外部環境
債権回収会社(サービサー)を取り巻く外部環境は、経済の成熟化や多様な金融サービスの登場により、絶えず変化しています。特に消費者クレジット市場や個人ローン、リースといったノンバンク金融の多様化は、回収対象となる特定金銭債権の質的な変化をもたらしています。一方で、サービサーの役割を規定する「サービサー法」により、法務大臣の厳しい監督下での営業が義務付けられており、コンプライアンス管理や暴力団等反社会的勢力の徹底排除は、絶対的な前提条件として存在し続けています。情報漏洩リスクへの対応や、個人データの厳格な取り扱いといった管理コストの高まりもあり、参入障壁が高く、かつ適正な運営を維持するためのコストが重みを増す構造的な環境にあります。
✔内部環境
強大なジャックスグループの信用力と資本力を背景に、圧倒的な信頼性と強固な財務体質を保持していることが内部環境の最大の特色です。役員陣に常任の弁護士を配置し、内部統制システムを高度に機能させており、法令遵守体制には万全を期しています。さらに、売上高2,475百万円に対して営業利益1,104百万円を記録している点は、サービサーとしての高効率な管理システムや自動化された督促プロセスの構築が、無駄のないコスト構造を実現している結果と言えます。グループ全体の特定金銭債権を主たるターゲットに置くことで、過剰な広告宣伝費や外部調達コストを最小限に抑え、高い利益率を恒常的に生み出せる体制を確立しています。
✔安全性分析
財務の安全性を示す各種の指標を分析すると、同社の健全性は異次元のレベルに達していることが確認できます。総資産4,553百万円に対し、自己資本である純資産合計は4,202百万円を数え、その結果として自己資本比率は約92%と、一般的な企業では類を見ない高水準をマークしています。流動負債はわずか351百万円に抑えられており、短期的な支払能力を示す流動比率は1,000%を大きく超えています。これは、事業資金や回収資金を自社保有の潤沢な純資産(主に利益剰余金3,636百万円)で賄っている無借金に近い財務構造であることを示しており、金利上昇や急激な経済変動などのいかなる環境ストレスに対しても、極めて高い抵抗力と財務的安定性を誇っていると解釈されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ジャックスグループ100%出資のサービサーとして、圧倒的なブランド認知と、グループに蓄積された膨大な与信・回収ノウハウを共有している点です。これにより、営業活動に頼ることなく、高品質な債権の受託や買い取りが安定的かつ継続的に可能となっています。また、自己資本比率約92%という驚異的に強固なバランスシートは、金融機関や債権流動化スキームの委託元に対して、長期的に絶対的な安心感と信頼を提供する、他社には真似できない大きな無形資産となっています。
✔弱み (Weaknesses)
特定金銭債権の管理および回収業務という、専門性の高い特化型ビジネスモデルであるため、市場の急激な変化に対して業績が連動しやすい点です。さらに、ホームページ等に記載がある通り、現在はグループ会社以外の新規提携受託や買取業務の一部を停止している傾向にあります。これはグループシナジーに特化しているという安心感の裏返しとして、グループ外の一般市場に向けた自発的な新規案件の開拓が限定的であり、自社単独での大きな規模拡大や多角化の追求が制限されている構造があります。
✔機会 (Opportunities)
デジタル技術の急速な進展により、新たなFinTechサービスや多様な決済スキームが日々創出されており、これに伴う新たな金銭債権の発生が将来的な回収・流動化ニーズを引き出す余地がある点です。また、金融商品や資産流動化スキームの複雑化に伴い、バックアップサービサーとしての存在感がますます高まっています。強固な財務体質と大手信販系の信頼感は、こうした複雑な証券化案件や信託スキームにおいて選ばれやすい立場にあり、受託拡大の好機となります。
✔脅威 (Threats)
金融規制やコンプライアンス要件、および個人情報保護法の強化に伴うシステム対応やセキュリティ維持費用の増大です。また、サービサーに対する社会的な視線は常に厳しく、万が一のオペレーションミスや個人情報の管理に不備が生じた場合には、グループ全体の信頼に重大なダメージを与えるという、高難度のコンプライアンス維持リスクを負い続ける必要があります。少子高齢化に伴う労働人口減少による、優秀な回収実務者の採用難も潜在的なリスクです。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の極めて高い収益力を支えている効率的なオペレーションに磨きをかけ、ジャックスグループ全体のクレジットおよびオートローンの初期・中期延滞債権の回収受託業務を確実、かつ迅速に実行していくことが極めて有効であると考えます。具体的には、最新のAI技術やチャットボット、SMS通知を用いたデジタルチャネルによる督促を拡充し、オペレーターの工数を削減しつつも、回収率を向上させるアプローチが重要です。また、高度なコンプライアンス研修を徹底し、個人情報の漏洩や法規制の抵触リスクを極小化する管理体制の継続的な見直しを行うことが、強みである圧倒的な信用力を強固にするために必要と推測します。
✔中長期的戦略
長期的には、流動化市場における存在感を強化するため、バックアップサービサー業務の営業範囲をさらに広げ、外部の信託銀行やSPV(特別目的会社)が手掛ける証券化案件を戦略的に受注していくことが有効であると考えます。この戦略は、自己資本比率約92%という業界最高峰の安全性と、長年にわたって蓄積された管理実績が、何よりも説得力のある競合優位性となります。また、将来的な業務展開として、グループ内のリソースのみならず、一部の特定領域においてグループ外からの再生債権や特定の少額クレジット債権の買い取り業務を段階的に再開し、安定した金流ポートフォリオを主体的に形成していくことが持続的な事業成長を支えると考えます。
【まとめ】
今回の決算数値から言える全体的な評価として、同社は売上高2,475百万円に対し当期純利益773百万円という傑出した高収益を計上しつつ、自己資本比率を約92%まで高めており、驚異的な財務健全性と安定性を兼ね備えた極めて模範的な経営が行われている実態が浮き彫りになりました。ジャックスグループが有する強固なリソースと、サービサーとしての確固たるコンプライアンス管理能力は最大の強みであり、金融取引が高度化・複雑化する現代において、バックアップサービサーの需要拡大などの新たな機会を確実に捉える優位な立場にあります。一方で、現在はグループ内取引への特化による外部の新規開拓余地の制限や、規制維持コストの上昇といった課題も存在します。そのため、今後は強固な財務体質と圧倒的な信頼感を武器に、証券化や流動化関連のバックアップサービサー受託を戦略的に強化することで、リスクを最小限に抑えつつ、中長期的に付加価値の高いサービスを提供して持続的成長を維持していくことが有効であると考えています。
【企業情報】
企業名: ジャックス債権回収サービス株式会社
所在地: 東京都品川区東品川四丁目12番1号 品川シーサイドサウスタワー17階
代表者: 代表取締役 西部 智哉
設立: 1999年6月25日
資本金: 500百万円
事業内容: 債権回収受託業務、債権譲受(買取)業務、バックアップサービサー業務など、特定金銭債権のトータル管理回収サービスを展開。
株主: 株式会社ジャックス(100%)
