私たちの生命と健康を支える医薬品。それらが「必要な時に、必要な場所へ」確実に届く当たり前の日常は、巨大で精密な物流インフラによって守られています。今回は、国内最大級の医薬品卸売企業であるアルフレッサ株式会社の最新決算を読み解きます。1兆円を超える巨大な資産規模を持つ同社が、厳しい経営環境の中でどのような戦略を描いているのか、客観的な数値と事業内容から深掘りしていきましょう。
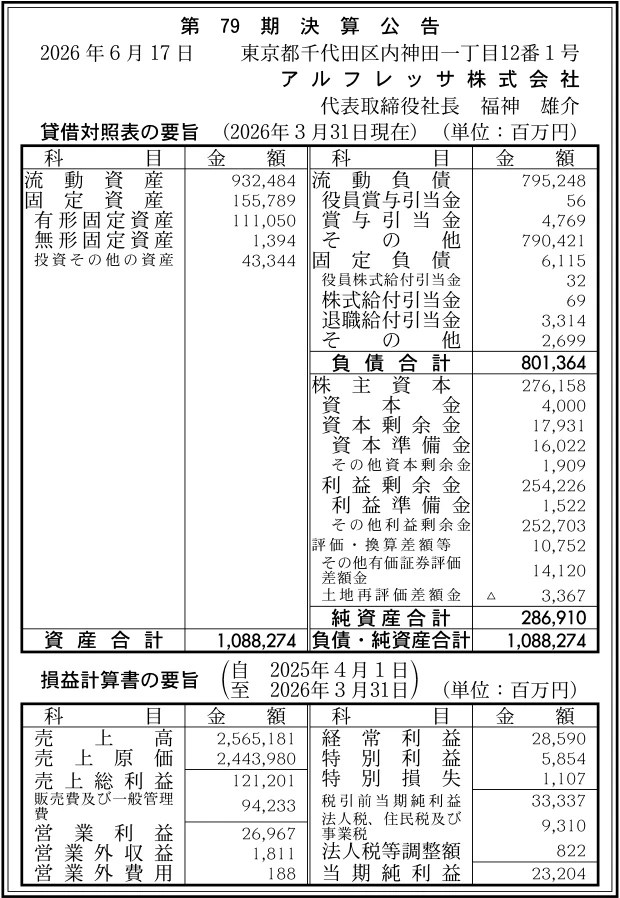
【決算ハイライト(第79期)】
| 資産合計 | 1,088,274百万円 (約10,882.7億円) |
|---|---|
| 負債合計 | 801,364百万円 (約8,013.6億円) |
| 純資産合計 | 286,910百万円 (約2,869.1億円) |
| 当期純利益 | 23,204百万円 (約232.0億円) |
| 自己資本比率 | 約26.4% |
【ひとこと】
アルフレッサ株式会社の第79期決算は、当期純利益が23,204百万円となり、安定した収益力を示しています。総資産も1兆円を超えており、社会インフラとしての医薬品卸売事業の規模の大きさが窺えます。自己資本比率は約26.4%と一定の水準を保っており、今後の再生医療分野等への投資余力も十分に備えていると言える状況です。
【企業概要】
企業名: アルフレッサ株式会社
設立: 2004年
事業内容: 医療用医薬品、医療機器、医療用検査試薬、一般用医薬品等の卸売販売および医療機関の開業・開局支援
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔医療用医薬品等卸売事業
全国の物流センターと医薬品センターを通じて、病院や診療所、調剤薬局などに医療用医薬品や医療機器、検査試薬を届ける中核事業です。医薬品の適正流通(GDP)ガイドラインに準拠した厳格な品質管理体制のもと、安心・安全な医薬品流通という社会インフラを支えています。
✔開業支援
新規に診療所を開業する医師向けに、基本構想の整理から開業場所の選定、事業計画書の作成、医療機器の選定からスタッフ募集までをトータルでサポートしています。専門会社と連携し、経営の安定化を見据えた専門的なコンサルティングを提供しています。
✔開局支援
新規に薬局を開設する方々に対して、基本構想の策定から設備・機器の選定、さらには医薬品の調達までを多角的に支援しています。開業支援と同様に、立ち上げ時の煩雑な業務を一手に引き受けることで、顧客との強固な信頼関係を構築しています。
✔その他の事業や特徴
同社の強みは、有事の際にも医薬品の安定供給を維持する強固なBCP(事業継続計画)体制にあります。また、次世代医療を見据え、厳密な温度管理やトレーサビリティが求められる「再生医療等製品」のトータルサプライチェーンサービスの構築にもいち早く取り組んでいます。
【財務状況等から見る経営環境】
✔外部環境
国内の医療産業は、高齢化の進展に伴い安定した需要が見込まれる一方で、社会保障費抑制に向けた毎年の薬価改定により、医薬品卸売業を取り巻く収益環境は厳しさを増しています。さらに、昨今の原油価格の高騰や深刻なドライバー不足に起因する物流費の上昇は、全国に配送網を巡らせる同社にとって無視できない外部要因となっています。
✔内部環境
同社は全国各地に高度なロジスティクス機能を持つ物流センターを配置しており、大規模な設備投資とそれを維持するための固定費を継続的に負担しています。一方で、MS(マーケティングスペシャリスト)と呼ばれる専門知識を持った営業担当者が、医療機関に対して単なる物品販売を超えた価値提供を行っており、これが競合他社との差別化要因となっています。
✔安全性分析
総資産1,088,274百万円に対して、自己資本比率は約26.4%となっており、卸売業という多額の流動資産(売掛金や商品在庫など)を抱えやすい業態の特性を考慮すれば、標準的な財務の安全性を確保していると推測されます。また、手元の純資産規模も約2,869億円と厚く、有事の際の事業継続や中長期的な成長に向けた設備投資に耐えうる強固な財務基盤を有しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
日本全国を網羅する高度な物流機能と、厳密な品質管理体制を有していることが最大の強みです。加えて、MSによる専門的な情報提供や、開業・開局支援といった付加価値の高いソリューションを提供することで、医療機関との間に深く強固なリレーションを構築していることが収益の安定につながっています。
✔弱み (Weaknesses)
医薬品卸売事業への売上依存度が高く、国の医療保険制度や薬価改定の影響を直接的に受けやすい事業構造であると言えます。また、広範な物流ネットワークを維持するためには莫大な固定費がかかり、近年の人件費やエネルギーコストの高騰が利益率を圧迫しやすい側面を持っています。
✔機会 (Opportunities)
高齢化社会のさらなる進展により、医療や介護に対する根本的な需要は継続して拡大していくことが見込まれます。さらに、遺伝子治療や再生医療といった新たなモダリティ(治療手段)の実用化が進んでおり、これらの高度な輸送・保管ノウハウを要する製品群に対応するサプライチェーンを構築することが、今後の大きな成長エンジンになると考えられます。
✔脅威 (Threats)
医療費抑制策の一環として実施される毎年の薬価改定により、医薬品市場全体の成長が鈍化するリスクが常につきまといます。加えて、大規模な自然災害や未知のパンデミック発生時において、社会インフラとして事業を継続することへの要求水準が一段と高まっており、これらに対応するBCP体制の維持コストも増大する傾向にあります。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的戦略としては、既存の医薬品卸売事業における物流の効率化とコストコントロールの徹底が最も重要になると考えます。昨今の深刻な物流費や人件費の高騰に対応するため、配送ルートのデジタル最適化や、AIを活用した在庫管理の高度化が急務となります。同時に、開業支援や開局支援といったコンサルティング要素の強いソリューション提案を強化することで、地域の医療機関との関係性をより深め、価格競争に巻き込まれない安定した収益基盤を維持していくことが有効であると考えます。
✔中長期的戦略
中長期的には、従来の卸売事業にとどまらない事業の多角化と、次世代の医療インフラへの積極的な投資が不可欠になると推測します。特に、同社が現在注力している再生医療分野におけるトータルサプライチェーンサービスの構築は、競合他社に対する大きな優位性となり、将来の重要な成長ドライバーとなる可能性を秘めています。さらに、環境に配慮したサステナブルな物流網の構築や、医療DXの推進をサポートする新たな情報サービスの提供を展開することで、社会インフラ企業としての企業価値を一段と高めていくことが期待されます。
【まとめ】
今回の決算数値からは、1兆円を超える総資産と23,204百万円の当期純利益を計上しており、日本の医療インフラを支える同社の強固な経営基盤が確認できます。同社は、全国規模の高度な物流機能と専門的な顧客サポート力を最大の強みとしており、再生医療分野などの新たな成長機会にも恵まれています。一方で、毎年の薬価改定による利益圧迫や、深刻化する物流コストの上昇といった課題にも直面している側面があります。そのため今後は、既存事業の効率化を推進しつつ、次世代の医療ニーズを見据えた付加価値の高いサービス領域へと戦略的に投資を拡大していくと考えます。
【企業情報】
企業名: アルフレッサ株式会社
所在地: 〒101-8512 東京都千代田区神田美土代町7番地
代表者: 代表取締役社長 福神 雄介
設立: 2004年10月1日
資本金: 4,000百万円
事業内容: 医療用医薬品、医療機器、医療用検査試薬、介護用品、健康食品、一般用医薬品等の卸売販売
株主: アルフレッサ ホールディングス株式会社
