今回は、宮城県仙台市に本社を置き、東北エリア全域で製造業の生産性向上や社会インフラの発展を支える東武機器株式会社の第51期決算について見ていきます。計測制御機器の販売と電気計装工事の設計・施工を融合させた「エンジニアリング商社」として独自の地位を築く同社ですが、直近の業績や財務の健全性はどのような状況にあるのでしょうか。公表された最新の貸借対照表の要旨をもとに、その優れた経営基盤と今後の持続的な戦略について深掘りしていきましょう。
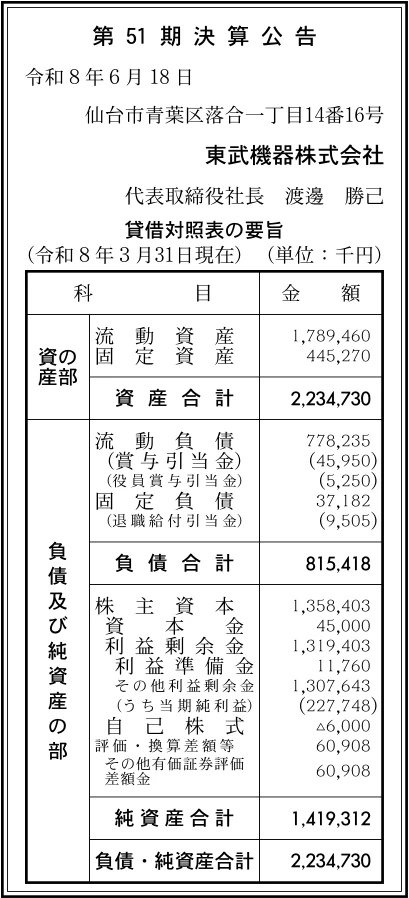
【決算ハイライト(第51期)】
| 資産合計 | 2,235百万円 (約22.3億円) |
|---|---|
| 負債合計 | 815百万円 (約8.2億円) |
| 純資産合計 | 1,419百万円 (約14.2億円) |
| 当期純利益 | 228百万円 (約2.3億円) |
| 自己資本比率 | 約64% |
【ひとこと】
宮城県仙台市に本社を置く東武機器株式会社の第51期決算は、自己資本比率が約64%という非常に高い水準を記録しており、財務の健全性が非常に強固であることが見て取れます。また、当期純利益として228百万円を確実に計上しており、地域経済の発展に貢献するエンジニアリング商社として堅実な事業運営がなされていると言える状況です。外部負債に過度に依存しないクリーンな財務体質を維持しつつ、英和グループとしての信用力と商品力を最大限に活かした収益体制を構築しています。製造業の構造転換を追い風に、今後の持続的な成長に向けた十分な経営体力を備えている印象を受けます。
【企業概要】
企業名: 東武機器株式会社
設立: 1975年
事業内容: 計測制御機器、測定・検査機器、産業機械等の販売、および電気計装工事の設計・施工・管理ならびに保守サービス、各種システムのエンジニアリングなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔計測制御機器および産業機械の販売事業
この事業は、生産の現場に欠かすことのできない最先端の機器を供給する同社の基幹ビジネスです。主要パートナーとしてアズビル株式会社や株式会社エムジー、エンドレスハウザージャパン株式会社などのトップメーカーと緊密に連携し、圧力計、流量計、温度センサ、信号変換器などを多角的に取り揃えています。主な顧客は東北地域の製造工場やプラントであり、ラインの自動化や省エネルギー化といった高い付加価値を提供しています。現場の課題を丁寧にヒアリングし、豊富な商品群の中から最適なソリューションを選定して提案する営業を展開している点が大きな特徴です。
✔測定・検査機器の販売事業
この事業では、製造業の品質管理部門や研究開発の現場において不可欠となる、高度な測定・検査機器の提案と販売に注力しています。具体的には、東亜ディーケーケー株式会社や株式会社堀場製作所などの製品を中心に、水質分析計、大気汚染監視装置、pH計、溶存酸素計などの環境計測機器を数多く提供しています。顧客はクリーンな環境管理が求められる上下水道施設や製薬工場、自治体の研究機関など多岐にわたります。環境規制の厳格化を背景に、製品の品質向上だけでなく、工場の排水や排ガスのクリーン化という環境保全に直結する重要な価値を提供しています。
✔電気計装工事および更新工事事業
この事業は、商社としての機能に加えて施工能力を持つ同社の大きな強みであり、建物やプラントにおける電気設備、空調設備の設計・施工・管理を一貫して請け負うサービスです。国土交通大臣から電気工事業、機械器具設置工事業、管工事業、電気通信工事業の許可を取得しており、新築工事から老朽化した設備の更新工事にいたるまで高い施工品質を提供しています。具体的な施工実績としては、公立高等学校の新築自動制御設備工事や、米軍基地内スーパーマーケットにおける冷凍冷蔵庫の改修工事などが挙げられ、実際の現場での構築までをトータルに監理できる体制が顧客の安心感に繋がっています。
✔システムエンジニアリングおよびプログラム開発事業
この事業では、各種制御盤の更新、プロセス制御、遠方監視システム、各種PLC(プログラマブルロジックコントローラ)のプログラムエンジニアリングなど、工場の頭脳となるシステムの設計と製作を行っています。具体的には、エネルギーの使用状況を可視化してコスト削減を可能にするデマンド監視システムや、工場全体の動力を最適化するユーティリティ監視システムなどのエンジニアリング作業を提供しています。生産効率の向上やデータ分析に課題を抱える製造業に対し、IoT機器の導入やDX化への不安を払拭する頼れるパートナーとして機能しています。
✔その他の事業や特徴:校正・保守サービス体制とグループの強み
同社は機器の販売や施工にとどまらず、導入後の長期的な運用を支える校正・保守サービスを非常に重視しています。製薬メーカーの工場における温湿度センサーの校正作業や、水道配水施設における大型の電磁式水道メーターの点検更新工事など、高い専門性が求められるメンテナンスを定期的に実施しています。また、1975年の創業以来50年以上にわたり宮城、山形、岩手に拠点を築き上げてきた地域密着の組織力に加え、東証スタンダード上場企業である英和株式会社の連結子会社という強力なバックボーンを有しており、抜群の財務安定性を背景に長期の信頼関係を構築しています。
【財務状況等から見る経営環境】
✔外部環境
現在の製造業およびインフラ業界を取り巻く外部環境は、サプライチェーンの強靭化やカーボンニュートラルへの対応、そして深刻な人手不足を背景としたDXの進化など、構造的な変革期を迎えていると言える状況です。そのため、工場やオフィスにおける資源やエネルギーの消費を抑制し、省エネ・省人化を達成するための投資ニーズは非常に旺盛に推移しています。一方で、資材価格の高騰や技術者不足は業界全体の共通の課題となっており、適切な価格転嫁と効率的な施工体制の構築が各企業に求められています。このような変化の激しい市場環境は、提案力を持つ同社にとって好環境であると推測されます。
✔内部環境
内部環境に目を向けると、1975年の創業以来培われてきた卓越した計測制御技術と、東北エリアに根ざした地域密着の多拠点ネットワークが強力な推進力となっています。商社としての多角的な商品力と、設計・施工・保守までを一貫して手掛ける技術力が組織内で有機的に融合しており、現場の細かな課題に対して最適なソリューションをタイムリーに提供できる体制が構築されています。さらに、上場企業である英和株式会社の連結子会社となったことで、ガバナンス強化やコンプライアンスの徹底、安定した信用基盤が内部環境として一段と強固になったと考えます。
✔安全性分析
公開された財務諸表データから安全性を分析すると、極めて健全かつ盤石な財務体質を維持していることが明確に示されています。資産合計約2,235百万円に対し、自己資本を中心とする純資産合計は約1,419百万円に達しており、企業の長期的な安定性を測る最重要指標である自己資本比率は約64%という極めて高い水準を記録しています。一般的に設備工事業において、自己資本比率が40%を超えると財務が非常に安定していると評価されますが、同社はこの基準を大幅に上回っており、負債合計を約815百万円に抑えつつ当期純利益約228百万円を確保している財務的耐久性は抜群です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、アズビルや堀場製作所などの国内トップメーカーの製品を取り扱う卓越した商品力と、電気計装工事の設計施工からプログラム開発、導入後の校正・保守までを自社で完結できる高度な技術力をワンストップで保有している点にあります。このエンジニアリング商社としての独自のポジショニングにより、顧客は窓口を一本化して最適なトータルソリューションを享受することが可能です。さらに、親会社である上場企業・英和株式会社の信用力を最大限に活かせる体制を有している点や、約64%という抜群の自己資本比率を誇る盤石な財務基盤も、他社の追随を許さない強みであると言えます。
✔弱み (Weaknesses)
一方で、内部環境における構造的な課題として、宮城の本社を中心に山形、岩手に拠点を展開する東北エリアへの地理的な依存度が比較的高いという側面が挙げられます。そのため、東北地域の特定の主要製造業の設備投資動向や、ローカルな経済環境の冷え込みが生じた場合には、業績がその影響を直接的に受けやすいというボラティリティを内包しています。また、電気計装工事や高度なシステムエンジニアリングを支えるためには、専門知識を持った熟練の技術者や優秀な営業人材が不可欠ですが、地方都市における人材獲得の難易度は年々高まっており、これら人的資源の確保と育成コストの負担が経営上の課題になり得る状況です。
✔機会 (Opportunities)
今後の事業展開における外部環境の大きな機会としては、製造業界全体で急速に加速しているカーボンニュートラルへの対応や、省エネルギー化への投資トレンドが挙げられます。国や自治体による環境規制強化や補助金制度の後押しもあり、企業の二酸化炭素排出量削減やエネルギー効率向上に直結するデマンド監視システムなどの環境保全ソリューションの需要は右肩上がりで拡大しています。さらに、生産現場におけるサプライチェーンの強靭化や、IoT・AIを活用したDX化の取組進化も、同社が最も得意とする計測制御・自動化エンジニアリングの市場を一段と押し広げる絶好の成長機会になるでしょう。
✔脅威 (Threats)
外部環境に潜む重大な脅威としては、世界的な原材料価格の持続的な高騰や、燃料費の上昇に伴う物流・仕入コストの増大が挙げられます。インフラ設備や測定機器の調達コストが急激に上昇した場合、民間顧客への適切な価格転嫁が遅れれば、利益率を圧迫する直接的なリスクとなります。加えて、国内の構造的な課題である労働人口の急激な減少は、現場の施工管理を担う電気・管工事の従事者不足をさらに深刻化させ、受注能力そのものを物理的に制限しかねない脅威を孕んでいます。さらに、同業他社とのソリューション競争の激化も、持続的なシェア維持において注視すべき要因であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
直近の課題に対する短期的な戦略としては、何よりもまず、世界的な資源高に伴う資材・機器の仕入価格上昇への対応と原価管理のさらなる徹底が不可欠であると考えます。そのため、親会社である英和株式会社のグループ購買力を最大限に活用し、主要メーカーからの調達コストの安定化を図るとともに、現場ごとの工程管理をより厳密に行うことで、電気計装工事における施工効率を最大化させることが有効であると推測されます。同時に、既存の顧客基盤に対する積極的なクロスセル営業を展開することが重要です。具体的には、生産現場のタイムパフォーマンス改善や不良率低下に直結するシーケンサ(PLC)のプログラムエンジニアリングや、エネルギー効率を最適化するデマンド監視システムの導入提案を強化し、物品販売にとどまらない高付加価値なシステム構築の受注比率を高めることで、利益率の確実な上積みを達成することが期待できる状況です。
✔中長期的戦略
中長期的には、少子高齢化に伴う労働人口の減少と製造業の脱炭素化というメガトレンドを見据え、ストック型の高収益ビジネスモデルへの構造転換と、対応可能なソリューション領域の戦略的拡充が極めて重要になると推測されます。そのため、宮城、山形、岩手の各拠点が有する地域密着のサービス体制をさらに深め、製薬工場や水道配水施設などの点検・校正業務、保守メンテナンスサービスを契約ベースのストックビジネスへと一段と強固に昇華させることが有効であると考えます。また、直近の2026年6月に建設業許可において電気通信工事業を新たに取得したことを契機として、現場のIoT化や遠隔でのWebカメラ監視、高度なスキャダ監視システムの構築といった通信計装分野の深掘りを進め、製造業のDX取組進化を全方位で先導する体制を築くことが、持続的な企業価値の向上を成し遂げていく上で重要になると推測されます。
【まとめ】
今回の決算公告から、同社は約64%という高い自己資本比率と228百万円の当期純利益を達成しており、強固な財務基盤と確かな収益力を両立させているという事実が読み取れます。そのため、有力メーカーを背景とした商品力と、設計施工から保守まで一貫して手掛ける技術力という最大の強みを活かし、製造業のDX化やカーボンニュートラル対応といった市場機会を確実に取り込んでいくことが期待されます。一方で、特定地域への依存や人材確保、仕入コストの高騰といった課題にも直面しています。今後は、新たに取得した電気通信工事業の許可を活かした通信計装分野の強化や、ストック型保守サービスの拡大、そして英和グループの総合力を活かした高付加価値化を推進することで、地域社会に貢献しながらさらなる企業価値の向上を成し遂げていくものと考えています。
【企業情報】
企業名: 東武機器株式会社
所在地: 宮城県仙台市青葉区落合1丁目14番16号
代表者: 渡邊 勝己
設立: 1975年6月5日
資本金: 45,000,000円
事業内容: 計測制御機器、測定・検査機器、産業機械等の販売、電気計装工事の設計・施工・管理ならびに保守サービスや各種システムのエンジニアリング
株主: 英和株式会社(100%)
