日本国内における最大の構造的課題である超高齢化社会において、シニア向けの安心できる住まいと高度なケアを提供するヘルスケアビジネスは、社会を支える不可欠なインフラとして重要性を増し続けています。その最前線で北海道を舞台に、医療と介護が密接に連携した先進的な経営を展開しているのが、株式会社モルスです。同社が公表した第18期決算公告には、一見すると厳しい数字の裏に、成長を見据えた巨額の先行投資とドラスティックな経営構造の変遷が刻まれています。本記事では、この最新の決算数値から、激変するヘルスケア業界において持続的な成長を実現するための経営戦略を専門的な視点で読み解いていきます。単なる表面的な損失という事実にとどまらず、その背景にあるグループとしてのビジョンや今後の収益化への道筋について、経営戦略コンサルタントの視点から深掘りしていきましょう。
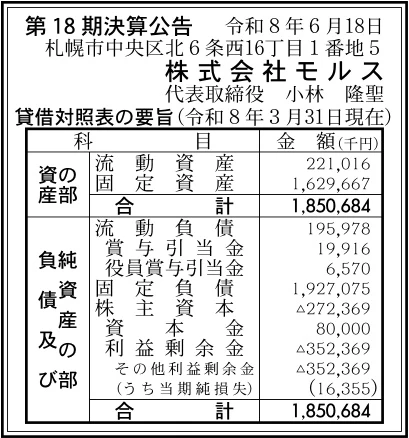
【決算ハイライト(第18期)】
| 資産合計 | 1,851百万円 (約18.5億円) |
|---|---|
| 負債合計 | 2,123百万円 (約21.2億円) |
| 純資産合計 | ▲272百万円 (約▲2.7億円) |
| 当期純損失 | 16百万円 (約0.2億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回の決算数値を見ると、純資産がマイナスとなっており、一見すると厳しい財務状況にあるように見受けられます。しかし、固定資産に1,630百万円という多額の投資が行われていることから、サービス付き高齢者向け住宅などの施設建設や設備投資を積極的に進めていることが分かります。北海道の大手ヘルスケアグループであるほくやく・竹山ホールディングス傘下という強みを背景に、現在は将来の収益化に向けた先行投資を拡大している局面であるという印象を受けます。
【企業概要】
企業名: 株式会社モルス
事業内容: 医療・介護連携型サービス付き高齢者向け住宅の運営、および訪問介護・訪問看護・居宅介護支援等の総合ヘルスケアサービスの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔住宅サービスの展開(サービス付き高齢者向け住宅事業)
同社のビジネスモデルの中核を担う事業セグメントです。医療・介護連携型のハイグレードな高齢者向け住まいとして「ふれあいの森 市立病院前」や「ふれあいの森 南12条館」、そしてスタンダードタイプの「ルーチェ」を展開しています。これらの施設は、単なるシニア向けのハードウェアの提供にとどまらず、入居者が自由と尊厳を保ちながら心豊かに暮らせる住環境を構築しています。地域の医療機関やグループ各社との緊密な連携を確立しているため、終末期のターミナルケアや重度要介護状態の高齢者も安心して受け入れられる高い付加価値を実現しており、地域における絶大なブランド力の源泉となっています。
✔訪問介護・居宅介護支援事業(ヘルパーステーションおよびケアプランセンター)
サ高住の入居者だけでなく、地域で暮らす在宅シニアの日常生活を包括的に支える重要な役割を果たしています。「ヘルパーステーション モルス」では、経験豊富なホームヘルパーが入浴や排泄、食事などの身体介護から、調理や掃除などの生活援助までを適切に提供しています。また、「ケアプランセンター モルス」では、ケアマネジャーが入居者や家族の潜在的な意向を丁寧に汲み取り、おひとりお一人の安心・安全な日常生活に最適化されたケアプランを設計・管理しています。これらのサービスを内製化し垂直統合することで、状態の変化に応じた切れ目のない一貫したサポート体制を可能にしています。
✔訪問看護サービス事業
医療ニーズの高い高齢者が増加する現代において、同社の事業構造の質を高める極めて重要な事業領域です。「訪問看護ステーション モルス」を自社で運営しており、主治医の指示に基づき専門の看護師が施設や自宅を直接訪問しています。病状の丁寧な観察や点滴の管理、褥瘡の処置から終末期のケア、高度なリハビリテーションまでをカバーしています。この訪問看護サービスが自社の介護網と深く連結していることにより、同社の住宅サービスは医療依存度が高い入居者の受け皿としての機能が強固になり、地域の総合病院やクリニックからの信頼される退院先としてのポジションを確固たるものにしています。
✔定期巡回・随時対応型訪問介護看護事業(定期巡回モルス24)
超高齢化社会における次世代の地域包括ケアを具現化するセーフティネットとして、同社を象徴する特徴的な事業構造です。「定期巡回モルス24」の名称で提供されるこのサービスは、日中・夜間を通じて定期的あるいは随時の訪問介護と訪問看護を緊密に連携させています。24時間365日、必要な時にいつでも専門スタッフが対応できる体制を敷いており、突発的な体調変化や緊急時のトラブルに対しても即座に駆けつけることが可能です。これにより、入居者とその家族に対して絶対的な安心という精神的価値を生み出すことに成功しています。
✔デイサービス事業および不動産管理等の特徴
シニアの社会的孤立の解消や身体機能の維持・向上、また家族の介護負担軽減を目的とした「デイサービス モルス」を運営しています。さらに、宅地建物取引業の免許(北海道知事免許)を自社で保有している点も、競合他社にはないユニークな特徴です。これは、高齢者向け住宅の仲介や不動産管理業務を、法的に適正かつプロフェッショナルな水準で内製化して遂行できるという強みとなっています。このように、不動産というハードウェアの管理能力から、ソフトとしての高度な医療・看護・介護サービスまでを一気通貫で提供できる点が、独自の包括的ビジネスモデルの真髄であると言えます。
【財務状況等から見る経営環境】
✔外部環境
北海道圏における高齢化のスピードは、全国平均を上回る極めて深刻な勢いで進んでおり、安心かつ快適に暮らせる高齢者向け住まいや高度なケアに対する潜在的ニーズは、今後も拡大の一途を辿るものと推測されます。特に、医療機関とのシームレスな連携体制を持つ介護施設は、家族や福祉関係者からの期待が非常に高く、市場における重要性は高まり続けています。しかしながら、介護業界を取り巻くマクロ経済の動向に目を向けると、エネルギー価格の高騰や物価の上昇が施設運営コストを直撃しており、光熱費や食糧費などの徹底した管理が経営を圧迫する大きな要因となっています。さらに、社会保険料負担の増大や介護報酬改定の動向など、個別の事業者ではコントロールが困難な外部リスクも複雑に絡み合っており、効率的かつ持続可能な運営体制への速やかな移行が業界全体に強く求められる経営環境にあります。
✔内部環境
社内の事業基盤に視点を移すと、北海道を基盤とする総合ヘルスケアグループ「ほくやく・竹山ホールディングス」の一員として、強固なグループネットワークや経営リソースを最大限に活用できるポジションにあることが最大の特長です。サ高住の展開を軸に、訪問介護、訪問看護、定期巡回など、シニアの生活を包括的に支えるフルラインナップのサービスを自社内で垂直統合しています。これにより、入居者の状態変化に合わせた柔軟なサービス提供を可能にし、顧客満足度の向上と他社との強力な差別化を図っています。一方で、今回の貸借対照表に示されているように、固定資産に1,630百万円という巨額の資金が投じられており、施設という重たいハードウェアを自社で保有することによる減価償却費や金利負担の発生が、短期的には収益を圧迫する最大の内部要因となっている傾向が見て取れます。
✔安全性分析
財務の安全性について詳細に分析すると、総資産1,851百万円に対して純資産が▲272百万円となっており、貸借対照表上は債務超過の状態にあります。これは、これまでに積み重なった累積損失(利益剰余金のマイナス352百万円)が資本金(80百万円)を大きく上回っていることを意味しており、一般的な独立系の中小企業であれば資金繰りの破綻リスクを疑われる極めてデリケートな数値と言えます。しかし、負債の大部分を占める1,927百万円の固定負債は、親会社やグループからの長期的な財務支援融資、あるいは施設建設に伴う金融機関からの長期借入金であると推測されます。流動負債の196百万円に対して、流動資産が221百万円確保されており、短期的な支払能力を示す流動比率は100%を超えているため、直ちに運転資金が枯渇するようなリスクは低いと言えます。とはいえ、グループの財務基盤に強く依存した構造であることは明白であり、早期の黒字化による自己資本の回復が強く求められる状況と言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、北海道を代表する巨大ヘルスケアグループの傘下企業として、地域の医療機関やケアマネジャーから非常に厚い信用を獲得している点にあります。自社単体では構築が難しい、医療と介護、さらには予防や生活支援までを網羅した一体型の連携サービスを提供できる高いオペレーション能力は、新興の競合他社に対して圧倒的なアドバンテージとなっています。さらに、サ高住というハードウェアの提供だけでなく、訪問看護や定期巡回といった24時間対応の在宅ケア網を自社内に包括しているため、医療依存度の高い重度者も広く受け入れられる柔軟な体制が整っています。「北海道を代表する企業100選」への選出実績も、地域社会における信頼性を客観的に証明する強力なブランド資産として機能している側面があります。
✔弱み (Weaknesses)
内部環境における顕著な弱みは、最新の決算数値が明確に示している通り、過度な先行投資によって財務基盤が著しく毀損し、債務超過の状態に陥っていることです。多額の固定負債を抱えているため、金利の支払い負担が経常的に発生し、損益分岐点が非常に高くなっている構造的な問題があります。また、ハードウェア主導のビジネスモデルであるため、投資から回収までに長い期間を要し、一度拠点を構築すると埋没費用が大きくなるため、市場の変化に応じた機動的な撤退や拠点のスクラップ・アンド・ビルドが難しいという制約もあります。単体での資金調達能力が大幅に制限されるため、経営の生命線が親会社グループの財務支援の継続性に強く依存している点も、独自の機動的な経営判断を狭める潜在的な弱みになり得ます。
✔機会 (Opportunities)
外部環境における最大の追い風は、札幌市を中心とする北海道圏内でのシニア人口の絶対的な増加と、それに伴う高品質な高齢者住宅への需要の急増です。特に、単なる住まいの提供にとどまらず、24時間体制の高度な医療・看護サポートが受けられる介護連携型のサ高住は、既存の特別養護老人ホームの入居待ち層を受け入れる有力な受け皿として、今後も安定した高稼働率を維持できる可能性が極めて高い状況にあります。また、グループの持株会社が社名変更等の特設サイトを通じてグループ全体の包括的な認知度向上やブランディングの強化に乗り出しているタイミングであり、シナジー効果による新規入居者の紹介や、周辺ビジネスとのアライアンスを通じた新たな収益源の創出チャンスが広がっていると言えます。
✔脅威 (Threats)
直面する最も深刻な外部脅威は、介護・福祉業界全体を揺るがしている構造的な課題である深刻な人手不足と、それに伴う採用コストおよび人件費の構造的な高騰です。どれだけ立派な施設を建設してハードウェアを整えても、現場を支える看護師や介護スタッフを十分に確保できなければ、施設の稼働率を上げることができず、当初の投資回収プランが大幅に遅れるリスクがあります。また、地域内における大手競合他社や異業種からの新規参入によるサ高住市場の過密化が進んでおり、価格競争やサービスの同質化に巻き込まれる懸念も存在します。さらに、建築資材や水道光熱費のインフレが長期化すれば、施設維持費のさらなる増加を招き、利益を圧迫し続ける要因となるため油断できない状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的において最優先すべき経営課題は、現在稼働している「ふれあいの森」や「ルーチェ」などの各施設の入居率を早期に100%近くまで引き上げ、トップラインである売上高を最大化することです。そのためには、「北海道を代表する企業100選」に選ばれたという公的な知名度とグループの圧倒的な信用力を前面に押し出し、地域の居宅介護支援事業所や主要病院のソーシャルワーカーに対する営業活動を徹底的に強化することが有効であると考えます。同時に、流動負債に計上されている賞与引当金等の推移を注視しながら、現場の人材定着率を高めるための労務環境改善を進め、外部の派遣労働者や高額な採用媒体への依存度を段階的に減らすことで、コスト構造の最適化を図ることが重要であると考えます。無駄な経費を徹底して排除し、まずは単体での営業キャッシュフローを確実にプラスに転換させ、当期純損益の黒字化を早期に達成することが、債務超過解消に向けた現実的な第一歩になると推測されます。
✔中長期的戦略
中長期的における戦略としては、保有している膨大な固定資産(1,630百万円)の資産効率(ROA)を極大化させ、グループ全体の包括的ヘルスケアネットワークのハブとしての機能をさらに強固にすることが重要であると考えます。具体的には、自社のサ高住を強力な拠点として位置づけ、周辺地域に居住する在宅高齢者に対しても「訪問看護ステーションモルス」や「定期巡回モルス24」のサービスをクロス展開できる仕組みを構築し、施設外からの収益ドメインを大幅に拡大していくことが有効であると考えます。ほくやく・竹山ホールディングスが持つ医薬品・医療機器の流通網や他事業者とのアライアンスを深め、最新の介護テクノロジーを積極的に導入することで、スタッフ1人あたりの生産性を飛躍的に向上させるモデルへの変遷が必要になるでしょう。これにより、人手不足という最大の脅威を克服しつつ、蓄積された運営ノウハウをパッケージ化して他地域へ展開するなど、資本効率の高い事業への転換を図り、強固な自己資本の再構築を目指すべきであると考えます。
【まとめ】
今回の第18期決算数値から言える全体的な評価として、同社は当期純損失16百万円を計上し、貸借対照表上は純資産が▲272百万円(債務超過)という厳しい事実に直面していることが明らかになりました。しかしながら、固定資産へ1,630百万円にのぼる多額の先行投資を行っている背景には、北海道大手のほくやく・竹山ホールディングスという強固なグループ基盤が存在しており、超高齢化社会における医療・介護連携型サ高住の需要拡大という大きな機会を捉えるための戦略的投資期間であると捉えることができます。直面する最大の課題は、人手不足の中でいかに施設の稼働率を高め、この巨大な資産を早期に収益化できるかという点にあります。今後は、グループ内のシナジーを最大限に活かした効率的な運営と、在宅ケアサービスとのクロス展開による収益ドメインの多角化を進めることで、財務健全性の回復と持続可能なヘルスケアインフラとしての確立を両立させていくべきであると考えています。
【企業情報】
企業名: 株式会社モルス
所在地: 札幌市中央区北6条西16丁目1番地5
代表者: 小林 隆聖
設立: 第18期営業中(詳細な設立年は非開示)
資本金: 80百万円
事業内容: 医療・介護連携型サービス付き高齢者向け住宅の運営、および訪問介護・訪問看護・居宅介護支援等の総合ヘルスケアサービスの提供
株主: 株式会社ほくやく・竹山ホールディングス
