私たちが毎日乗る自動車の快適なスライドドアから、飲食店で美味しい一杯を提供するビールサーバー、そして最先端のスマート工場を支える自動搬送ロボットにいたるまで、現代社会の利便性は高度なエレクトロニクスとメカトロニクスの結晶によって生み出されています。こうしたモノづくりの現場に対し、単に部品を供給するだけの商社の枠を超え、協業先とともに新しい価値を創出する独自のソリューション提案で存在感を放つのが、愛知県名古屋市に本社を置く六合エレメック株式会社です。今回公表された第68期の決算公告をもとに、名門岡谷鋼機グループの中核を担う同社の強固な財務構造を徹底的に読み解きます。傑出した収益性と盘石な健全性がどのような戦略から生まれているのか、経営コンサルタントの視点から深掘りしていきましょう。
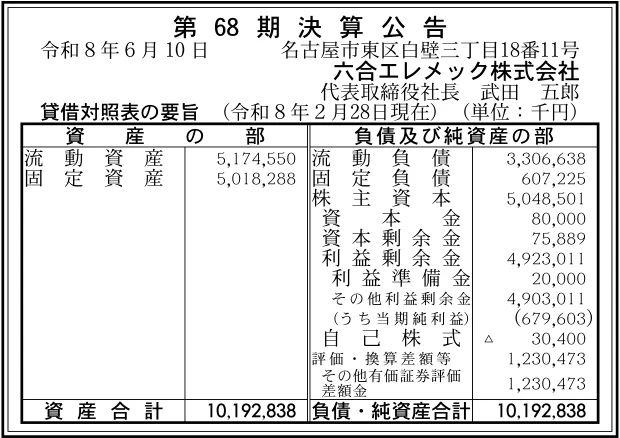
【決算ハイライト(第68期)】
| 資産合計 | 10,193百万円 (約101.9億円) |
|---|---|
| 負債合計 | 3,914百万円 (約39.1億円) |
| 純資産合計 | 6,279百万円 (約62.8億円) |
| 当期純利益 | 680百万円 (約6.8億円) |
| 自己資本比率 | 約61.6% |
【ひとこと】
今回の決算では680百万円の当期純利益を計上しており、エレクトロニクス・メカトロニクス専門商社として非常に優れた収益力を有している傾向が見て取れます。総資産10,193百万円に対して純資産が6,279百万円あり、自己資本比率は約61.6%と極めて強固な財務健全性を誇っています。流動資産と固定資産がほぼ同等のバランスの取れた資産構成であり、安定した顧客基盤と高度なソリューション提案力が、効率的な黒字創出と盤石な財政状態に結びついている点が注目されます。
【企業概要】
企業名: 六合エレメック株式会社
設立: 1958年(昭和33年9月設立)
事業内容: 精密モーター、電子機器、電子部品、制御機器・部品、電気機材、協働ロボット、および各種コンピュータ制御装置の販売、ならびに独自アッセンブリ製品の共同開発・供給
https://www.rokugo-g.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔最先端モーター・ファン・冷熱駆動コンポーネント事業
同社の伝統的な強みであり、小型ギヤードモーター、サーボモーター、ブラシレスモーター、ステッピングモーターにいたるまで、産業用のあらゆる精密モータを取り扱っています。加えて、AC/DCファンやブロワなどの冷却デバイス、さらには業務用エアコンや冷凍機に欠かせないコンプレッサーや熱交換器、真空断熱材といった冷熱関連部品を供給しています。単なる単品販売にとどまらず、ご使用になる機器の環境や設置状況に応じて最適な駆動システムを提案するワンストップサービスが構築されています。
✔高付加価値アッセンブリ(複合ユニット)共同開発事業
商社の枠を超える商社としての機能を最も象徴するセクターです。長年かけて培った豊富な協力会社ネットワークを生かし、複数の電子部品や機械加工品を組み合わせた独自のカスタムユニットを共同開発しています。具体的な実績としては、自動車のスライドドアに使用される「クローザー用スイッチユニット」が挙げられ、各協業先から調達した部材を最適に統合して納品しています。これにより、自動車メーカーに対して軽量化、コストダウン、部品点数削減という莫大な付加価値をもたらし、絶大な信頼を獲得しています。
✔ファクトリーオートメーション(FA)・ロボティクス推進事業
スマート工場の実現に向け、産業用ロボット、協働ロボット、AMR(自律移動ロボット)、AGV(無人搬送車)といった最先端の自動化設備を展開しています。これに伴い、レーザー発振器やレーザーマーカー、PLC(可変ロジックコントローラ)、計測機器などの制御システムをパッケージで提案しています。溶接機や溶着機を組み込んだ製造ラインの最適化を、新設された営業技術課の専任エンジニアが直接サポートすることで、製造業の生産性向上に直接的なソリューションを提供しています。
✔回路構成部品・制御デバイス・電池電源供給事業
機器の脳とも言える各種操作スイッチ、マイクロスイッチ、電磁開閉器などの制御部品から、抵抗器、コンデンサー、サーミスタ、ノイズ対策部品といった基板用電子部品までを幅広く網羅しています。さらに、近年需要の増大しているリチウムイオンキャパシタやリチウムイオン電池、カスタム電源といった次世代の電源ストレージ製品をラインナップに加えており、産業機器のスマート化・ポータブル化を支えるインフラ資材の供給元として機能しています。
✔産業用PC・表示関連機器・試作加工事業
過酷な工場環境での稼働に耐えるファンレス組み込み用PCやシングルボードコンピュータ、AI PC、電子決済端末などのコンピュータ制御装置を提供しています。これに加えて、LED素子やTFT液晶、さらには空中ディスプレイといった最先端のインターフェース機器を取り扱っています。また、樹脂・金属の精密切削や簡易型、表面処理といった「試作加工」や、ハーネス加工、インサート成形、バスバー加工などの各種加工・EMS(電子機器製造受託)機能を有しており、顧客の開発初期段階から量産までをトータルにサポートする事業構造を確立しています。
✔中核ロジスティクスおよび全道網営業ネットワーク
名古屋の本社、西館のほか、静岡、浜松、三重、北陸(金沢)といった主要なモノづくり集積地に営業所を配置しています。さらに、岡谷鋼機の東京本店エレクトロニクス本部内に東京営業所を構え、西日本には山陽、山陰営業所を展開して全道的な供給体制を敷いています。物流の要として、小牧ロジスティクスセンターおよび東海ロジスティクスセンターという二大中核拠点を自社運用しており、高度なコンピュータ制御装置や電子部品をジャストインタイムで各地の工場へ配送する強固なサプライチェーンを完成させています。
【財務状況等から見る経営環境】
✔外部環境
マクロな外部環境に目を向けると、エレクトロニクスおよびメカトロニクス産業を取り巻く環境は、急激な変革期を迎えています。自動車業界における世界的な電動化(EVシフト)や自動運転技術の進展、あるいは製造業における人手不足の深刻化を背景としたスマート工場(ロボット・AMRの導入)への投資拡大は、同社にとって極めて強力な市場の追い風を形成しています。さらに、生成AIを搭載したAI PCの普及や、リチウムイオンキャパシタをはじめとする環境省エネ型の次世代電源需要の高まりも、取扱商品の潜在価値を大きく引き上げる要因となっています。しかしながら、一方で国際的な地政学的リスクに伴う半導体・電子部品の世界的なサプライチェーンの混乱や、鉄、銅、アルミニウムといった主要金属原材料価格の乱高下は、仕入れマージンを圧迫しかねない懸念材料です。為替レートの激しい急変が親会社や主要顧客の業績を介して同社の操業度に波及する可能性もあり、外部環境の動向に対しては常に機敏なリスクマネジメントが求められる状況と言えます。
✔内部環境
内部環境の分析においては、総資産10,193百万円という堂々たる経営スケールを誇り、第68期において680百万円もの潤沢な当期純利益を創出している点が同社の卓越した経営力を証明しています。この安定した黒字基盤を支えているのは、総資産の内部バランスの美しさです。短期の運転資金や商品アセットを示す流動資産が5,175百万円であるのに対し、固定資産は5,018百万円となっており、ほぼ5対5の比率でバランスの取れた資産ポートフォリオを構築しています。固定資産が一定規模で厚く保有されている背景には、小牧や東海のロジスティクスセンターといった強固な自社物流アセットを配備している点に加え、貸借対照表上の純資産の部に「評価・換算差額等(その他有価証券評価差額金)」が1,230百万円もの巨額に計上されていることが挙げられます。これは、長年の商取引関係を通じて保有してきた有力パートナー企業の株式等の価値が、含み益として厚く積まれていることを示しており、有形・無形の強固な経営資源として社内の財務基盤を強力に下支えしている状況が伺えます。
✔安全性分析
財務の安全性という観点においては、バランスシートの資本構成から、専門商社として最高峰の健全性と揺るぎない安全性を維持していることが実証されています。具体的には、短期的な支払い能力の指標である流動資産5,175百万円に対し、1年以内に返済・支払うべき流動負債は3,307百万円に抑えられており、流動比率は約156.5%という、商社として極めて安全性の高い水準を確保しています。さらに、中長期的な財務の自律性を示す指標である自己資本比率は約61.6%という驚異的な高水準に達しており、外部の金融機関からの借入金などの他人資本に依存しない、自立的な資金運営が完全に達成されています。固定負債も607百万円と低水準にコントロールされており、将来的な金利上昇局面に対する耐性は完璧と言える状況です。株主資本内の利益剰余金が4,923百万円もの巨額に積み上がっている事実は、創業から70年近くにわたり堅実な黒字経営を積み重ね、内部留保を極めて厚く蓄積してきた成果であり、どのような経済ショックをもはね返す絶対的な防壁を確立しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、東証プライム上場の大手名門商社である岡谷鋼機株式会社のグループ中核会社であるという、絶大なる社会的信用力と強固なアライアンス背景にあります。これにより、国内外のグローバルメーカーからの先端部品の安定仕入れと、自動車・FA業界の上流顧客への強固な販売アクセスを両立させています。また、単なる仲介業を越え、営業技術課を擁して「スライドドアクローザーユニット」に代表される独自のアッセンブリ製品を協業先と共同開発できる提案型商社としての高い機能、さらには自己資本比率約61.6%および約50億円に近い利益剰余金に裏付けられた盤石な財務体質は、競合商社に対する絶対的な差別化要素です。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、資産構成において固定資産(5,018百万円)の割合が約半分に達しているため、ロジスティクスセンターなどの維持管理費や固定費の負担が、ファブレスに徹する一般的なソフトウェア・IT系商社と比較して構造的に重くなりやすい点です。また、固定資産の約4分の1を「その他有価証券評価差額金(1,230百万円)」という株式等の含み益が占めているため、国際的な株価の暴落や金融市場の混乱が生じた際、純資産の帳簿価格が外部要因によってボラティリティを帯びやすい財務特性を内包しています。取扱商品が多岐にわたるため、個々の営業担当者に求められる技術知識のハードルが非常に高く、少人数での組織運営を維持する中で、人材の教育と属人化防止に相応の組織的パワーを要する側面もあります。
✔機会 (Opportunities)
外部環境における最大の機会は、次世代モビリティ(EV/HEV)の普及に伴う、車載用リチウムイオン電池、キャパシタ、およびバスバーや各種センサーといった駆動・電子部品の需要の爆発的な拡大です。また、全産業で加速する人手不足を背景とした工場自動化(AMR、協働ロボットの導入)や、データセンター向け非常用電源部品、電子決済端末の普及といった先端メカトロニクス市場の急成長は、同社の取扱商品すべてにとって巨大な国策市場を形成しています。さらに、親会社である岡谷鋼機の世界3極体制(欧州、北米、日本)と密に連携することで、中国(杭州・上海)やタイの現地法人をハブとした、日系企業の海外進出に伴うグローバルな一括調達ニーズを総取りするチャンスを迎えています。
✔脅威 (Threats)
今後の経営を脅かす脅威としては、世界的な半導体・電子部品の需給逼迫に伴う調達リードタイムの長期化や、地政学的リスクによるサプライチェーンの突発的な断絶が挙げられます。商社として仕入れ価格の急騰を国内の製造業顧客に速やかに価格転嫁できない場合、利幅が一時的に大きく圧縮されるリスクを抱えています。また、インターネットを介したメーカー直販(直取引)の動きが一部の汎用部品で進展しており、商社を介さない商流のスキップ化に対抗するため、常に一歩先を行く高付加価値なソリューションを提案し続けなければ、シェアを奪われかねない競争環境にあります。さらに、国内の少子高齢化に伴う高度な技術系営業人材の採用難も、持続的成長における潜在的脅威として存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、足元で創出されている680百万円の潤沢な当期純利益と、高い手元流動性を活かし、市場の旺盛な「工場自動化(FA・ロボティクス)」と「EV用電子部品」の需要を確実にかっさらう戦略が有効であると考えます。具体的には、新設された営業技術課の機能をフル回転させ、AMR(自律移動ロボット)や協働ロボットと、画像処理ソフトウェア、センサー、各種モータをパッケージングした「即納型の自動化セルユニット」を独自にシステム化し、人手不足に悩む東海エリアの中堅製造業へスピード提案することが重要です。また、調達不安が懸念されるコネクタや抵抗器、リチウムイオン電池などのコア部材について、小牧および東海の二大ロジスティクスセンターを活用した戦略的な安全在庫の確保を機動的に行い、顧客に対して「六合エレメックに頼めばラインが止まらない」という絶対的な供給安心感を提供することで、他社からのリプレイス受注を勝ち取るアプローチが有効であると考えます。組織面においては、新社屋のインフラを活用し、全全道営業拠点間での商談データのリアルタイム共有を進めることが重要になるでしょう。
✔中長期的戦略
中長期的には、単なる部品調達の仲介商社から脱却し、蓄積された強大な資本力と岡谷鋼機グループの総合力をフルレバレッジした「次世代モビリティ&スマートインフラのインテグレーション商社」への完全変革を成し遂げることが重要になると推測されます。具体的には、4,923百万円もの巨額に上る利益剰余金を原資とし、自社単独での樹脂・金属切削といった試作加工やEMS(製造受託)のキャパシティを拡大するため、先進の自動化加工設備を導入、あるいは優れた先端加工技術を持つ地元の部品メーカーに対する資本参加やM&Aを機動的に実行することが有効な戦略と考えます。これにより、「設計、部材調達、試作、量産、アッセンブリ」のすべての工程において、自社グループ内でのコントロール率を劇的に高めることが可能となります。また、タイや中国の現地法人をハブとして、近年開発が進む空中ディスプレイやAI PC、次世代大容量キャパシタなどの超ハイテク資材をいち早くグローバル市場から日本へ、あるいは日本から世界へと相互供給するクロスボーダーな商流を確立し、エレクトロニクスとメカトロニクスの全領域において、いかなる時代の荒波にも揺るがない、唯一無二のオンリーワンなソリューションパートナーとしての地位を不動のものにしていくものと確信しています。
【まとめ】
今回の第68期決算数値から、同社は当期純利益680百万円を計上し、自己資本比率約61.6%という最高峰の財務健全性のもとで、技術系専門商社としての極めて効率的で持続可能な黒字経営を継続している事実が確認できました。同社の最大の強みは、岡谷鋼機グループとしての絶大な信用力と、モータやセンサーを複合的に組み合わせた高度なアッセンブリユニットの共同開発力であり、EVシフトに伴う車載部品の増産や工場のロボット自動化(DX投資)という巨大な市場機会が今後の成長を強力に後押ししています。一方で、アセット保有に伴う固定費の管理や原材料価格のボラティリティ、高度人材の確保といった課題に直面しています。今後は、約50億円に迫る豊富な内部留保と二大ロジスティクスセンターの物流インフラを武器に、イングレーション機能のさらなる強化とグローバル3極体制との連携深化を進めることで、モノづくりからソリューション提案までを完璧に統御する次世代型のエレクトロニクス総合プロバイダーとして、さらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 六合エレメック株式会社
所在地: 名古屋市東区白壁三丁目18番11号
代表者: 武田 五郎
設立: 1958年9月
資本金: 80百万円
事業内容: 精密モーター、電子機器・部品、制御機器、電気機材、協働ロボット、試作、各種コンピュータ制御装置の販売、アッセンブリ製品の共同開発
株主: 岡谷鋼機株式会社
