私たちの生活に欠かせない「保険」。しかし、数ある商品の中から自分に最適なプランを比較し、選ぶことは決して容易ではありません。そんな中、テクノロジーの力で保険をより身近なものへと変革しているのが株式会社ドコモ・インシュアランスです。国内通信最大手であるNTTドコモグループならではの強固な基盤と、革新的な「InsurTech(インシュアテック)」を武器に躍進する同社は、どのような事業基盤を築いているのでしょうか。本記事では、最新の決算公告を紐解きながら、同社の現在地と未来の戦略を深掘りしていきましょう。
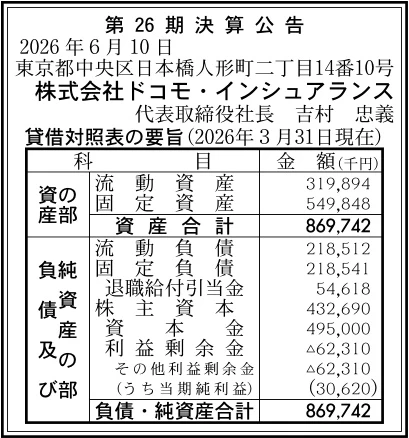
【決算ハイライト(第26期)】
| 資産合計 | 870百万円 (約8.7億円) |
|---|---|
| 負債合計 | 437百万円 (約4.4億円) |
| 純資産合計 | 433百万円 (約4.3億円) |
| 当期純利益 | 31百万円 (約0.3億円) |
| 自己資本比率 | 約49.7% |
【ひとこと】
株式会社ドコモ・インシュアランスの第26期決算は、当期純利益31百万円を計上し、着実な収益確保の姿勢が伺える結果となりました。自己資本比率も約49.7%と健全な水準を維持しており、事業を支える財務基盤の安定性がしっかりと確認できます。NTTドコモグループの一員として、保険比較サイト「ドコモスマート保険ナビ」の運営や、独自の保険代理店向けASPシステムの提供など、デジタル技術を駆使した革新的な金融サービスの展開により、今後のさらなる企業成長が大きく期待される状況です。
【企業概要】
企業名: 株式会社ドコモ・インシュアランス
設立: 2000年
事業内容: 損害保険・生命保険代理業務及び募集に関する業務、金融業務及びこれに関するコンサルティング業務、保険代理店ならびに金融業界向けASPサービスの提供など
https://www.docomo-insurance.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ドコモスマート保険ナビ(個人向け保険比較サイト)
個人のお客さま向けに提供されているオンラインの保険比較・見積もりサービスの中核を担っています。生命保険や医療保険、がん保険といった長期的な保障から、自動車保険や火災保険、ペット保険といった損害保険まで、非常に幅広いラインナップを取り揃えていることが特徴です。お客さま自身のライフスタイルや抱えるリスクに合わせて、各社の保険商品を分かりやすく比較検討できるプラットフォームとしての価値を提供しており、納得感のある購買体験を実現しています。
✔dポイント連携・ワンタイム保険
NTTドコモグループ最大の強みである「dポイント」を全面的に活用した保険サービスを展開しています。対象となる保険商品では、保険料の支払いに応じてポイントが貯まる・使えるという強力な経済的メリットがあり、顧客の継続的な利用を強力に後押ししています。また、スマートフォンから出発当日でも手軽に加入できる「ワンタイム1日自動車保険」や「ワンタイム海外旅行保険」など、現代のモバイルファーストなライフスタイルに即した柔軟なサービス展開を行っています。
✔IF-InsurTech(保険業界向けASPサービス)
BtoB向けに展開している業務効率化ASPサービスであり、長年にわたる保険代理店としての実務ノウハウと最新のICT技術を融合させた独自システムです。複数の自動車保険のリアルタイムな比較見積もり機能に加え、AI-OCRとRPAを活用した業務の省力化を実現しています。「顧客本位の業務運営」が強く求められる現代において、他社の保険代理店に対してもこのシステムを提供することで、保険業界全体のDX化を牽引する重要な役割を担っています。
✔マイカー通勤管理クラウド「ビークルBiz」
一般法人向けに提供されているマイカー通勤管理クラウドサービスとして、企業の労務管理DXを力強く支援しています。従業員のマイカーや自転車通勤における申請から承認、さらには保険の満期日管理までを一元化し、ペーパーレスな運用を可能にしています。従業員が無保険の状態で通勤するリスクを未然に防ぎ、企業のコンプライアンス強化に直接的に寄与するソリューションとして、大規模なエンタープライズ企業にも順次導入が進められています。
✔節約・ライフプラン等その他の取り組み
オウンドメディア「節約・ライフプラン」を通じた積極的な情報発信により、生活者の金融リテラシー向上に貢献しています。家計のやりくりの知恵や税金、年金制度、ライフプランニングに関する良質なコラムを継続的に配信することで、潜在的な顧客層との長期的なエンゲージメントを構築しています。保険を単なる金融商品として販売して終わるのではなく、生活者の豊かな人生を総合的にサポートする信頼されるパートナーとしてのブランド価値を高めています。
【財務状況等から見る経営環境】
✔外部環境
現在の保険業界は、デジタルトランスフォーメーションの大きな波が押し寄せており、かつてないほどの構造的な転換点を迎えている状況です。スマートフォンの普及や生成AI等のテクノロジーの進化により、消費者の購買行動は非対面・オンラインへと急激にシフトしている傾向が見て取れます。また、金融庁が主導する「顧客本位の業務運営」の徹底や保険業法の改正に伴い、保険代理店にはより透明性の高い商品比較や推奨プロセスの提示が厳格に求められています。さらに、自然災害の激甚化や予測困難な社会情勢を背景に、生活者の「安心」や「安全」に対する備えのニーズはますます高まりを見せており、テクノロジーを活用して利便性と信頼性を両立させた新たな金融体験を提供する企業にとって、非常に大きな追い風となっていると言える環境です。
✔内部環境
同社においては、国内通信最大手であるNTTドコモ・フィナンシャルグループの完全子会社として、極めて強固なブランド力と安定した後ろ盾を有していることが最大の特徴です。創業以来蓄積してきた保険募集に関する深い実務ノウハウと、グループが持つ高度なICT技術を掛け合わせることで、独自の優れたInsurTech基盤を構築しています。しかし、貸借対照表の利益剰余金がマイナスとなっていることからも、過去の事業投資やシステム開発に伴う累積赤字が一部残存している状況が確認できます。一方で、直近の決算においては当期純利益をしっかりと計上しており、収益構造の改善が着実に進みつつあると推測されます。今後は、構築した既存インフラを活用して限界利益率の高いサービスを拡大していくことが、さらなる財務体質の強化に直結すると考えます。
✔安全性分析
貸借対照表の要旨から同社の安全性について確認していくと、総資産870百万円に対して純資産433百万円をしっかりと保有しており、自己資本比率は約49.7%と非常に安定した水準を維持しています。一般的に金融関連の代理店ビジネスにおいて、これだけの厚い自己資本を備えていることは、突発的な市場変動や事業環境の変化に対する強い抵抗力を持っている証左と言えます。また、流動資産319百万円に対して流動負債は218百万円にとどまっており、流動比率は約146%を確保しています。そのため、短期的な資金繰りや債務の支払い能力に関して懸念が生じる可能性は極めて低く、非常に健全な財務基盤の上に立脚して前向きな事業運営が行われていることが読み取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内通信インフラを支えるNTTドコモグループが有する圧倒的な顧客基盤とブランドへの信頼力を最大限に活用できる点にあります。加えて、「dポイント」という国内有数の強力な経済圏と密接に連携することで、他の独立系保険代理店には真似のできない顧客への還元メリットを提供しています。さらに、自社で保険代理業を営む中で培った現場の課題解決ノウハウを高度にシステム化し、「IF-InsurTech」として他社にも外販できる優れた技術開発力を持っていることも、収益の多角化を強力に支える確固たる武器となっていると考えます。
✔弱み (Weaknesses)
盤石な事業基盤を持つ一方で、財務面においては利益剰余金がマイナスとなっており、事業立ち上げ期からの累積損失が完全に解消されていない点が課題として挙げられます。また、親会社のブランドや強大なエコシステムへの依存度が高くなる構造上、独自の大規模な資本提携やドコモ経済圏外での急激なシェア拡大においては、一定の制約が生じる側面があります。最先端のシステム開発や高度なセキュリティを維持するための固定費も継続的に発生するため、安定的な黒字を創出し続けるための持続的なトップラインの成長が不可欠であると推測されます。
✔機会 (Opportunities)
外部環境における最も大きな機会は、保険業界全体におけるデジタルトランスフォーメーションの急速な加速です。特に、法改正やコンプライアンス要件の厳格化により、中小の保険代理店単独では高度な比較推奨システムや管理体制を独自に維持することが困難になりつつあります。そのため、同社が提供する業務効率化ASPサービスへの外部からの需要は今後さらに拡大していく傾向が見て取れます。加えて、スマートフォンの普及による若年層・デジタルネイティブ層の保険市場への関心の高まりは、オンライン完結型の保険サービスを展開する同社にとって絶好の成長機会と言えるでしょう。
✔脅威 (Threats)
業界内の競争環境に目を向けると、異業種からのインシュアテック領域への新規参入や、既存のオンライン専業保険代理店との顧客獲得競争が激化していることが挙げられます。また、度重なる自然災害による損害保険各社の収益悪化やそれに伴う保険料の引き上げは、消費者心理の冷え込みを招き、保険販売の手数料収入を基盤とする同社の事業モデルにマイナスの影響を与えるリスクが潜んでいます。さらに、生成AIなどの急速な技術進化に対し、システムの陳腐化を防ぐための継続的なIT投資競争に取り残される脅威にも常に留意していく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的戦略として、まずは個人向けプラットフォームである「ドコモスマート保険ナビ」のUI/UXの継続的な改善と、dポイント還元キャンペーン等の積極的な展開により、新規顧客の獲得をさらに加速させることが有効であると考えます。特に、スマートフォンから直感的に加入できる「ワンタイム保険」のラインナップ拡充は、若年層の保険加入の最初の入り口として機能するため、積極的なデジタルプロモーションが求められます。同時に、法人向けにはマイカー通勤管理クラウド「ビークルBiz」やASPサービス「IF-InsurTech」の導入支援を強化し、保険代理店のみならず一般企業における労務管理DXのニーズを的確に取り込むことで、サブスクリプション型の安定したBtoB収益基盤を早期に確立していくことが重要であると推測されます。
✔中長期的戦略
中長期的な視点に立つと、同社は単なるオンラインの保険販売代理にとどまらず、蓄積された膨大な顧客データとAI技術を高度に統合した「パーソナライズされた金融アドバイザリープラットフォーム」への進化が期待されます。顧客のライフステージの変化をデータから精緻に予測し、最適なタイミングで保険のみならず関連する金融サービスを横断的に提案する体制を構築することが、顧客生涯価値(LTV)の最大化に繋がると考えます。さらに、同社のASPサービスを通じて結びついた全国の保険代理店ネットワークを基盤とし、業界全体の販売プロセスやコンプライアンス体制の標準化を牽引するプラットフォーマーとしての立ち位置を確固たるものにすることが、持続的な企業価値の向上に不可欠な戦略的ステップになるでしょう。
【まとめ】
今回の決算数値から言える全体的な評価として、自己資本比率は約49.7%と健全な水準を確保しており、当期純利益31百万円を計上するなど堅実な事業運営が行われている事実が確認できます。同社の最大の強みは、NTTドコモグループの巨大な顧客基盤やdポイント経済圏との強固な連携に加え、自社開発の保険代理店向けASPサービスを有している点にあります。そのため、デジタル技術の進化や保険業界におけるDX推進という外部環境の機会を的確に捉え、BtoCとBtoBの両輪で事業を飛躍的に拡大していくことが可能です。一方で、利益剰余金には過去の累積赤字が残存しており、競争が激化するInsurTech領域において継続的な収益力強化が直面する課題となります。今後は、既存サービスの利便性向上とともに、業界全体の業務効率化を支援するプラットフォーマーとしての役割をさらに拡大していくことで、持続的な成長と企業価値の向上を遂げていくものと考えています。
【企業情報】
企業名: 株式会社ドコモ・インシュアランス
所在地: 東京都中央区日本橋人形町2-14-10 アーバンネット日本橋ビル 3F
代表者: 吉村 忠義
設立: 2000年9月14日
資本金: 495百万円
事業内容: 損害保険・生命保険代理業務及び募集に関する業務、金融業務及びこれに関するコンサルティング業務、保険代理店ならびに金融業界向けASPサービスの提供、情報提供サービス業、情報処理サービス業、テレマーケティング事業、人材育成および、能力開発に関する研修の企画、制作、運営
株主: 株式会社NTTドコモ・フィナンシャルグループ(100%)
