地方都市の再開発や社会インフラの整備において、地域に深く根ざした地場ゼネコンの果たす役割は極めて大きいものがあります。特に長い歴史の中で培われた確かな施工技術と、大手グループとの戦略的アライアンスを両立させている企業の経営実態は、次世代の地域経済を占う上でも重要な研究対象と言えます。今回は、明治27年の創業から130年以上の歩みを重ね、九州全域の生活環境を支え続けている九州建設株式会社の第78期決算公告を深く読み解いていきましょう。公表されたバランスシートの数値から、同社が誇る抜群の財務健全性と、アセットライトかつ合理的な経営体制の本質について、専門的な経営コンサルタントの視点から詳細に迫ります。
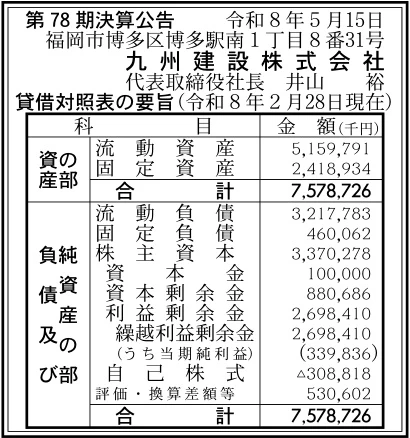
【決算ハイライト(第78期)】
| 資産合計 | 7,579百万円 (約75.8億円) |
|---|---|
| 負債合計 | 3,678百万円 (約36.8億円) |
| 純資産合計 | 3,901百万円 (約39.0億円) |
| 当期純利益 | 340百万円 (約3.4億円) |
| 自己資本比率 | 約51.5% |
【ひとこと】
九州建設株式会社の第78期決算は、当期純利益が340百万円となり、手堅い黒字を確保しています。明治27年創業という長い歴史を持つ地場ゼネコンですが、総資産約75.8億円に対して自己資本比率が約51.5%に達しており、極めて健全で安定した財務基盤を構築している点が特徴的です。過度な負債に依存せず、蓄積された利益剰余金を中心に強固な資本を背景とした、信頼性の高い事業運営が数字から明確に見て取れます。
【企業概要】
企業名: 九州建設株式会社
設立: 1949年3月15日(創業: 1894年10月1日)
事業内容: 土木建築工事の請負、設計・監理、不動産管理、PPP/PFI事業の展開など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔多種多様なニーズに応える建築事業
「郷土九州に豊かな生活環境を」をスローガンに掲げ、マンションやオフィスビル、商業施設から、高い公共性が求められる学校や病院、さらには歴史と伝統が息づく教会や寺社仏閣、能楽文化会館に至るまで、極めて広範なポートフォリオを展開しています。全スタッフが一級建築士資格を持つ設計部門を社内に有しており、引き渡し後のメンテナンスコストまで緻密に織り込んだ、顧客ファーストのトータルソリューションを提供しています。
✔社会インフラを強固に支える土木事業
災害からの復旧工事を祖業の核としながら、道路、河川、湾岸、空港、鉄道、上下水道といった社会生活の維持に不可欠な公共インフラの保全・整備を担っています。耐震補強や老朽化対策において抜群のパフォーマンスを発揮するPSR工法やPP工法をはじめ、発生土のリサイクルに繋がるLSS工法などの先端土木技術を積極的に導入しており、グループ企業と緊密に連携して高品質な公共インフラの維持管理を実行しています。
✔地域主導のまちづくりを牽引するPPP/PFI事業
官民連携の新たな潮流であるPPP/PFI事業に対して、地場企業としての強みを活かして積極的に参画しています。20件以上の公営住宅や学校給食センターの整備運営実績を持つ大手ゼネコンである徳倉建設株式会社の高度なノウハウ提供を受けることで、筑紫野市庁舎建設事業のような大規模プロジェクトにおいて代表企業や施工の中心を担い、持続可能な地域社会の形成に直接的な貢献を果たしています。
✔建物の価値を次世代へ繋ぐリファイン・リニューアル事業
スクラップ&ビルドの時代から持続可能な建築運用の時代への変化に対応し、大規模な改修やリノベーション(リファイン技術)の職域を確立しています。経年劣化した建物の構造安全性を最新の基準に引き上げ、快適な利用環境を復元することは、クライアントの経済的メリットを最大化するだけでなく、SDGsへの具体的な取り組みとして先進的なアプローチを提供しています。
✔九州全域を網羅する強固なアフターメンテナンス体制
建物の本当の価値は竣工後の管理体制によって維持されるという信念のもと、福岡の本社のみならず、長崎、熊本、大分、佐賀、佐世保、筑豊の計6ヶ所に戦略的な支店・事業所を分散配置しています。自社が設計施工を手がけた構造物に対して、10年点検をはじめとする定期巡回や、中間検査時の品質管理部による社内一級建築士を用いた厳格なダブルチェック体制を敷くことで、地域密着型ならではの迅速かつ丁寧なカスタマーサクセスを実現しています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内建設および土木業界を取り巻く環境は、国土強靭化にともなう防災・減災のための公共投資や、地方都市における中核エリアの再開発需要が底堅く推移している状況にあります。そのため、高度なコンプライアンス管理と確実な施工力を持つ地場ゼネコンに対する客観的需要は、中長期的に見ても極めて安定していると言える状況です。しかしながら、その一方で、産業全体で慢性化している若手技術者や熟練職人の深刻な人手不足、およびそれにともなう獲得コストの上昇は、すべてのプレイヤーにとっての構造的な課題となっています。さらに、鉄骨や生コンクリートといった主要資材の断続的な価格高騰や、時間外労働の規制強化が、工事の採算性管理や工期マネジメントを難しくさせる深刻な外的リスクとして存在しています。
✔内部環境
同社においては、1894年の創業から130年を超える歩みの中で、九州全域の行政機関や地元の有力企業との間に極めて強固な信頼関係と確実な受注チャネルが構築されています。また、2017年に大手ゼネコンの徳倉建設株式会社との資本業務提携に踏み切ったことで、単独の地場ゼネコンでは対応が難しい大規模な資金調達や、高度なPPP/PFI事業の入札に関わる戦略的アセットを共有できる体制が整備されている状況です。組織の人的リソースに目を向けると、1級建築施工管理技士が51名、一級建築士が12名在籍するなど、従業員106名という規模に対して圧倒的な有資格者比率を確保しており、設計から施工、独自の品質管理部による巡回検査に至るまでをインハウスで完結できる高い機動性を有している傾向が見て取れます。
✔安全性分析
公開された貸借対照表の数値を詳細に検証すると、資産合計7,579百万円に対し、株主資本および評価・換算差額等を含む純資産合計は3,901百万円を確保しており、自己資本比率は約51.5%という極めて健全な高水準をマークしています。流動負債3,217百万円に対して流動資産が5,160百万円あるため、短期的な支払能力を示す流動比率は約160%に達しており、手元流動性の安全性は極めて高い状態にあります。固定負債についても460百万円と総資産規模に対して非常に低く抑えられており、金利負担が将来的な利益を圧迫する懸念は事実上皆無です。年間で340百万円の当期純利益を安定的かつ着実に計上し、利益剰余金が2,698百万円まで潤沢に積み上がっている公表事実は、同社が無借金経営に近い筋肉質で磐石な财务基盤を有していることを完璧に裏付けています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
明治27年の創業以来、130年以上にわたり九州全域で積み重ねてきた圧倒的な施工実績と、一級建築士を網羅した設計部門による顧客ファーストの提案力が最大の強みです。また、徳倉建設グループとの緊密な資本アライアンスを背景に、代表企業として大規模な官民連携案件を牽引できる高度なPPP/PFIノウハウを有している点も大きな強みとなっています。財務面においては、自己資本比率約51.5%という外部負債を厳格に管理したアセットライトな構造を維持しており、どのような景気後退局面であってもびくともしない鉄壁の組織的体力が確立されています状況です。
✔弱み (Weaknesses)
主要な営業基盤および施工フィールドが九州・沖縄エリアに強く特化しているため、同地域における公共投資予算の削減や、地元の民間建築投資の冷え込みといったエリア固有のマクロ経済リスクに業績が100%左右されやすい構造が弱みです。また、首都圏や海外といった広域市場に対する独自の直接的な営業拠点や、非グループ経済圏における単独での新規外販獲得に向けた大規模なマーケティング組織が、まだ発展途上の段階にあるという側面が存在します。
✔機会 (Opportunities)
九州各地において老朽化が進む社会インフラや公共建築物の耐震補強、老朽化対策への投資が加速している流れは、同社が誇るPSR工法などの先端技術を水平展開する絶好の機会です。また、リフォームやリノベーションを通じて建物の長寿命化を図るリファイン技術は、SDGsへの取り組みを強化したい行政や大手デベロッパーのニーズと完全に合致するため、受注拡大の大きなチャンスを秘めています。さらに、筑紫野市庁舎や高宮南緑地の成功事例をレバレッジにすることで、地域主導型の新しいPPP/PFI事業へのオファーが一段と増大する傾向が見て取れます。
✔脅威 (Threats)
建設業界全体を襲っている労働人口の減少にともない、優秀な現場所長クラスの技術者や、高度な技能を持つ職人の獲得競争が激化し、将来的に労務コストが上昇して利益率を直接的に圧迫する懸念が挙げられます。加えて、過度な為替の変動にともなう建築資材価格の断続的な高騰や、時間外労働の厳格な上限規制へのコンプライアンス対応に伴う現場管理費の増加が、従来の手堅い請負採算性を圧迫するリスクを内包しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、強みである一級建築士を揃えたインハウスの設計施工体制を最大限に活かし、主要資材の価格変動リスクをあらかじめ吸収した精緻なフロントローディング型の積算・原価管理を徹底することが有効であると考えます。特に、深刻な人手不足に対応するため、現場へのドローンや遠隔無人建機の導入をさらに加速させ、施工管理のデジタル化を通じた現場の生産性向上を短期間で達成することが有効であると思います。また、九州6ヶ所に網羅された強力なメンテナンス拠点を軸に、過去の自社施工物件に対するリニューアルやリファイン工事の提案営業を機動的に仕掛け、資材高騰の影響を受けにくい高粗利な改修案件の受注比率を迅速に引き上げていくことが重要であると考えます。
✔中長期的戦略
中長期的戦略としては、徳倉建設グループとのアライアンスをさらに深化させ、九州・沖縄エリアにおける「地域主導型PPP/PFI事業の圧倒的なリーディングカンパニー」としての地位を確立していくことが有効であると考えます。自治体が財政難に直面する中で、公営住宅や給食センター、文化財改修といった多様な公共施設の維持管理・運営を民間の知恵で最適化するDBO方式やPFI案件に対して、代表企業として積極的に企画提案を行うビジネスモデルのシフトが想定されます。これにより、単なる「請負工事の一過性の売上」から「長期にわたる安定的なストック型の手数料・維持管理収入」へと収益ポートフォリオの多角化を推進し、約51.5%という抜群の自己資本比率をベースにした盤石なキャッシュフロー経営を中長期的に定着させていくことが重要であると考えます。
【まとめ】
今回の第78期決算数値から、九州建設株式会社は当期純利益340百万円を計上し、自己資本比率約51.5%という、地場ゼネコンの平均数値を大きく上回る極めて健全で安定した財務の事実を維持していることが明確になりました。同社は130年を超える歴史の中で培われた抜群の地域信用と高度な設計施工力を保有しており、徳倉建設グループとの提携によるPPP/PFI事業のノウハウ活用や、既存建物を生まれ変わらせるリファイン技術という絶好の機会を捉える位置にあります。一方で、業界全体の課題である技術者不足や資材価格の高騰、およびエリアの限定性という避けては通れない構造的な弱みにも直面していますが、過大な負債を持たない筋肉質なバランスシートがこれらを柔軟に回避する最強の盾となっています。今後はこの卓越した財務の安全性を最大のレバレッジとして、デジタル技術による現場の効率化を進めつつ、官民連携のストック型ビジネスへのシフトを推し進めることで、郷土九州への地域貢献を果たしながら、独自の圧倒的なポジションをさらに盤石なものにしていくと考えています。
【企業情報】
企業名: 九州建設株式会社
所在地: 福岡市博多区博多駅南1丁目8番31号 九州ビル5階
代表者: 代表取締役社長 井山 裕
設立: 昭和24年3月15日(創業: 明治27年10月1日)
資本金: 100百万円
事業内容: 土木建築工事の請負業、計画・設計・監理の請負、土木建築用資材の売買・賃貸、不動産の売買・仲介・賃貸・管理、保険代理業など
株主: 徳倉建設株式会社
