地震や集中豪雨といった自然災害が頻発する日本において、あらゆる建造物や都市インフラを足元から支える「地盤改良」の重要性は一段と高まっています。1964年の創業以来、太平洋セメントグループの強力な技術力を背景に、日本の土台を強固に改善し続けてきた小野田ケミコ株式会社。同社は、世界に先駆けてセメント系固化材を商品化したパイオニアであり、現在も特殊土木や防災の分野で屈指の実績を誇る専門集団です。今回は、新たに公表された第43期決算公告の数値を深く読み解きながら、同社が誇る驚異的な財務健全性のメカニズムと、建設DX時代を勝ち抜く戦略的展望について専門的な考察を交えて深掘りしていきます。
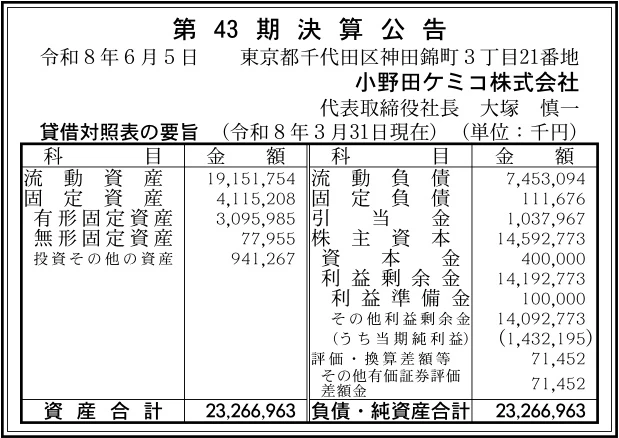
【決算ハイライト(第43期)】
| 資産合計 | 23,267百万円 (約232.7億円) |
|---|---|
| 負債合計 | 8,603百万円 (約86.0億円) |
| 純資産合計 | 14,664百万円 (約146.6億円) |
| 当期純利益 | 1,432百万円 (約14.3億円) |
| 自己資本比率 | 約63.0% |
【ひとこと】
第43期の決算公告において、当期純利益は1,432百万円という非常に強固な黒字を計上しています。自己資本比率も約63.0%と極めて高い水準にあり、利益剰余金が14,193百万円も蓄積されている点は驚異的な財務健全性を示しています。太平洋セメントグループの強固な基盤のもと、世界に先駆けて開発したセメント系固化材の技術力や、建設DXを駆使した地盤改良工事業の確固たる優位性が、この優れた業績に直結している状況です。蓄積された圧倒的な企業体力が、さらなる挑戦への確かな土台となっています。
【企業概要】
企業名: 小野田ケミコ株式会社
設立: 1983年
事業内容: 太平洋セメントグループの中核として、各種地盤改良工事をはじめ、都市土木・山岳・軽量盛土工事、砂防・斜面防災工事、特殊コンクリートの製造および施工、土壌環境事業、固化材販売にいたるまで、高度な建設技術ソリューションを総合的に提供している。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔地盤改良工事業(コア事業)
軟弱な地盤を化学的・機械的に強化し、構造物の安全性を確保する同社の最主力事業です。深層混合処理工法や機械攪拌工法をはじめ、機械攪拌と高圧噴射を併用した独自の工法を展開しています。さらに、高圧噴射単管工法やダイナミックジェット工法シリーズ、JMM工法研究会シリーズ、高圧噴射多重管工法(NJP工法シリーズ、RJP工法、JEP工法、JG工法)、さらには中層・浅層混合処理工法や薬液注入工法にいたるまで、あらゆる土質や現場環境に適応する業界屈指のバリエーション豊かな工法を取り揃え、日本の社会インフラの足元を支えています。
✔特殊コンクリートおよびメンテナンス・イノベーション事業
構造物の長寿命化や急速施工を実現するための、高度な素材エンジニアリングと施工サービスを提供する事業領域です。超速硬性を持ち緊急工事等で威力を発揮する「スーパージェットコンクリート」や、断面修復材として構造物の補修・補強に用いられる「ジェットモルタルPF」を展開しています。また、オンサイトでの柔軟なコンクリート供給を可能にする移動式バッチャプラントの運用、スーパージェットセメントプレミックス製品の販売、環境配慮型の「ポーラスクリート」、無機系緑化吹付安定材など、維持補修市場のニーズに的確に対応しています。
✔シールド事業および土壌環境事業
都市土木の主要インフラであるトンネル工事(シールド工法)を支える材料販売と、環境保全に貢献するソリューション事業です。シールド工法に関わる高度なシステムや専用材料、一般土木資材の販売を行うとともに、各種試験室や整備工場・出荷工場を自社で運用して確かな品質を担保しています。また、土壌環境事業においては、トンネルや各種工事から発生する泥土を再利用可能な土へと変える発生土改良工法や、複雑化する土壌汚染対策を手掛け、持続可能な社会の実現に貢献しています。
✔軽量盛土および斜面・防災工事業
軟弱地盤上の盛土や急傾斜地の崩壊を防ぐための、高度な防災工事を展開する事業領域です。気泡混合軽質土などを用いて荷重を劇的に低減する「FCB工法・FM工法」や「SGM軽量土工法」、HGS(ハイグレードソイル)工法、流動化処理工法といった最先端の軽量盛土技術を保有しています。また、斜面対策においては「キャロットアンカー工法」や「ラディッシュアンカー工法」、グラウンドアンカー工法、エコスティブラー、各種法面保護工法を駆使し、日本の険しい地形における災害防止と国土強靭化を力強く支えています。
✔材料販売および土木建築コンサルティング事業
セメント製造の最大手である太平洋セメントグループの強みを最大限に活かし、各種工事の根幹となる高性能なセメント系固化材の販売を展開しています。ただ材料を右から左へ流す物販にとどまらず、自社内に工学博士2名、技術士7名、さらには180名にのぼる一級土木施工管理技士といった極めてハイレベルな技術者集団を擁しています。これにより、土木建築工事に関する精密な測量、設計、積算、工事請負、さらには高度なコンサルティング業までをワンストップで提供できる独自のビジネス構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内建設・土木業界を取り巻く外部環境は、これまでにない国土強靭化への要請と技術変革の波に直面しています。具体的には、頻発する巨大地震への備えや、激甚化する気象災害に伴う斜面崩壊、砂防・防災工事に対する公共投資が中長期的に底堅く推移しています。一方で、高度経済成長期に整備された橋梁やトンネルといった社会インフラの急速な老朽化は深刻であり、これらを効率的に補修・補強するメンテナンス市場への需要は年々高まる傾向が見て取れます。さらに、産業界全体における深刻な生産年齢人口の減少は、現場の省人化を可能にする「CIM・建設DX」の導入を劇的に加速させており、最新技術への対応力が企業の死活問題となる環境と言える状況です。
✔内部環境
1964年に小野田セメント株式会社のケミコライム事業として創業して以来、半世紀以上にわたって蓄積されてきた高度な地盤改良技術と圧倒的な社会的信用が最大の強みとなっています。内部の最大の経営資源は、太平洋セメントグループとしての盤石なバックボーンと固化材の安定したサプライチェーン、そして自社が世界に先駆けてセメント系固化材を商品化したという圧倒的なパイオニアの歴史にあります。また、全国に6支店、12営業所、2事業所、3事業部を配する広範なネットワークを備え、180名の一級土木施工管理技士や技術士、工学博士といった超一級の技術者層が社内に充実している点も、他社の追随を許さない強力な組織力となっています。技術と安全を高度に融合させる企業風土が確立されていると言えるでしょう。
✔安全性分析
第43期の貸借対照表を精緻に読み解くと、同社の財務健全性は大型のインフラ工事業を展開する企業として驚異的な領域に達していることが明確に証明されています。資産合計23,267百万円に対し、純資産合計は14,664百万円となっており、自己資本比率は約63.0%という非常に高い数値を記録しています。流動資産19,152百万円に対して流動負債が7,453百万円であるため、短期的な支払い能力を示す流動比率は約256.9%と、安全水準とされる200%を大幅にクリアしています。負債の部では固定負債がわずか111百万円にとどまっており、金利上昇リスクに対する耐性も抜群です。利益剰余金が14,193百万円と資本金400百万円を遥かに凌駕して積み上がっている点からも、これまでの堅実かつ高収益な事業運営の成果が、ビクともしない強靭な企業体力を形成していることが明白です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、セメント業界の巨人である太平洋セメントグループの一員という強固な資本背景と、それに伴う圧倒的な公的信用力にあります。世界に先駆けてセメント系固化材を商品化したパイオニアとしての高度な独自の技術力に加え、深層混合処理から高圧噴射、軽量盛土、アンカー工法にいたるまで、国土強靭化に必要なほぼすべての特殊工法を自社で保有している点は、他社に対する決定的な差別化要因となっています。また、社内に180名の一級土木施工管理技士や技術士、工学博士を擁する圧倒的なハイテク技術者集団が全国6支店・12営業所のネットワークを通じて即座に機能できる体制も強力な武器です。財務面でも自己資本比率約63.0%、流動比率約256.9%、そして141億円を超える潤沢な利益剰余金という、特殊土木業界の中でも群を抜いたウルトラ健全な財務体質を有していることが、長期にわたる大型の国家プロジェクトや重要インフラ工事を元請けとして安定受注できる最大の強みと言えます状況です。
✔弱み (Weaknesses)
一方で、地盤改良工事や特殊コンクリート製造といった素材密着型のビジネスモデルを展開している性質上、主要な原材料であるセメントや生石灰、特殊固化材などの市況価格の変動や、国際的な原油・エネルギー価格の高騰による施工コストの急激な上昇リスクを、売上原価においてダイレクトに受けやすいという構造的な弱みを内包しています。また、同社が提供する高度な特殊土木工法や斜面対策、アンカー工法などは、どうしても熟練の技術者や一級土木施工管理技士による緻密な現場管理と機械オペレーティングが必要不可欠となるため、労働集約的な側面から完全には脱却しにくいという課題があります。そのため、全国的なインフラ需要の波や、技術者の高齢化に伴う組織の世代交代が進む中で、優秀な若手技術者を安定的かつ継続的に確保・育成していくための採用固定費や教育コストが、中長期的に重くのしかかりやすいという側面も存在しています。
✔機会 (Opportunities)
しかしながら、日本国内における大規模な震災対策、激甚化する豪雨災害に伴う砂防・斜面防災工事の必要性はこれまでになく高まっており、国土強靭化に直結する同社の事業領域には、極めて広大かつ長期的に底堅い事業機会が広がっています。特に、高度経済成長期に一斉に建設された道路、トンネル、橋梁といった社会インフラの急速な老朽化は深刻な社会問題となっており、同社が誇る「ジェットモルタルPF」などの断面修復材や特殊コンクリートを用いたメンテナンス・イノベーション市場は、新築市場の動向に関わらず今後も巨大な成長曲線を描くことが確実視されています。さらに、国土交通省が全面的に推進しているCIMや「建設DX」の導入は、同社の機械攪拌工法や深層混合処理工法をデジタルデータと連動させてより高度にスマート化させる好機であり、NETIS(新技術情報提供システム)登録工法を武器に、インフラ更新のトップランナーとして市場の主導権をさらに強める絶好の機会が到来していると考えます。
✔脅威 (Threats)
その反面、長期的には日本の致命的な構造問題である、少子高齢化と人口減少に伴う公共・民間の建設投資全体の長期的縮小傾向は避けることのできないマクロ的な脅威です。限られた建設予算のパイの中で同業他社や大手ゼネコン系の特殊土木企業との受注獲得競争が激化した場合、新築案件を中心に激しい価格競争や請負単価の下落圧力を受ける危険性があります。また、日本の製造・建設業界全体を揺るがしている若手技術者の圧倒的な不足と人材獲得競争の過熱は、180名の一級施工管理技士の体制を維持し、全国の支店網を安定運用していく上で、将来的な採用コストの大幅な高騰や人件費の増加を招く直接的な脅威となっています。これに加え、環境規制の強化に伴う土壌汚染対策やシールド発生土の処理基準の変更、炭素税の導入といった環境負荷低減コストの断続的な上昇も、中長期的なマージンを圧迫する要因として警戒を怠れない状況にあります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、第43期で示された14,664百万円という極めて強固な自己資本の厚みと、約256.9%に達する極めて潤沢な手元流動性を戦略的に投入し、全国6支店・12営業所の強固な顧客ネットワークを通じて「インフラメンテナンスおよび防災・減災関連工事」の能動的な受注拡大を徹底して推進することが有効であると考えます。具体的には、自治体や主要なインフラホルダーが抱える老朽化橋梁やトンネルの補修計画に対し、自社の断面修復材「ジェットモルタルPF」や「スーパージェットコンクリート」を移動式バッチャプラントと組み合わせてオンサイトで超急速施工する、高付加価値な「インフラ長寿命化ソリューション」を先回りして提案していくことが求められます。同時に、現場の深刻な人手不足に対応するため、CIMや建設DXを各施工班に完全配備し、機械攪拌・高圧噴射の施工プロセスをデータで見える化し、工期の短縮と初期の施工不良リスクを完全ゼロに抑え込むことで、短期的な工事粗利益率の最大化を確実に達成することが有効な手立てとなるでしょう。
✔中長期的戦略
中長期的には、国内の新築土木投資の長期的減少というマクロ脅威を完全に相殺するため、特定の土木工事だけに依存しない「ストック型環境ビジネス」への変革と、海外事業部の展開をさらに強化していく戦略が極めて重要になると推測されます。具体的には、トンネル工事から排出される泥土を再利用可能な土へと高度に再生する発生土改良工法や、複雑化する土壌汚染対策といった「土壌環境事業」を、太平洋セメントグループの広範な原材料サプライチェーンと融合させ、都市開発や環境インフラの必須ソリューションとしてパッケージ化して展開していくことが不可欠です。これにより、単発の請負工事(フロー売上)に依存しない、持続的で解約リスクの低い環境コンサルティング型の収益比率を圧倒的に引き上げていく戦略が有効です。さらに、NETISに登録されている独自の地盤改良技術やアンカー工法を、東南アジアをはじめとするインフラ投資が爆発する海外市場へと海外事業部を通じて積極的に技術移転・横展開し、日本で培った「安全・安心の小野田ブランド」を世界規模の成長エンジンへと昇華させていくことで、揺るぎない競争優位性を中長期的に確立していくことが可能になると推測します。
【まとめ】
第43期の決算公告から読み解くと、当期純利益は1,432百万円という極めて強固な黒字を計上し、自己資本比率も約63.0%、流動比率にいたっては約256.9%という驚異的な数値を維持しており、全体として日本の特殊土木・地盤改良業界において群を抜いた、ウルトラ盤石で筋肉質な財務状況にあると評価できます。同社の最大の強みは、太平洋セメントグループの強力なバックボーンと固化材の安定供給体制のもと、世界に先駆けて開発した独自の地盤改良工法や特殊コンクリート技術を、180名の一級土木施工管理技士を擁する高度な専門技術者集団によって全国規模で一貫展開できる点にあります。そのため、社会全体で加速する斜面防災、砂防工事、震災対策、そして既存インフラの長寿命化(メンテナンス・イノベーション)の波は、同社にとって事業領域をさらに拡大・高度化させる絶好の事業機会となっています。一方で、原材料価格のボラティリティや、業界全体の深刻な技術者不足といった構造的な課題にも直面しています。今後は、強みの源泉である「CIM・建設DX」の導入をさらに深化させ、環境・防災のトップランナーとして次世代の社会に安心と安全を届けることで、持続的な成長とさらなる企業価値の向上を果たしていくものと考えています。
【企業情報】
企業名: 小野田ケミコ株式会社
所在地: 東京都千代田区神田錦町3丁目21番地 (本社)
代表者: 大塚 慎一
設立: 1983年4月1日
資本金: 400百万円
事業内容: 各種地盤改良工事、都市土木・山岳・軽量盛土工事、砂防・斜面防災工事、特殊コンクリートの製造および施工、シールドトンネル向け資材販売、土壌環境事業、固化材販売、土木建築工事に関する測量・設計・積算・請負・コンサルティング業
株主: 太平洋セメント株式会社
