オフィスのデジタル化やペーパーレス化が急速に進展する現代において、従来の複合機や印刷といったドキュメント関連ビジネスは大きな転換期を迎えています。このような激動のビジネス環境にあって、単なる商社の枠組みを超え、お客様のDX化を支えるドキュメントソリューションカンパニーとして確固たる地位を築いているのがエフ・ビー・エム株式会社です。1962年の創立以来、時代の変化に対応した最適なシステムソリューションを提供してきた同社。今回は、新たに公表された第65期決算公告の数値を深く読み解きながら、その堅実な財務構造と、オフィス環境の変革に適合する高度な多角化戦略の全貌について、専門的な考察を交えて深掘りしていきます。
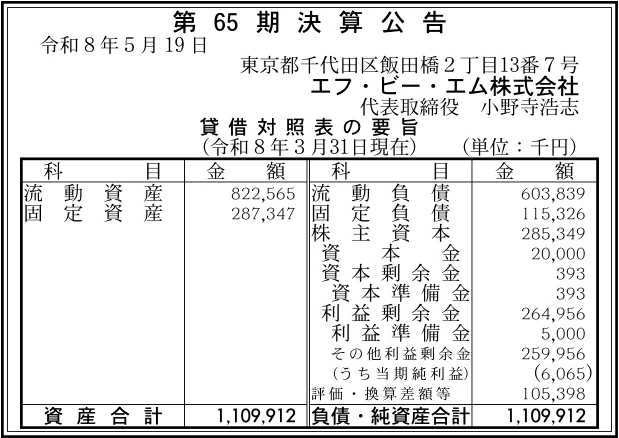
【決算ハイライト(第65期)】
| 資産合計 | 1,110百万円 (約11.1億円) |
|---|---|
| 負債合計 | 719百万円 (約7.2億円) |
| 純資産合計 | 391百万円 (約3.9億円) |
| 当期純利益 | 6百万円 (約0.1億円) |
| 自己資本比率 | 約35.2% |
【ひとこと】
第65期の決算公告において、当期純利益は6百万円の黒字を計上しています。資産合計約11.1億円に対し、自己資本比率は約35.2%となっており、商社・ソリューションベンダーとして標準的かつ堅実な財務基盤を維持しているという第一印象を受けます。キヤノンや富士フイルムなどの大手メーカーとの強固な代理店関係や、独自のテラック・クリーニングカード製造、印刷事業の譲受といった多角的なドキュメントソリューション展開が、この安定した収益基盤を支えていると言える状況です。無駄のない筋肉質な運営体制がこの決算数値からも浮き彫りになっています。
【企業概要】
企業名: エフ・ビー・エム株式会社
設立: 1962年
事業内容: 富士フイルムビジネスイノベーションやキヤノンなどの特約店として、オフィス向けのドキュメント機器・システムの販売を展開。さらに、M&Aや事業譲受を通じて獲得した商業印刷事業、クリーニングカードの自社製造、情報セキュリティ対策、各種メディアの物理破壊サービスなどを総合的に提供するソリューションカンパニー。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ドキュメントソリューションおよびOA機器販売事業
キヤノンマーケティングジャパン株式会社との特約店契約、および富士フイルムビジネスイノベーションジャパン株式会社との販売特約店契約を主軸とする中核ビジネスです。オフィス向け複合機である「imageRUNNER ADVANCE DX」や「Apeos」シリーズといった最新のドキュメント機器を幅広く取り扱っています。単にハードウェアを納入するだけでなく、企業のワークフローに合わせた最適な配置設計から導入後の設置・運用サポートにいたるまでを網羅しており、日々の業務効率化を総合的に支援する体制を整えています。
✔印刷・製本・後加工機および関連材料の販売事業
M&Aや事業譲受によって構築された、同社特有の付加価値の高い事業領域です。ウルトラテクノ社の「AeroCut X」や「DC-XⅢ」、コンパクトな自動紙折機「KT564-FA-Ⅲ」など、商業印刷現場やオフィスでの内製化を支える高度な後加工機を取り揃えています。また、A1サイズ対応のロールラミネーター「GDRB65A1」をはじめとするプロ品質の加工機も提供しており、POPやポスターなどの販促物作成の内製化を強力に後押しし、企業の短納期対応と外注コスト削減に貢献しています。
✔テラック・クリーニングカード製造・販売事業
株式会社ムサシから移管された「テラック・クリーニングカード」の製造および販売を行う、独自のニッチな自社製品事業です。各種カードリーダーやATM、自動券売機などの内部を清掃し、読み取りエラーを未然に防ぐための専門的な消耗品です。長年蓄積された高い専門性と技術力を活かし、国内の多様な自動化システムを支える重要なインフラとして安定的な需要を獲得しており、商社としての仕入れ販売ビジネスとは異なる、独自の高粗利な収益源として機能しています。
✔商業印刷およびオンデマンド印刷事業
株式会社錦精社や株式会社博文社から印刷事業を譲り受けたことで発足した、地域密着型の受託製造事業です。さいたま支店などの拠点を中心に、顧客の多様なイメージを形にする高品質な印刷物の制作サービスを展開しています。小ロットのオンデマンド印刷から大規模な商業印刷まで柔軟に対応しており、ハードウェアとしての印刷機材販売事業と、実際の印刷物受託事業を社内で高度に連携させることで、ドキュメントの「ライフサイクル全般」を網羅する強みを持っています。
✔セキュリティソリューションおよび各種データ消去サービス
企業のデジタルトランスフォーメーションに伴う安全管理措置に直結した、先進的なITサービス領域です。ランサムウェアの侵入を事前に検知してブロックする「APPCheck」の導入支援から、Windows11移行に伴うPC保守、インターネット環境のトラブル復旧にいたるまで、当社のエンジニアがトータルでサポートしています。さらに、廃棄するHDDやSSDなどの各種メディアを専用機器でV字折り曲げおよび穿孔破壊する「HDD物理破壊サービス」を写真付きの破壊証明書発行とともに提供しており、個人情報や特定個人情報の漏洩リスクを完全に遮断する信頼のサービスとして高い評価を得ています。
【財務状況等から見る経営環境】
✔外部環境
現在のオフィス環境およびドキュメント市場を取り巻く外部環境は、ペーパーレス化の加速やリモートワークの定着により、従来の紙を媒体とした印刷ボリュームが減少する構造的な変化に直面しています。しかし、その一方で、国が推進する電子帳簿保存法やインボイス制度への対応、さらには企業のデジタルトランスフォーメーションの推進に伴い、紙文書の電子化やデータ加工、一元管理といった新たなデジタルソリューションへの需要は爆発的に拡大しています。また、企業を狙うサイバー攻撃の高度化や、個人情報保護に対する法的な要求水準の厳格化を背景に、ランサムウェア対策や機器廃棄時の確実なデータ消去といった、強固なセキュリティ環境の構築が各企業に重くのしかかる事業環境となっています。
✔内部環境
1962年の設立以来、半世紀以上にわたってドキュメント領域に特化してきた歴史があり、専門領域の中で独自に蓄積された豊富なノウハウと顧客基盤が最大の強みとなっています。キヤノンや富士フイルムという業界をリードする巨大メーカーの有力な販売特約店であるという確固たる信用に加え、ムサシグループなどの関連会社との強固なアライアンス網を有しています。また、錦精社、博文社、昌永産業といった同業の印刷・機材販売事業を積極的に譲り受けてきたことで、ハードとソフト、さらには受託製造までを網羅する多角的なドキュメントソリューションの提供能力が社内に構築されており、少数精鋭の従業員41名による高効率な運営体制が維持されています。
✔安全性分析
第65期の貸借対照表をコンサルタントの視点から精緻に分析すると、総資産合計1,110百万円に対し、純資産合計が391百万円を占めており、自己資本比率は約35.2%に達しています。商社やITソリューションを展開するB2B企業において、自己資本比率が30%を超えていれば財務的な健全性は十分に確保されていると評価できます。流動資産822百万円に対して流動負債が603百万円であることから、短期的な支払い能力を示す流動比率も約136%と、安全圏とされる100%を上回っています。過去からの着実な経営努力により、利益剰余金が264百万円と資本金を上回って積み上がっており、過去の確かな収益の蓄積が現在の盤石な企業体力を形成していることが明白に見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、キヤノンや富士フイルムビジネスイノベーションといった国内トップクラスのドキュメント機器メーカーとの長年にわたる強固な特約店契約に基づく、極めて高い製品調達力と公的信用力にあります。このブランド力を背景に、単なるハードウェアの物販にとどまらず、テラック・クリーニングカードの自社製造・販売や、相次ぐ事業譲受によって獲得した商業印刷事業、さらには高度な情報セキュリティ対策にいたるまで、ドキュメントの「作成・複製・伝達・廃棄」の全工程を網羅する多角的なソリューション提供能力を自社内に保有している点は、競合他社に対する圧倒的な優位性となっています。また、千代田区飯田橋の本社を軸に、さいたま、千葉に支店を展開する地域密着の技術サポート体制を構築しており、顧客の急なトラブルにリモートと訪問の両面で柔軟に対応できるエンジニア組織が、高い顧客満足度とストック型の保守収益を強固に下支えしています。
✔弱み (Weaknesses)
一方で、ビジネスモデルの根幹をなすオフィス向け複合機や消耗品の販売、および受託印刷ビジネスは、社会全体で加速するペーパーレス化やオフィスのデジタル化という構造的な潮流により、市場全体のパイが縮小しやすいという弱みをはらんでいます。同社が取り扱う製品の多くは大手メーカーからの仕入れに依存しているため、仕入れ元の方針や価格変更、あるいは製品供給のリードタイムによって収益性が一定程度左右されやすく、自社独自のクラウドサービスやプラットフォームを自社開発して爆発的にスケールさせるための技術蓄積はこれからのフェーズにあります。また、個々の顧客に寄り添った丁寧なPC保守やHDD物理破壊サービスなどは、どうしても熟練したエンジニアの工数に依存する労働集約的な性質が強く、少数精鋭の従業員41名体制において、急激な需要拡大が発生した際の人的リソースの配分に一定の制約が生じやすい側面もあります。
✔機会 (Opportunities)
しかしながら、マクロ環境に目を向ければ、あらゆる業界でデジタルトランスフォーメーションが急務となる中、企業のセキュリティ強化や法的な安全管理措置への投資は急速な拡大を続けており、同社にとって非常に大きな事業機会が広がっています。特に、高度化するサイバー攻撃から企業の資産を守るランサムウェア対策ソフトウェア「APPCheck」の導入支援や、マイナンバー制度に伴う特定個人情報の安全管理措置に完全準拠した「HDD物理破壊サービス」に対する引き合いは底堅く、信頼できる専門業者へのニーズは高まっています。また、オフィス内に眠る大量の紙文書を効率的にデジタル化する電子化サービスや、大判販促物の内製化を支援するロールラミネーターなどの後加工機提案は、企業の短納期・コスト削減ニーズに的確に合致しており、従来のOA機器商社の枠を超えた「総合DX支援パートナー」として新たな顧客層を開拓する好機が到来していると考えます。
✔脅威 (Threats)
その反面、IT・OA機器業界全体の競争環境は極めて激しく、競合他社による同質化したソリューションの提案や、価格競争の激化に伴うマージンの縮小リスクは常に注視していく必要があります。また、日本国内の構造的な問題である少子高齢化と生産年齢人口の減少は、同社のような少数精鋭の組織において、高度なITスキルや保守技術を持つ次世代のエンジニアやコンサルティング人材の確保・育成を困難にし、採用コストや人件費の高騰が将来的な利益率を圧迫する懸念をはらんでいます。さらに、大手メーカー各社が直接提供するクラウド型のドキュメント管理サービスや、Web完結型の安価な印刷・セキュリティSaaSが市場に浸透していく中で、商社としての仲介価値や地域密着型サポートの必要性が相対的に低下してしまう危険性も、中長期的な脅威として存在していると言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在強固に維持している自己資本比率約35.2%の堅実な財務体質と利益剰余金のプールを戦略的に活用し、既存のOA機器の顧客基盤に対する「クロスセル(追加提案)の徹底」を実行することが極めて有効であると考えます。具体的には、複合機の定期点検や保守訪問のタッチポイントを最大限に活かし、法改正対応で関心が高まっている「Windows11移行に伴うPC保守サービス」や、ランサムウェア対策「APPCheck」の無料診断スキャンを先回りして提案し、オフィスのITインフラ全体の保守を一括で受託する契約へのリプレイスを迅速に進めることが求められます。同時に、企業の機密情報漏洩リスクに対する危機意識の高まりを捉え、写真付きの証明書を発行する「HDD物理破壊サービス」の出張・配送受付を千代田区飯田橋の本社近隣エリアや、さいたま、千葉の支店網を通じて全面的にプッシュし、短期間で高粗利なサービス収益を確実に積み上げていくことが有効な手立てとなるでしょう。
✔中長期的戦略
中長期的な視点では、単なるハードウェアの販売・商社としての位置づけから完全に脱却し、企業のオフィス環境全体のデジタル化と安全性を担保する「総合ドキュメント&セキュリティインフラのサブスクリプションプロバイダー」へとビジネスモデルを高度化していくことが重要になると推測されます。具体的には、自社で製造・販売している「テラック・クリーニングカード」のような独自のストック型製品のラインナップを拡充しつつ、複合機、大判ラミネーター「GDRB65A1」、後加工機、そしてセキュリティソフト「APPCheck」のライセンスまでを組み合わせた、月額定額制の「FBMスマートオフィスパック」を開発・展開していくことが不可欠です。これにより、ペーパーレス化によるフロー売上の減少を完全に相殺する、極めて解約率の低いストック型の収益構造を確立することができます。さらに、昌永産業などの事業移管を成功させてきたノウハウを応用し、地域の小規模なITベンダーや印刷会社のM&Aを継続的に進め、首都圏・関東圏における地域密着型の高付加価値ITソリューションカンパニーとしての絶対的な地位を中長期的に不動のものにしていく戦略が有効になると推測します。
【まとめ】
第65期の決算公告から読み解くと、当期純利益は6百万円の黒字を確実に計上し、自己資本比率も約35.2%と健全な水準を維持しており、全体として手堅く堅実な財務状況にあると評価できます。同社の最大の強みは、キヤノンや富士フイルムという業界をリードする巨大メーカーとの強固な信頼関係をベースに、独自の自社製品製造や印刷事業の譲受を通じて、ドキュメントの全工程をワンストップで最適化できる多角的なソリューション提供能力にあります。そのため、社会全体で加速する企業のDX推進や、法的規制に伴う情報セキュリティ・データ消去への需要拡大は、同社にとって事業領域をさらに高付加価値化させる絶好の機会となっています。一方で、オフィス市場のペーパーレス化に伴う構造的な需要縮小や、専門人材の確保といった課題にも直面しています。今後は、強みの源泉である地域密着の技術サポート体制をさらに深化させ、最新のセキュリティ提案とストック型のサブスクリプションビジネスを推し進めることで、次世代のデジタル社会においてもお客様から最も信頼されるパートナーとして、さらなる企業価値の向上を果たしていくものと考えています。
【企業情報】
企業名: エフ・ビー・エム株式会社
所在地: 東京都千代田区飯田橋二丁目13番7号 三喜ビル (東京本社)
代表者: 小野寺 浩志
設立: 1962年8月
資本金: 20百万円
事業内容: ドキュメントソリューション事業(オフィス向け複合機・OA機器の販売、印刷・製本・後加工機の展開、自社製品「テラック・クリーニングカード」の製造・販売、商業印刷、PC・ソフトウェア保守、HDD物理破壊サービス)
