デジタルストリーミングの普及やソーシャルメディアによるバイラルヒットの誕生など、音楽・映像業界を取り巻くビジネスモデルは急速な変革を遂げています。その激動のエンターテインメント市場において、J-POPから伝統的な演歌・歌謡曲にいたるまで幅広いジャンルのアーティストを擁し、独自の存在感を放ち続ける株式会社徳間ジャパンコミュニケーションズの第63期決算が公示されました。親会社である株式会社第一興商との強力なグループシナジーや、多様なコンテンツ資産がもたらす財務状況や経営戦略はどうなっているのでしょうか。今回は、提示された最新の決算公告データと事業特性をもとに、戦略コンサルタントの視点から同社の収益構造と中長期的な展望を深く分析していきましょう。
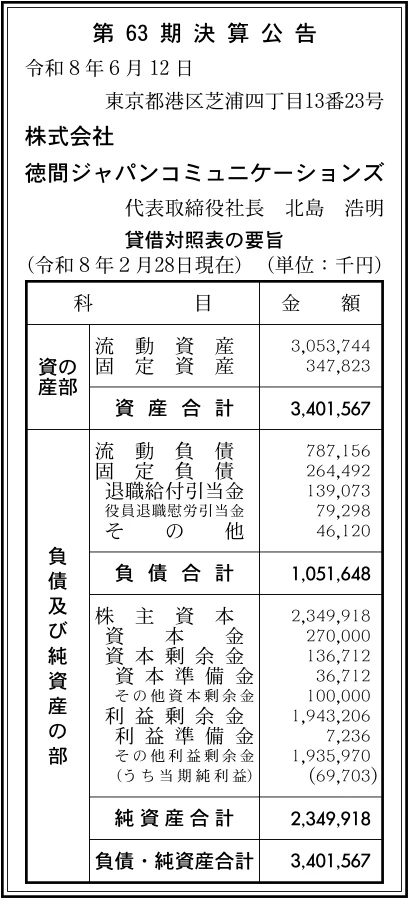
【決算ハイライト(第63期)】
| 資産合計 | 3,402百万円 (約34.0億円) |
|---|---|
| 負債合計 | 1,052百万円 (約10.5億円) |
| 純資産合計 | 2,350百万円 (約23.5億円) |
| 当期純利益 | 70百万円 (約0.7億円) |
| 自己資本比率 | 約69.1% |
【ひとこと】
株式会社徳間ジャパンコミュニケーションズの第63期決算は、当期純利益が70百万円と堅調な黒字を計上しています。自己資本比率も約69.1%と非常に高い水準にあり、音楽・映像業界において際立って健全で強固な財務体質を維持していることが分かります。親会社である株式会社第一興商の100%子会社としてのシナジーや、J-POPから演歌・歌謡曲にいたる多様なアーティスト資産を活かした堅実な経営基盤が数値に反映されている状況です。
【企業概要】
企業名: 株式会社徳間ジャパンコミュニケーションズ
設立: 1965年2月
事業内容: 音楽・映像作品の企画・制作・販売(多様な音楽ジャンルにおけるレーベル運営および版権管理)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔J-POP音楽・映像作品の企画・制作・販売事業
同社における若年層やコアな音楽ファンをターゲットとしたコア事業であり、多彩なアーティスト陣を擁しています。PerfumeやALI PROJECT、ZIGGY、人間椅子にいたるまで、長い歴史を誇る実力派ロックバンドから個性的なポップス、新進気鋭のグループまで幅広くカバーしています。YouTubeやTikTokといったデジタルプラットフォームを駆使したプロモーションやイベント展開を連動させ、付加価値の高いCD・DVD作品やライブ連携のパッケージを市場に届けています。
✔演歌・歌謡曲音楽・映像作品の企画・制作・販売事業
日本の伝統的な音楽シーンを支え、きわめて高い顧客ロイヤルティを誇る同社の強力な事業の柱です。日本の歌謡界を牽引する吉幾三、千昌夫、五木ひろしといった大御所をはじめ、高い人気を誇る水森かおり、丘みどり、さらに次世代を担う若手実力派の梅谷心愛、藤井香愛にいたるまで圧倒的なアーティスト資産を保有しています。シニア層を中心に底堅い支持を持つフィジカルメディアの販売に加え、全国的なリリースキャンペーンや各種演歌ライブなどのリアル興行と緊密に連携した事業を展開しています。
✔音楽・映像作品のデジタル配信およびストリーミング事業
急速に変革するリスナーの視聴環境へ対応するため、各種サブスクリプションサービスやダウンロード配信を通じた楽曲の流通を展開しています。過去のヒット作から最新曲にいたるまで膨大なカタログ資産をデジタルアーカイブ化し、世界中のリスナーへタイムリーにアプローチを行っています。ミュージックビデオ(MV)の制作や公式SNSアカウントを活用した動画配信サービスとも連動させることで、パッケージ販売に依存しない新たなサブスクリプション型の収益機会を創出しています。
✔第一興商グループ連携およびディストリビューション事業
親会社であり、通信カラオケ「DAM」を展開する株式会社第一興商との強力なバリューチェーン連携を最大の特徴としています。グループの持つ全国的なネットワークやカラオケ流通網を活かし、所属アーティストの楽曲のカラオケ配信やプロモーションを戦略的に連動させています。さらに、株式会社ズームリパブリック(出版子会社)や、日本クラウン株式会社といったグループ内の関連レーベルとの間で共同のディストリビューション(流通・販売網)を構築しており、高い物流・営業効率を実現しています。
【財務状況等から見る経営環境】
✔外部環境
現代のエンターテインメント市場は、ストリーミング配信の普及によって楽曲単価が下落する一方で、SNSを起点とした世界的なバイラルヒットの誕生という、大きなパラダイムシフトが起きています。また、コアなファン層による限定パッケージの購買行動や、リアルでの体験を重視するライブ・イベント需要の復活は、レコードレーベルにとって重要な収益獲得機会です。しかしながら、少子高齢化に伴う国内市場全体の縮小や、スマートフォンの普及による消費者の可処分時間の激しい奪い合いなど、競争環境は厳しさを増しています。フィジカルメディアの製造費や物流費の上昇もコスト圧力となっており、デジタル配信とフィジカルの最適なポートフォリオ構築が強く要請される事業環境にあると推測されます。
✔内部環境
今回の貸借対照表(詳細は添付された「株式会社徳間ジャパンコミュニケーションズ.webp」の画像を参照)を確認すると、当期純利益70百万円の黒字を確実に達成しており、変化の激しい音楽市場においてきわめて安定した収益体制を維持していることが分かります。株主資本内における利益剰余金が1,943百万円と、資本金2億7000万円に対して非常に厚みのある自己資本の蓄積を達成している点が大きな特徴です。これは、J-POPや演歌・歌謡曲のトップアーティストを長期的に育成・維持し、安定した原盤権・著作権インカムを積み上げてきた経営の成果です。第一興商グループという盤石な経営背景のもと、名古屋や大阪といった重要拠点にプロモート拠点を配置し、地域に密着した効果的な宣伝・販売活動を社員一同で実践できる体制が強固に整備されている側面が見て取れます。
✔安全性分析
財務の安全性を測る上で最も際立っている指標は、資産合計3,402百万円に対する純資産合計2,350百万円の割合から算出される、約69.1%という非常に高い自己資本比率です。コンテンツの権利投資や原盤開発投資を多数手がけるレコード会社において、70%に迫る自己資本比率を維持している例は極めて稀であり、財務の健全性は抜群の水準にあります。流動資産が3,053百万円であるのに対し、短期的な支払義務である流動負債は787百万円にとどまっており、流動比率は380%を超えています。さらに、固定資産は348百万円と非常にスリムに抑えられており、自社の純資産の範囲内に完全に収まっています。そのため、手元の流動性は完璧に確保されており、急激なヒットトレンドの変動や突発的な市場の収縮が発生した場合でも、経営の安全性が脅かされるリスクは極めて低いと言える盤石な状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
カラオケ業界最大手である株式会社第一興商の100%子会社という、強力な資本と強力なグループ流通インフラを有している点が最大の強みです。通信カラオケ「DAM」との連動によるプロモーションや、グループ内のレーベルとのディストリビューション共有により、きわめて高いコスト効率と宣伝力を誇っています。また、 Perfumeや吉幾三、水森かおりをはじめとする、J-POPから演歌・歌謡曲にいたる日本の音楽史を彩る超一級のアーティスト資産と原盤権を長期にわたって保有しています。これにより、流行に左右されにくい安定したカタログ収益(印税・版権収入)が生み出されています。財務面においても、約69.1%という高い自己資本比率と1,943百万円もの利益剰余金が、外部環境が急変した場合でも揺るがない盤石な安全性を担保しています。
✔弱み (Weaknesses)
ビジネスモデルの性質上、売上高や利益の伸びが、所属するトップアーティストのヒット作の有無やリリースタイミング、さらにはアーティスト自身の活動休止や移籍といった不確実な要素に左右されやすいという弱みを持っています。特に演歌・歌謡曲の主要顧客であるシニア層はフィジカル(CD・DVD)の購買意欲が強い反面、デジタル配信への移行ペースが遅いため、長期的には市場の縮小影響をダイレクトに受けやすい収益構造となっています。また、少子高齢化が進む国内市場において、若い世代を惹きつける次世代のメガヒット級のアーティストやバイラルヒットアーティストの継続的な発掘・育成が急務となっており、限られたプロモーション予算の中で効率的なマーケティング展開を行っていくかが組織的な課題として推測されます。
✔機会 (Opportunities)
スマートフォンの普及やサブスクリプションサービスの定着に伴い、日本の過去のシティポップやJ-POPがSNSのショート動画を起点に世界中でリバイバルヒットする機会が飛躍的に拡大しています。同社が長年蓄積してきた豊富な過去の音楽カタログ資産は、デジタルマーケティングの切り口次第で新たなグローバル収益を生み出す絶好のチャンスを秘めています。また、アーティストの公式ファンクラブ運営のDX化や、YouTubeでのMV公開、オンラインサイン会などのインターネットイベントをさらに深めることで、コアなファンコミュニティの熱量を高め、ダイレクトな物販グッズ売上を底上げするチャンスも存在しています。第一興商グループの連携をさらに強め、リアル店舗とデジタルコンテンツを融合させた新しい音楽体験を提案する機会が広がっています。
✔脅威 (Threats)
国内の深刻な少子高齢化と人口減少は、CDパッケージの主要購買層である演歌・歌謡曲ファンや、従来の音楽リスナーの総人口を長期的に収縮させる確実な脅威です。さらに、サブスクリプションサービスの市場シェア拡大にともない、1再生あたりのロイヤリティ単価が低く抑えられがちなため、フィジカルの売上減少をデジタルで完全に補いきれないリスクをはらんでいます。原材料費や物流コストの高騰は、CD等の製造・配送原価を上昇させ、利益幅を圧縮する要因となります。インターネット発の独立系レーベルや、SNSを活用したアーティスト自身のセルフプロデュースといった新たな競合の台頭は、既存のレコード会社の存在意義を揺るがす恐れがあり、他の大手メジャーレーベルとの間での有望な新人アーティストの獲得競争激化も、持続的な成長に対する脅威として警戒を怠ることはできません。
【今後の戦略として想像すること】
✔短期的戦略
まずは、現在非常に活発に展開されている、所属アーティスト(星名美怜の1stシングルやカラフルスクリームのサードシングルなど)の発売記念リリースイベントや、インターネットサイン会といったファン参加型イベントの稼働を最大化し、短期的なフィジカルパッケージの販売高を確実に確保することが有効であると考えます。原材料や物流費の高騰による影響を相殺するため、グループ会社である日本クラウン等との共同ディストリビューション体制をさらに洗練させ、製造・流通に関わるオペレーションコストの徹底的な削減を図ることが求められます。同時に、公式YouTubeチャンネルでのMV公開や、水森かおりをはじめとする人気楽曲のデジタルプロモーションを迅速に仕掛け、SNS上での認知度向上とデジタル配信への流入を最大化するアプローチが重要であると考えます。
✔中長期的戦略
長期的には、パッケージ依存からの脱却を進め、蓄積された豊富な音楽カタログのデジタルアセット化と、ファンクラブビジネスを中心とした「アーティストIP(知的財産)の多角的なマネタイズ」を確立していくことが不可欠であると考えます。そのためには、約69.1%という抜群の自己資本比率と潤沢な利益剰余金を原資とし、SNS時代のトレンドを捉える次世代のJ-POP・J-ROCKアーティストの発掘・育成に向けたA&R(制作宣伝)部門への投資を計画的に実施することが有効なアプローチとなります。また、第一興商グループの強力なカラオケインフラを活用し、店舗と所属アーティストのライブ配信やグッズ販売を結びつける独自のエンターテインメントプラットフォームを構築することで、少子高齢化を乗り越える強靭な高収益体制を確立していくことが成長につながると考えます。
【まとめ】
今回の決算数値から、同社は当期純利益70百万円を確実に確保し、自己資本比率約69.1%という音楽・映像業界において際立って健全で強固な財務健全性を確立している事実が確認できました。そのため、親会社である第一興商グループの強力なインフラ背景や、J-POPから演歌・歌謡曲にいたるまで一級のトップアーティストを網羅する多様なコンテンツ資産は、デジタルストリーミングの拡大やSNSを起点とするリバイバルヒット需要を確実に取り込む大きな機会となります。一方で、音楽パッケージ市場の縮小や、ヒットの有無にともなう業績の変動性、さらには少子高齢化によるコアなファン層の人口減少といった長期的課題には今後も注視していく必要があります。今後は、好調な内部留保と強力なグループバリューチェーンをベースに、カタログ資産のデジタルシフトとIPビジネスの多角化を戦略的に推し進めることで、時代の変化にしなやかに対応する次世代のエンターテインメント企業として、さらなる持続的発展を遂げていくものと考えています。
【企業情報】
企業名: 株式会社徳間ジャパンコミュニケーションズ
所在地: 東京都港区芝浦四丁目13番23号 MS芝浦ビル 4階(本社)
代表者: 代表取締役社長 北島 浩明
設立: 1965年2月1日
資本金: 270百万円 (2億7,000万円)
事業内容: 音楽・映像作品の企画・制作・販売
株主: 株式会社第一興商(100%)
