関西圏における二大ターミナルである「キタ」と「ミナミ」、さらには神戸・三宮から大阪難波を経て古都・奈良にいたる広大な鉄路をシームレスに直結し、地域の経済と観光を劇的に変革した大動脈が「阪神なんば線」です。この路線のミッシングリンクであった西九条駅から大阪難波駅までの区間(西大阪延伸線)を建設・保有し、上下分離方式という独自のビジネスモデルによって関西の移動利便性を足元から支え続ける重要インフラ企業が存在します。今回は、阪神電気鉄道や大阪府・大阪市、さらには日本政策投資銀行などの官民の英知と巨額の資本が結集した第3セクター、西大阪高速鉄道株式会社の第25期決算公告を徹底解剖し、その巨大な資産規模と安定した収益構造について、コンサルタントの視点から深く考察していきましょう。
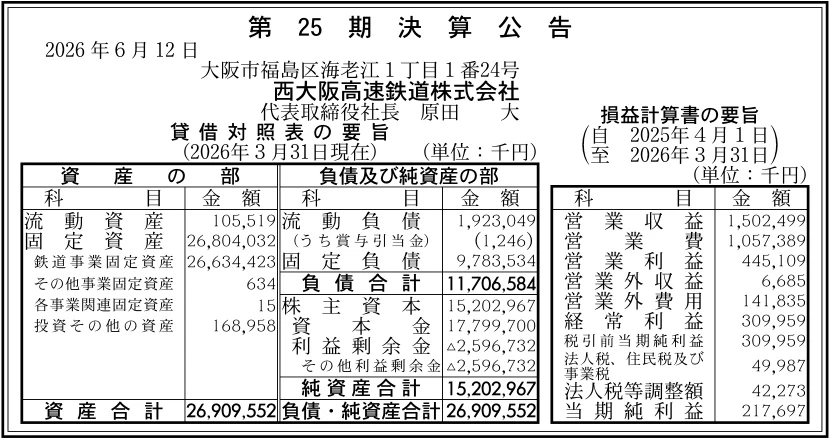
【決算ハイライト(第25期)】
| 資産合計 | 26,910百万円 (約269.1億円) |
|---|---|
| 負債合計 | 11,707百万円 (約117.1億円) |
| 純資産合計 | 15,203百万円 (約152.0億円) |
| 当期純利益 | 218百万円 (約2.2億円) |
| 自己資本比率 | 約57% |
【ひとこと】
総資産約269.1億円、資本金約178億円という極めて巨大なインフラアセットを保有する中で、最終損益として218百万円の当期純利益を手堅く創出している点が素晴らしいと感じます。自己資本比率も約57%と非常に健全な水準にあり、過去の巨額の建設投資に起因する利益剰余金のマイナスを、安定した線路賃貸収入によって確実に償還・縮小させているプロセスが伺え、第三種鉄道事業者としてのプラットフォームビジネスが完全に安定稼働期に入っていることを示す優れた決算内容と言える状況です。
【企業概要】
企業名: 西大阪高速鉄道株式会社
設立: 2001年7月10日
事業内容: 阪神なんば線(西九条〜大阪難波間)の新線区間に係る第三種鉄道事業(鉄道施設の建設・保有・賃貸)、不動産の賃貸・管理など
https://www.nishiosaka-railway.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔第三種鉄道事業(インフラ資産の保有・賃貸事業)
同社の根幹を成す最重要コアビジネスであり、総事業費890億円を投じて整備された阪神なんば線の新線区間(西九条〜大阪難波間、建設距離3.4km、営業距離3.8km)のトンネル、高架橋、駅施設(九条駅、ドーム前駅、桜川駅)などの巨大な鉄道インフラを保有しています。これらを運行の運営主体である第二種鉄道事業者(阪神電気鉄道株式会社)へ長期的に賃貸し、安定的な線路使用料(線路賃貸収入)を得るアセットオーナーとしての機能に特化しており、鉄道ビジネスの上流部を支えています。
✔地下高速鉄道整備事業費補助制度に基づく償還管理
国の公的スキームである「地下高速鉄道整備事業費補助制度」の適用の下、自治体や国からの補助金および民間融資を組み合わせて建設されたインフラの財務管理を担っています。上下分離方式の最大のメリットである「償還型」のスキームを運用しており、第二種鉄道事業者から入金される安定した賃貸収入を原資として、建設時に調達した巨額の長期負債や固定負債を着実かつ計画的に減少させていく、超長期のファイナンスコントロール業務を遂行しています。
✔不動産の賃貸および管理事業
保有する鉄道敷地や駅ナカ、周辺の付帯土地などの有効活用を図る不動産アセットマネジメント事業を指します。京セラドーム大阪に直結するドーム前駅をはじめ、ミナミの繁華街に近接する各主要駅のスペースや高架下における商業利用、看板広告の賃貸などを管理しており、鉄道の線路使用料とは異なる多角的な陸上ストック収益部門として、会社の強固な財務体質に寄与しています。
✔土木・建築・電気工事の企画・設計・監理事業
鉄道インフラの健全性を永続的に維持するため、土木工事、建築工事および電気工事の企画、設計、施工、請負に関する管理ノウハウを自社内に保有しています。地下構造物(約2.5km)や高架構造物(約0.7km)の経年劣化対策や定期点検、さらには将来的な交換・伝送路設備のオンサイト保守にかかわる大規模な施設改修プロジェクトを技術的・管理的な側面から統括しており、安心安全な運行をハードウェアの側面から保証しています。
✔阪急阪神東宝グループのシナジーと広域ネットワークの維持
阪急阪神ホールディングス傘下の阪神電気鉄道の持分法適用会社(出資比率35.0%)であり、大阪市(33.3%)や大阪府(16.7%)などの自治体、さらには相互直通運転のパートナーである近畿日本鉄道からも少額出資を受ける強力な第3セクター体制が特徴です。これにより、神戸三宮〜近鉄奈良間(約65.2km)を結ぶ広域相互直通運転の土台を支えており、乗客数3万人規模を誇る路線のインフラ管理会社として、グループおよびアライアンス企業との間で、きわめて高い信頼性と連携体制を確立しています。
【財務状況等から見る経営環境】
✔外部環境
関西圏における交通・陸運産業を取り巻く外部環境は、現在、劇的なインバウンド(訪日外国人観光客)の急増を背景に、かつてない強烈な追い風が吹いています。特に、関西国際空港や大阪港からミナミ(難波)、さらには世界的観光地である京都・奈良方面へと周遊する外国人客の動線において、同社が保有する阪神なんば線は「乗り換えなしでの広域移動」を可能にする唯一無二の最適ルートとしてその経済的価値を高めています。また、沿線の京セラドーム大阪(大阪ドーム)でのプロ野球公式戦や各種メガイベント、音楽コンサートの開催は、断続的なスポット需要の爆発的なスパイクをもたらしています。一方で、長期的には日本国内の構造的な少子高齢化に伴う通勤・通学定期利用客の減少トレンドや、将来的な金利・物価情勢の変動によるインフラ維持・修繕原価の上昇リスクなど、重厚長大な鉄道アセットを持つ企業として中長期的なマクロ動向を注意深く注視し続けるべき環境にあると考えます。
✔内部環境
同社の内部環境に目を向けると、最大の特徴にして競合を寄せ付けない圧倒的な強みは、一度構築すれば数十年にわたり代替不可能な価値を発揮し続ける「大阪一等地の地下・高架鉄道資産」そのものを保有している点にあります。従業員数わずか3人という、極限までスリム化された知識集約型かつアセットオーナー型の超効率組織でありながら、阪神電気鉄道から派遣されたプロフェッショナルな経営陣(代表取締役社長の久須勇介氏など)が全社をコントロールしています。実務的な日々の運行や現地の保守管理はすべて第二種鉄道事業者である阪神電気鉄道にアウトソーシングされている上下分離方式であるため、自社で多額の労務費や膨大なオンサイト要因、人件費引当金(退職給付引当金など)を抱え込む必要が一切なく、安定的かつ予測可能性の極めて高い「線路賃貸収入」のみに集中できるという、強固な内部オペレーション構造を確立している側面があります。
✔安全性分析
貸借対照表および損益計算書の要旨から財務の安全性を詳しく分析すると、インフラ建設を終えた第3セクター企業として非常に美しく、手堅い財務Factが証明されています。総資産26,910百万円(約269.1億円)のうち、その大半を占める26,804百万円が固定資産(主に鉄道事業固定資産26,634百万円)となっており、典型的なインフラ集中型のアセット構造が見て取れます。これに対し、純資産合計は15,203百万円(約152.0億円)にのぼり、結果として自己資本比率は約57%という極めて安全性の高い水準を叩き出しています。資本金17,800百万円という巨大な元手に対し、利益剰余金は▲2,597百万円(約25.7億円の累積赤字)となっていますが、これは新線建設に要した巨額の初期投資の減価償却費等が過去に先行したためであり、構造的な一時赤字です。足元の損益計算書では、線路賃貸等による営業収益1,502百万円に対し、営業費を1,057百万円に抑えて445百万円の確実な営業利益を創出しています。営業外費用として142百万円の金利負担等を支払いながらも、経常利益310百万円、最終的な当期純利益218百万円の黒字を計上して利益剰余金のマイナス(累積損失)を毎年着実にシュリンク(償還)させている点から、中長期的な財務の安全性は鉄壁であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が持つ絶対的な強みは、阪神電気鉄道(35%)、大阪市(33.3%)、大阪府(16.7%)が出資する強力な公的・巨大民間資本のバックボーンと、神戸〜難波〜奈良を結ぶ東西大動脈の「インフラ資産を独占的に保有している」という点にあります。上下分離方式の適用により、日々の運行トラブルや莫大な人件費、燃料費の高騰といった運営リスクを一切背負うことなく、安定的かつ長期予測が可能な線路使用料(営業収益約15億円)をストック型で回収できる独自のビジネス構造は、民間企業として極めて強力な優位性を担保している状況です。また、自己資本比率約57%という強固な純資産の厚みが、長期的な財務のセーフティネットとして機能しています。
✔弱み (Weaknesses)
一方で、構造的な弱みとして挙げられるのは、資産のほぼ100%(269.1億円中268.0億円)が鉄道事業固定資産として固定化されているため、急激な資金移動や他の成長分野への機敏な投資シフトが効かないアセット・ヘビーな資産構成であるという点です。今回の決算でも流動資産はわずか1億円程度(105百万円)に留まっており、多額の現預金を機動的に回す知識集約型ビジネスとは異なります。また、過去の建設投資の残滓である▲25.7億円の利益剰余金のマイナスが存在するため、貸借対照表の完全なクリーンアップと株主への純粋な配当原資の創出にいたるまでには、なお年単位の時間を要するという内部的制約があります。
✔機会 (Opportunities)
今後の経営環境における最大の機会は、関西圏におけるインバウンド観光消費のさらなる成熟と、2025年以降の大阪万博や統合型リゾート(IR)計画に伴う「沿線エリアの再開発・価値向上の波」に他なりません。難波という主要ターミナルと京セラドーム大阪、九条などの主要拠点を結ぶ同社の鉄路は、国内外の観光客の移動総量を断続的に押し上げる最大の恩恵を受けます。相互直通運転を担う近鉄や阪神が新型車両の導入やダイヤ改正、スマートチケッティング(ICカードシステムの高度化やMaaS連携)を進めることで、同社が保有する路線の利用価値(線路の稼働密度)が自動的に高まり、中長期的な不動産賃貸や付帯事業の増収に繋がるチャンスが到来していると推測されます。
✔脅威 (Threats)
直面する最大の脅威は、大阪圏における他の地下鉄網(Osaka Metro)やJR西日本などの競合路線、あるいは新興のシェアモビリティとの間での、乗客の奪い合いに伴う路線価値の相対的低下リスクです。また、日本の人口減少・少子化の加速は、中長期的な通勤・通学の定期客の絶対数を減少させる構造的なマクロ脅威となります。さらに、大規模な自然災害(南海トラフ巨大地震、超大型台風による高潮、淀川の洪水など)が発生した際、総延長の多くを占める地下トンネル区間(約2.5km)や駅施設が浸水被害を受けた場合、第三種鉄道事業者としてその莫大な物理的復旧コストや修繕原価を自社で負担しなければならないという、巨大なインフラ特有の長期的リスクを孕んでいると思われます。
【今後の戦略として想像すること】
✔短期的戦略
足元の良好な営業黒字(当期純利益218百万円)をベースとし、累積損失(利益剰余金▲2,597百万円)の償還スピードを加速させるためにも、まずは現在の低金利環境を最大限に活かした「長期建設負債の借換・リファイナンス戦略」をアジャイルに実行することが有効であると考えます。今回の決算において、営業利益445百万円に対して営業外費用(主に借入金利息と推測されます)が142百万円を要しており、収益を圧迫する最大の要因となっています。出資株主である日本政策投資銀行や三井住友銀行、財務当局との緊密な交渉を通じて、公的補助金スキームの枠組みの中で金利条件のさらなる引き下げや、返済スケジュールの最適化を図ることで、営業外費用をコントロールし、手堅く経常利益を押し上げることが求められます。これにより、フローの純利益を最大化し、バランスシートの健全化を最短で推し進めることが重要であると考えます。
✔中長期的戦略
中長期的な視点において同社が持続可能な価値向上を実現するためには、線路使用料という親会社依存の単一収益(ベースロード)に留まらず、保有する「駅ナカ・高架下・駅周辺資産の超高度化によるストック型不動産ビジネス」の拡張へ舵を切ることが重要であると考えます。特にドーム前駅や九条駅、桜川駅周辺の保有敷地において、グループの阪神電気鉄道や外部のデベロッパーと共同で、インバウンド向けの商業スペースやスマートロッカー、観光案内ハブ、デジタルサイネージ広告枠の増設を企画・請け負う多角化戦略を展開します。これにより、少子化で鉄道利用客が長期的減少に向かった場合でも、駅という「Fact(事実)としてのリアルな人流拠点」から高マージンな賃貸・広告収入を創出する強靭な多角化ポートフォリオを確立できます。これと並行して、地下2.5kmのトンネル壁面や電気・伝送路設備のオンサイト保守において、AIを活用した画像診断やスマートセンシングによる予知保全システムを導入し、中長期的な大規模修繕コストのボラティリティを極限まで抑制していくことが、企業価値の永続的な最大化に繋がると推測します。
【まとめ】
西大阪高速鉄道株式会社の第25期決算は、総資産約269.1億円という圧倒的なインフラ規模を誇りながら、確実な営業利益と310百万円の経常利益を創出し、218百万円の当期純利益を計上して自己資本比率約57%というきわめて盤石で健全な財務を証明する内容となりました。同社の最大の武器は、阪神電気鉄道や大阪府・市という揺るぎない経営基盤と、上下分離方式によって運行リスクを排除した超効率的なインフラ保有ビジネスモデルにあり、関西圏のインバウンド観光の爆発的拡大や沿線イベントの活性化という外部環境は、同社に長期にわたる確実な機会をもたらしています。今後は、累積する赤字剰余金の早期償還に向けたファイナンスの最適化という短期的課題をクリアしつつ、駅ナカ付帯不動産の高度活用によるストック型多角化収益の拡大を推進することで、関西と奈良を結ぶ大動脈のグランドプラットフォーマーとして、さらなる持続的飛躍を遂げていくものと考えています。
【企業情報】
企業名: 西大阪高速鉄道株式会社
所在地: 大阪府大阪市福島区海老江一丁目1番24号 阪神星光ビル2階
代表者: 代表取締役社長 久須 勇介
設立: 2001年7月10日
資本金: 17,799百万円
事業内容: 阪神なんば線(西九条〜大阪難波間)の新線区間に係る第三種鉄道事業(鉄道施設の建設・保有・賃貸)、不動産の賃貸・管理など
株主: 阪神電気鉄道株式会社(35.0%)、大阪市(33.3%)、大阪府(16.7%)、株式会社日本政策投資銀行(4.5%)、株式会社三井住友銀行(1.4%)など
