フランス・パリで誕生し、映画女優や世界中のセレブリティに愛され続けてきた伝説のシューズメゾン「ロジェ ヴィヴィエ」。建築的なバックルデザインや流麗なショックヒールなど、靴を「芸術作品」へと昇華させた独創的な世界観は、現在の日本の高級ラグジュアリー市場においても特別な輝きを放っています。今回、日本国内での展開を担うロジェ・ヴィヴィエ・ジャパン株式会社の第12期決算公告が公表されました。本記事では、プロの経営戦略コンサルタントの視点から、当期純利益178百万円を達成した同社の財務状況を詳細に読み解き、激変するハイエンド市場での強みと今後の戦略的展望を深掘りしていきましょう。
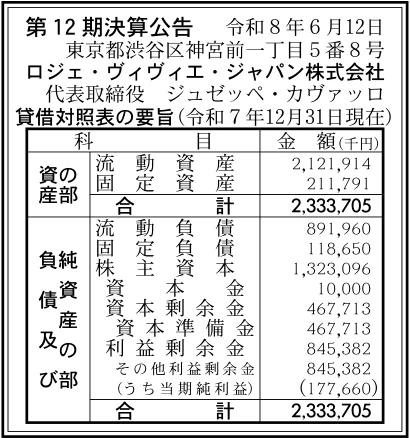
【決算ハイライト(第12期)】
| 資産合計 | 2,334百万円 (約23.3億円) |
|---|---|
| 負債合計 | 1,011百万円 (約10.1億円) |
| 純資産合計 | 1,323百万円 (約13.2億円) |
| 当期純利益 | 178百万円 (約1.8億円) |
| 自己資本比率 | 約56.7% |
【ひとこと】
ロジェ・ヴィヴィエ・ジャパン株式会社の第12期決算は、当期純利益178百万円を計上し、手堅い収益性とブランドの底力を示す結果となりました。特筆すべきは、資産合計約23.3億円に対し、純資産合計が約13.2億円に上り、自己資本比率が約56.7%という外資系高級ブランドの日本法人として非常に優れた健全性を確保している点です。日本国内の好調な富裕層消費に加え、「コリブリ」カプセルコレクションをはじめとする日本限定商品の戦略的投入が、高い客単価と利益率の維持に大きく寄与しているものと推測されます。
【企業概要】
企業名: ロジェ・ヴィヴィエ・ジャパン株式会社
事業内容: フランスのラグジュアリーブランド「ロジェ ヴィヴィエ」のシューズ、バッグ、アクセサリー等の輸入・卸売・直営ブティック運営
https://www.rogervivier.com/jp-ja/home/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔高級婦人靴(ウィメンズシューズ)の輸入・販売事業
メゾンの根幹をなす中核事業であり、「ベル ヴィヴィエ」に代表されるスクエアバックルをあしらったタイムレスなパンプスや、スリングバック、バレリーナシューズを展開しています。さらに、クリスタルを贅沢に散りばめたローファーや、スポーティでありながら洗練されたエレガンスを湛える「ヴィヴ ラン」シリーズのスニーカーなど、日常のあらゆるシーンに寄り添うハイエンドなフットウェアを日本の洗練された顧客層へ提供しています。
✔ラグジュアリーバッグおよびレザーグッズの展開
シューズと並ぶ第二の成長エンジンであり、卓越したクラフツマンシップが息づくハンドバッグやショルダーバッグのコレクションを販売しています。アイコンであるバックル意匠を受け継いだ「ヴィヴ カバ」や、流麗な曲線が美しい「ベル ヴィヴィエ ホーボーバッグ」、クチュールの伝統を想起させる刺繍を施したサテンクラッチなど、装飾性と機能性を高次元で融合させたラインナップが、高い客単価を牽引しています。
✔アクセサリー・スモールレザーグッズおよびリミテッドコレクション事業
ベルトやシューズチャーム、レザーペンダント、高級感あふれるウォレットやカードケースといったスモールレザーグッズの企画・販売を行っています。また、ハチドリの生命力あふれるエネルギーに着想を得た「コリブリ」カプセルコレクションのように、日本のために特別にデザインされたリミテッドエディションを定期的に投入し、熱狂的なコレクターや高感度な顧客の購買意欲を刺激しています。
✔直営ブティックおよび百貨店インショップの運営
ブランドの世界観を体現する最高峰のタッチポイントとして、主要都市の高級百貨店を中心に直営店を展開しています。洗練されたアポインティングサービスやセールスアソシエイトによるパーソナルな接客を通じて、顧客に「JOIE DE VIVRE(生きる喜び)」を提供するとともに、シグネチャーである赤いボックスと白いリボンを用いた特別な包装サービスなどで、おもてなしの体験を高度化しています。
✔公式オンラインストア(デジタルブティック)の運営
全国の顧客に対してブティックと同様のプレミアムな購買体験を提供するEC事業です。通常配送の配送料無料化や、到着後14日以内の無料返品サービス、オンラインでの在庫確保から近くのブティックでの受け取りを可能にする「ブティックで予約」など、実店舗とデジタルを融合させたオムニチャネル戦略を推進し、新たな顧客層の獲得に成功しています。
【財務状況等から見る経営環境】
✔外部環境
国内のラグジュアリー市場を取り巻く外部環境は、好調な資産効果を背景とした国内富裕層の堅調な消費活動と、歴史的な円安トレンドがもたらす訪日外国人観光客による旺盛なインバウンド免税売り上げという、二大要因によって大きく底上げされています。特に、世界の主要都市と比較して割安感の出ている日本の百貨店ブティックは、海外の旅行者にとって非常に魅力的な購買拠点となっており、ハイエンドな靴やバッグへの需要が集中している状況です。しかしその一方で、世界的な原材料費の高騰や国際物流コストの増大、さらにはユーロに対する円安の長期化は、欧州からの仕入れを基本とするインポートブランドにとって、深刻な原価率の悪化リスクをもたらしています。そのため、価格改定による適切なマージン確保と、ブランドの希少価値を毀損しない絶妙な需給コントロールが強く求められる経営環境となっています。
✔内部環境
同社の内部環境における最大の強みは、イタリアを本拠とする世界的ラグジュアリーグループ「トッズ(TOD'S)グループ」の日本法人として、洗練されたガバナンス体制と強固な資本リレーションを共有している点にあります。パリのクチュールの伝統を受け継ぐ圧倒的なデザインアセットと、グループの持つ高度なイタリアのクラフツマンシップ(製造技術)が融合した製品力は、他社が容易に模倣できない高い付加価値を有しています。また、社内においては、日本の顧客の趣味嗜好を緻密に分析したローカライズ戦略が徹底されており、日本限定カラーや「コリブリ」のようなカプセルコレクションを最適なタイミングでリリースする企画実行力が備わっています。デジタル領域での投資も実を結んでおり、オムニチャネル化によるリテール運用の能率化が、今回の黒字確保という内部の成果に直結しています。
✔安全性分析
貸借対照表の要旨から財務の安全性分析を試みると、同社が極めて盤石で筋肉質なバランスシートを維持していることが明確に読み取れます。総資産2,334百万円に対し、純資産(株主資本)は1,323百万円を確保しており、企業の長期的な安定性を示す自己資本比率は約56.7%という高水準にのぼります。流動比率に着目すると、流動資産2,122百万円に対して流動負債は892百万円にとどまっており、短期的な支払能力を示す流動比率は約238%と、安全性の目安とされる200%を大幅にクリアしています。固定負債も119百万円と極めて低く抑えられており、親会社やグループ間決済を柔軟に活用した、有利子負債に依存しない極めて健全な財務構造であると評価できます。不測の経済変動や市場の急激な冷え込みに直面した場合でも、経営の持続性が脅かされる懸念は極めて低い状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、バックルシューズという一目でそれと分かる強力なアイコンを有していることと、それによる高い顧客ロイヤリティにあります。自己資本比率約56.7%という健全な財務体質に支えられ、百貨店の一等地への出店やプレミアムなプロモーションを継続できる資本力も大きな優位性です。また、実店舗での極めて質の高いパーソナル接客と、無料返品や店舗予約を内包した高度なデジタルサービスが高度に融合している点が、競合他社に対する強力な差別化要因となっています。
✔弱み (Weaknesses)
一方で、製品の生産と企画の全権を本国フランスおよびグループの欧州拠点に依存しているため、現地の生産状況や国際物流の遅延が国内の在庫状況を直接左右しやすいという構造的な脆弱性を持っています。また、日本市場における円安の進行に対して仕入価格がダイレクトに影響を受けやすく、自社単独での製造コストの削減や原価のコントロールが極めて困難であるため、本国の価格政策と為替相場の動向に収益性が大きく規定されてしまう側面があります。
✔機会 (Opportunities)
アジア圏を中心としたインバウンド需要の高止まりは、東京・神宮前や主要百貨店のフラッグシップブティックにおける売上を爆発的に拡大させる最大の機会です。さらに、SNSを中心としたデジタルマーケティングにおいて、インフルエンサーの起用やグローバルアンバサダーとの連動を強化することで、これまでのコアな富裕層だけでなく、アッパーミドル層の若い世代へブランドのJOIE DE VIVRE(生きる喜び)を浸透させ、生涯顧客価値(LTV)を高める新規顧客の開拓余地が広がっています。
✔脅威 (Threats)
直面する脅威としては、LVMHやケリングといった巨大ラグジュアリーコングロマリット傘下の競合ブランドによる、国内市場での出店攻勢やマーケティング投資の激化が挙げられます。また、度重なる世界的な価格改定やインフレの進行が、一部の国内消費者の買い控えを招くリスクや、為替相場が急激に円高へと振れた場合にインバウンドの購買メリットが消失し、免税売上が急速に縮小するという外部要因のボラティリティの高さが常に経営の脅威として存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元の好調なインバウンド需要と国内の富裕層消費を確実に取りこぼさないため、リテール運用の効率化とオムニチャネルの深化を進めることが重要であると考えます。具体的には、WEBサイトで展開している「ブティックで予約」や「ご来店予約」のシステムをさらに精緻化し、インバウンド顧客や国内のVIP顧客が店舗に来店した際、待ち時間なくシームレスに最高峰の接客を受けられる体制を強化することが有効です。あわせて、日本限定の「コリブリ」コレクションに続く、シーズンごとの日本限定カラーや限定素材の小物を短いスパンで投入し、ギフト需要やリピーターのクロスセル(合わせ買い)を喚起して、店舗あたりの坪効率と客単価を徹底的に高めていくことが有効であると考えます。
✔中長期的戦略
中長期的には、為替やインバウンドといった外部環境の波に左右されない、盤石な「国内回帰型」のロイヤル顧客基盤を再構築することが重要であると考えます。そのためには、CRM(顧客関係管理)データを高度に活用し、購入履歴に応じたパーソナルなアフターサービスや、クチュール精神を体現したクローズドな顧客限定イベントの開催など、実店舗でしか得られない特別な体験価値の提供を深化させることが有効です。また、シューズで築いた圧倒的なブランド認知度をレバレッジとして活用し、利益率の高いショルダーバッグやサテンクラッチ、ジュエリーといったレザーグッズ・アクセサリー部門の売上構成比を引き上げ、製品ポートフォリオの多角化を進めることで、特定のカテゴリーに依存しない持続可能で強固な収益構造を日本市場で確立していくことが期待されます。
【まとめ】
今回の決算において、ロジェ・ヴィヴィエ・ジャパン株式会社が当期純利益178百万円を計上し、確実な黒字を達成したことは、同社の展開するプレミアムなリテール戦略が日本市場で極めて有効に機能していることを証明する事実と言えます。為替の変動やコスト高騰といったインポートブランド特有の逆風が吹く環境下にあっても、自己資本比率約56.7%という極めて健全で強固な財務体質と、伝統に裏付けられた独自の製品価値が、同社の成長を支える最大の強みとなっています。今後は、実店舗とデジタルの融合をさらに加速させ、日本限定コレクションの戦略的展開とロイヤル顧客層の深耕を進めることで、ラグジュアリー市場におけるメゾンとしての特別な地位をさらに不動のものにしていくと考えています。
【企業情報】
企業名: ロジェ・ヴィヴィエ・ジャパン株式会社
所在地: 〒150-0001 東京都渋谷区神宮前 1-5-8 神宮前タワービルディング
代表者: 代表取締役 ジュゼッペ・カヴァッロ
資本金: 10百万円
事業内容: 「ロジェ ヴィヴィエ」ブランドのフットウェア、バッグ、レザーグッズ、アクセサリーの輸入・販売・リテール運営
株主: トッズ・グループ(TOD'S S.p.A.)
