企業の持続的な成長と優秀な人材の確保において、インセンティブプランの設計は経営戦略の核心を握るテーマとなっています。今回は、信託型ストックオプションのリーディングカンパニーとしてスタートアップ界隈で圧倒的な存在感を放つ、コタエル信託株式会社の第8期決算公告を深掘りしていきましょう。制度の変革期を乗り越え、新たな株式報酬型ソリューションへと舵を切る同社の財務体質と、その裏に隠された高度な経営戦略をコンサルタントの視点から読み解いていきます。
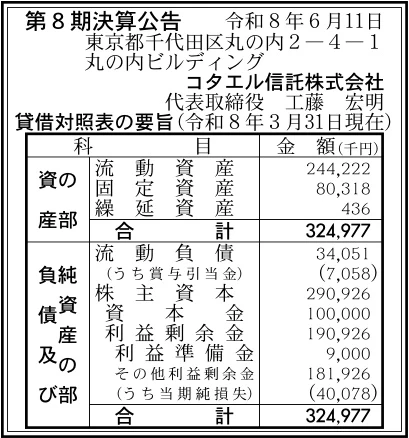
【決算ハイライト(第8期)】
| 資産合計 | 325百万円 (約3.2億円) |
|---|---|
| 負債合計 | 34百万円 (約0.3億円) |
| 純資産合計 | 291百万円 (約2.9億円) |
| 当期純損失 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約89.5% |
【ひとこと】
今回が初めての業績分析となります。コタエル信託株式会社の第8期決算は、▲40百万円の当期純損失を計上する形となりましたが、自己資本比率が約89.5%と極めて高い水準を維持しており、財務の安全性は非常に高いと言えます。信託型ストックオプションのパイオニアとして累計300件以上の豊富な導入実績を誇り、現在は新たな株式報酬型信託への商品ラインアップ拡充を進めている同社の、先行投資期における健全で引き締まった貸借対照表の姿が如実に表れているという印象を受けます。
【企業概要】
企業名: コタエル信託株式会社
設立: 2018年10月25日
事業内容: 管理型信託業(信託型ストックオプション、株式報酬信託、事業承継信託等の設計・組成・管理)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔信託型ストックオプション事業
将来の貢献度に合わせて信託財産であるストックオプションを配分できる独自のインセンティブシステムを展開しています。事前に交付対象者や個別の数量を確定させるのではなく、まずは信託という強固な器に新株予約権をプールしておく設計が特徴です。その後、役職員の会社への実質的な貢献度や成果を見極めた上で、あらかじめ定めた客観的な交付ルールに従って最適なタイミングで後から配分を決定できます。これにより、入社時期の違いによるキャピタルゲインの著しい不公平感の解消や、権利付与後に働かなくなってしまうといったモラルハザードの弊害を防ぐ、極めて合理的なインセンティブプランとして多くの成長企業に選ばれています。
✔株式給付・財産管理型ソリューション事業
企業が従業員や役員に対して自社株を給付するためのインフラおよび運営管理サービスを提供しています。具体的には、発行会社が資金を拠出して自社株を信託し、一定の要件を満たした従業員に株式そのものを給付する「株式給付信託(日本版ESOP)」などのスキーム構築を包括的にサポートしています。さらに、オーナー経営者や大株主が保有する自社株や有価証券を信託口として管理・処分するサービスも手掛けています。信託会社が間に入ることで、匿名性を担保しつつ直接発行に伴う煩雑な法務・管理実務の手間を大幅に削減できるため、企業のガバナンス強化や安定株主対策を両立するソリューションとして機能しています。
✔社会課題解決・ライフプランニング事業
従来の企業向けインセンティブプランの枠組みにとどまらず、日本の構造的な社会課題に対して信託の知見を応用した新しいライフプランニング型の商品を提示しています。高齢者やそのご家族に向けた認知症対策や相続準備のための「コタエルそなえる信託(仮称)」では、民事信託や家族信託では管理に不安を抱く層に対し、プロの信託会社が中立かつ厳格に財産を管理する仕組みを提供しています。また、地方創生や環境保全を目的として過疎地域の森林資産を預かり、二酸化炭素排出権取引などと連動させて資産価値の創出を目指す森林信託や、遊休不動産のオーダーメイド管理など、多角的な信託活用を推進しています。
✔その他の事業や特徴
顧客企業のあらゆるフェーズやニーズに臨機応変に「コタエル」ための、圧倒的なカスタマイズ力と商品のバリエーションが特徴です。オーナー経営者の個人的な資金負担を不要とした「発行会社拠出型」の1円ストックオプション信託や、所定の要件を満たすことで給与所得課税ではなく税率の低い退職所得課税の対象とできる退職所得型スキームなど、税務・法務の最先端を捉えた組成が可能です。少数精鋭ならではの抜群のフットワークにより、大手信託銀行では対応が難しい細かな要件定義やスピーディな組成体制を確立しており、事業承継信託や金銭管理交付信託を含めた包括的な信託ブティックとして、顧客企業のステージに応じた最適な設計を導き出しています。
【財務状況等から見る経営環境】
✔外部環境
人的資本経営の加速やイノベーション創出に向けた政府のスタートアップ育成方針に伴い、優秀な人材を引き付けるためのインセンティブ設計や株式報酬制度への注目はかつてないほど旺盛に推移しています。しかしながら、信託型ストックオプションを巡っては、過去に規制当局による課税関係の解釈変更が議論を巻き起こすなど、制度的なボラティリティが市場に一定の影響を与えた側面もありました。こうした波を乗り越え、現在は税制適格の要件を精緻にクリアした新型のオプションプール信託や、代替手段としての多様な株式給付信託へのニーズが再拡大している状況です。また、管理型信託業は関東財務局の厳格な監督下に置かれるライセンスビジネスであるため、コンプライアンスや財務の安全性の担保に対する市場からの要求水準は極めて高く、信頼性の獲得が最大の競争軸となる環境と言えます。
✔内部環境
信託型インセンティブのパイオニアとしての先行者優位と、これまで蓄積してきた圧倒的な組成実績が強力な内部リソースとなっています。設立以降、延べ約150社、約6,500人の方々に信託からストックオプションの交付を行ってきた歴史があり、公表されている事例だけでもラクスルやGENDA、M&A総研ホールディングス、リネットジャパングループといった名だたる成長企業や上場企業が多数名を連ねています。これらの豊富な実績は、新規の顧客に対する強力な安心感の裏付けとして機能している状況です。また、千代田区丸の内のビルディングという一等地に拠点を構え、役職員数18名という非常にスリムな専門家集団で運営されていることも特徴です。これにより、組織内の意思決定のスピードが非常に速く、案件ごとにフルオーダーメイドで設計・組成できる高い開発力が発揮されています。
✔安全性分析
第8期の貸借対照表の数値をコンサルティングの視点から分析すると、極めて安全性が高く、強固な財務体質が維持されていることが明確に見て取れます。資産合計325百万円に対し、自己資本である純資産合計は291百万円を確保しており、自己資本比率は約89.5%という驚異的な高水準に達しています。負債の総額は流動負債の34百万円のみに留まっており、固定負債は一切計上されていません。流動資産244百万円に対して負債の規模が極めて小さいことから、短期的な支払い能力の余裕を示す流動比率は約717%という圧倒的な余力を示している状況です。当期は40百万円の当期純損失を計上していますが、これは直近でのオフィスフロア移転費用や、新たな株式報酬型ソリューション開発に伴う戦略的な先行投資によるものと推測されます。累積の利益剰余金は191百万円の潤沢なプラスを維持しているため、一時的な損失によって経営の安定性が揺らぐ懸念は皆無と言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が誇る最大の強みは、信託型インセンティブプランのパイオニアとしての高いブランド認知度と、業界随一の圧倒的な組成実績です。日本初のスキームを考案・実務化してきた高度な専門知識とノウハウは、他社が容易に模倣できない貴重な知的財産となっています。また、関東財務局からの管理型信託業登録という正規のライセンスを保有していることが、受託財産の分別管理を含めた絶対的なコンプライアンスの信頼性を顧客企業やその株主に提供しています。さらに、多くの著名な上場企業やメガスタートアップへの導入事例がコーポレートサイトに公開されており、これが強力な社会的証明として機能するため、新規の引き合い獲得における強力な営業フックとして作用しているという側面があります。
✔弱み (Weaknesses)
一方で構造的な弱みとして考慮すべきは、収益基盤の大部分が新株予約権や株式報酬に関連するインセンティブプランの組成手数料や管理報酬に一定程度依存している点です。また、役職員数が18名という非常に少数精鋭の組織体制であるため、市場の需要が急激に拡大した際に、個別案件への密着したオーダーメイド対応に伴うオペレーションのキャパシティがボトルネックとなりやすい傾向が見て取れます。今回の決算において当期純損失を計上しているように、大型案件の進捗や組成完了のタイミングによって、四半期ごとの売上や利益にボラティリティが発生しやすいことも課題です。さらに、属人的な高度専門スキルに依存する割合が大きいため、キーマンの離脱が事業継続に与えるリスクが相対的に高くなりやすいという側面もあります。
✔機会 (Opportunities)
今後のさらなる飛躍を支える大きな機会として、人的資本経営の浸透に伴う企業の報酬・インセンティブ制度の抜本的な改革トレンドが挙げられます。特にスタートアップのみならず、優秀な外部人材や経営幹部を引き付けたい中堅・上場企業において、後決め型の信託報酬や1円ストックオプション信託へのニーズが一段と高まっています。さらに、政府によるスタートアップ支援の国策や税制優遇の拡充の動きも、インセンティブプランの活用を強力に後押しする追い風です。また、企業のオーナー経営者が直面する自社株の事業承継問題や、超高齢社会を背景とした個人向けの財産管理信託の分野は、未開拓の巨大なフロンティアであり、これまでの知見を応用して新しい安定的なストック収益の柱として育成できる可能性を秘めています。
✔脅威 (Threats)
直面し得る外的脅威としては、信託型インセンティブや各種株式報酬スキームに関する税制および会社法上の解釈変更や、法規制のさらなる強化が挙げられます。過去の市場動向からも明らかなように、規制当局の突発的なスタンス変更や課税ルールの見直しは、市場全体の需要を一時的に急冷させる最大のリスク要因です。また、株式報酬市場の拡大に伴い、大手信託銀行や他の独立系管理型信託会社が類似の信託商品を開発し、強大な資本力を背景とした激しい価格競争やシェア奪取を仕掛けてくる可能性も否定できません。さらに、マクロ経済の動向やIPO市場の冷え込みが長期化した場合、主要顧客であるスタートアップ企業の資金調達環境が悪化し、インセンティブプラン自体の導入計画が延期または縮小されるという外部リスクも存在します。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的なアプローチとしては、直近で拡充を完了した新しい株式報酬型商品の認知拡大と、確実な案件化を推進していくことが非常に有効であると考えます。特に、課税関係を明確にした税制適格の「オプションプール信託®」や、企業の初期資金負担を大幅に軽減する「発行会社拠出型」の1円ストックオプション信託は、過去の制度改正による市場の不安を払拭し、確実な安心感を求める現在の市場ニーズに完全に合致しています。これらを強力な武器として、上場企業やIPOを間近に控えた成長企業に対してピンポイントでアプローチをかけ、受託件数の確実な底上げを図ることが重要になります。同時に、直近のオフィスフロア移転を絶好の契機と捉え、社内のオペレーション体制のデジタル化と標準化を進めることで、18名という少数精鋭のままで案件処理能力を最大化し、速やかな黒字転換を果たすことが重要であると推測されます。
✔中長期的戦略
中長期的な時間軸においては、インセンティブ関連事業で培った強力な成長企業ネットワークとオーナー経営者との接点をレバレッジし、富裕層向けおよび社会課題解決型の信託ソリューションを第二の収益の柱として本格的に拡大させていくことが有効であると考えます。具体的には、急成長を遂げた企業のオーナーが直面する自社株の円滑な譲渡や、親族への計画的な財産承継を叶える「事業承継信託(法人課税信託活用型)」などの高度なフルオーダーメイド型提案の深耕に経営資源を割くべきです。また、認知症対策を目的とした「コタエルそなえる信託(仮称)」や、森林・不動産の管理信託といった社会貢献性の高いテーマについて、地方自治体や地域の地方銀行との業務提携アライアンスを強化し、初期の組成手数料のみならず、数十年にわたって安定的に管理報酬が流入する強固なストックビジネスモデルを構築していくことが、持続的な企業価値の最大化に繋がると考えています。
【まとめ】
今回の第8期決算公告における財務数値からは、40百万円の当期純損失を計上しているものの、自己資本比率約89.5%という驚異的な安全性を誇り、資本金100百万円に対して191百万円の利益剰余金をしっかりと蓄積している極めて盤石な財務基盤の事実が見て取れます。同社の最大の強みは、信託型ストックオプションのパイオニアとしての圧倒的な市場実績と先進的な開発力であり、人的資本経営の加速や政府のスタートアップ支援という強力な外部の機会を余すことなく捉えるための新商品ラインアップは既に完璧に整っています。しかしながら、特定のインセンティブプランへの収益依存や、少数精鋭体制におけるオペレーションの物理的限界、そして税務規制の変更という脅威への継続的な備えが今後の重要な課題となります。今後は、拡充した株式報酬型信託の早期普及によって足元の収益性を急ピッチで引き上げつつ、中長期的には事業承継や社会課題解決型の財産管理信託を拡大させることで、多様な管理報酬が支える安定したストック収益構造へとシフトし、唯一無二の信託ブティックとしてのリーディングポジションを不動のものにしていくと考えています。
【企業情報】
企業名: コタエル信託株式会社
所在地: 東京都千代田区丸の内二丁目4番1号 丸の内ビルディング
代表者: 工藤 宏明
設立: 2018年10月25日
資本金: 100百万円
事業内容: 管理型信託業(信託型ストックオプション、株式報酬信託、事業承継信託等の設計・組成・管理)
