地球環境の保護やカーボンニュートラルの実現がグローバルな命題となる中、資源を効率的に循環させるリサイクルインフラの重要性はかつてないほどに高まっています。その中で、非鉄金属スクラップ卸売業をコアに、年商165億円規模の事業を展開する業界の有力プレイヤーが柳金属産業株式会社です。近年、積極的な合併やM&Aを仕掛け、関西・中部圏でのネットワークを急速に拡大している同社の最新決算が公表されました。本記事では、第23期決算公告のデータを経営戦略コンサルタントの視点から精緻に読み解き、レバレッジ経営の実態と未来へのサステナビリティ戦略について詳しく見ていきます。
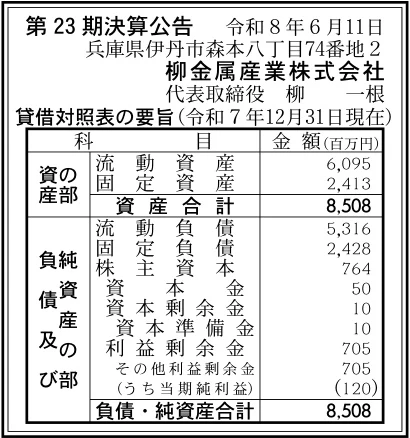
【決算ハイライト(第23期)】
| 資産合計 | 8,508百万円 (約85.1億円) |
|---|---|
| 負債合計 | 7,744百万円 (約77.4億円) |
| 純資産合計 | 764百万円 (約7.6億円) |
| 当期純利益 | 120百万円 (約1.2億円) |
| 自己資本比率 | 約9% |
【ひとこと】
柳金属産業株式会社の第23期決算は、当期純利益120百万円の黒字を確保したものの、自己資本比率は約9%にとどまる水準となりました。非鉄金属スクラップ卸売業をコア事業とし、年商165億円規模に達する同社は、積極的なM&Aや拠点開設による業容拡大を進めている最中にあります。投資先行フェーズ特有の負債を抱えつつも、確実な本業の目利き力とIT化の推進により、増収増益のトレンドを維持しながら財務健全性の改善へ向かう過渡期にあると言える状況です。
【企業概要】
企業名: 柳金属産業株式会社
設立: 2003年(創業: 1968年)
事業内容: 非鉄金属スクラップ卸売業、産業廃棄物処分(中間処理)および収集運搬業、古物商
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔非鉄金属スクラップ卸売事業
マニュファクチャリングや解体の現場から発生する、アルミ、銅、真鍮(黄銅)、砲金(青銅)、ステンレス、亜鉛、鉛など、多種多様な非鉄金属スクラップを仕入れ、精緻に分類・加工した上で国内外の製錬メーカー等へ販売するコアビジネスを展開しています。単なる右から左への転売にとどまらず、最先端の成分分析技術を活用して金属の含有組成を的確に判断することで、適正かつ透明性の高い査定買取を実現しています。これにより、お互いの利益を最大化するリレーションを構築し、多くの持続的な大口顧客を獲得しています。
✔金属滓(スラッジ)および貴金属リサイクル事業
各種の製造工場から排出される貴金属スラッジや銅スラッジといった、高度な処理が必要とされる金属滓の回収と再生事業を担っています。これらの副産物には金や銀、銅といった希少で価値の高い有価金属が微細に含まれており、職人の長年の目利き力と高度な選別インフラを駆使して濃縮・回収を行っています。従来であれば廃棄物として処理費用が発生していた泥状の未利用資源を、付加価値の高い金属原料へと転換させることで、持続可能な資源循環プロセスの最前線を支える重要な役割を果たしています。
✔産業廃棄物処分(中間処理)および収集運搬業
兵庫県における産業廃棄物処分(中間処理)業の許可を基盤に、回収した非鉄金属や付随する廃棄物を物理的に圧縮・裁断・選別し、リサイクル可能な素材へと加工する中間処理サービスを提供しています。また、近畿から東海、中部、さらには福井や岡山にいたるまで、合計13の広範な都府県におよぶ産業廃棄物収集運搬業の許可を網羅しています。自社所有のトラックや強力な輸送体制を活用し、排出元から直接かつ安全に廃棄物を引き取り、コンプライアンスを徹底した適正処理を行う体制を整えています。
✔広域多拠点工場ネットワークと最新重機設備の運用
兵庫県の「本社・伊丹工場」、大阪府の「大阪柏原工場」、三重県の「三重伊賀工場」の3つの大型拠点を有機的に連携させ、広域的なリサイクル物流網を確立しています。全社で70トンおよび60トンの超大型トラックスケールを計4基備え、金属スクラップを効率的に減容する金属べーラーシステムやプレス機、天井クレーン12基、パワーショベル4台、フォークリフト24台という圧倒的な設備インフラを配備しています。これにより、大量のスクラップをスピーディーに荷降ろし・積込みし、現場の円滑な操業を担保しています。
✔環境整備活動と先進的なIT経営の融合
一般的にガテン系のイメージが強く、雑然としがちなスクラップ業界の常識を覆し、工場内の「整理整頓」と「小綺麗」を徹底する安全管理活動を推進しています。これにより、来訪者が気持ちよく取引できるだけでなく、社内安全とオペレーションの効率化を高いレベルで両立させています。また、金属買取という伝統的でアナログな職人技の世界に対し、積極的なIT技術の導入を進めることで、相場情報の可視化やお取引内容の透明化、書類のシステム一元管理を実現し、信用の置ける次世代型リサイクル経営を実践しています。
【財務状況等から見る経営環境】
✔外部環境
世界的な脱炭素化の加速や循環型経済への移行に伴い、バージン資源(新鉱物)の採掘に比べて二酸化炭素排出量を劇的に削減できる再生金属(リサイクル原料)へのニーズは、自動車や電機メーカー等の製造業の間で爆発的に拡大しています。マクロ的な外部環境は、同社のビジネスにとって非常に大きな追い風と言える状況です。しかし一方で、スクラップの取引価格はロンドン金属取引所(LME)などの国際相場や為替レートと100パーセント連動しているため、不確実なボラティリティに対するリスク管理の重要性が日々増大しています。
✔内部環境
創業から半世紀を超えて蓄積された、金属の価値を見極める卓越した「目利き力」と、主要な国内大手製錬メーカーとの強固な直取引チャネルが、極めて質の高い組織的資産となっています。さらに、近年実施した浪速金属の完全子会社化・合併や、井関金属のグループ会社化に代表されるように、積極的なM&Aを通じて事業規模とエリアシェアを急ピッチで引き上げており、年商165億円規模に到達する事業のスケールメリットを保有しています。一方で、この急速な業容拡大戦略に伴い、外部からの調達負債が一時的に膨らんでいる点が、財務の硬直性を生む内的課題となっています。
✔安全性分析
貸借対照表を細かく分析すると、資産合計8,508百万円に対して負債合計が7,744百万円となっており、その大部分を占める流動負債が5,316百万円、長期的な固定負債が2,428百万円という構成です。その結果、純資産合計は764百万円にとどまり、自己資本比率は約9%というインフラ型・卸売型のビジネスとしては極めてハイレバレッジな財務状態にあります。流動資産6,095百万円が流動負債を上回っているため、短期的な支払い能力(流動比率)はクリアしているものの、市況の急変に対する資本のクッション(厚み)が薄く、徹底した資金繰り管理と配車・在庫回転の最大化が求められる局面です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
住友金属鉱山やJX金属、三井金属鉱業といった日本を代表する非鉄金属のトップメーカーと、商社を挟まない直接の強固な取引関係を有していることが最大の強みです。また、伊丹、柏原、伊賀に構築した3つの大規模な自社工場と、アメリカ製金属べーラーシステムをはじめとする最新のインフラ加工設備、豊富な車両・重機群の保有により、大量のスクラップを迅速かつ高効率に中間処理できる量産キャパシティを誇ります。さらに、成分分析に裏付けられた確かな目利き力や、工場の「小綺麗」を徹底した安全衛生体制、中途採用率の高さに見られる柔軟な組織風土も、無形の強みとして機能しています。
✔弱み (Weaknesses)
当期純利益120百万円を計上し、本業の収益性は堅調であるものの、積極的なM&Aや合併に伴う資金調達によって負債が膨らみ、自己資本比率が約9%という非常に低い財務の脆弱性に直面している点が明確な弱みです。年商165億円という巨大な事業規模に対して純資産が764百万円と過小であり、万が一の国際的な金属市況の大暴落や大口取引先の信用不安が発生した際に、その衝撃を自社資本だけで吸収するバッファが限定的となっています。また、トラックの運行や重機の稼働率など、実輸送とフィジカルな労働力に大きく依存する労働集約的なコスト構造も有しています。
✔機会 (Opportunities)
グローバルなサプライチェーン全体において、製品製造にかかる温室効果ガス排出量(Scope3)の削減要求が激化しており、再生銅や再生アルミなどのグリーンスクラップへの代替需要が構造的に拡大し続けている現状は、大きな成長機会です。国や地方自治体による廃棄物再生事業者への支援拡充や、企業のESG投資の広がりも、同社の社会的価値を高める追い風となっています。さらに、日本政策投資銀行等の大手金融機関からの出資受入実績などを活かし、エリア内の零細スクラップ業者をさらに吸収統合することで、地域における圧倒的なドミナントポジションを確立するチャンスが存在しています。
✔脅威 (Threats)
ロンドン金属取引所(LME)に連動する国際的な銅やアルミの相場、および為替相場の予測困難な乱高下は、仕入在庫の価値を一瞬で目減りさせかねない最大の外部脅威です。また、物流・運送業界の2024年問題に伴うドライバー不足や運送費の上昇、さらには重機やローリーを稼働させる原燃料価格の継続的な高騰は、ダイレクトに販管費を押し上げ利益を圧迫します。国内の人口減少に伴う製造工場(スクラップ発生元)の海外移転や、スクラップ業界全体で懸念されている熟練の目利き技術者の高齢化と若手の人手不足も、長期的な操業維持における脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
まずは約9%にまで低下している自己資本比率の改善と、短期的な流動性リスクを抑え込むため、徹底した「在庫回転率の最大化」を最優先で推進することが有効であると考えます。具体的には、日々変動する金属相場をリアルタイムで反映するITシステムをフル活用し、仕入れたスクラップを工場内に滞留させることなく、当日または数日以内に製錬メーカーへ出荷する徹底的なジャストインタイム型のロジスティクスを確立する戦略が有効です。これにより、相場下落による在庫評価損リスクを極限まで低減させるとともに、運転資金の効率性を飛躍的に高めて現預金を確保し、流動負債の圧縮と利益剰余金の着実な積み増しによるバランスシートの健全化を最優先で達成することが期待されます。
✔中長期的戦略
中長期的には、単なるスクラップの仲介卸売業という枠組みを完全に脱却し、蓄積された成分分析技術と産業廃棄物の中間処理機能を高度化させた「次世代型高付加価値メタルリサイクルプラットフォーム」への進化を目指すことが重要であると考えます。具体的には、大手製造業のサプライチェーンに深く組み込まれ、工場の製造工程から出る特定のスクラップをダイレクトに回収し、高純度なリサイクル原料として再び同じ工場へ戻す「クローズドループ(循環型)ソリューション」の長期独占契約を拡大していく戦略が有効です。これにより、国際相場の変動に左右されにくい安定的な手数料ビジネスモデルの比率を引き上げ、M&Aで獲得した伊丹・柏原・伊賀の3拠点の設備稼働率を最適化することで、日本の資源循環を牽引するロールモデルの構築を目指すことが有効な成長シナリオになるでしょう。
【まとめ】
今回の決算数値から、当期純利益120百万円の黒字を確保しつつも、急速なM&A戦略に伴う負債の増大により、自己資本比率が約9%というハイレバレッジな财务体質にある事実が確認できました。同社の最大の強みは、半世紀にわたり培われた確かな目利き力と国内有力製錬メーカーとの強固な直取引関係であり、世界的なカーボンニュートラルシフトに伴うリサイクル金属需要の拡大という外部環境の機会も大きな追い風となっています。そのため、今後は相場乱高下という脅威に対し、デジタル化の推進による在庫回転の高速化と徹底したコスト管理を実践し、高付加価値なリサイクルソリューションを提案していくことが不可欠です。それらの戦略的アプローチを通じて財務基盤の健全化を成し遂げ、資源循環を支えるリーディングカンパニーとして持続的な成長軌道を歩んでいくものと考えています。
【企業情報】
企業名: 柳金属産業株式会社
所在地: 兵庫県伊丹市森本8丁目74番地2(本社・伊丹工場)
代表者: 柳 一根
設立: 2003年12月(創業: 1968年4月)
資本金: 50百万円
事業内容: 非鉄金属スクラップ全般の仕入・加工・卸売、金属滓(スラッジ類)の再生事業、産業廃棄物処分(中間処理)および収集運搬業、計量証明事業
