世界の海運ロジスティクスや陸上インフラを支える産業用ディーゼルエンジン市場において、環境対応と安定稼働の高度な両立が強く求められています。今回は、大手ブランドの系譜を引き継ぎ、東日本エリアを中心に確固たる足跡を残し続けるダイハツインフィニアース東日本株式会社の第48期決算を深掘りします。機動的な財務構造と圧倒的な収益力から、同社がどのような経営環境に直面し、どのような未来戦略を描いているのかをコンサルタントの視点で読み解いていきましょう。
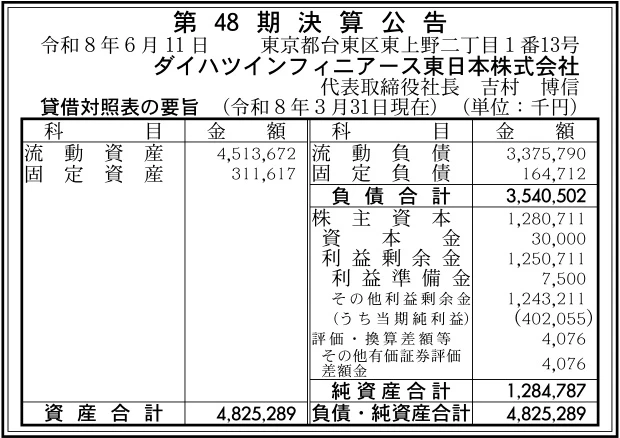
【決算ハイライト(第48期)】
| 資産合計 | 4,825百万円 (約48.3億円) |
|---|---|
| 負債合計 | 3,540百万円 (約35.4億円) |
| 純資産合計 | 1,285百万円 (約12.8億円) |
| 当期純利益 | 402百万円 (約4.0億円) |
| 自己資本比率 | 約27% |
【ひとこと】
ダイハツインフィニアース東日本株式会社の第48期決算は、当期純利益が402百万円と、総資産の規模に対して非常に高い収益性を発揮している点が極めて印象的です。自己資本比率は約27%という水準ですが、利益剰余金が1,251百万円まで着実に積み上がっており、本業であるエンジン販売およびメンテナンス事業の収益基盤がいかに強固であるかを物語っています。
【企業概要】
企業名: ダイハツインフィニアース東日本株式会社
設立: 1979年(昭和54年)1月
事業内容: ダイハツインフィニアース株式会社の製造する製品の販売・据付、補修用部品供給・メンテナンス等のアフターサービスに関する業務など
https://www.d-infi.com/group/dih
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔内燃機関営業部門(船舶用・陸用エンジン)
商船向けから漁船向けまで、主機関および補機関の営業を広く展開しています。それぞれの分野に精通したスペシャリストが在籍し、ブランドの信頼に恥じないきめ細やかな営業活動を行っています。さらに、陸用エンジングループにおいては納入前から納入後までコミュニケーションを大切にし、顧客の期待に応える最適な稼働環境をサポートしています。
✔部品営業部門(部品販売グループ)
最高のサービスを提供することを最大の使命とし、補修用部品の迅速な供給体制を構築しています。長年にわたり漁船などの過酷な現場で鍛え上げられた確固たるノウハウを保有しています。そのため、船舶で使用するありとあらゆる機材や雑貨類を正確に調達することが可能であり、世界中のあらゆる地域へ届けるロジスティクス力を有しています。
✔技術サービス部門(技術サービスグループ)
エンジンのトラブルを未然に防ぎ、万が一の発生時には被害を最小限に抑えるための高度なメンテナンスを提供しています。長年の経験が物を言う世界であり、緊急時には昼夜や曜日を問わず迅速な復旧作業にあたる体制を整えています。顧客の事業継続を陰で支える、同社の信頼性の要とも言える重要部門として機能しています。
✔エンジニアリンググループ
実際の据付工事における現場での応用力と、徹底したコスト削減を追求する専門チームです。蓄積された豊富な経験に加えて、最新のCADシステムを駆使することにより、構造的かつ合理的な設計を実現しています。顧客のニーズを的確に捉え、満足度の極めて高い確実なエンジニアリングワークを提供しています。
✔その他の事業や特徴
機関販売、商品供給、サービス工事の三大事業を、メーカーと完全に一致協力してバランスよく強化しています。三大事業の総合力を発揮することで、単なる物売りにとどまらない付加価値を社会に提供しています。また、札幌や仙台をはじめ、香港や台湾といった海外にもネットワークを広げ、グローバルな対応力を備えている点が特徴です。
【財務状況等から見る経営環境】
✔外部環境
世界的な規模で進行する環境規制の強化は、内燃機関業界における外部環境を激変させる最大の要因となっています。特に船舶分野においては、二酸化炭素や窒素酸化物の排出抑制を目的とした厳しい条約が次々と導入されています。そのため、旧型エンジンから環境配慮型の新型機関へのリプレイス需要や、排ガス対策工事のニーズが中長期的に拡大している状況です。さらに、国内の陸上インフラ市場においては、頻発する大規模自然災害に備えた非常用発電設備の重要性が再認識されており、防災・減災を目的とした新規設置や更新投資が底堅く推移している傾向が見て取れます。
✔内部環境
メーカーであるダイハツインフィニアース株式会社との強固な三位一体体制が確立されており、これが強力な競争優位性をもたらしています。営業、部品供給、技術サービスが本社および主要拠点に集約された組織体制となっており、顧客の要望に対して迅速かつ的確に対応できる内部環境が構築されています。また、香港や台湾に設置された海外拠点を活用し、外航船などの国際的なサポート要求にも応えられるネットワークを有している点が強みです。社員の専門知識の高さに加え、長年の営業譲受や機能統合を通じて蓄積された多様な技術方法論が、業務の安定的運用と効果的な業務改善を支えている側面があります。
✔安全性分析
貸借対照表の数値を分析すると、総資産4,825百万円のうち、流動資産が4,514百万円と大半を占めており、資産の流動性が極めて高い特徴的な構造が見て取れます。固定資産は312百万円と非常にスリムに抑えられており、工場などの重い固定設備を自社で過剰に抱えない効率的な経営が行われている状況です。自己資本比率は約27%という水準であり、流動負債が3,376百万円に上るため、一見すると短期的な負債負担が大きく見える側面があります。しかし、当期純利益として402百万円という極めて高い利益を単年度で叩き出しており、営業キャッシュ・フローの創出力は非常に強力であると推測されます。内部留保である利益剰余金も1,251百万円と潤沢に積み上がっているため、実質的な財務の弾力性と支払能力は十分に確保されていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ダイハツインフィニアースブランドが誇る高い製品力と、長年培ってきた「ワンストップ×フルスペック」のサービス体制にあります。特に東日本エリアにおける広範なネットワークと、各地のサービス協力会社との強固なアライアンスは、競合他社に対する大きな参入障壁として機能しています。また、CADを駆使した高度なエンジニアリング能力と、徹夜の復旧作業をも辞さない技術サービスグループの圧倒的な現場対応力が、顧客との間に揺るぎない信頼関係を構築する原動力となっています。
✔弱み (Weaknesses)
一方で、特定のメーカー製品の販売やメンテナンスに特化しているビジネスモデルであるため、親会社側の経営戦略や製品供給の動向に自社の業績が依存しやすい構造が弱みとして挙げられます。また、海運・造船業界や、国内の大型プラント・公共インフラ投資といった市況全体のボラティリティに売上が左右されやすい側面があります。資産構成において流動資産の割合が突出していることも、仕入債務や売上債権の管理状況によってはキャッシュ・フローのバランスを一時的に逼迫させるリスクを内包しています。
✔機会 (Opportunities)
今後の最大の機会は、脱炭素社会の実現に向けた次世代エネルギーへの移行プロセスにあります。既存エンジンの排ガス対策工事の受注拡大はもちろんのこと、今後本格化する代替燃料(アンモニアやメタノール、水素など)に対応した次世代パワートレインの導入は、新たな巨大リプレイス市場を創出すると予想されます。さらに、香港や台湾といったアジア圏における海上物流の活発化を背景に、補修用部品や機材・雑貨類の一般販売業務において、グローバルな調達ネットワークを活かした新規顧客の獲得チャンスが広がっています。
✔脅威 (Threats)
直面する脅威としては、国内外の競合エンジンメーカーによる激しい技術開発競争や価格攻勢が挙げられます。特に環境技術の分野において、海外の競合勢が低コストで効率的なシステムを市場に投入してきた場合、シェアを脅かされる危険性が潜んでいます。また、原材料価格の高騰や深刻なインフレ、為替レートの乱高下は、部品調達コストの増大やプロジェクトの採算悪化を招く恐れがあります。加えて、少子高齢化に伴う熟練技術者の不足が、同社の強みである高品質なメンテナンス体制の維持に影響を与える懸念も排除できません。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元で活発化している船舶の環境規制対応工事や、既存エンジンのメンテナンス需要を確実に刈り取ることが最優先課題であると考えます。特に定評のある排ガス対策工事の営業を一層強化し、東日本エリアの既存顧客に対してタイムリーな提案を行うことが有効な手段となるでしょう。また、高い収益性を背景に、部品販売グループにおける調達プロセスのデジタル化や在庫管理システムの高度化を進め、リードタイムのさらなる短縮とコスト削減を両立させることが重要です。緊急対応にあたる技術サービスの稼働環境を適切に管理し、労務コンプライアンスを遵守しながら組織の即応力を最大化していく取り組みが求められます。
✔中長期的戦略
中長期的戦略としては、カーボンニュートラル時代を見据えた次世代エンジンへの対応力強化と、コンサルティング型エンジニアリングへの進化が必須になると推測されます。親会社と緊密に連携し、新型のクリーンエネルギーエンジンが市場に投入される段階で、迅速に据付工事やアフターサービスを提供できる体制を他社に先駆けて構築することが持続的成長の鍵を握ります。さらに、単なる修理や部品供給の枠を超え、長年の稼働データやCAD技術を活用して、顧客の船舶・工場のライフサイクルコストをトータルで最適化する「エネルギーソリューションプロバイダー」としての地位を確立することが重要であると考えます。アジア拠点を足がかりとした海外展開のさらなる深化も、新たな収益の柱として期待されます。
【まとめ】
今回の決算数値から、同社が資産合計4,825百万円に対し、単年度で402百万円という極めて高い当期純利益を創出する強力なビジネスモデルを確立している事実が浮き彫りとなりました。同社の最大の強みは、ダイハツインフィニアースのブランド力と、販売から高度な据付・メンテナンスまでを一貫して手がける高い専門性にあり、環境規制の強化という市場の劇的な変化を大きな機会として捉えている状況です。一方で、市況のボラティリティや技術パラダイムシフトへの対応という構造的な課題も抱えています。今後は、強固な収益力を原資としてデジタル技術や次世代環境技術への投資を加速させ、グローバルなネットワークをさらに深化させていくことが、次の成長ステージを切り拓くために有効であると考えています。
【企業情報】
企業名: ダイハツインフィニアース東日本株式会社
所在地: 東京都台東区東上野2丁目1番13号
代表者: 代表取締役社長 吉村 博信
設立: 1979年1月
資本金: 30百万円
事業内容: ダイハツインフィニアース株式会社の製造する製品の販売・据付、補修用部品供給・メンテナンス等のアフターサービスに関する業務、船舶用および陸用機器・雑貨類一般の販売業務、その他関連する業務
