日本の近代化の黎明期から現代に至るまで、国際貿易は常に国家の経済発展を支える大動脈としての役割を果たしてきました。このような激動のグローバル市場において、独自の専門性と歴史的バックグラウンドを武器に、抜群の存在感を放っているのが蝶理GLEX株式会社です。同社が公表した第52期の決算公告は、一般的な専門商社が直面しやすい為替変動や地政学リスクといった外部の障壁を跳ね返し、驚異的な財務健全性と安定した利益創出力を両立している優良企業の実態を鮮やかに描き出しました。本記事では、経営コンサルタントの視点から、同社の最新の財務諸表を詳細に解剖し、その強固な事業構造と持続可能なグローバル成長戦略の背景を深く読み解いていきます。
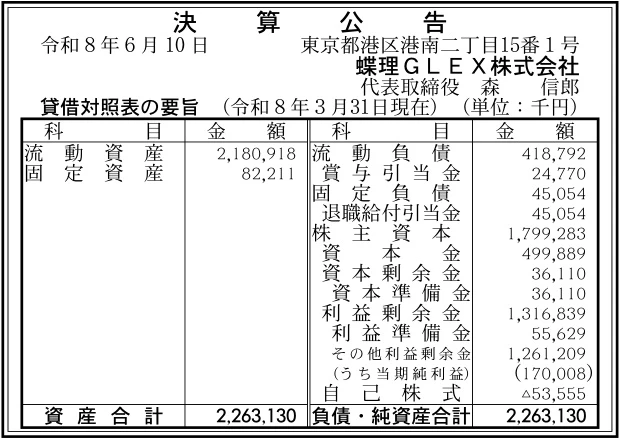
【決算ハイライト(第52期)】
| 資産合計 | 2,263百万円 (約22.6億円) |
|---|---|
| 負債合計 | 464百万円 (約4.6億円) |
| 純資産合計 | 1,799百万円 (約18.0億円) |
| 当期純利益 | 170百万円 (約1.7億円) |
| 自己資本比率 | 約80% |
【ひとこと】
蝶理GLEX株式会社の第52期決算は、当期純利益170百万円、自己資本比率約80%という、極めて強固で優れた業績となりました。東証プライム上場の蝶理株式会社の100%子会社として、特殊化学品や工業品の輸出入貿易を展開する同社は、1859年創業のフレーザー商会を祖とする非常に深い歴史を持ち、グループのグローバルネットワークを活かした高い収益性と盤石な財務基盤が強みです。
【企業概要】
企業名: 蝶理GLEX株式会社
設立: 1974年
事業内容: 特殊化学品、工業品、建材、聴覚部品等の輸出入および国内販売事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔化成品事業
同社のコアセグメントであり、世界各国の最先端サプライヤーから調達した高付加価値な特殊化学品やファインケミカル、各種工業材料の輸出入および国内市場への供給を行っています。長年の歴史の中で構築されたグローバルな調達網をベースにしており、国内の製造業や研究開発機関が必要とする特殊な配合素材や代替困難な化学原材料を安定的に供給する高度なサプライチェーンを提供しています。単なる仲介貿易に留まらず、化学品に関する深い専門知識を持つスタッフが、各国の厳格な化学物質規制や環境基準をクリアするためのテクニカルサポートも同時に提供しており、製造業の製品開発段階から深くコミットする高付加価値な商社ビジネスを展開しています。
✔聴覚部品グループ事業
医療機器や精密音響機器の分野において、世界最高水準の性能を誇る聴覚関連の精密部品や最先端の音響モジュールを取り扱う専門性の極めて高い事業セグメントです。超高齢社会の進展に伴い国内市場での需要が拡大し続けている高性能補聴器や、医療用の聴覚検査機器などに組み込まれる中核部品の輸出入を手掛けており、国内外のトップメーカーに対して強固なサプライチェーンを確立しています。この分野では、極めて微細な技術スペックの理解や、高度な品質安定性が要求されるため、同社が培ってきた精密機器領域におけるインテリジェンスと、海外の先進的なコンポーネントベンダーとの深い信頼関係が大きな競争優位性の源泉となっています。
✔建材事業
日本の建築業界や住宅メーカーのニーズに応えるため、高いデザイン性と優れた機能性、そして持続可能性を兼ね備えた海外の先進的な建築資材や内装・外装部材の輸入販売を行っています。特に近年の環境意識の高まりを受けて、断熱性能に優れた素材や、森林認証を取得したサステナブルなエコ建材のラインナップを強化しており、国内の低炭素建築やスマートハウスの推進に対して最適なソリューションを提供しています。商社としての強力な物流コントロール力を活かし、海外からの大型資材の輸送に伴うリードタイムやコストの最適化を徹底することで、国内の建設プロジェクトに対して高いコストパフォーマンスと安定供給を実現しています。
✔独自のグローバル調達力と歴史的ノウハウ
同社の事業構造を支える最大の特徴は、1859年(安政6年)に日本最初の外国資本である「フレーザー商会」として長崎で創業して以来、160年以上にわたり脈々と受け継がれてきた国際貿易における圧倒的な歴史的ノウハウです。かつて蒸気機関車や路面電車、フォードのモデルT自動車を日本に初めて紹介したというイノベーターとしてのDNAが息づいており、ACIグループやBTRグループ、インベンシスグループといった欧米の多国籍企業カルチャーを通過してきた経緯から、外資系特有の先進的な貿易実務と日系商社特有のきめ細やかな顧客対応が高度に融合しています。2013年に大手商社である蝶理株式会社のグループ入りを果たしてからは、親会社が有する圧倒的な世界ネットワークと強固な信用補完を活用し、少人数ながら世界水準の大型取引を安全かつスピーディーに回すことができる独自の高効率なハイブリッド構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
国際貿易や化学品を専門に取り扱う商社業界を取り巻く外部環境は、地政学的な緊張の高まりに伴う海上物流の混乱や、それに起因する国際運賃の乱高下など、予期せぬリスクが常態化する厳しい局面が続いています。さらに、為替市場における激しい通貨の変動は、輸出入ビジネスの原価や採算性を直接的に揺るがす深刻な外部障壁となっています。しかしながら、日本国内の産業界においては、サプライチェーンの強靭化や、環境負荷の低いクリーンな代替素材へのシフトが急務となっており、ISO14001の認証を取得し、環境への取り組みを強化している同社のような専門商社に対する期待は非常に大きなものがあります。健康志向や高齢化に伴う医療・聴覚ニーズの拡大も、特定のハイエンドな部品市場における底堅い外部機会を提供している側面があります。
✔内部環境
東証プライム上場の大手化学品・繊維商社である蝶理株式会社の100%出資子会社という、この上なく強固な社会的信用と経営バックボーンを保有しています。これにより、小規模な専門商社(従業員数25名)でありながら、メガバンクをはじめとする主要金融機関からの強力なバックアップや、親会社のグローバルな海外拠点をフル活用した営業展開が可能となっています。社内には、多様な外資系多国籍企業の変遷を経て磨き上げられた高度な貿易実務の専門知識と、社員の心身の健康を最も重要な財産と位置づける「健康宣言」に基づいた働く意欲に満ちた組織風土が定着しており、少人数で年間約4,052百万円もの売上高を弾き出す圧倒的な一人当たり生産性の高さが大きな内部優位性となっています。
✔安全性分析
第52期の貸借対照表を分析すると、同社の財務の安全性は、一般的な貿易商社や卸売業の平均的な基準を遥かに超越した、驚異的とも言えるレベルの強固な状態にあることが明白です。総資産2,263百万円に対し、負債の総額は流動・固定を合わせてもわずか464百万円に抑えられており、差し引きである純資産合計(株主資本)は1,799百万円に達しています。これにより、企業の財務健全性を示す最も重要な指標である「自己資本比率」は、約80%という破格のハイバリューを記録しています。流動資産2,180百万円に対して流動負債は418百万円にすぎず、短期的な支払能力を示す流動比率は520%を超えており、資金繰りのリスクは事実上皆無と言える状況です。さらに、固定資産が82百万円と極めてスリムに抑えられたアセットライトな経営を徹底していること、そして利益剰余金が1,317百万円も潤沢に蓄積されていることから、金利上昇や外部の不況といったショックに対しても絶対的な耐久性を誇っています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
プライム上場企業である蝶理株式会社の100%子会社という絶対的な信用力と、自己資本比率約80%・利益剰余金1,316百万円という無借金格付けの強固な財務体質が最大の強みです。固定資産をほとんど持たないアセットライト経営を貫くことで、驚異的な資金の流動性を確保しており、外部環境が急変した際にも損失を最小限に抑える柔軟性を備えています。また、1859年創業以来培ってきた特殊化学品や精密聴覚部品における代替困難な独占的サプライチェーンと、ISO14001に基づいた環境コンプライアンスの高さが顧客からの厚い信頼を獲得しています。
✔弱み (Weaknesses)
従業員数25名という極めて少人数の精鋭組織で巨大な売上と多様な事業部(化成品、建材、聴覚部品)をコントロールしているため、特定の優秀なコンサルタント的営業人材やキーマンの個人のスキルと人脈に事業の成果が依存しやすいという弱みを持っています。そのため、万が一主要なコンサルタントが離職した際の業務の引き継ぎや標準化に課題が生じるリスクがあるほか、親会社である蝶理株式会社のグローバル戦略やグループ内でのセグメント再編の方針によって、独自の事業展開が一定の制約を受けやすい構造的な側面が存在します。
✔機会 (Opportunities)
世界的なサステナビリティ要求の厳格化に伴い、日本の製造業や建築業界において、環境配慮型の特殊化学品やグリーンエコ建材へのリプレイス需要が爆発的に高まっていることは千載一遇のチャンスです。同社は長年海外の先進材料を日本に紹介してきた歴史があるため、欧米の最先端スタートアップが開発した環境負荷の低い新規素材をいち早く発掘し、親会社の信用力を背景に国内独占販売権を獲得して市場へ浸透させる機会が広がっています。また、日本の少子高齢化の進展は、高性能な医療用聴覚部品の市場規模を中長期的に確実に拡大させる強力な追い風となります。
✔脅威 (Threats)
為替相場の急激な乱高下や世界的なインフレに伴う海外サプライヤーからの調達価格の上昇は、輸入ビジネスを主体とする同社の粗利益率を直接的に圧迫する最大の外部脅威です。それに加え、地政学リスクの長期化による国際物流コストの高騰やコンテナ船のスケジュール遅延は、国内顧客への安定供給を脅かすリスクとなります。また、化学物質に関する各国の法規制(REACHや環境基準など)が目まぐるしく変更される中、これらのコンプライアンス対応にかかる社内的コストの増加や、競合する大手総合商社系子会社との低価格競争が激化する懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、第52期で創出した170百万円という確実な当期純利益と約80%の自己資本比率という最強の財務余力を活かし、足元の物流・為替リスクを完全に無効化するための「グリーンケミカルおよび高付加価値建材へのリソース集中と親会社チャネルの徹底活用」が有効であると考えます。具体的には、世界的な環境規制を逆手に取り、欧米サプライヤーからの環境配慮型特殊化学品の輸入量を拡大し、カーボンニュートラル対応を急ぐ国内の既存顧客に対してプレミアム価格での提案を進めることが重要です。その際、為替ヘッジを精緻に行うことで為替差損リスクを最小限に抑えつつ、親会社である蝶理株式会社が保有する国内の膨大な化学品・繊維・産業資材の顧客ネットワークに対して、同社の専門性の高い建材や特殊化学品をクロスセリングする共同営業体制を強化することが求められます。これにより、少人数の体制を維持したまま取引あたりの収益単価を劇的に引き上げ、当期純利益をさらに高いステージへ押し上げることが有効なアプローチであると考えます。
✔中長期的戦略
中長期的には、労働集約的な営業スタイルや個人依存の脱却を図り、利益剰余金1,316百万円という潤沢な内部留保を成長エンジンへ惜しみなく投入した「デジタルインテリジェンス商社への脱皮とアジア圏でのクロスボーダー取引の拡大」を推進していくことが重要であると考えます。具体的には、特殊化学品や精密聴覚部品のグローバルな需給バランスや規制変更のデータをAIで予測・分析する「インテリジェンス型貿易システム」への投資を行い、営業プロセスの標準化と効率化を徹底的に進めることが不可欠です。また、2026年の本社移転を契機として組織の若返りと次世代の貿易エキスパートの採用・育成体制を強化し、個人のスキルに依存しない持続可能な組織基盤を構築することが求められます。さらに、シンガポールの関連会社(JOMON ASSOCIATES ASIA等とも連携可能なグローバルアセット)や親会社の東南アジアネットワークと深く融合し、欧米から日本への輸入という単一の軸だけでなく、海外からアジアの成長市場へ直接特殊化学品を三国間貿易で供給するクロスボーダービジネスを本格化させることで、外部環境の変化に強い永続的な成長基盤を確立していくことが大いに期待されます。
【まとめ】
今回の第52期決算では、当期純利益170百万円を確実に計上し、自己資本比率約80%という、専門商社業界においてトップクラスの卓越した財務の健全性と安全性を維持している事実が完全に証明されました。同社の最大の強みは、東証プライム上場の蝶理株式会社という揺るぎない社会的信用力と、1859年創業以来培ってきた特殊化学品や精密聴覚部品における独自のグローバル調達網および歴史的ノウハウを垂直統合できている優れた経営環境にあります。しかし、今後は為替相場の乱高下や少人数体制における属人化のリスクという構造的な課題に先手を打っていく必要があるため、今後はこの盤石な内部留保とアセットライトな経営体力を原動力に変え、環境配慮型素材や次世代医療ニーズといった成長市場への投資を加速させるとともに、デジタル技術を用いた業務の標準化を進めることで、歴史ある国際貿易の先駆者から、世界の最先端ソリューションを結びつける先進的なグローバル・インテリジェンスリーダーへとさらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 蝶理GLEX株式会社
所在地: 〒108-6030 東京都港区港南2丁目15番1号 品川インターシティA棟30階(※2026年に本社移転)
代表者: 代表取締役 森 信郎
設立: 1974年12月(創業1859年)
資本金: 約4億9,900万円
事業内容: 特殊化学品・工業品・建材・聴覚部品等の輸出入および国内販売事業
株主: 蝶理株式会社(100%)
