高度な金属加工技術や素材革命が叫ばれる現代の製造業において、次世代の軽量金属として脚光を浴び続けるマグネシウム合金。その射出成形技術のエキスパートとして業界を牽引してきたエムジープレシジョン株式会社の第30期決算が公表されました。しかし、その華々しい技術的バックグラウンドとは裏腹に、開示された財務数値は今後の事業継続を大きく揺るがしかねない極めて深刻な事態を映し出しています。本記事では、プロのコンサルタントの視点から同社の財務状況を多角的に分析し、直面する経営課題と再生への道筋を深掘りしていきます。
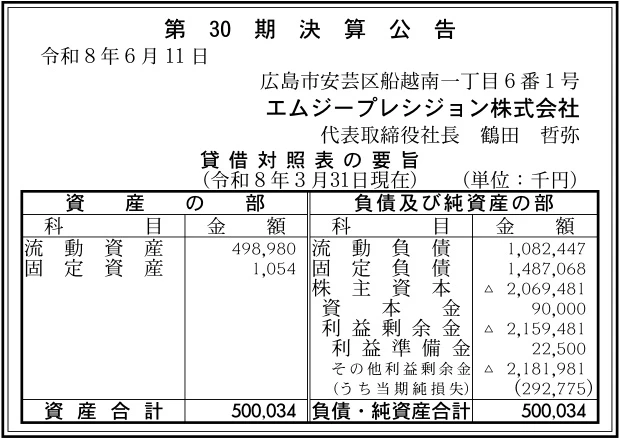
【決算ハイライト(第30期)】
| 資産合計 | 500百万円 (約5.0億円) |
|---|---|
| 負債合計 | 2,570百万円 (約25.7億円) |
| 純資産合計 | ▲2,069百万円 (約▲20.7億円) |
| 当期純損失 | 293百万円 (約2.9億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
エムジープレシジョン株式会社の第30期決算は、当期純損失293百万円を計上し、純資産が▲2,069百万円と深刻な債務超過に陥っているという極めて厳しい現状が浮き彫りとなりました。同社はマグネシウム合金射出成形という優れた先進技術を有していますが、近年実施した大型成形機の導入や工場の新設に伴う投資負担が重くのしかかっていると推測され、財務基盤の抜本的な改善と事業再生への道筋が急務と言える状況です。
【企業概要】
企業名: エムジープレシジョン株式会社
設立: 1996年
事業内容: マグネシウム合金製品の射出成形・加工・表面処理等の一貫生産
http://www.mgpk.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車向け内装および電装部品製造事業
自動車のコックピット周辺に配置されるディスプレイメーターパネルや、センターコンソールなどの内装部品、さらにはエンジンや車体を制御するための重要保安部品であるECUケース(オーディオ用含む)の製造を行っています。これらの部品においてマグネシウム合金が採用される背景には、プラスチックを遥かに凌駕する高い剛性と薄型化の両立、さらには過酷な車載環境に耐えうる優れた寸法安定性とデザイン性があります。とくに、近年の自動車業界における電子機器の搭載比率上昇に伴い、高い放熱性と電磁波シールド性を併せ持つ同社の製品は、次世代車両の設計において不可欠な構成要素としての価値を提供しています。
✔光学・測定機器および精密部品製造事業
ミラーレス一眼レフカメラをはじめとする精密光学機器の筐体や、高度な信頼性が要求される測定機用の各種構造部品の製造を手掛けています。カメラ筐体においては、プロユースに耐えうる抜群の堅牢性と軽量化を高い次元で実現するだけでなく、金属特有の高級感ある質感を付与することで製品価値の向上に大きく貢献しています。測定機部品においては、マグネシウム合金が持つ優れた振動吸収特性を活かし、外部からの微細な揺れによる測定誤差を最小限に抑えるという独自の技術的価値を提供しており、製造業の基礎を支える超精密領域におけるサプライヤーとしての地位を確立しています。
✔金型製作から表面処理に至る一貫生産事業
受注後のヒアリング段階から、3Dデータを用いた高度な流動解析による形状提案、3Dプリンターや削り出しによる迅速な試作対応、さらには自社内での量産金型・治工具の作製に至るまでの上流工程を内製化しています。それだけに留まらず、実際のマグネシウム成形後に必要となる高度な2次機械加工(ロボドリル24台保有)、ショットブラスト等の仕上げ処理、そして品質を左右する化成処理などの表面処理や排水処理に至るまで、すべての工程を自社工場内で完結できる日本国内でも稀有な一貫生産体制を構築しています。これにより、リードタイムの劇的な短縮と徹底した品質管理を両立させ、多品種中量生産から大規模量産まで、顧客の多様なニーズに柔軟に応える体制を整えています。
【財務状況等から見る経営環境】
✔外部環境
世界的な脱炭素社会の実現に向け、自動車業界を筆頭に製品の「軽量化」に対する要求はかつてないほど強固なものとなっています。電気自動車(EV)においては、バッテリー重量の増加を補うために、車体のあらゆるコンポーネントを軽量化することが航続距離の延長に直結するため、アルミニウムや炭素鋼に比べて約3割以上も軽いマグネシウム合金の市場ポテンシャルは極めて広大です。一方で、近年の世界的な地政学リスクに起因するマグネシウムインゴットをはじめとした原材料価格の高騰や、工場の操業に直結する電力・エネルギーコストの急激な上昇は、製造業全体の収益を圧迫する深刻な外部障壁となっています。また、高度な技術を持つエンジニアや現場の人材不足も、持続的な生産体制を維持する上での構造的な逆風として存在しています。
✔内部環境
1996年に大手機械メーカーである株式会社日本製鋼所の広島製作所内にて、マグネシウム射出成形の実証工場として産声を上げたという強固な技術的出自を持っています。そのため、社内には数千トンクラスの超大型成形機(3000T成形機含む)をはじめとする、国内屈指の最新鋭かつ豊富な生産設備が整備されており、ハードウェア面での優位性は他社の追随を許しません。しかし、2023年以降に相次いで実施された「3000T成形機の増設」「化成処理・排水処理設備の新規設置」「本社工場の移転および加工工場の新設」といった極めてアグレッシブな大規模投資が、固定資産の形成と同時に巨額の資金流出あるいは負債の増加を招いたことは明白です。これらの投資が想定通りに稼働し、十分な受注とキャッシュフローを生み出すまでのタイムラグが、現在の収益力を著しく圧迫している主因と推測されます。
✔安全性分析
貸借対照表の数値から安全性を分析すると、同社の財務体質は極めて危険な領域に達していると言わざるを得ません。総資産500百万円に対し、負債合計は2,570百万円に膨れ上がっており、その結果として純資産合計は▲2,069百万円という巨額のマイナスを記録して完全な「債務超過」の状態にあります。流動資産498百万円に対して流動負債が1,082百万円と約2倍以上も上回っていることから、短期的な支払能力を示す流動比率は著しく低く、日々の資金繰りは極めて綱渡りの状態であると考えられます。さらに、1,487百万円にのぼる固定負債は今後の金利負担や返済義務として長期的に重くのしかかり、当期純損失293百万円という赤字が続けば、これ以上の自力での資金調達や事業継続は物理的に困難となる、極めて脆弱な安全性を示しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
日本製鋼所の実証工場として培われた、世界最高水準のマグネシウム射出成形(チクソモールディング)技術と、それを支える3000T機を含む圧倒的な設備資産群が最大の強みです。AZ91DやAM60Bといった各種マグネシウム合金の特性を限界まで引き出す成形ノウハウを持ち、金型設計から2次加工、化成処理までを自社内で一貫生産できるため、製品の品質安定性とトレーサビリティにおいて顧客から絶大な信頼を得ています。また、自動車のディスプレイパネルやECUケースなど、厳しい自動車規格をクリアした量産実績そのものが、新規参入障壁として強力に機能しています。
✔弱み (Weaknesses)
技術力の高さとは完全に解離してしまった、深刻な債務超過および圧倒的な資金不足が致命的な弱みとなっています。過去からの累積赤字を反映する利益剰余金は▲2,159百万円に達しており、資本金90百万円を完全に食いつぶして財務基盤が崩壊している状態です。このような財務状況では、材料調達のための信用取引が制限されたり、金融機関からの追加融資を受けられなくなったりする可能性が非常に高く、攻めの営業展開やさらなる技術開発のための原資を社内で捻出することが全くできない構造的な麻痺状態に陥っています。
✔機会 (Opportunities)
次世代モビリティであるEVやハイブリッド車の爆発的な普及に伴い、車載部品の構造変更や軽量化のニーズが地球規模で拡大していることは千載一遇のチャンスです。特に自動運転技術の進展によって車内に大型のディスプレイメーターパネルが標準搭載される動きや、各種センサー・ECUケースの搭載数増加は、同社の得意とする製品群の市場規模そのものを何倍にも拡大させる可能性を秘めています。また、炭素鋼(密度7860)やアルミニウム(密度2730)から、より高比強度なマグネシウム合金(密度1770〜1810)への素材代替提案は、環境規制の強化に伴い今後さらに加速していくと考えられます。
✔脅威 (Threats)
現在の絶望的な財務数値そのものが取引先へ開示されることにより、サプライチェーンの安定性を懸念した既存顧客が他社への発注切り替え(ベンダー変更)を検討し始めるという、深刻な顧客離れの脅威が現実味を帯びています。また、中国をはじめとする海外の競合メーカーが低価格を武器に台頭してくるリスクや、高機能プラスチック(PCやABS等)の技術進化によって、マグネシウム合金の領域が安価な樹脂素材に侵食される代替脅威も存在します。赤字が継続し、万が一にも資金ショートが発生すれば、どれほど優れた技術や設備を持っていても一瞬で黒字倒産ならぬ破綻へと追い込まれるリスクが最大の脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
最優先で実行すべき短期戦略は、自力での解決が不可能な財務基盤の抜本的なクリーンアップ、すなわち「スポンサーの選定と資本増強による債務超過の解消」であると考えます。出自である株式会社日本製鋼所をはじめとする主要な関係企業や、再生案件に強みを持つプライベート・エクイティ(PE)ファンドなどからの緊急的な資本注入や債務の株式化(デット・エクイティ・スワップ:DES)を要請し、まずはバランスシート上の債務超過を早急に解消することが不可欠です。それと並行して、日々の運転資金を確保するために、保有する24台のロボドリルや成形機などの稼働率を精緻に管理し、利益率の低い案件の受注を一時的に絞り込み、徹底したコスト削減とキャッシュインの最大化を図ることが極めて重要であると考えます。取引先への支払い条件の見直しや、固定費の徹底的な圧縮を断行し、まずは月次のキャッシュフローをプラスに持っていくための緊急避難的マネジメントが求められます。
✔中長期的戦略
財務の安定化を達成した後に目指すべき中長期戦略は、直近で投資を完了した3000Tの超大型成形機および新設された加工・化成処理工場のリソースをフルに活用した、「グローバルEVサプライチェーンへの本格参入と高付加価値化」であると考えます。これほどの大型設備と一貫生産体制を国内に保有しているアドバンテージを最大限に活かし、国内の主要自動車メーカーだけでなく、欧米の先進EVベンダーに対して直接アプローチを試み、高単価かつ大口のディスプレイメーターパネルや大型コンソール部品の量産案件を直接受注する体制へシフトしていくことが有効です。さらに、マグネシウム合金の物理的特性(熱伝導率54〜68 W/m・K、ヤング率45 GPa)を前面に押し出し、次世代のAI自動運転用超高速処理ECUの放熱対策部品など、他社が模倣できない超ハイエンド領域の共同開発を強化していくことが重要です。これにより、単なる下請けの成形加工賃ビジネスから脱却し、素材と設計提案を強みとする高収益なコア・コンピタンス経営へと昇華させ、持続的な成長基盤を確立することが期待されます。
【まとめ】
今回の第30期決算は、当期純損失293百万円の計上と総額▲2,069百万円に達する巨額の債務超過という、企業の存続そのものが危ぶまれる極めて深刻な経営危機にある事実を白日の下に晒す結果となりました。しかしながら、同社が長年培ってきたマグネシウム射出成形の高度な一貫生産技術や、世界的なEVシフトに伴う部品軽量化・放熱性向上の要求という外部環境は、依然として強力な市場の機会と高い潜在価値を秘めていることも確かです。そのため、今後は自力再生の枠組みを超えた外部からの迅速な資本支援や構造改革を最優先で受け入れつつ、最先端の大型設備投資を原動力に変えて高付加価値な次世代モビリティ分野の需要を確実に捉えることで、財務基盤の早期正常化と劇的なV字回復を果たすべき局面を迎えていると考えています。
【企業情報】
企業名: エムジープレシジョン株式会社
所在地: 〒736-0082 広島県広島市安芸区船越南1-6-1
代表者: 代表取締役社長 鶴田 哲弥
設立: 1996年8月26日
資本金: 9,000万円
事業内容: マグネシウム合金製品の射出成形・加工・表面処理等の一貫生産
