デジタル配信の普及にともない、音楽の聴き方が劇的な変革を遂げた現代のエンターテインメント市場。その激動の渦中にありながら、独自のブランド力と強固なファンベースを構築し、音楽パッケージ小売の絶対的王者として君臨し続けているのがタワーレコード株式会社です。今回公開された第45期の決算公告からは、市場のデジタルシフトに対応しつつも、フィジカルの魅力を再定義して驚異的な収益力を叩き出している同社の経営実態が浮き彫りになりました。今回は最新の財務数値をもとに、その独自の事業構造と中長期的な成長シナリオについて、経営戦略コンサルタントの視点から深く分析していきましょう。
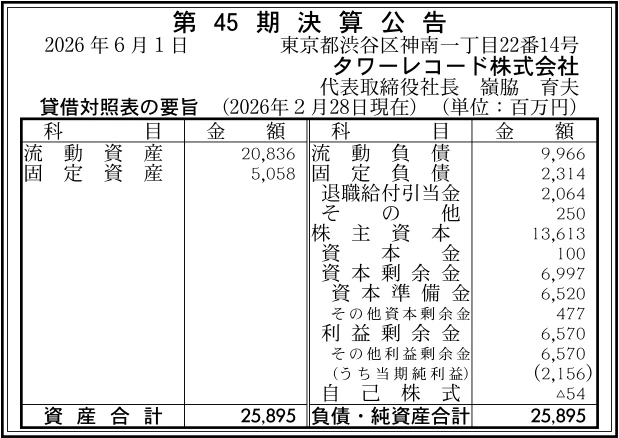
【決算ハイライト(第45期)】
| 資産合計 | 25,895百万円 (約259.0億円) |
|---|---|
| 負債合計 | 12,280百万円 (約122.8億円) |
| 純資産合計 | 13,613百万円 (約136.1億円) |
| 当期純利益 | 2,156百万円 (約21.6億円) |
| 自己資本比率 | 約53% |
【ひとこと】
今回の決算では当期純利益が2,156百万円を記録しており、音楽ソフト・映像ソフト小売のトップブランドとしての圧倒的な市場競争力が示されています。特に注目すべきは、自己資本比率が約53%と非常に健全な水準にあり、利益剰余金が6,570百万円にのぼる強固な財務基盤です。タワーレコードオンラインやTOWER VINYLなどの多角的な新業態展開が、安定した黒字経営を強力に支えている第一印象を受けます。
【企業概要】
企業名: タワーレコード株式会社
設立: 1981年12月
事業内容: 全国72店舗のリアル店舗および総合音楽ポータルサイト「タワーレコードオンライン」を通じた、音楽・映像ソフト、書籍、雑誌、雑貨等の流通小売関連事業、ならびにアーティストマネジメント、原盤制作、飲食事業の運営。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔リアル店舗とECを高度に融合させた流通小売関連事業
主要なビジネスモデルの核として、全国55箇所の「タワーレコード」や小型店舗の「タワーレコードミニ」を展開しています。単に商品を並べるだけでなく、豊富な在庫と手書きPOPによる熱量の高いレコメンド、さらにはアーティストが直接登場するインストアイベントの開催を組み合わせることで、顧客に対して「音楽と直に出会えるLIVEなプレイス」を提供している状況です。また、総合音楽ポータルサイトである「タワーレコードオンライン」を自社運営しており、店舗の在庫をお取り置き・予約できる機能や、全国のセブンイレブンで送料無料で受け取れるオムニチャネルインフラを強固に構築しています。2024年には法人・個人を問わず出品が可能な「タワーレコード マーケットプレイス」を新設し、希少な中古レコードから最新パッケージにいたるすべてのニーズをワンストップでカバーする先進的な小売体制を確立しています。
✔近年の世界的トレンドを牽引するアナログレコード専門店「TOWER VINYL」事業
世界規模で急速なリバイバルヒットを記録しているアナログレコード(ヴァイナル)の需要を的確に捉え、特化型専門店である「TOWER VINYL」の運営を推進しています。新宿店での立ち上げ成功を皮切りに、フラッグシップである渋谷店へ拠点を移転・拡張したほか、2024年には初めての単独専門店として「TOWER VINYL梅田店」をオープンさせ、2026年6月27日には「TOWER VINYL京都店」をグランドオープンさせるなど、そのドミナント展開を加速させている状況です。豊富な知識をもつ熟練バイヤーによって選び抜かれた名盤の数々や、サンプリングソースとしても人気のジャマイカンジャズなどの限定再発盤を取り揃えており、国内外の熱心なレコードコレクターや新世代の若い音楽ファンに対する強力な差別化の要素として機能しています。
✔ファンとアーティストを多角的に繋ぐ音楽制作・楽曲管理運営事業
単なる音楽パッケージの小売業(リテーラー)としての枠を大きく超え、クリエイティブの川上にあたるアーティストマネジメント事業や楽曲・著作物の著作権管理業務を手掛けています。さらに、独自のノウハウと優れたプロデュース力を活かした「原盤制作」や、インディーズアーティストの自立的な活動を支援する「株式会社エッグス」の共同運営、および定額制配信をサポートする「TOWER CLOUD」を自社主導で運営している状況です。これにより、音楽パッケージの調達や販売ルートを自社グループ内で完結させるだけでなく、アーティストの育成段階からファンとのエンゲージメントを高めるエコシステムを構築し、ビジネスモデル全体の付加価値を引き上げています。
✔音楽周辺カルチャーとエンタメを融合させた飲食事業
音楽やエンターテインメントと食空間を高い次元で融合させた、独自のライフスタイル提案型カフェ「TOWER RECORDS CAFE」を渋谷、表参道、池袋、中目黒、名古屋、梅田、大阪、福岡など、全国主要都市の超一等地において計8店舗を企画運営しています。人気のアニメやコミック、話題のK-POPアーティストやJ-POPレジェンドとの間で、期間ごとに内容が目まぐるしく変わる高度なコラボレーション催事を展開している状況です。また、2026年2月からは渋谷店内に新業態となるスタンディング形式のビアバー「TOWER RECORDS BEER」を新設し、音楽を聴きながらプレミアムな時間を過ごせる「新しい大人のサードプレイス」として機能させています。物販だけに依存しないこの多角的な体験型飲食ビジネスこそが、同社の高いブランド価値を支える強力なエンジンです。
✔ファンを全面的に応援するオリジナルグッズおよびメディア発信事業
創業当初から継続している音楽パッケージの輸入・卸売事業に加えて、昨今の旺盛な「推し活」ニーズに寄り添った、独自のオリジナル商品開発に注力しています。具体的には、ライブ会場等で獲得した貴重な思い出を保護する「銀テープキーホルダー」や「フラッグケース」、「缶バッジキーホルダー」、「うちわキャリーケース」にいたるまで、ファンの心理を「自分事化」した数多の機能的な雑貨やアレル製品の企画、製造、販売を行っています。また、店頭で無料配布する「bounce」「intoxicate」「TOWER PLUS+」といった伝統的なフリーマガジンの発行や、1996年から続く伝説的な「NO MUSIC, NO LIFE.」キャンペーンの展開を通じて、アーティストのメッセージと豊かな音楽のある暮らしを休むことなく発信し続ける、唯一無二のメディアの特徴を持っています。
【財務状況等から見る経営環境】
✔外部環境
現在の音楽およびエンターテインメント小売市場を取り巻く外部環境は、スマートフォンやタブレットの爆発的な普及にともない、ストリーミング配信やサブスクリプションサービスが日常生活のインフラとして完全に浸透しており、従来のCDやDVDといったパッケージ(フィジカル)ソフトの国内市場は中長期的に右肩下がりで縮小を続ける構造的な転換期にあります。しかしながら、その一方で、若年層の間でのタイパ重視とは対極にある「アナログレコード」の情緒的な価値への再評価や、お気に入りのアーティストを全力で応援する「推し活」カルチャーの広がりは、高付加価値なリアルプレイスや体験型のサービスに対する新たな潜在需要を急速に押し上げています。一方で、店舗運営にかかる電気代などのエネルギーコストの高騰や、世界的な原材料高、配送に関わるロジスティクス運賃の上昇は、薄利多売を余儀なくされる大型店舗の固定費を定常的に圧迫する脅威となっており、大手外資系ECプラットフォームやアーティスト直販サイトとの顧客争奪戦も一段と激化する厳しい外部環境であると考えます。
✔内部環境
このような厳しい外部の波を受けつつも、社内においては「NO MUSIC, NO LIFE.」に象徴される、上陸から40年以上にわたって日本の音楽シーンとともに築き上げてきた圧倒的なブランド認知度と、全国に広がる1,400名以上の献身的な従業員クルーの専門知識が、極めて強力な内部資源として確立されています。特に全国の店長が自信を持って今おすすめする「マスターズチョイス」の仕組みや、独自のTOWER VINYL、TOWER RECORDS CAFEといった柔軟な新業態へのスピード感ある変化力は、他社の総合ECサイトには絶対に模倣できない独自の強みです。今回の第45期決算においては、当期純利益2,156百万円という傑出した利益額を計上しており、オムニチャネル化の推進やオリジナル推し活グッズ、マーケットプレイスの開始が確実に高収益へと結びついている実態が見て取れます。ただし、資産の構成に目を向けると、固定資産5,058百万円に対して流動資産が20,836百万円と全体の約8割を占める尖った資産構造を保持しており、これは多品種にのぼる音楽ソフトの仕入れ在庫(棚卸資産)やグループ内外の営業債権を定常的に抱える構造に起因しているため、適切な在庫回転率の維持が社内の最優先課題となっています。
✔安全性分析
財務の安全性について貸借対照表の要旨をもとに詳細に分析を行うと、投資先行型の小売企業でありながら、ビルダーやパートナー企業、すべてのステークホルダーが長期にわたり安心して取引できる、極めて頑健かつ抜群の財務健全性を維持していることが明白に理解できます。具体的には、資産合計25,895百万円に対して負債合計は12,280百万円に低く抑えられており、純資産合計は13,613百万円を計上しています。その結果、企業の長期的な自立度や安定性を示す最も重要な指標である自己資本比率は、約53%という、高額な店舗インフラと大量の在庫を抱える流通小売業界の中では群を抜いて優秀かつ安全な水準を達成しています。固定負債が2,314百万円であるのに対し、流動資産は20,836百万円と流動負債9,966百万円を約2倍以上も上回っており、短期的な支払い能力や資金繰りのゆとりを示す流動比率の観点でも完璧な安全性が担保されていると言える状況です。さらに、過去の利益の確実な積み上げの証拠である利益剰余金が6,570百万円と、株主資本の大部分を占める規模で潤沢に蓄積されています。したがって、突発的な消費トレンドの変化や不測の不景気に直面した場合でも、十分なクッションとなる強固な自己資本が整っていると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
社内における最大の強みは、「NO MUSIC, NO LIFE.」のコーポレート・ボイスに象徴される、日本の全世代のミュージックフリークに深く浸透した圧倒的なブランド価値と社会的信用にあります。この強固なブランド力を背景に、全国72箇所におよぶ戦略的な店舗ドミナント網と、総合音楽ポータルサイト「タワーレコードオンライン」を高度に融合させた、隙のないオムニチャネル体制を確立している状況です。また、単なるパッケージソフトの小売に留まらず、アナログレコード専門店(TOWER VINYL)、コラボカフェ(TOWER RECORDS CAFE)、ビアバー(TOWER RECORDS BEER)から、自社でのグッズ開発、マネジメント業にいたる多角的な事業ポートフォリオを構築しており、自己資本比率約53%という抜群の財務健全性と、2,156百万円の当期純利益を安定して創出できる高い店舗営業効率そのものが、同社の強固な強みとして機能しています。
✔弱み (Weaknesses)
内部における明確な弱みとしては、貸借対照表の構造において固定資産5,058百万円に対して流動資産が20,836百万円と、総資産の8割以上が流動資産に偏っているアセット構造が挙げられます。これは、世界中から音楽ソフトや映像ソフト、書籍を網羅的に調達・仕入れるため、多額の営業債権や膨大な棚卸資産(在庫)を常に抱えざるを得ない小売ビジネスの宿命であり、特定の消費トレンドの急激な変化やデポ倉庫における在庫回転率の低下が発生した際、手元の資金効率や全体のキャッシュフローの効率性が直接的に左右されやすいという不安定な特性を持っています。また、事業構造の本質として、国内における従来のCDやDVDといったパッケージソフト(フィジカル)市場そのものがマクロ的に縮小傾向にあるため、どれほど高い市場シェアを保持していても、市場全体の縮小プレッシャーを常に受けやすいという構造的な弱みも抱えています。
✔機会 (Opportunities)
外部環境における絶好の機会は、近年の世界的なアナログレコード(ヴァイナル)の劇的な再評価ブームが、一過性のトレンドに留まらず新しい音楽の楽しみ方として定着し、市場規模が継続して拡大していることです。同社がいち早く展開している「TOWER VINYL」の単独専門店化(梅田店など)や、新業態のスタンディングバー「TOWER RECORDS BEER」の開設は、このリアルな体験価値を求める消費者動向に完璧に合致しており、今後もさらなる高付加価値な追加出店によるエリア拡大のチャンスが豊富に存在しています。また、2024年に開始した「タワーレコード マーケットプレイス」の本格稼働により、法人・個人を巻き込んだ中古レコードや希少パッケージの取引エコシステムをオンライン上でさらに拡張できれば、非対面での新規顧客の獲得と、自社の膨大な音楽データベースをレバレッジとした新たな手数料ビジネスを飛躍的に成長させられる豊かな機会が残されている状況です。
✔脅威 (Threats)
直面する重大な外部の脅威は、世界の音楽市場におけるストリーミング配信やサブスクリプションサービスの利便性と浸透スピードが圧倒的であり、アーティストの側でも実店舗の小売を挟まない「ファンへの直接配信・直販(D2C)」へとシフトする動きが加速していることです。これにより、従来のパッケージ流通ルートそのものが中長期的にバイパスされる恐れがあり、既存のメガショップの売上高維持に強いプレッシャーをかけることになります。さらに、インフレにともなう店舗運営の維持固定費や電気料金の乱高下、および物流業界の人手不足にともなうフォワーディング運賃の上昇は、製品の大部分が物理的なパッケージである同社にとって製造・仕入れ原価を直接的に押し上げる要因であり、他社大手ECプラットフォームとの激しい価格競争も相まって、常に顧客の離反リスクに晒されている状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第45期決算で確保した当期純利益2,156百万円という強力な黒字トレンドを確実に維持・拡大するため、流動資産の大半を占める棚卸資産の回転率をさらに高め、キャッシュフローの効率性を徹底することが有効であると考えます。具体的には、2024年に立ち上げた「タワーレコード マーケットプレイス」の出品キャンペーン(6月出品応援キャンペーン等)の密度を大幅に向上させ、ユーザー間で眠っている中古レコードの出品数を増大させることで、自社の在庫スクラップリスクを低減しつつ高粗利な手数料収入をスピーディに最大化させることが求められます。また、好調なM!LKのミニアルバム予約やMrs. GREEN APPLEのフルアルバム特典「GREEN CODE」といった、強力なJ-POP・K-POPタイトルの限定特典付き予約(フラゲ対象)キャンペーンを自社オンラインで連発し、短期的な売上ボリュームの獲得と、セブンイレブン受け取りによる配送コスト削減を速やかに達成していくことが重要であると推測されます。
✔中長期的戦略
中長期的には、国内のフィジカル市場の構造的な縮小というマクロの脅威をはねのけるため、単なる音楽パッケージの小売店から脱却し、約53%という健全な自己資本比率と6,570百万円にのぼる潤沢な利益剰余金を最大のレバレッジとした「次世代型エンターテインメント・カルチャー総合創出スタジオ」への根本的な構造転換を推進することが重要であると考えます。具体的には、「TOWER VINYL」の単独専門店出店や「TOWER RECORDS BEER」の複合展開を全国の主要ドミナントエリアへさらに積極的に拡大し、ネット通販では絶対に代替できない「音楽を軸とした究極のサードプレイス空間」としてリアル店舗の価値を完全に再定義することが有効です。また、自社でのオリジナルグッズやアパレル、アーティストマネジメント、および「TOWER CLOUD」を通じた楽曲管理・配信ビジネスへの投資を中長期的に拡充し、デジタルとフィジカルの垣根を完全に排除した独自の収益ポートフォリオを構築することが求められます。「NO MUSIC, NO LIFE.」の精神のもと、アーティストやコンテンツを応援するファンを世界規模で応援し続けることで、音楽のある暮らしの豊かさを実現する絶対的なリーディングカンパニーとしてのブランド変革を遂げていくものと推測されます。
【まとめ】
タワーレコード株式会社の第45期決算は、当期純利益2,156百万円という抜群の黒字を達成し、自己資本比率も約53%と、多額の店舗アセットと在庫を運用する流通小売企業としてはこれ以上ないほど健全で安全性の高い財務基盤を堅持している事実が明確になりました。この極めて良好な結果は、同社が長年培ってきた「NO MUSIC, NO LIFE.」という圧倒的な社会的ブランド力(強み)を遺憾なく発揮し、アナログレコードの劇的な再評価ブームや、ファンのタイパ志向を捉えたオンライン・店舗一体型のオムニチャネル戦略(機会)を適確に機能させている優れた経営環境にあることを証明しています。一方で、流動資産に偏った資金効率の管理や、音楽配信の浸透にともなうパッケージ市場の縮小、エネルギー・物流コストの高騰といった中長期的な弱みや脅威にも直面しています。今後は、嶺脇育夫社長のもと、この強固な財務安定性を最大の武器としながら、タワーレコードマーケットプレイスによるデジタル取引の拡張や、TOWER VINYL・CAFE・BEERを組み合わせた次世代型の体験型店舗への戦略的投資を推進することで、音楽のある暮らしの豊かさを全活動を通して実現し、エンターテインメント・カルチャーの発展に永続的に貢献していくものと考えています。
【企業情報】
企業名: タワーレコード株式会社
所在地: 東京都渋谷区神南1-22-14
代表者: 代表取締役社長(CEO) 嶺脇 育夫
設立: 1981年12月(創業: 1979年8月)
資本金: 100百万円
事業内容: 音楽・映像ソフト、書籍、雑貨等の販売を行う「タワーレコード」および「タワーレコード オンライン」の運営、中古レコードの買取販売、アーティストマネジメント、原盤制作、ならびに「TOWER RECORDS CAFE」「TOWER RECORDS BEER」の企画・運営。
株主: 株式会社NTTドコモ、株式会社セブン&アイ・ホールディングス
