国民の健康意識が劇的に変化する現代において、ドラッグストアなどの店頭を支える流通インフラの役割は極めて重要性を増しています。今回は、医薬品卸売大手のアルフレッサグループにおいてセルフメディケーション事業の中核を担い、美と健康の分野を牽引するアルフレッサ ヘルスケア株式会社の2026年3月期決算を分析します。売上高2,000億円を超え、独自の提案力を誇る同社が、どのような財務基盤と経営戦略を有しているのかを探ります。最新の決算数値から読み解く収益構造と今後の展望について、専門的な視点から深掘りしていきましょう。
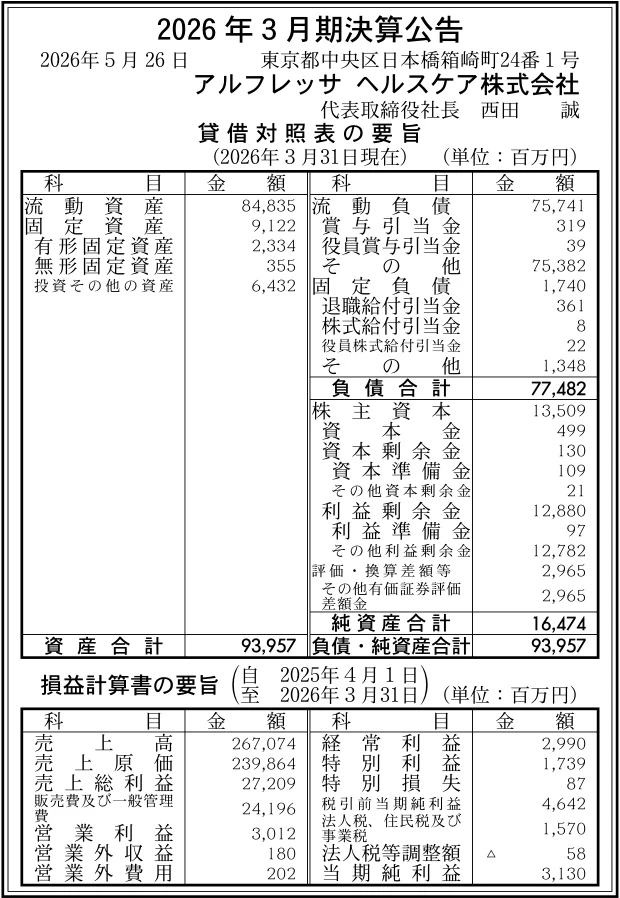
【決算ハイライト(2026年3月期)】
| 資産合計 | 93,957百万円 (約939.6億円) |
|---|---|
| 負債合計 | 77,482百万円 (約774.8億円) |
| 純資産合計 | 16,474百万円 (約164.7億円) |
| 当期純利益 | 3,130百万円 (約31.3億円) |
| 自己資本比率 | 約17.5% |
【ひとこと】
2026年3月期の決算公告を拝見すると、売上高2,670億円という圧倒的な事業規模に対し、当期純利益3,130百万円を着実に計上しており、一般用医薬品卸としての強固な市場地位が伺えます。自己資本比率は約17.5%と卸売業として標準的な水準ですが、流動資産が資産全体の多くを占めるアセットライトな構造であり、効率的な資金回転とグループシナジーを背景とした安定感のある財務体質が構築されている印象を受けます。
【企業概要】
企業名: アルフレッサ ヘルスケア株式会社
設立: 2011年
事業内容: 一般用医薬品、医薬部外品、育児用乳製品、健康食品、生活関連雑貨等の卸販売
【事業構造の徹底解剖】
同社の事業は「セルフメディケーション卸売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔一般用医薬品・ヘルスケア商品の卸売事業
ドラッグストアや薬局、スーパーマーケット、ディスカウントストアなどに対し、一般用医薬品(OTC医薬品)をはじめ、健康食品、生活関連用品、ビューティケア製品を供給しています。かつて全国に多数存在した医薬品卸が再編されるなかで、全国デリバリーが可能な数少ない広域物流網を確立しています。メーカーと小売業の中間に立ち、複雑な物流・情報システムを一本化することで、サプライチェーン全体の効率化に貢献しています。
✔独自の課題解決サービス「AHS(Alfresa Healthcare Solution)」
単なる商品の配送にとどまらず、取引先小売業の理想と現状のギャップを埋めるための総合的な経営・営業支援サービスを展開しています。具体的には、SNSやLINEを活用したプロモーション支援、通販運営支援、棚割りや店舗陳列の最適化、さらには品切れや返品の削減といった運用方法の相談まで網羅しています。変化の激しいVUCAの時代において、小売業の持続的な成長を支えるパートナーとしての役割を担っています。
✔高付加価値な専売商品(SP商品)の展開
軽度な不調を自身で手当てする「セルフメディケーション」から、さらに一歩進んだ、病気になる前に自分で予防する「セルフプリベンション(自己予防)」を提唱しています。これに基づき、豊富なエビデンスを持ち、ユニークな特性を備えた専売のSP商品を独自に開発・供給しています。季節性に左右されず通年販売できる機能性表示食品や健康雑貨などを店頭へ導入することで、小売業の差別化と高い利益率の獲得を支援しています。
✔データ駆動型のマーチャンダイジングと大規模展示会
独自に構築した「CDT(購買者意思決定ツリー)」に基づき、消費者の購買行動データを徹底的に分析した売り場づくりを提案しています。膨大な実績データを活用し、一店舗ごとのエリア特性や消費者ニーズを考慮した戦略的な売場企画を実施しています。また、毎年一般用医薬品卸売業としては最大級となる「ライフサポートフェア」を開催し、約150社以上のメーカーと協賛して近未来のトレンドを捉えた最新の店頭提案を行っています。
【財務状況等から見る経営環境】
✔外部環境
医療費の増大や社会保障費の逼迫を背景に、国民が自らの健康を主体的に管理するセルフメディケーションの重要性はこれまで以上に高まっています。さらに、ウェルビーイングの追求や予防医療への関心の広がりは、一般用医薬品や機能性表示食品の市場において中長期的な追い風として作用しています。しかしながら、マクロ環境全体としては、少子高齢化にともなう国内労働人口の減少、特に物流業界におけるドライバー不足や「2024年問題」の長期化が深刻な影を落としています。これにより配送コストや人件費の継続的な上昇圧力が強まっており、効率的な広域物流システムの維持管理が大きな差別化要因となる一方で、業界全体の利益率を揺るがす外部脅威となっています。また、小売業界におけるドラッグストアの大型化や大手チェーンへの集約が進んでおり、仕入側に対するバイイングパワーが一段と強化されている環境と言えます。
✔内部環境
国内最大級の医療総合商社であるアルフレッサグループの一員として、圧倒的な資本力とグループシナジーを背景に事業を展開しています。未病・予防から治療までを網羅するヘルスケアコンソーシアムの基盤を活用し、他社には真似のできない広範な商品調達力と高度な情報共有プラットフォームを内製化しています。組織内には、高度なデータ分析を行う専門部隊や、独自のビジネスソリューションである「AHS」を推進する体制が整っており、単なる物流業者から総合経営支援企業へと進化を遂げています。また、全国をカバーする広域物流センターと地域特性に応じたエリア物流の双方を緻密に組み合わせることで、正確かつ安全な供給品質を担保しています。このように、データ、物流、グループブランドが三位一体となった強力な内部資産が、日々の安定したオペレーションを支えている状態です。
✔安全性分析
財務諸表の要旨に目を向けると、総資産93,957百万円のうち流動資産が84,835百万円と資産全体の約90.3%を占めており、卸売業として極めて高い資産の流動性とアセットライトな構造を実現している状況です。固定資産は9,122百万円に抑えられており、効率的な拠点運用が行われている実態が伺えます。負債側については、流動負債が75,741百万円、固定負債が1,740百万円であり、負債合計は77,482百万円となっています。この結果、自己資本比率は約17.5%となっており、巨額の流動資産を動かす卸売業界の財務特性として標準的かつ健全な範囲に収まっていると判断できます。損益計算書においては、売上高267,074百万円に対し、営業利益3,012百万円、経常利益2,990百万円を計上しています。売上高営業利益率は約1.1%と卸売業特有の薄利多売な構造を示しつつも、最終的に3,130百万円の当期純利益をしっかりと残しており、積み上げられた利益剰余金が12,880百万円に達している点も含め、財務の安全性や信頼性は非常に高いレベルにあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、アルフレッサグループとしての絶大なブランド信用力と、全国一括デリバリーを可能にする広域物流ネットワークにあります。さらに、独自の購買データ分析に基づく「CDT」や、小売業のDX・経営課題を総合的に解決する「AHS」の提供により、単なる物販を超えた戦略的パートナーとしての地位を確立しています。エビデンスを重視した専売のSP(自己予防)商品群の保有や、毎年開催される業界最大級の「ライフサポートフェア」といった、オンリーワンの仕掛けを生み出す企画提案力と12,880百万円の潤沢な利益剰余金に裏打ちされた強固な資本基盤が備わっています。
✔弱み (Weaknesses)
高い市場シェアを誇る一方で、売上高267,074百万円に対して営業利益が3,012百万円という、売上高営業利益率約1.1%の構造は卸売業に共通する構造的な弱みと言わざるを得ません。流動負債が75,741百万円と大きく、日々の多額な仕入債務や売上債権のハンドリングに依存しているため、主要ドラッグストアなどの大口取引先の業績変動や、予期せぬ貸倒れリスクの影響をダイレクトに受けやすい側面があります。また、全国に物流網を展開しているがゆえに、配送拠点や車両、人員の維持管理にともなう固定費負担が重く、コスト削減の柔軟性が限定的である点も挙げられます。
✔機会 (Opportunities)
社会的ニーズとして、国民の健康寿命延伸やウェルビーイングへの投資意欲は右肩上がりで成長を続けており、予防医療やヘルスケアに関連するセルフプリベンション市場には巨大な商機が存在しています。ドラッグストアの調剤併設化やECチャネルの拡大に伴い、一般用医薬品だけでなく機能性食品や健康雑貨の新しい販路が開拓されつつあります。同社が独自に展開する専売SP商品や、店舗の通販運営支援サービスの需要がこれまで以上に高まることが見込まれており、高利益率なリテールサポートビジネスをさらに拡大させる絶好の機会を迎えています。
✔脅威 (Threats)
外部環境における最も深刻な脅威は、国内の深刻な生産年齢人口の減少に伴う物流ドライバーや倉庫内作業員の不足であり、これに伴う配送・人件費コストの継続的な高騰です。人件費や燃料費の上昇は、薄利多売の卸売ビジネスにおける利益率を直接的に圧迫するリスクとなります。また、大手ドラッグストアチェーン同士の経営統合やM&Aが一段と進むことで、小売側の購買交渉力がさらに強まり、仕入価格や販売単価の引き下げ圧力が一段と強化される懸念があります。同時に、ネット通販専業の巨大プラットフォーマーによる医薬品流通への参入拡大も潜在的な驚威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的に注力することが有効であると考えられるのは、足元の物流コスト上昇圧力を吸収するための、AIを活用した配送ルート最適化と倉庫内自動化(DX)の徹底推進です。2024年問題以降、長引く人手不足に対応するため、全国の広域物流センターにおいてロボティクスや自動ピッキングシステムをさらに拡充し、出荷オペレーションの効率化を極限まで高めることが重要であると考えます。また、主要なドラッグストア各社に対して、独自の「AHS」を通じた品切れ・返品削減の共同プロジェクトを提案し、サプライチェーン全体のムダを排除することで、販管費比率の抑制を果たすアプローチが効果的です。同時に、利益率の高い専売のSP(自己予防)商品群の店頭露出を「ライフサポートフェア」などのリアル展示会やSNSマーケティングと連動させて強化し、短期的かつ確実に粗利益率の底上げを図っていく体制づくりが求められる局面です。
✔中長期的戦略
中長期的な視点においては、従来の「モノを運ぶ卸売業」から、データと付加価値を提供する「ヘルスケア・プラットフォーム企業」へのビジネスモデルの高度化が不可欠となります。売上高の規模を追うだけでなく、独自の「CDT」から得られる膨大な消費者購買データをメーカーや小売業へフィードバックし、商品開発や需要予測のコンサルティングを行うデータビジネスの確立を推進することが重要であると考えます。これにより、物販マージンに依存しない新たなストック型の収益源を構築することが可能となります。また、調達面や商品群の優位性をさらに磨くため、国内外の先進的なバイオテック企業や健康食品メーカーとの独占販売契約を強化し、オンリーワンのSP商品ポートフォリオを圧倒的に拡充していく戦略が有効です。こうした多角的なアプローチにより、小売側のバイイングパワーがどれほど強化されても、代替不可能な価値を持つリーディングカンパニーとして確固たる地位を盤石なものにすることが期待されます。
【まとめ】
今回の2026年3月期決算において、売上高2,670億円、当期純利益3,130百万円という極めて巨大かつ安定した業績を計上したことは、同社が日本のヘルスケア流通において不可欠なインフラとしての役割を全うしていることを示す確かな事実です。アルフレッサグループの圧倒的な信用力や、全国をカバーする広域物流網、そして「AHS」や「SP商品」に代表される独自の付加価値創出力という強みは、セルフメディケーション市場の拡大という良好な外部環境を追い風に、今後も強力な成長機会として機能し続けるでしょう。一方で、卸売業特有の営業利益率約1.1%という薄利構造のなかで、物流コストの高騰や小売側のバイイングパワー強化といった構造的な課題にも直面しています。そのため、今後は手元流動性の高さを活かした物流DXの断行を進めつつ、購買データを活かした知識集約型のプラットフォームビジネスへシフトしていくことが極めて有効であると考えます。長年培った確かな現場力とグループの総合力を掛け合わせることで、同社はすべての人の健やかな生活を支える次世代の総合健康商社として、さらなる持続的成長を遂げていくものと推測しています。
【企業情報】
企業名: アルフレッサ ヘルスケア株式会社
所在地: 東京都中央区日本橋箱崎町24番1号 日本橋箱崎ビル6・7階(本社)
代表者: 代表取締役社長 西田 誠
設立: 2011年10月1日
資本金: 499百万円
事業内容: 一般用医薬品、医薬部外品、育児用乳製品、健康食品、生活関連雑貨等の卸販売
