私たちの日常生活において、心身の健康維持やリフレッシュを支えるフィットネスクラブやスポーツスクールは、地域コミュニティに欠かせないインフラとなっています。しかし、華やかなスタジオや活気あふれるプールの裏側には、少子高齢化やコスト高騰、激しい競争にさらされる厳しいビジネスの現実が隠されています。本記事では、鉄道系ディーラーとして東武鉄道沿線を中心に展開する「株式会社東武スポーツ」の第42期決算公告を基に、その財務状況と経営環境を徹底的に紐解きます。コンサルタントの視点から、深刻な財務構造の課題と再生へのシナリオについて深掘りしていきましょう。
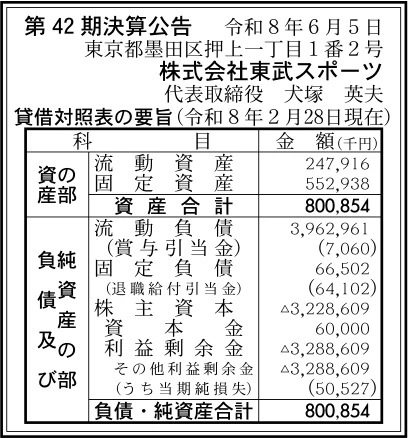
【決算ハイライト(第42期)】
| 資産合計 | 801百万円 (約8.0億円) |
|---|---|
| 負債合計 | 4,029百万円 (約40.3億円) |
| 純資産合計 | ▲3,229百万円 (約▲32.3億円) |
| 当期純損失 | 51百万円 (約0.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社東武スポーツの第42期決算は、当期純損失51百万円の赤字を計上しました。さらに、過去からの累積損失の影響が極めて大きく、純資産合計は▲3,229百万円と深刻な「債務超過」の状態に陥っています。駅近という抜群の立地優位性を活かして沿線住民の健康を支える一方で、固定費の負担や会員数の伸び悩みが財務を圧迫しており、親会社である東武鉄道グループとの連携による抜本的な財務基盤の再構築が急務と言える状況です。営業面のテコ入れと並行し、大規模な資本構成の是正が待たれます。
【企業概要】
企業名: 株式会社東武スポーツ
設立: 1984年8月1日
事業内容: 東武鉄道沿線を中心とした各種スポーツ施設(フィットネスクラブ、スイミングスクール等)の経営および受託、各種スクールの運営、スポーツ用品の販売
【事業構造の徹底解剖】
同社の事業は「総合スポーツ施設運営およびスクール事業」に集約されます。具体的には、以下の部門等で構成されています。
✔総合フィットネスクラブ運営部門
「プレオン」ブランドを中心とした大型総合フィットネスクラブを、せんげんだい、船橋、北越谷、ふじみ野などの主要駅周辺で展開しています。マシンジム、スタジオ、大型プール、スパ施設を完備した総合型の仕様が最大の特徴です。駅の近くという圧倒的なアクセスの良さを活かし、仕事帰りのビジネスパーソンから日中の主婦層、シニア層までを幅広く集客しています。エアロビクスやヨガ、レズミルズなど多彩なスタジオプログラムを取り揃え、アットホームな接客による手厚いサポートで初心者でも続けやすい環境を提供しています。
✔キッズおよび総合スクール部門
幼児から小学生を主たる対象とした、地域最大規模のキッズスクールを展開しています。1984年の創業以来の歴史を誇るスイミングスクールをはじめ、体育、空手、バレエ、卓球教室など、子供の身体能力向上を目的とした多様なメニューが強みです。さらに、エイベックス(avex)と提携した本格的なダンスマスターやチアダンス、バスケットボール、サッカー・フットサル教室まで網羅しています。この豊富なスクール運営は、地域のファミリー層を強固に取り込むストック型の重要なビジネスモデルとして定着しています。
✔公共施設受託および地域健康増進支援部門
民間向けの直営クラブ運営で培った豊富なノウハウを応用し、自治体などの公共スポーツ施設の運営受託や経営コンサルタント事業を行っています。また、越谷市、学校法人獨協学園獨協医科大学、そして東武スポーツの3者による「健康増進に関する連携協定」を締結しています。医療・行政と密接に連携しながら、地域住民向けの健康体操や機能改善プログラムを提供するなど、公共性と信頼性の高い独自の事業領域を確立している点が大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
近年のフィットネス・スポーツ施設業界を取り巻く外部環境は、人々の健康意識の高まりという追い風がある一方で、非常に激しい構造変化に直面しています。特に、初期投資や月会費を低く抑えた24時間営業のマシン特化型小規模ジムが急速に台頭しており、従来の大型総合フィットネスクラブのシェアを激しく侵食しています。さらに、歴史的な物価高騰に伴い、プールの水温・室温を維持するための電気代やガス代、燃料費といった水道光熱費の大幅な高騰が、総合型施設の利益を容赦なく削り取っています。少子化の進展によるキッズスクール対象人口の長期的減少や、深刻なインストラクター不足に伴う労務コストの上昇など、マクロ的なコストプッシュ圧力が極めて強い状況が見て取れます。
✔内部環境
社内の経営資源や収益構造を分析すると、東武鉄道という大手インフラグループのバックボーンを背景とした抜群の社会的信用と、沿線の生活に深く根差した会員ネットワークが最大の強みです。しかしながら、財務的な内部環境は危機的な水準にあります。第42期決算において51百万円の当期純損失を計上しただけでなく、バランスシート上には3,289百万円もの多額の累積赤字(利益剰余金のマイナス)が蓄積されています。これにより、過去の多額の投資回収が進まないまま、固定費や維持管理費が重くのしかかる構造となっています。会員の獲得効率や店舗オペレーションの最適化が進みきっておらず、本業で稼ぐ力が弱体化している点が組織的な大きな課題です。
✔安全性分析
貸借対照表の数値から安全性を分析すると、同社の財務状況は極めて深刻であり、通常のスタンドアローン企業であれば存続すら危ぶまれる歪んだ構造を呈しています。資産合計801百万円に対して、負債合計は4,029百万円に達しており、純資産合計は▲3,229百万円と「債務超過」の泥沼にあります。特に短期的な支払能力を示す流動比率の観点では、流動資産248百万円に対して、1年以内に支払いを要する流動負債が3,963百万円と圧倒的に肥大化しています。この流動負債の大部分は、東武鉄道グループからの短期借入金やグループ内キャッシュ・マネジメント・システム(CMS)による調達と推測されます。親会社の強力な資金的支援があるため、ただちに黒字倒産するリスクは低いものの、自社単独での安全性や自由度は完全に失われていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、東武鉄道沿線の駅周辺という、生活動線に完全に組み込まれた圧倒的な立地の優位性です。仕事帰りやお買い物のついでに気軽に通える利便性は、競合他社に対する強力な障壁となっています。また、子供向けからシニア向けまで、スイミングやエイベックスと提携したダンス、体育、卓球など、地域住民のあらゆる世代のニーズに対応できる多様なプログラム運営ノウハウを蓄積しています。さらに、越谷市や獨協医科大学といった地域の行政・医療機関と公式な健康増進連携協定を締結している点は、単なる一民間ジムを超えた高い社会的信用をもたらしており、地域密着のコミュニティ拠点としての強固なネットワークを確立しています。
✔弱み (Weaknesses)
一方で、過去からの重い負の遺産が、経営の機動力を完全に奪っている点が致命的な弱みです。第42期決算において、利益剰余金が▲3,289百万円に達しており、純資産合計も▲3,229百万円と、資産規模を大幅に上回る深刻な債務超過に陥っています。さらに、流動負債が3,963百万円と異常なまでに膨れ上がっており、短期的な資金支払能力(流動比率)が極端に低いバランスシートの歪みが常態化しています。この財務構造は、個々の店舗がどれほど魅力的な体験教室や新作スクールを展開して売上を伸ばしても、その利益が多額の負債や利息の補填に吸収されてしまうことを意味しており、最新のマシン導入や店舗リニューアルといった必要な攻めの投資へ自社資金を回せない構造的な制約を内包しています。
✔機会 (Opportunities)
今後の持続的な再生を牽引する外部の機会としては、長寿社会の進展に伴うシニア層の健康寿命延伸や、予防医療に対する意識の劇的な高まりが挙げられます。特に、医療機関である獨協医科大学との連携協定を深掘りし、医学的エビデンスに基づいた機能改善プログラムやメディカルフィットネスの領域を本格化させれば、他社には真似できない超高付加価値なサービス市場を独占できるチャンスが存在します。また、新たに開講した「おとな限定カルチャースクール」は、ハードな運動を忌避するライトな会員層や文化的活動を好むシニア層を効率的に発掘する優れた受け皿となります。子供の成長を重視する近隣のファミリー層における、質の高い習い事需要も依然として堅調です。
✔脅威 (Threats)
しかしながら、外部環境には看過できない峻烈なマクロリスクが複数横たわっています。とりわけ、24時間営業の低価格なマシン特化型ジムやパーソナルジムの急激な店舗網拡大は、同社のような大型総合クラブの会員を誘引する最大の脅威です。さらに、円安の長期化や資源高に伴う、プール温水や館内空調を維持するための水道光熱費・燃料費の高騰は、構造的にエネルギー消費の大きい総合型施設の営業利益をダイレクトに押し下げる深刻なリスクとなっています。また、少子化の加速による長期的なキッズスクール対象人口の減少や、フィットネス業界全体における深刻なインストラクター不足に伴う採用・人件費の高騰も、中長期的な収益性を圧迫する要因として強い警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の赤字を縮小させ、これ以上の財務悪化を防ぐため、短期的には「収益効率の徹底的な最適化と、高利益率なライトプログラムへのリソース集中」に注力すべきだと推測します。具体的には、エネルギーコストを激しく消費する大型プールの稼働時間や館内空調のコントロールを徹底し、無駄な水道光熱費の圧縮を急ぐ必要があります。同時に、新規開講した「おとな限定カルチャースクール」や、体験教室からのキッズスクール入会ルートを戦略的に強化し、初期投資を抑えつつも安定した月会費収入(ストック収益)を確実に積み増すアプローチが有効です。会員管理システムや手続きのデジタル化を進めてフロント業務を効率化し、店舗運営にかかる人件費を抑制するとともに、東武鉄道のグループCMS(キャッシュ・マネジメント・システム)を活用して目先の運転資金の支払能力を維持しつつ、単年度での営業キャッシュフローのプラス化を死活問題として達成することが求められると思います。
✔中長期的戦略
中長期的には、▲3,229百万円という壊滅的な債務超過を解消するため、親会社である東武鉄道による「デット・エクイティ・スワップ(DES:債務の株式化)や増資、あるいは貸付金の免除」といった、抜本的な資本再構成の実施を働きかける戦略が必要不可欠であると考えます。その上で財務基盤を一度クリーンにし、従来の「場所貸し型の総合ジム」から、医療・行政と深く結びついた「地域密着型メディカル・ウェルネスプラットフォーム」へと完全転換する戦略が極めて有効です。獨協医科大学の専門知識を活かしたリハビリ後ケアや生活習慣病予防プログラムをパッケージ化し、越谷市をはじめとする沿線自治体の健康ポイント事業と連動させることで、シニア層の確固たる会員基盤を構築します。これにより、価格競争の激しい一般フィットネス市場から完全に脱却し、東武沿線のインフラとして不可欠な高付加価値ビジネスモデルを確立していくと想像します。
【まとめ】
株式会社東武スポーツの第42期決算は、当期純損失51百万円の計上にとどまらず、過去からの累積赤字によって純資産合計が▲3,229百万円の深刻な債務超過に陥っているという、極めて峻烈な财务の現実が浮き彫りとなりました。同社の最大の強みは、東武鉄道沿線の主要駅前という抜群の立地優位性と、医療・行政との連携協定に基づく高い社会的信用であり、シニア層の健康寿命延伸ニーズやキッズスクール需要の定着は、復活に向けた非常に大きな機会となります。しかし今後は、低価格ジムとの競争激化や水道光熱費の高騰といった外部の脅威を跳ね返すため、不採算オペレーションの効率化やカルチャースクールなどの高利益率プログラムを強化しつつ、親会社との資本再構成を前提としたメディカルウェルネス領域への全面的な転換が必要不可欠です。沿線の健康インフラとしての強みを再定義し、構造改革を断行することで、真の経営再生を遂げていくものと考えています。
【企業情報】
企業名: 株式会社東武スポーツ
所在地: 東京都墨田区押上一丁目1番2号(本社)、埼玉県越谷市南越谷1丁目11番地4 東武新越谷駅ビルプラザ館3階(本社事務所)
代表者: 犬塚 英夫
設立: 1984年8月1日
資本金: 60百万円
事業内容: プール・テニスコート等各種スポーツ施設の経営および経営の受託、スクール運営、スポーツ用品の販売、不動産の賃貸借および管理
株主: 東武鉄道株式会社
