毎日の生活に安らぎとワクワクをもたらす一杯のコーヒーの背後には、世界中の農園と日本の消費者を結ぶ高度なサプライチェーンが存在します。特にこだわり抜かれた「スペシャルティコーヒー」の領域で、圧倒的な支持を集め続けるEC(インターネット通販)の雄は、どのような財務基盤と戦略を持っているのでしょうか。今回は、名古屋市に拠点を構え、国際品評会であるカップオブエクセレンス受賞豆をはじめとする最高品質の珈琲豆を全国へ届ける、honu加藤珈琲店株式会社の第32期決算に注目します。驚異的な財務健全性と、変化するデジタル市場を勝ち抜く同社の経営戦略の全貌を、専門的な視点から深掘りしていきましょう。
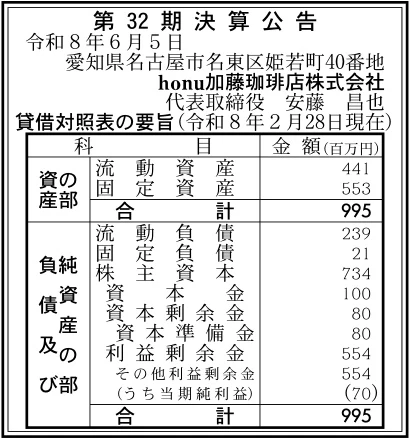
【決算ハイライト(第32期)】
| 資産合計 | 995百万円 (約10.0億円) |
|---|---|
| 負債合計 | 260百万円 (約2.6億円) |
| 純資産合計 | 734百万円 (約7.3億円) |
| 当期純利益 | 70百万円 (約0.7億円) |
| 自己資本比率 | 約74% |
【ひとこと】
今回の決算数値を見ると、自己資本比率が約74%と極めて高い水準にあり、無借金経営に近い非常に健全な財務基盤を構築している点が際立っています。総資産約10億円の規模において、年間70百万円の当期純利益を着実に計上しており、EC(インターネット通販)を軸としたスペシャルティコーヒー専門販売という、高利益率かつリカーリング性の高いビジネスモデルが強固に機能している状況が伺えます。少数精鋭ながら高付加価値な体験を提供できている証左と言えるでしょう。
【企業概要】
企業名: honu加藤珈琲店株式会社
設立: 1994年(平成5年)設立(創業1994年)
事業内容: スペシャルティコーヒー豆、ドリップバッグコーヒー、コーヒー関連器具、お菓子などのインターネット通信販売および店舗運営
【事業構造の徹底解剖】
同社の事業は「最高品質のスペシャルティコーヒーに特化したデジタルDtoC(ダイレクト・トゥ・コンシューマー)通信販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ホヌコペ・スペシャルティおよび受賞珈琲豆セレクト事業
世界各国のコーヒー生産地で収穫された生豆の中から、自社の高名なコーヒーマイスターが厳格な基準で高く評価したロットのみをコンテナサイズで直接買い付けて輸入しています。このオリジナルブランドである「HONUKOPE(ホヌコペ)スペシャルティコーヒー」は、世界規格であるQグレード認証を受けた高品質な豆を30%以上使用した「ゴールデンブレンド」などのヒット商品を数多く生み出しています。また、国際的なコーヒー品評会で上位入賞を果たした希少価値の極めて高い「カップオブエクセレンス(COE)受賞珈琲豆」も幅広くラインナップしており、コスタリカ、メキシコ、エルサルバドル、ペルーといった世界の名産地から選りすぐりの珈琲豆をじっくりと時間をかけて丹念に焙煎し、コーヒー通を虜にする最高級のフレーバーを提供しています。
✔多角化プロダクトおよびドリップバッグ・バラエティ展開事業
多様化する消費者のライフスタイルや利便性の追求に対応するため、珈琲豆の現物販売だけでなく、手軽に本格的な味を楽しめる「ドリップバッグコーヒー」の製品群を豊富に展開しています。これには、創業以来の試行錯誤を経て辿り着いた情熱の結晶であるプレミアムブレンド「しゃちブレンド」をそのまま閉じ込めたドリップバッグや、カフェインを控える必要のある方向けの「デカフェ・カフェインレス(眠れる珈琲)」、さらには夏の定番である「魔法の水出しアイスコーヒーバッグ」などが含まれます。また、ちょっと贅沢なリキッドコーヒーやインスタントコーヒー、ペーパードリップやミルなどの各種コーヒー関連器具、さらにはコーヒーに実によく合うオリジナルお菓子の販売までを網羅し、一杯のコーヒーを中心に広がる豊かな食卓シーンを総合的にプロデュースしています。
✔自社ECプラットフォームおよびグローバルDtoC物流事業
自社オフィシャルオンラインストアをはじめ、楽天市場やその他の大手ショッピングモールといった複数のネット通販チャネルを自社内に構築し、24時間体制で注文を受け付ける高度なデジタルマーケティングを展開しています。同社は、焙煎したての新鮮なコーヒー豆から放出される炭酸ガスによる袋の破裂を防ぎ、長期間にわたり香りと鮮度を維持できる「アロマシール(ガス放出機能付き包材)」を採用するなど、パッケージの品質にも徹底的にこだわっています。また、受注から原則として1週間以内にヤマト運輸や佐川急便を通じて全国へスピーディーに配送する自社物流コントロール体制を敷いています。さらに、国際郵便(EMS)を活用することで、私どもの商品を日本国内のみならず世界中のほとんどの国へ直接お届けするグローバルなDtoCインフラとしても機能しています。
【財務状況等から見る経営環境】
✔外部環境
近年のEC市場の成熟化に伴い、消費者の購買行動はいつでもどこでも有益な情報を手に入れ、自分に合った最適な商品をネット上で直接購入するスタイルが完全に定着しています。そのため、趣味嗜好品であるコーヒーの世界においても、スーパー等で大量生産される一般的な珈琲豆から、産地や製法にこだわった付加価値の高いスペシャルティコーヒーへと選別投資を行う消費者が増えており、市場は底堅い拡大を続けている状況です。一方で、地球温暖化に伴う産地の異常気象(霜害や干ばつ)や投資資金の流入に起因する、世界的なコーヒー生豆(相場)の歴史的な高騰、いわゆる「コーヒー危機」は、原材料調達のコストを急激に押し上げる深刻な不確実性として海運・流通業界全体に影を落としています。
✔内部環境
1994年の創業以来、30年以上にわたり「コーヒーマイスターの確かな目利き」と「自社での丹念な焙煎技術」を磨き続けることで、他社が容易に真似できない強固なブランド価値と熱狂的なファンコミュニティをEC空間に築き上げています。また、インターネット通販に特化し、自社で大規模な直営店舗網や固定的な実店舗アセットを過度に抱え込まないスリムな事業構造(ファブレス型に近いDtoCモデル)を採用しているため、固定費の負担を極めて低く抑えることに成功しています。アカウント情報や行動履歴に基づいて、ユーザーの好みにマッチした「日替わりワンデーセール」や期間限定タイムセールを機敏に展開できる、高度なデータ運用管理ノウハウを自社内に保有している状況です。
✔安全性分析
第32期の決算公告から財務の安全性を詳しく検証すると、資産合計995百万円に対して、株主資本にあたる純資産合計が734百万円に達しており、自己資本比率は約74%という極めて卓越した高水準をマークしています。負債の総額は外部からの借入金を含めても260百万円(流動負債239百万円、固定負債21百万円)と非常に低く抑えられており、有利子負債に過度に依存しない、実質的な無借金経営に近い盤石の財務構造を構築している様子が明確に示されています。短期的な支払い能力を示す流動比率の面でも、流動負債239百万円に対して流動資産を441百万円も保有しており、流動比率は約184%と十分な安全域を確保しています。資本金100百万円に対し、過去の堅実な経営の蓄積である利益剰余金が554百万円まで積み上がっており、マクロ的な相場変動に対しても極めて強固な資本のクッション性を備えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
世界に認められたQグレードやカップオブエクセレンス(COE)受賞豆をコンテナ単位でダイレクトに買い付けられる圧倒的な調達力と、自社焙煎による高品質なコーヒーを直接届けるDtoCブランドとしての高い知名度が最大の強みです。また、自社ECサイトや楽天市場などで築き上げてきた圧倒的な販売実績と、「怒涛の珈琲豆セット」や「しゃちブレンド」といった強力な看板商品を保有している点は、解約や乗り換えの起こりにくい強固な顧客ロイヤリティをもたらしています。さらに、自己資本比率約74%という抜群の財務健全性を確立している点、およびファブレスに近い低固定費構造が高い利益率を支えています。
✔弱み (Weaknesses)
売上高および収益のほぼすべてがインターネット通信販売(EC)という単一のチャネルに強く依存しているため、リアルの直営実店舗やBtoBの卸売ビジネス、外商といった多角的な販売チャネルの開拓規模が相対的に限定的であるという構造的な弱みを持っています。また、世界各地のコーヒー生産地から生豆を直接輸入するグローバルな商流に依存しているため、急激な為替レートの円安進行や国際的な海上運賃の乱高下、あるいは部材コストの上昇が発生した際に、自社単独でコントロールできる余地が少なく、仕入原価が外部環境に直接的に左右されやすい側面を持っています。
✔機会 (Opportunities)
消費者の「安心・安全」やサステナブルな価値に対する意識向上を背景に、自宅で豊かな時間を楽しむためのプレミアム・スペシャルティコーヒーへの需要が中長期的に拡大していることは、同社のコア事業にとって非常に大きな機会です。また、多忙な現代人のワークスタイルに対応した、オフィスコーヒー需要や、手軽に本格的な風味を再現できるドリップバッグコーヒー、魔法の水出しアイスコーヒーバッグなどの利便性の高いパッケージ商品の市場はさらなる成長が期待できます。さらに、ユーザーの購買データをAIで解析し、個々の嗜好にジャストフィットした定期購入(サブスクリプション)やまとめ買いプランを提案することで、顧客生涯価値(LTV)を最大化するチャンスが広がっています。
✔脅威 (Threats)
世界的な気候変動による霜害や干ばつ、あるいは新興国でのコーヒー需要の爆発に起因する、世界的なコーヒー生豆(アラビカ種相場など)の歴史的な高騰と調達難は、製品の原価率をダイレクトに押し上げて利益率を悪化させる極めて深刻なマクロ的脅威です。加えて、インターネット通販市場への参入障壁が低くなったことで、他の新興のコーヒーECベンダーや、独自のプレミアムラインを強化する大手カフェチェーンとの間で、インターネット上での顧客獲得や広告リプレースをめぐる価格・品質の競争が激化するリスクを常に孕んでいます。また、宅配便の送料値上げや、梱包資材・包材コストの上昇も看過できない懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略においては、今期しっかり確保した70百万円の当期純利益をさらに拡大させ、構造的な生豆相場高騰の影響を相殺するため、利益率が極めて高くリピート性の高い「高付加価値ブレンドおよびドリップバッグ製品」の販売比率を意識的に引き上げていくことが最優先の課題になると考えます。具体的には、世界的なQグレード認証豆をふんだんに使用した「ゴールデンブレンド」や、名古屋のコーヒー通を虜にしている「しゃちブレンド」のまとめ買いセット(合計150杯分入りなど)を、期間限定タイムセールやクーポン施策と連動させて能動的にアピールしていくアプローチです。これにより、発送1回あたりの客単価を劇的に高め、梱包資材費や運送会社の配送料負担を相対的に引き下げることで、配送効率の最大化を狙う戦略が有効であると推測します。同時に、ギフトや無料メッセージカードのオプションを拡充し、中歳や歳暮などの贈答用需要を確実に囲い込んでいくことが重要になると見ています。
✔中長期的戦略
中長期的には、国内の少子高齢化に伴う市場全体の総パイ縮小を見据え、単なる珈琲豆の売り切り型ECから脱却し、蓄積された膨大な顧客データを先進的なAI技術でフルに活用した「生活提案型のスマート・コーヒーサブスクリプション企業」への転換を強力に推進していく必要があると思います。自社サイトにアクセスするユーザーの過去の購入履歴や味の好みのデータ(香り・コク・甘味・苦味・酸味のバランス)を機械学習アルゴリズムで解析し、一人ひとりに最適な焙煎度合いと銘柄をパーソナルに判定して毎月自動でお届けする「Discover Favorite Taste 定期便」の仕組みを確立する戦略です。これにより、顧客の離脱リスクを極限まで低減させ、予測可能で安定したストック型の収益構造へと高度化させることが求められます。さらに、5億円を超える豊富な利益剰余金と約74%の自己資本比率という抜群の財務健全性を原資として、海外向けの英語・EMS物流インフラをさらにブラッシュアップし、アジアや欧米の成長市場をターゲットとした「日本の職人技が光るプレミアム・ジャパニーズ・ロースター」としてのグローバルDtoC展開を本格化させ、持続的な再成長と企業価値の向上を遂げていくものと考えます。
【まとめ】
今回の第32期決算数値から、同社が総資産約10億円の事業規模を有しながら、自己資本比率約74%という極めて健全で盤石な財務健全性を確立し、年間70百万円の当期純利益を着実に計上している非常に優れた経営事実が明確に示されました。世界の国際品評会やQグレードに裏付けられた高い生豆調達力と、長年の歴史が証明する焙煎の職人技、そして自社ECサイトを軸としたファブレスな低固定費型のDtoCビジネスモデルが同社の最大の強みです。そのため、消費者のこだわり志向の高まりや利便性の高いドリップバッグ需要の拡大といった経営環境の変化は、同社の持つ高い専門性とブランド価値を巨大な市場シェアへと昇華させるまたとない機会となっています。一方で、世界的なコーヒー生豆相場の高騰や為替の変動、EC空間での競争激化といった構造的な課題にも直面しています。今後は、強みである抜群の財務安全性を最大限に活かし、AIを活用したデータ分析によるパーソナライズ定期便の強化やグローバルへの販路拡大を推進することで、遠い海外の生産者への感謝を忘れず、普通にコーヒーが飲める喜びを世界へ届け続けるニッチトップ企業として、さらなる安定成長を遂げていくものと考えています。
【企業情報】
企業名: honu加藤珈琲店株式会社
所在地: 愛知県名古屋市名東区姫若町40番地
代表者: 安藤 昌也
設立: 1994年
資本金: 100百万円
事業内容: スペシャルティコーヒー豆、ドリップバッグコーヒー、コーヒー関連器具、お菓子などのインターネット通信販売および店舗運営
