私たちが毎日口にする食パンや菓子パン、あるいはラーメンやうどんといった美味しい麺類。日本の豊かな食文化を支えるこれらの主食の裏側には、高品質な小麦粉やプレミックス粉を絶やすことなく現場へ届け続ける食品商社の存在が欠かせません。しかし、近年の世界的な穀物相場の乱高下や、物流コストの上昇といった荒波の中で、安定供給と健全経営を両立させることは容易なことではありません。今回は、千葉製粉グループの中核流通を担い、創業から半世紀を超えて東京および東北エリアの食インフラを支え続けるセンヨー商事株式会社の第52期決算を詳細に読み解きます。その驚異的な財務健全性と、変化する市場環境に対応する経営戦略について、専門的なコンサルタントの視点から深く見ていきましょう。
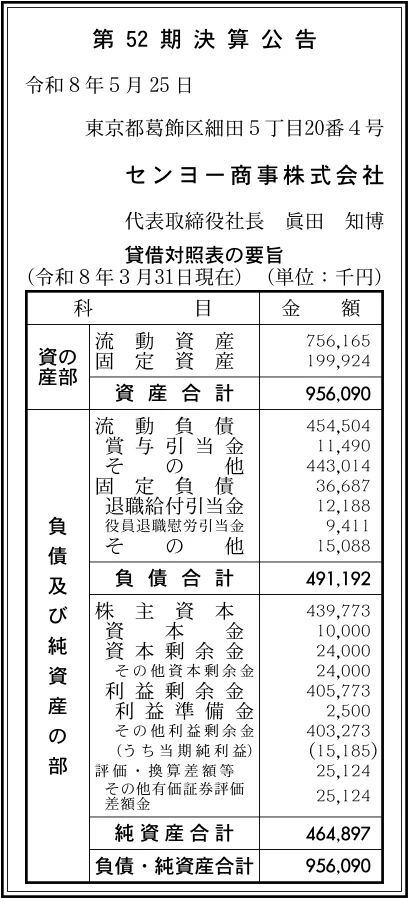
【決算ハイライト(第52期)】
| 資産合計 | 956百万円 (約9.6億円) |
|---|---|
| 負債合計 | 491百万円 (約4.9億円) |
| 純資産合計 | 465百万円 (約4.6億円) |
| 当期純利益 | 15百万円 (約0.2億円) |
| 自己資本比率 | 約48.6% |
【ひとこと】
センヨー商事株式会社の第52期決算は、当期純利益が15百万円の黒字となりました。千葉製粉グループの流通・販売を担う総合食品商社として、堅調な利益を計上している印象を受けます。さらに、自己資本比率が約48.6%と健全な水準をキープしており、グループが誇る安全・安心な小麦粉やプレミックス粉の安定供給体制に支えられた、非常に手堅く堅実な財務構造を維持している傾向がうかがえます。
【企業概要】
企業名: センヨー商事株式会社
設立: 1974年7月
事業内容: 小麦粉、プレミックス粉、澱粉・グルテン、砂糖、その他食品原料の卸売・販売
【事業構造の徹底解剖】
同社の事業は「食品・製粉原料卸売販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔小麦粉および二次加工用製粉原料販売部門
親会社である千葉製粉株式会社が製造する、多種多様な高品質小麦粉の販売を担う中核部門です. 具体的には、食パンやコッペパン、デニッシュなどのパン用粉をはじめ、中華麺やつけ麺用の粉、生麺・茹で麺・手打ちうどん用の麺粉、高級スポンジケーキやクッキー用の菓子用粉にいたるまで網羅しています. さらに、ソースやホワイトソースのベースとなる特殊用粉まで幅広く取り扱っており、食品メーカーのニーズに応じた最適な粉を安定的に創り届ける構造を確立しています。
✔プレミックス(ミックス粉)および澱粉・機能素材販売部門
食品製造現場の作業効率化や品質の均一化に直接貢献する、プレミックス粉の開発販売や澱粉・グルテンの流通を行っています. 千葉製粉が強みを持つ、食品用品質改良剤などの機能素材や食品素材事業とも密接に連携しています. 顧客である製パン・製麺工場一社一社が抱える「食感の改善」や「保水性の向上」といった繊細な課題に対し、現場で培った知見と技術を駆使した最適なソリューションブレンドを届ける提供価値を有しています。
✔砂糖・周辺食品材料および地域ネットワーク部門
食品製造において欠かすことのできない砂糖や、その他の食品原料を広く販売しています. 東京都葛飾区の東京本社のほか、仙台市の「青葉支店」、一関市の「一関営業所」を戦略的な拠点として配置しています. 2015年に青葉商事株式会社と合併したことで、東北エリアにおける流通インフラを一段と強固なものに構築しました. 2023年には青葉支店を最新の事務所へと建て替え移転させるなど、地域密着型できめ細やかな配送・サポート体制を敷いている特徴があります。
【財務状況等から見る経営環境】
✔外部環境
食品卸売および製粉原料業界をめぐる外部環境は、近年の地球規模での小麦相場の乱高下や、為替レートの急激な変動にともない、調達コストの予測が非常に難しい局面に直面しています。さらに、物流業界における人手不足や配送費の上昇、いわゆる2024年問題への対応は、重量物である小麦粉袋を扱う商社にとって避けては通れないコスト要因となっています。一方で、中食や総菜、簡便性の高い冷凍食品向けの「高機能なプレミックス粉」に対する実需は底堅く推移しています。そのため、単に原材料を横流しするだけでなく、顧客の課題を解決する付加価値提案が求められる環境が生まれている傾向が見て取れます。
✔内部環境
1974年の操業から52年を迎える長い歴史の中で、千葉製粉グループの一員として強固なサプライチェーンと高い社会的信用を社内に確立しています. 株式会社美浜フーズ、株式会社ネオテック、千葉埠頭サイロ株式会社、小島屋食品株式会社といった、グループ内の製造・設備・販売各社と緊密に連携できる内部環境が独自の強みです. 品質、安全、コンプライアンスを経営の基盤として徹底しており、日糧製パンやリンガーハット、サンミックスなどの国内トップクラスの大手食品メーカーを主要取引先としてガッチリと確保しています. この安定したリピート受託構造が、筋肉質で無駄のない経営を支えていると言えます状況です。
✔安全性分析
貸借対照表の要旨から安全性について精査しますと、同社の財務体質は卸売商社としては驚異的な水準で健全であることが浮かび上がります。資産合計956百万円に対し、純資産合計は465百万円にのぼり、自己資本比率は約48.6%という極めて強固なバランスシートを示しています。流動資産が756百万円と大半を占めており、短期の支払義務である流動負債454百万円を余裕で上回っているため、短期支払能力を示す流動比率は166%をマークしています。これにより、日々の大量の原料仕入や運転資金の回転における流動性リスクは極めて低く管理されています。固定資産199百万円に対して、固定負債は36百万円に抑えられており、借入金に依存しない自立した安定的な財務構造を維持していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、上場水準の信用力を誇る親会社・千葉製粉の100%グループ企業としての強固なバックボーンと、約48.6%という抜群の自己資本比率を維持している財務の健全性です. また、日糧製パンやリンガーハットといった日本屈指の大手食品企業との間に、数十年にわたる深い直接取引関係と信頼を構築している点も魅力です. さらに、東京本社と東北の2拠点が有機的に機能し、グループを挙げて製粉、ミックス、機能素材、化粧品素材にいたる広範な知見を共有できる組織力も、他社の追随を許さない競争優位性となっています。
✔弱み (Weaknesses)
事業ポートフォリオの大部分が、小麦粉やプレミックス粉といった特定の「穀物加工原料」の卸売に高度に特化している点が弱みとなります。そのため、世界的な小麦相場の急騰や輸入価格のインフレといった、自社ではコントロールできない外部の相場要因に、全体の粗利益率が間接的に左右されやすい利益構造を内包しています。また、限られた営業人員の中で、東京と東北(仙台・一関)の広大な顧客ネットワークをカバーする必要があるため、特定の主要担当者への属人化や、機動的な営業リソースの配置において繊細なマネジメントが求められる側面があります。
✔機会 (Opportunities)
日本の食品製造現場における深刻な人手不足は、工程を大幅に簡略化できる「高機能プレミックス粉」や、品質を長期維持する食品素材への切り替え需要を猛烈に後押しする大きな機会です. また、2023年に青葉支店の事務所を建て替え移転させたことで、東北エリアにおける地元の製麺・製パン工場や老舗和洋菓子メーカーに対する、地域密着型の提案営業をさらに深掘りしていく絶好のチャンスを迎えています. 千葉製粉が開発を進めるまいウィート米粉や、機能素材、化粧品素材といった高利益率な新アセットとの連動により、既存の小麦粉ルートを活かした新しいクロスセル市場を開拓するポテンシャルも広がっています。
✔脅威 (Threats)
外部環境における不可避な脅威は、日本国内の人口減少と少子高齢化にともなう、主食(パン・うどん・中華麺)の総消費量の長期的な成熟・縮小トレンドです。これに加えて、物流業界の2024年問題にともなう輸送トラックの確保難や運賃のさらなる上昇は、重量物である粉体を運ぶ食品商社にとって利益をダイレクトに圧迫するリスクとなります。さらに、製粉業界における同業他社や競合ディスカウント卸との間での激しい価格競争、および地球温暖化による夏場の高温化が、顧客であるパン・麺工場の製造レーンでの品質管理を難航させ、仕入発注に影響を及ぼす懸念などが挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、今期確実に計上した15百万円の当期純利益をさらに拡大するため、2023年に建て替えを完了させた青葉支店を軸とする「東北エリアにおける高付加価値小麦粉・プレミックスのシェア徹底拡大」に注力することが予想されます. 具体的には、原材料費高騰に悩む地元の製麺・製パン業者に対し、単なる低価格競争に巻き込まれるのではなく、親会社の開発した高級菓子用粉や中華麺用粉、または機能性ミックス粉を個別に提案すべきです. これにより、顧客側の歩留まり改善や製品の付加価値向上をともに実現する「ソリューション型卸売」を実践し、トータルでの取引単価と粗利益率をスピーディーに引き上げていくことが合理的です。同時に、グループ会社であるネオテックの粉粒体搬送・温調システムと連動し、工場の夏場の粉温管理に悩む大口顧客への合同提案を行うことで、グループ一丸となった強固なストック関係を構築していく動きを展開していくと考えます。
✔中長期的戦略
中長期的には、国内の主食消費量が縮小していくマクロの脅威を乗り越えるため、現在の小麦粉中心のポートフォリオから一歩踏み出し、「次世代型食品素材および機能性ウェルネス商社への進化」へ梶を切るべきだと考えます。具体的には、約48.6%の健全な自己資本比率と、4億円を超える利益剰余金のプールを原資として、千葉製粉が展開する「リコグラーノ」や化粧品素材、食品用品質改良剤といった、粗利益率が極めて高い独自の機能性素材の外部販売チャネルを、センヨー商事の持つ強力なネットワークを活かして開拓していくシナリオが有望です. ライオンやブルボン、森永製菓などの主要取引先を持つグループ会社「サンフコ」等の動きとも歩調を合わせ、BtoBの原材料サプライヤーとしての機能を高度化させることが賢明です。また、2024年問題を見据えた物流戦略として、JR貨物やバルクコンテナーの活用をさらに最適化し、長距離輸送のコストを抑えるグリーンロジスティクス体制を確立することで、東海・東北を跨ぐ持続可能な食品物流プラットフォームとしての地位を中長期的に不動のものにしていくものと推測します。
【まとめ】
今回の第52期決算において、同社は15百万円の確実な当期純利益を達成し、激変する食品原材料市場の中で手堅く黒字を積み上げられる、極めて堅実な経営力を証明しました。千葉製粉グループの100%企業という圧倒的な社会的信用力と、日糧製パンやリンガーハットといった日本の食を支える大手企業との強固な信頼関係は同社の最大の強みであり、持続的な成長を牽引する揺るぎない礎です。一方で、世界的な相場変動に翻弄されやすい弱みや、国内の主食市場の成熟、物流費の高騰といった脅威に直面する側面もありますが、自己資本比率約48.6%という小売・商社セグメントにおいて傷のない強固な財務体質が、これらの外部リスクを吸収する盤石な盾となっています。今後は、新事務所へ移転した青葉支店を機軸とする東北市場の深掘りを短期のエンジンとしつつ、長期的にはグループが誇る高利益率な機能素材や次世代の環境ロジスティクスへの投資を果敢に進めることが求められます。このように、安全・安心・高品質な付加価値製品を安定的に創り届ける使命を高度に体現しながら、地域社会から「まず相談したい」と思われる総合食品商社として、さらなる発展的な未来を描いていくものと考えています。
【企業情報】
企業名: センヨー商事株式会社
所在地: 東京都葛飾区細田5-20-4
代表者: 代表取締役社長 眞田 知博
設立: 1974年7月(昭和49年)
資本金: 1,000万円
事業内容: 小麦粉、プレミックス粉、澱粉・グルテン、砂糖、その他食品原料の販売
株主: 千葉製粉株式会社(100%)
