企業の社会的責任(CSR)やESG経営への関心が世界的に高まる中、障がい者雇用の促進と安定は人事戦略における最重要テーマの一つとなっています。特に、親会社と一体となって雇用率を算出できる「特例子会社」の運営は、大企業の持続可能な発展において極めて大きな役割を担うようになりました。今回は、関東の大手私鉄である京浜急行電鉄株式会社の100%出資特例子会社として、沿線のインフラやサービスを陰から支え続ける、株式会社京急ウィズの第24期決算公告をベースに、同社の驚異的な財務健全性と今後の職域拡大戦略の全貌について、専門的な視点から深掘りしていきましょう。
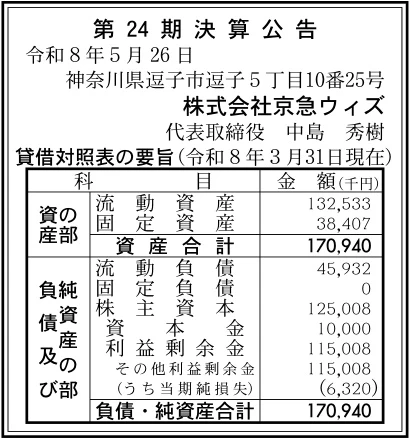
【決算ハイライト(第24期)】
| 資産合計 | 171百万円 (約1.7億円) |
|---|---|
| 負債合計 | 46百万円 (約0.5億円) |
| 純資産合計 | 125百万円 (約1.3億円) |
| 当期純損失 | 6百万円 (約0.1億円) |
| 自己資本比率 | 約73% |
【ひとこと】
第一印象として、自己資本比率が約73%と極めて高く、固定負債ゼロという非常に安全性の高い財務基盤を誇っている点が際立ちます。今期は6百万円の当期純損失を計上しているものの、これまでに積み上げた利益剰余金が115百万円と潤沢に蓄積されているため、短期的な赤字が経営の安定性を揺るがすリスクは皆無です。京急グループのインフラを支えつつ、特例子会社として社会的責任と堅実な事業運営を両立している様子がうかがえます。
【企業概要】
企業名: 株式会社京急ウィズ
設立: 2003年9月11日(特例子会社認定:2003年9月30日)
事業内容: 京急グループ内における駅施設や商業施設の清掃業務、乗務区等の宿泊用リネン類や作業服のクリーニング・洗濯業務、名刺作成や保存文書の電子化、データ入力等の事務補助業務
【事業構造の徹底解剖】
同社の事業は「京急グループ内における総合アウトソーシングおよび特例雇用事業」に集約されます。具体的には、以下の部門等で構成されています。
✔清掃業務
京急線の主要な駅施設や乗務員の更衣室、現業事務所、さらにはグループが運営する「葉山マリーナ」やビジネスホテル「京急EXイン羽田イノベーションシティー」といった宿泊・商業施設の清掃および環境整備を包括的に担っています。具体的には、川崎地区(京急川崎駅から大師線の7駅)や横須賀地区(浦賀駅から汐入駅までの7駅)における駅トイレ清掃など、お客様が直接利用するスペースの衛生管理を徹底しています。これにより、グループ全体のブランドイメージ向上に直接貢献し、安心で快適なインフラ利用を根底から支える極めて重要な役割を果たしています。
✔クリーニング・洗濯業務
京急線全駅や乗務区における宿泊勤務者が使用する宿泊用リネン類の洗濯、およびグループの車両整備工場等で着用される作業服のクリーニング業務を行っています。主に逗子本社や京急ファインテック久里浜事業所内の専用施設において、障がいのある社員と指導員(支導員)が一体となり、常に高いクオリティで一生懸命に作業をこなしています。毎日安定した数量の洗濯物を処理することで、グループ全体のインフラ運営に携わる職員の労働環境や衛生環境を陰から支える仕組みを構築しています。
✔事務補助業務
グループ本社ビルや逗子本社内において、多様な事務バックオフィス業務を受託しています。具体的な業務内容としては、グループ社員向けの名刺作成や、長期保存が必要な保存文書の電子化、館内における宅配便やメール便の仕分け・配送業務が挙げられます。さらに、バスの運行データの入力業務や、団体で電車を利用されるお客様の受付業務など、多岐にわたる事務処理を正確にこなすことで、グループ全体のバックオフィス機能の効率化とコスト削減に大きく寄与しています。
【財務状況等から見る経営環境】
✔外部環境
企業の社会的責任(CSR)やESG投資への関心が世界的に高まる中、日本国内でも障がい者雇用の促進に向けた法制度の整備が急速に進んでいます。特に法定雇用率の段階的な引き上げは、多くの企業にとって人事戦略上の最重要課題の一つとなっており、特例子会社を活用した雇用の安定と職域の拡大は重要性を増すばかりです。一方で、同社が主に関わるインフラや観光・宿泊業界においては、エネルギーコストの変動や最低賃金の上昇に伴う運営費の高騰が共通の課題となっています。さらに、デジタル化の進展によるペーパーレス化や事務作業の自動化は、従来の事務補助業務のあり方に変革を迫る要因でもあります。そのため、マクロな視点からは、障がい者雇用という社会的な使命を果たしつつ、変化するグループ内の業務ニーズに柔軟に適応する高い柔軟性が求められる環境と言えます。
✔内部環境
親会社である京浜急行電鉄株式会社の100%出資特例子会社として、グループ11社に適用される障がい者雇用の核を担っており、極めて強固なグループ内ネットワークと安定した業務量が担保されている点が強力な内部資源です。社内には、障がいのある社員を適切にサポートしつつ生産性を引き上げる「支導員」の配置と人財育成体制が整っており、独自のサポートノウハウが蓄積されています。また、清掃やリネン、データ入力といった多角的な職域を開拓してきた実績があり、個々の能力に応じた適材適所の配置が可能です。しかし、少人数のチームで高い品質を維持する運営スタイルであるため、熟練した指導員の確保や育成への負担が組織運営上の一定の課題となる側面があります。今後は、既存の人材を活かしつつ、いかに効率的なシフト管理や業務の標準化を進めるかが、組織の生産性を左右する鍵になると推測します。
✔安全性分析
第24期の決算数値を見ると、同社の財務健全性は驚異的な水準にあることが分かります。資産合計171百万円(約1.7億円)に対し、純資産を構成する株主資本が125百万円(約1.3億円)を占めており、自己資本比率は約73%という極めて高い水準を誇っています。負債合計は46百万円(約0.5億円)にとどまり、固定負債はゼロで、すべて流動負債のみで構成されている点が特徴的です。流動資産132百万円に対して流動負債が大幅に下回っているため、短期的な支払い能力を示す流動比率は280%を超えており、資金繰りのリスクは皆無と言える状況です。今期は6百万円の当期純損失を計上したものの、これまでに蓄積された利益剰余金が115百万円と潤沢に存在するため、短期的な赤字が経営の安全性を揺るがす懸念はありません。過度な外部資金に頼ることなく、健全な自己資本を背景に安定した事業を継続できる、極めて安全性の高い財務体質だと言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、自己資本比率約73%かつ固定負債ゼロという、極めて盤石で安全性の高い財務基盤を長年にわたり維持している点です。これにより、一時的なマクロ経済の変動やコスト高騰に対しても、ビクともしない高い抵抗力を持っています。また、京急グループ100%出資という圧倒的な社会的信用力のもと、駅施設やオフィス、ホテル、マリーナといった多岐にわたるグループ内の確実な職域を確保していることも大きな強みです。さらに、障がいのある社員の個性を尊重しつつ「役割と責任」を明確にする人財育成ノウハウと、現場を支える指導員のサポート体制が確立されている点も、他社にはない持続可能な組織基盤だと言えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとして、事業のほぼすべてが京急グループ内の業務委託に依存しているため、自社単独でのグループ外への営業力や新規開拓のノウハウが十分に蓄積されていない点が挙げられます。そのため、親会社や適用グループ企業の業績変動、あるいはグループ内の施設集約や路線の再編といった外部の意思決定によって、自社の業務量や売上規模がダイレクトに左右されやすい側面があります。また、特例子会社特有の課題として、障がいのある社員の定着やサポートを担う専門の指導員を一定数確保し続けなければならず、採用や管理に関わるコストが固定費化しやすい特徴も見受けられます。
✔機会 (Opportunities)
外部環境における最大の機会は、ESG経営の浸透や法定障がい者雇用率の持続的な引き上げに伴い、グループ内における特例子会社の戦略的重要性がますます高まっている点です。親会社である京急電鉄をはじめとする適用会社11社にとって、同社での雇用促進はグループ全体の企業価値を高める直結の要素となります。また、社会的なペーパーレス化やDXの波を受けて、グループ内各社で発生する「保存文書の電子化」や、各種「データ入力」といった、天候に左右されないインドア型の新しいデジタル事務補助(BPO)業務の委託ニーズが大きく拡大していることも、職域をさらに広げる絶好の好機となる傾向が見て取れます。
✔脅威 (Threats)
直面する脅威としては、グループ内のビジネスホテル「京急EXイン」の稼働率の変動や、駅や現業事務所の集約・無人化が進むことによる、清掃やリネン洗濯といった現場作業の総委託量が減少するリスクが挙げられます。また、国内全体の深刻な人手不足に伴い、現場で障がいのある社員を導く指導員の採用難や、最低賃金の上昇による人件費のプレッシャーが収益を圧迫する要因となります。さらに、洗濯業務に用いるエネルギーコストや清掃用資材の価格高騰が持続した場合、自社で機動的な価格転嫁を行うことが難しいため、製造・運営コストの上昇が直接的に営業損益へ悪影響を及ぼす懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
直近の短期的アプローチとしては、今期に計上した6百万円の当期純損失の要因を精緻に分析し、早急にコスト構造を適正化して収益の健全化を図ることが求められます。具体的には、資材や光熱費の高騰による影響を相殺するため、清掃用具の調達ルートの最適化や、逗子および久里浜の洗濯工場におけるエネルギー効率の改善を徹底することが有効です。また、人手不足に対応するため、指導員の採用チャネルを見直し、定着率を高めるための研修体制を強化すべきです。同時に、グループ内各社に対して「保存文書の電子化」や「名刺作成」といった高付加価値かつ天候に左右されない事務補助業務の受託拡大を積極的に働きかけ、既存の清掃やリネン業務のボラティリティをカバーする安定した売上ベースを早期に構築していくことが現実的な打ち手になると考えます。
✔中長期的戦略
中長期的には、グループ内の単純な実務代行にとどまらず、京急グループ全体の「多様性と包摂(D&I)」を牽引する、次世代型の特例雇用プラットフォームへと進化を遂げることが期待されます。同社は純資産125百万円、自己資本比率約73%という非常に盤石な資金力を保有しているため、この潤沢な内部留保を活用し、障がいのある社員がより高い生産性を発揮できるデジタルツールの導入や、データ入力を高度化させるための教育システムへ先行投資を行う余力があります。今後は、親会社である京急電鉄とより密接に連携しながら、グループが展開する沿線の地域社会や自治体ともアライアンスを組み、地域の福祉施設と連携した共同プロジェクトの立ち上げや、沿線特産品のパッケージングといった新しい職域の創出を目指すべきです。特例子会社としてのノウハウをブランド化し、沿線価値の向上と社会的責任の遂行を両立するモデル企業として、持続可能な独自のポジションを確立していくことが中長期の成長曲線を描くための本質的なシナリオになると推測します。
【まとめ】
今回の第24期決算公告から、株式会社京急ウィズは当期純損失6百万円を計上したものの、自己資本比率約73%という極めて健全で、固定負債ゼロという盤石な財務基盤を維持していることが明白となりました。同社の最大の強みは、京急グループ100%出資という圧倒的な信用力のもと、駅清掃やリネン洗濯、多角的な事務補助といった確実なグループ内職域と、独自のサポートノウハウを確立している点にあります。一方で、グループ依存度の高さや指導員の人材確保、運営コストの上昇といった不確実性への対応が今後の課題となるでしょう。今後は、法定雇用率の引き上げという社会的な機会を追い風にしながら、デジタル事務(BPO)領域への職域拡大や沿線地域とのアライアンスを強化することで、社会的責任の遂行と持続可能な事業運営を高次元で融合させ、グループ全体の企業価値向上へ貢献していくものと考えています。
【企業情報】
企業名: 株式会社京急ウィズ(※特例子会社)
所在地: 神奈川県逗子市逗子5丁目10-25
代表者: 取締役社長 中島 秀樹
設立: 2003年9月11日(特例子会社認定:2003年9月30日)
資本金: 10百万円
事業内容: 医療機関や駅施設の清掃業務、宿泊用リネン類や工場の作業服等の洗濯業務、名刺作成・保存文書の電子化・データ入力等の事務補助業務
株主: 京浜急行電鉄株式会社(100%)
