激動する世界経済や為替市場の荒波の中で、企業の真の強さはどこに宿るのでしょうか。目先の損益だけでなく、これまでに積み上げてきた圧倒的な「資本の厚み」こそが、企業の持続可能性を決定づける重要な要素となります。今回は、日本のビジネス界に数々の伝説を残した創業者・藤田田氏のDNAを受け継ぎ、高級服飾品の直輸入卸と不動産投資という対極の事業を営む株式会社藤田商店の第66期決算公告をベースに、その驚異的な財務構造と今後の経営戦略について、コンサルタントの視点から深掘りしていきましょう。
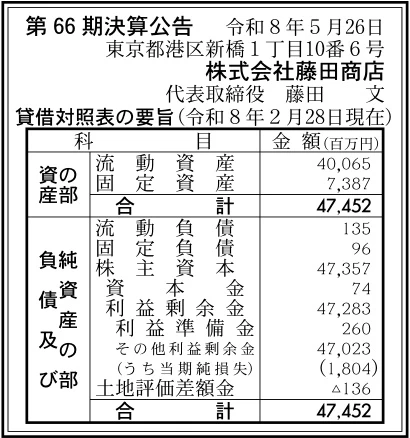
【決算ハイライト(第66期)】
| 資産合計 | 47,452百万円 (約474.5億円) |
|---|---|
| 負債合計 | 231百万円 (約2.3億円) |
| 純資産合計 | 47,221百万円 (約472.2億円) |
| 当期純損失 | 1,804百万円 (約18.0億円) |
| 自己資本比率 | 約100% |
【ひとこと】
第一印象として、自己資本比率が約100%という、圧倒的な水準を誇る超・無借金経営の財務基盤に驚かされます。総資産約474.5億円の大半が自己資本であり、負債はわずか231百万円にとどまります。今期は1,804百万円の当期純損失を計上していますが、これほど潤沢な内部留保(利益剰余金47,283百万円)があれば、一時的な赤字が経営の安定性を揺るがすリスクは皆無であり、極めて強固な耐性を持つ企業と言えます。
【企業概要】
企業名: 株式会社藤田商店
設立: 1950年(昭和25年)創業、1960年(昭和35年)株式会社に改組
事業内容: 北米・ヨーロッパ発を中心とした流行最先端のアクセサリー、バッグ、アパレル商品等の欧米高級服飾品等直輸入卸事業、および高齢者向け介護施設や外国人向け賃貸住宅等への不動産投資・管理事業
https://www.fujitashouten.net/
【事業構造の徹底解剖】
同社の事業は「高級ライフスタイル・アセットマネジメント事業」に集約されます。具体的には、以下の部門等で構成されています。
✔欧米高級服飾品等直輸入卸事業
創業期から続く同社のアイデンティティとも言える中核事業です。1960年代にロンシャンやクリスチャン・ディオールといった世界的名門ブランドのハンドバッグや旅行鞄を日本にいち早く紹介し、国内におけるブランドビジネスのパイオニアとしての地位を確立しました。現在では、北米やヨーロッパの流行最先端アパレルやバック、アクセサリーなどを、国内仕入れを一切行わない完全な「並行輸入品」として直輸入し、国内のセレクトショップや小売店へ卸売を展開しています。
✔不動産事業・アセット投資部門
安定したストック収入を生み出すための戦略的なポートフォリオ事業です。1980年代から外国人向けの高級賃貸住宅「マックハイツ下北沢」や「赤堤ガーデンハウス」などを新築・運営してきた実績を持っています。さらに、2000年代以降は高齢化社会の到来をいち早く見据え、「グランダ八雲・目黒」や「アシステッドリビング稲毛」といった大手事業者が運営する高齢者向け介護施設の不動産を次々と取得し、安定的かつ長期的なアセットマネジメントを実践しています。
✔スポーツ・レジャー・インキュベーション部門
生活の質(QOL)を高める文化性に着目した多角的な投資・運営部門です。過去には「マックスポーツプラザ」などのインドアスポーツ施設の開設・運営を手掛け、地域の健康増進に寄与してきました。また、東京タワー内での娯楽施設運営など、時代に合わせた文化的価値の高いサービスをインキュベートしてきた歴史があり、現在の同社が持つ多様なビジネス視点の源流となっています。
【財務状況等から見る経営環境】
✔外部環境
世界のラグジュアリーファッションおよびアパレル卸売市場は、歴史的な不確実性の渦中にあります。特に日本国内においては、断続的な為替の大幅な円安基調や、欧米現地における急速な物価高騰(インフレ)が直撃しており、海外から商品を直接買い付ける直輸入型の卸売ビジネスにとっては、仕入れ原価が著しく跳ね上がる厳しい環境が続いています。そのため、従来の価格設定のままではマージンが圧迫されやすく、タイムリーな価格転嫁や仕入れルートの最適化が生き残りの絶対条件となっています。一方で、国内の不動産市場、とりわけ同社が投資を進めてきた高齢者向け介護施設や外国人向け高級賃貸住宅の領域は、日本の構造的な高齢化やインバウンド・在日外国人の増加を背景に、極めて底堅い需要を維持しています。このように、マクロ環境としては、為替や海外インフレに揺さぶられるフロー型のアパレル事業と、国内の人口動態に支えられたストック型の不動産事業という、性質の異なる二つの外部要因が並行して存在している傾向が見て取れます。
✔内部環境
同社が保有する最大の経営資源は、創業者・藤田田氏から受け継がれた圧倒的な知名度と、75年にわたり築き上げてきた歴史的信用力です。かつて日本マクドナルドや日本トイザらスを折半出資で設立し、日本の消費文化そのものを変革した実績は、欧米の海外ベンダーや国内の主要金融機関との間に強固な信頼関係を構築しています。また、過去のボーイング707をチャーターしてまで納期と信用を守ったという「信用第一主義」のカルチャーが、今なお組織の行動指針として深く根付いています。財務面においても、これまでの輝かしい成功によって積み上げられた利益剰余金が47,283百万円と、中小企業としては破格の内部留保を誇っており、これが強力な防衛資本となっています。しかし、従業員数が43名という少人数の精鋭体制を維持しているため、アパレル市場の激変への迅速な対応と、不動産アセットの高度な管理・運用を同時に行うには、個々のリソースや専門ナレッジの分散という組織的な制約が生じやすい側面があります。
✔安全性分析
貸借対照表の要旨をコンサルタントの視点から分析すると、同社の安全性は日本の全企業の中でもトップクラスに位置する驚異的な水準であることが分かります。資産合計47,452百万円(約474.5億円)に対し、流動負債135百万円と固定負債96百万円を合わせた負債合計はわずか231百万円(約2.3億円)にとどまります。この結果、自己資本比率は約100%(正確には99.5%)という、実質的に無借金かつ負債がほぼゼロの極めてクリーンなバランスシートが形成されています。流動資産が40,065百万円(約400.7億円)もあるのに対し、短期的な債務である流動負債は135百万円しかないため、短期の支払能力を示す流動比率は数万パーセントという天文学的な数値を記録しています。第66期においては1,804百万円の当期純損失を計上していますが、純資産の主力を構成する利益剰余金は47,283百万円(約472.8億円)も蓄積されているため、今回の赤字によって財務の健全性が揺らぐリスクは皆無です。むしろ、これほどの巨額のバッファーがあるからこそ、一時的な市場の悪化を余裕で耐え忍び、次の成長に向けた投資の手を緩めずにいられる絶対的な安全性が担保されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、利益剰余金47,283百万円、自己資本比率約100%という、圧倒的かつ破格の財務基盤を保有している点です。この強固な資金力により、銀行融資に頼ることなく自社資本のみで迅速な大型投資や事業転換を行うことができます。また、創業者・藤田田氏の時代から受け継がれるブランドビジネスの先駆者としての高い社会的信用と、国内に一切仕入れを持たない100%並行輸入品という独自の直輸入卸ルートを確立していることも、競合アパレル卸業者に対する高い参入障壁となっています。
✔弱み (Weaknesses)
一方で、構造的な弱みとして、主力のアパレル直輸入事業が海外からの並行輸入に特化しているため、為替レートの大幅な変動や欧米のインフレによる仕入れ価格の上昇といった外部要因に、収益性が極めて脆く左右されやすい点が挙げられます。第66期における1,804百万円の当期純損失の計上は、まさにこの仕入れコスト高騰がフロービジネスの利益を圧迫した結果であると考えられます。また、約474億円の総資産を運用・管理する組織としては、従業員数が43名と非常にコンパクトであるため、アセットマネジメントの高度化や新規事業へのリソース配分において、人員的な制約がボトルネックになりやすい側面があります。
✔機会 (Opportunities)
外部環境における最大の機会は、日本国内のシニア・高齢化市場の持続的な拡大です。同社が長年投資を行ってきた有料老人ホームなどの介護施設不動産は、今後も長期にわたって確実な賃貸収入(ストック収益)をもたらすため、アパレル事業の不確実性を補完する最適な受け皿となります。また、世界的なファッショントレンドの移り変わりが激しい現代において、北米・ヨーロッパ発の流行最先端アクセサリーや、環境に配慮したサステナブルブランドなど、国内未上陸のキラーコンテンツを潤沢な自社資金を活用して独占的に日本へ買い付けるチャンスも広がっています。
✔脅威 (Threats)
直面する重大な脅威は、長引く世界的なインフレと、それを背景とした為替市場の断続的な乱高下です。予測困難なレベルでの円安が定着、または乱高下した場合、卸売価格へのタイムリーな転嫁が遅れ、さらなる営業赤字を生むリスクがあります。また、国内のアパレル・ファッション市場全体が少子高齢化によって中長期的に縮小傾向にあるため、既存のセレクトショップ向けの卸ルートだけに依存していては、取扱高そのものが減少する恐れがあります。さらに、高級不動産市場における競合ファンドや大手デベロッパーとの物件獲得競争の激化も、不動産投資の利回り低下を招く脅威となります。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的アプローチとしては、第66期に発生した1,804百万円の当期純損失を早期に縮小させ、フロービジネスの収益構造を黒字化へと反転させることが最優先課題となります。具体的には、為替の乱高下や海外インフレの影響を吸収するため、直輸入卸における取り扱いブランドのポートフォリオを再構築し、粗利益率が極めて高い最先端のアクセサリーやバッグなどの高付加価値小物の比率を引き上げることが有効です。また、従来の「国内仕入れ無し・並行輸入」という強みを活かしつつも、為替変動のリスクをヘッジするための為替予約ルールの厳格化や、仕入れ価格の変動を機動的に卸売価格へ反映させるダイナミックプライシング的な価格改定スキームを国内の取引先セレクトショップ各社へ浸透させることが求められます。幸いにも、負債合計が231百万円とほぼ皆無であり、金利上昇による財務コストの増加リスクが全くないため、資金繰りのプレッシャーを一切受けることなく、不採算ブランドの取り扱い中止や仕入れルートのドラスティックな見直しといった抜本的なコスト削減と筋肉質化を最速でやり遂げることができると考えます。
✔中長期的戦略
中長期的には、同社が培ってきた「アパレル卸(ファッション)」と「介護施設・高級住宅投資(不動産)」という、一見すると対極にある二つの事業を「ライフスタイル・アセットマネジメント」という一つの機軸で統合し、ストック収益を主軸とした安定成長モデルへシフトすることが本質的な成長の道筋となります。47,283百万円という中小企業としては異次元の利益剰余金を眠らせておくのは資産効率の観点から非常にもったいないため、この潤沢な自社資本を原資として、高齢化社会が加速する国内の主要都市において、超高級有料老人ホームやサ高住(サービス付き高齢者向け住宅)の不動産アセットをM&Aや直接投資によって追加取得し、ポートフォリオにおける不動産セクターの売上・利益比率を大胆に引き上げていく戦略が推測されます。その上で、同社がアパレル事業で培った欧米の洗練されたデザインやライフスタイルの知見を、自社が保有する介護施設や外国人向け住宅の内装・ホスピタリティ空間のプロデュースへ融合させ、「文化的価値の極めて高いプレミアム・シニアリビング」としての独自ブランドを確立していくことが、創業者が掲げた「文化性への着眼」と「対極の視点」を体現し、100年企業へと向かうための極めて強固なシナリオになると推測します。
【まとめ】
今回の第66期決算公告から、株式会社藤田商店は一時的な為替や海外インフレのあおりを受け、単年度で1,804百万円の当期純損失を計上したものの、自己資本比率約100%という実質無借金の財務基盤と、47,283百万円に上る巨額の利益剰余金を保有する、日本トップクラスの驚異的な安全性を維持している事実が明白となりました。同社の最大の強みは、この圧倒的な防衛資本を背景に、資金繰りの懸念を一切持たずに大胆な経営判断を下せる点と、創業以来培われた高い信用力にあります。今後は、ボラティリティの激しいアパレル卸事業のコスト管理を徹底して黒字化を急ぐ一方で、中長期的な安定が見込めるシニア向け介護施設などの不動産アセット投資へ自社資本を戦略的に再配分し、フローとストックのバランスを最適化していくことが求められます。この「対極の視点」を持ったポートフォリオの高度化により、時代を超えて文化的価値を提供し続ける盤石なニッチトップ企業として、その輝かしい歴史をさらに強固なものにしていくと考えています。
【企業情報】
企業名: 株式会社藤田商店
所在地: 東京都港区新橋1丁目10番6号 新橋M-SQUARE 8階
代表者: 代表取締役社長 藤田 文
設立: 1950年(昭和25年)創業
資本金: 74百万円
事業内容: 欧米高級服飾品等直輸入卸事業、不動産事業
