トレンドの最先端を行く生活雑貨やクリエイティブな文房具が並ぶ空間は、訪れる人々に常に新しい発見とワクワク感を提供してくれます。生活雑貨小売業界の絶対的なリーダーとして、全国の主要商業施設で圧倒的な存在感を放ち続ける株式会社ロフトの最新決算が公開されました。デジタルとリアルの融合を加速させ、持続可能な成長軌道を描き続ける同社の財務基盤と、変化の激しいリテール市場を生き抜くための経営戦略を専門的な視点から深掘りしていきましょう。
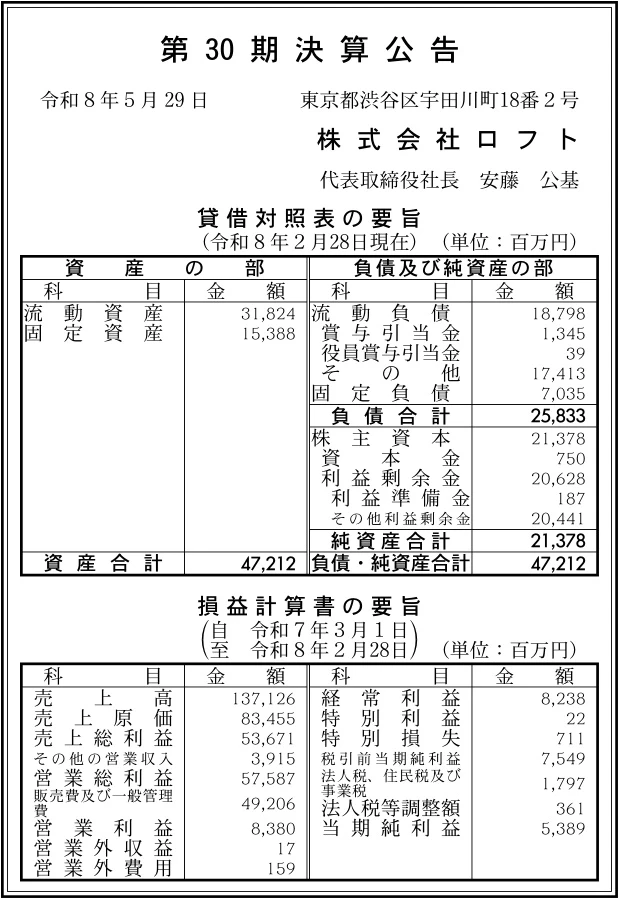
【決算ハイライト(第30期)】
| 資産合計 | 47,212百万円 (約472.1億円) |
|---|---|
| 負債合計 | 25,833百万円 (約258.3億円) |
| 純資産合計 | 21,378百万円 (約213.8億円) |
| 当期純利益 | 5,389百万円 (約53.9億円) |
| 自己資本比率 | 約45.3% |
【ひとこと】
売上高1,371億円、当期純利益53億89百万円という非常に力強い業績が示されており、生活雑貨小売業における圧倒的なブランド力と市場での優位性が明確に表れた決算です。資産合計が47,212百万円にのぼる中で、自己資本比率は約45.3%と極めて健全な財務基盤を誇っており、直営・FC合わせて180店舗を超える国内外の広範なネットワークが安定した収益を生み出し続けている様子が深く読み取れます。独自の優れた編集型MD(マーチャンダイジング)が消費者の支持を集め続けている証拠と言える状況です。
【企業概要】
企業名: 株式会社ロフト
設立: 1996年
事業内容: 文具、コスメ、家庭用品、キャラクター雑貨等の企画および販売を行う雑貨専門小売事業の展開
【事業構造の徹底解剖】
同社の事業は「生活雑貨専門小売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔実店舗展開および多店舗マルチチャネル営業
同社のビジネスの核をなすのが、全国主要都市の超一等地や有力な商業施設に網羅された店舗ネットワークです。渋谷ロフトや池袋ロフト、銀座ロフトといった市場を牽引する広大な旗艦店舗(大型店)をはじめ、地域の生活圏に密着した標準店、さらには特定のトレンドアイテムに特化したコスメロフトにいたるまで、多様な出店形態を巧みに組み合わせることで幅広い顧客層にアプローチしています。直営店舗だけでなく、地方都市や独自の商圏を持つ地域に対しては27店舗にのぼるフランチャイズ(FC)展開を戦略的に実施しており、経営資源の効率化を図りながらブランドの市場認知度と顧客接点を最大化させている特徴があります。
✔編集型マーチャンダイジングおよびトレンド創出
単に仕入れた商品を並べるだけの一般的な小売店とは一線を画し、「雑貨の今」を切り取る高度な編集型MDを強みとしています。具体的には、文具、コスメ、ホーム&キッチン、キャラクター雑貨などの各カテゴリにおいて、専任のバイヤーが独自の視点で商品を厳選し、季節ごとの特集や時流に合わせた刺激的な売場構成を次々と企画しています。また、クリエイターとのコラボレーション企画である「クリエイターmeetsロフト」の推進や、アメリカ発の洗練されたボトルブランド「owala」の独占的な展開など、ここでしか手に入らないプレミアムな価値と体験を提供することで、消費者が「つい足を運びたくなる」空間設計を確立しています。
✔デジタルオムニチャネルおよびグローバル事業展開
実店舗の強みをデジタル領域へと拡張するため、ECプラットフォームである「ロフトネットストア」の運営と、強力な顧客ロイヤルティを生み出す「ロフトアプリ」を連動させた独自のオムニチャネル戦略を展開しています。さらに、最先端のグッドデザインを世界中から集めて提案する「MoMA Design Store」の運営を事業開発本部が統括しており、表参道や心斎橋、福岡といった国内主要都市のほか、秋には京都高島屋S.C.への移転オープンを予定するなど、高感度なアート・デザイン雑貨の市場を開拓しています。加えて、アジア圏を中心とした海外の直営・FC出店も着実に進めており、国内市場の成熟を見据えたグローバルな多角化ポートフォリオの構築に成功している側面が目立ちます。
【財務状況等から見る経営環境】
✔外部環境
ライフスタイル雑貨の小売業界を取り巻く外部環境は、人々の価値観の多様化やエシカル消費への関心の高まりを背景に、単に機能的な商品を購入するだけでなく、所有することの精神的な満足感や環境への配慮を重視する傾向が顕著になっています。さらに、訪日外国人観光客の大幅な増加に伴うインバウンド需要の回復は、都市部の大型店舗に対して非常に強力な売上拡大の追い風をもたらしています。しかし、その一方でマクロ経済における慢性的な原材料費の高騰やエネルギーコストの上昇、さらには物流2024年問題に端を発するサプライチェーン全体のコスト高は、リテール企業の収益性を常に圧迫する大きな課題となっています。また、スマートフォンの普及によるEC市場の拡大や、低価格帯を武器にする異業種競合の台頭により、実店舗への集客と顧客の囲い込みをいかに継続するかが業界全体の重要なテーマと言える状況です。
✔内部環境
同社は、全国の超一等地に180店舗を超える圧倒的な店舗インフラと、5,800名を超える優秀な従業員、そして蓄積された圧倒的なブランド資産を組織の内部に有しています。本部の商品本部から店舗運営本部、DX推進室にいたるまで、専門性に特化した組織体制が高度に機能しており、バイヤーの優れた審美眼に基づいた独自性の高い商品調達力と、それを速やかに全国の売場へ反映させる卓越したオペレーション能力が構築されています。さらに、ロフトアプリを通じたデジタル顧客基盤の確立により、実店舗の購買データとECの行動データをシームレスに結合した精緻なOne to Oneマーケティングを展開できる体制が整っています。一方で、これほどの大規模な直営店舗網を維持していくためには、店舗の家賃負担や多くの人員を配置するための人件費といった固定費の割合が高くならざるを得ず、市場の急激な冷え込みに対しては柔軟なコストコントロールが求められる構造的な特徴も併せ持っています。
✔安全性分析
当期の貸借対照表の数値を詳しく分析すると、資産合計47,212百万円に対して、株主資本および純資産の合計が21,378百万円となっており、自己資本比率は約45.3%という非常に高い水準を記録しています。これは、多額の在庫資産を抱え、店舗の敷金や設備投資などで流動性を必要とする小売業界の一般的な水準を大きく上回る数字であり、外部からの借入金に依存しない極めて健全で盤石な財務体質が維持されていることの証明です。流動資産は31,824百万円を誇る一方で、流動負債は18,798百万円にとどまっており、短期的な支払能力を示す流動比率は約169.3%と極めて高い安全性を誇っています。固定負債も7,035百万円と適正な範囲にコントロールされており、長期的な金利上昇局面や予期せぬ景気変動が訪れた場合であっても、十分な体力をもって柔軟に対処できる圧倒的な安全性を備えていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、主要都市の駅前や有力な商業施設の核テナントとして君臨する圧倒的な実店舗の配置と、「ロフトに行けば新しいトレンドが見つかる」という消費者の間に深く定着した独自のブランド価値にあります。また、文具からコスメ、バラエティ雑貨までを横断的にカバーし、季節の移り変わりや世相の変化に驚くべきスピードで適応する編集型のマーチャンダイジング能力は他社の追随を許しません。さらに、ロフトアプリやネットストアを高度に融合させたデジタル接点を確立しており、熱量の高い会員ファン層に対してダイレクトに情報発信やプロモーションを行える強固なマーケティング基盤が組織の内部に構築されているという側面があります。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、収益の大部分が実店舗における対面販売の売上に強く依存しているという点です。そのため、台風などの自然災害や商業施設全体の休館、都市部の客足の増減といった外部要因の変動が、日々の売上高や収益の安定性に対してダイレクトかつ無視できない影響を及ぼすというリスクがあります。また、全国規模で150店舗以上の直営店を運営していることから、店舗の維持に必要な莫大な賃料や、5,800名を超える組織のマンパワーを維持するための人件費、および賞与引当金の負担といった固定費の構造が大きく、売上高の成長が一時的に鈍化した場合には、販売管理費の負担が利益率を急速に押し下げる懸念を常に内包しています。
✔機会 (Opportunities)
今後のさらなる成長機会としては、日本文化や日本の文具、高品質なJ-Beautyコスメに対するアジア圏や欧米からのインバウンド需要が継続的に拡大している点が挙げられます。特に、渋谷や池袋、銀座といった大型旗艦店において免税手続きのオペレーションをさらに洗練させることで、外国人観光客の客単価を飛躍的に高める機会が存在します。また、環境配慮やサステナビリティを身近な雑貨から実践する「ロフト グリーンプロジェクト」の推進は、特に若年層の間で広がるエシカルな消費志向を確実に取り込む好機となります。独自性の高いクリエイター発掘やSNSと連動した商品企画をフックにすることで、ECと店舗の双方で新しい購買機会の創出が期待できると考えます。
✔脅威 (Threats)
直面している外部環境の最大の脅威は、EC専門の巨大プラットフォームや独自の配送網を持つオンラインリテールの台頭による、実店舗の存在価値そのものに対する挑戦です。消費者が店舗で商品を確認し、安価なネット通販で購入する「ショールーミング現象」の拡大や、他社の低価格帯バラエティショップの急速な多店舗展開は、同社のシェアを脅かす要因となります。さらに、国内市場における中長期的かつ不可逆的な少子高齢化は、バラエティ雑貨のコアターゲット層の縮小を意味しています。また、人件費の引き上げや原材料高に伴うサプライチェーンコストの急激な高騰が継続することは、今後の粗利益率の確保にとって無視できない脅威と言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、インバウンド需要の最大化に向けた旗艦店の免税カウンターの拡充と、アプリ会員のデータをフルに活用したパーソナライズプロモーションの徹底が最優先課題になると考えます。観光シーズンの客動向を緻密に予測し、訪日外国人に人気の高い限定文具や高品質なコスメの在庫を重点的に集約することで、店舗全体の販売効率を極限まで引き上げていくでしょう。同時に、ロフトアプリ内で展開されるPayPayクーポンキャンペーンなどの施策をタイムリーに連動させ、国内の既存コアファン層の来店頻度と買い回り点数を手堅く底上げしていくと推測されます。また、夏の「COOL STYLE」や「SHINY DAYS」といった季節の大型特集において、owalaなどの注目ブランドや環境配慮型商品を全面に押し出し、ここでしか手に入らない価値をスピード感を持って訴求することで、確実に粗利益を確保していく方針が極めて有効であると思います。
✔中長期的戦略
中長期的には、国内市場の成熟を見据えたグローバル直営・FC展開の加速と、デジタル経済圏における独自のオムニチャネルプラットフォームの完成を目指すべきと考えます。具体的には、アジア圏の主要都市における出店スピードを速め、日本発の洗練された雑貨カルチャーを海外市場へ直接移植することで、第2の収益の柱を太く構築していくことが重要です。また、実店舗の役割を単なる「モノを売る場所」から「新しいデザインやライフスタイルを体験する場所」へと再定義し、ECサイトとの連動性を極限まで高めたシームレスな購買環境を完成させる必要があります。さらに、サステナビリティを軸に据えた「ロフト グリーンプロジェクト」をサプライチェーン全体へ浸透させ、商品の企画・製造段階から環境負荷を減らす独自のプライベートブランド(PB)開発を強化することで、他社との圧倒的な差別化と、中長期的な収益ポートフォリオの確立を成し遂げていくものと推測します。
【まとめ】
今回の第30期決算数値から言える全体的な評価として、同社は売上高1,371億円、当期純利益5,389百万円という卓越した業績を達成し、自己資本比率約45.3%という極めて強固で安全性の高い财务構造をしっかりと堅持していることが確認されました。そのため、全国の一等地に展開する強力な実店舗網と、消費者の知的好奇心を刺激する独自の編集型マーチャンダイジング力は最大の強みであり、拡大するインバウンド需要やエシカル消費の潮流を捉えて持続的な成長を実現できる優位な環境にあります。しかし、多店舗運営に伴う高い固定費負担や、激化するデジタルECとの競争、国内の少子高齢化といった構造的な課題にも直面しています。今後は、国内外での積極的な出店戦略とアプリを核としたデジタル変革をさらに加速させることで、雑貨のチカラで人々の暮らしを豊かにする新しい体験価値を創造し続け、生活雑貨小売の絶対的王者としてさらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 株式会社ロフト
所在地: 東京都渋谷区宇田川町18番2号
代表者: 代表取締役社長 執行役員社長 安藤 公基
設立: 1996年8月8日
資本金: 7億5,000万円
事業内容: 雑貨専門小売事業
株主: 株式会社ヨーク・ホールディングス、株式会社クレディセゾン
