日本の中小企業や地域経済が激しい構造変化に直面する中、投融資とアドバイザリーを駆使して企業の課題を根本から解決する「投資銀行」の役割はますます重要性を増しています。本記事では、金融・不動産を核に全国規模のソリューションを展開する独立系投資銀行の雄、株式会社リサ・パートナーズの第28期決算公告および損益計算書を基に、その圧倒的な収益力の背景と独自の強みについて、経営コンサルタントの視点から見ていきます。
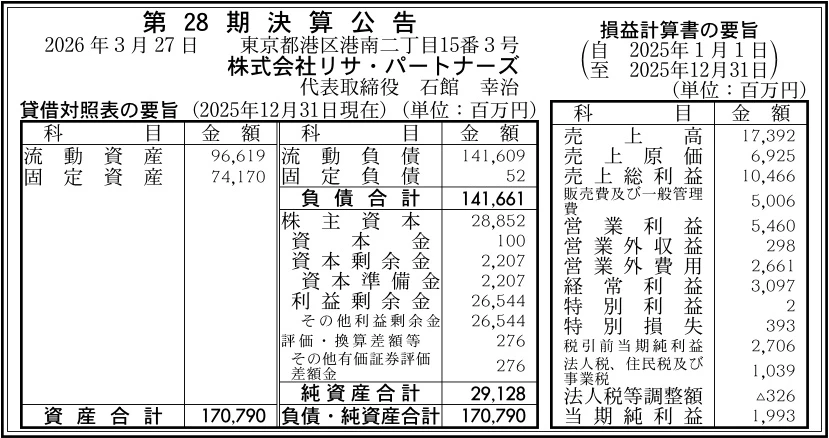
【決算ハイライト(第28期)】
| 資産合計 | 170,790百万円 (約1,707.9億円) |
|---|---|
| 負債合計 | 141,661百万円 (約1,416.6億円) |
| 純資産合計 | 29,128百万円 (約291.3億円) |
| 当期純利益 | 1,993百万円 (約19.9億円) |
| 自己資本比率 | 約17.1% |
【ひとこと】
第28期の財務諸表を拝見して真っ先に目を引くのは、売上高17,392百万円に対して、最終利益である当期純利益1,993百万円をしっかりと計上している卓越した収益性の高さです。総資産約1,707.9億円という巨大な資本を動かしながら、効率的なコストコントロールと高いアドバイザリー付加価値によって利益を叩き出す、投資銀行ビジネスの真髄が体現されています。累積の利益剰余金が26,544百万円に達している点も、同社の長年の安定したトラックレコードの証明であると考えます。
【企業概要】
企業名: 株式会社リサ・パートナーズ
設立: 1998年7月2日
事業内容: NECキャピタルソリューション株式会社の100%完全子会社として、「投融資」と「アドバイザリー」の2つの機能を軸に、「企業」「債権」「不動産」の3つのドメインを横断する独自のワンストップソリューションを提供する総合投資銀行
【事業構造の徹底解剖】
同社の事業は、投融資機能と高度な助言機能を掛け合わせた「ハイブリッド型ソリューション事業」に集約されます。具体的には、マーケットインの発想をベースに、以下の3つのコア領域部門等で構成されています。
✔コーポレート(企業)ソリューション事業
同社の事業の大きな柱の一つが、日本の中堅・中小企業の成長および再生を資金と知恵の両面から支援するコーポレートソリューションです。具体的には、企業の成長ステージや課題に応じたエクイティファイナンス(普通株、優先株、新株予約権等)やデットファイナンス、さらにはメザニンファイナンス(劣後ローン、種類株等)の提供を行っています。特に「官民一体型企業再生ファンド」の組成においては草分け的な存在であり、全国の地方自治体や中小機構、地域金融機関を巻き込んだファンド運営を通じて、抜本的な資本再構成や経営改善、事業承継問題を解決へ導くコンサルティングを提供しています。これまでに多数の事業再生や事業価値向上ファンドを連続的に成功させており、企業の財務改善(BS課題)だけでなく収益力向上(PL課題)にまで深く踏み込むハンズオン支援が最大の特徴であると考えます。
✔ファンディング・サービシング(債権)事業
同社の安定的なプラットフォーム機能を担保しているのが、債権投資およびサービシング(債権管理回収)事業です。金融機関が保有する不良債権の買い取りや管理回収を担うため、100%子会社である「リサ企業再生債権回収株式会社」およびオリックスグループから取得した「リサRT債権回収株式会社」の2つの大手サービサーを傘下に配し、グループ一体での強固な回収・再生インフラを確立しています。単なる定型的な回収業務を行うのではなく、債務者である企業の事業再生を視野に入れた柔軟な金利減免や支払条件のリスケジューリング、債権の株式化などを駆使することで、債権価値の極大化と地域企業の救済を同時に成し遂げる、他に類を見ないトータルソリューションを提供していると思います。
✔その他の事業や特徴
同社の独自性を盤石なものにしているのが、不動産アセットソリューションおよび国内屈指の巨大な「地域金融機関ネットワーク」の存在です。不動産領域においては、不動産ファンドを手がけるリサ投資顧問とシームレスに連携し、不動産担保融資やアセットファイナンス、さらには自社初の物流施設開発となった「R-LOGI松伏」に代表される開発型投資、シンガポールでの不動産投資案件など、グローバルなアセットマネジメントを展開しています。そして、これらのドメインを繋ぐ最大の基盤が、全国180に及ぶ地域金融機関との包括的な提携関係です。全国の地方銀行や信用金庫との広範なつながりを通じて、地方都市に埋もれている優良な再生案件や不動産情報、デット・エクイティの資金需要が同社へと網羅的に集約される構造を築き上げており、これが他ファンドや外資系投資銀行に対する最大の競合優位性になっていると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年5月現在における金融および投資銀行マーケットの外部環境を俯瞰すると、歴史的な転換期に伴う強い需要の波が押し寄せていることが分かります。数年前に全国展開されたゼロゼロ融資(実質無利子・無担保融資)の返済負担がピークを迎える中で、昨今の円安や深刻な人手不足、原材料費・労務コストの高騰が中小企業の資金繰りを直撃しており、地方都市を中心に倒産や自主廃業、事業承継の行き詰まりが急増しています。これに対して金融庁や経済産業省は、地域金融機関に対して「条件変更(リスケ)にとどまらない抜本的な事業再生ファンドの活用」や外部サービサーへの委託を強力に要請しており、リサグループが得意とする地域企業再生ファンドや債権回収・サービシングの市場パイは構造的に拡大し続けています。また、ポストコロナにおけるインバウンドの劇的な復活を受け、観光活性化マザーファンドや星野リゾート連携ファンドなどを通じた宿泊・ホスピタリティ産業のバリューアップ、さらには物流施設を中心とする不動産アセットの再生投資に対する国内外の機関投資家からの期待値は極めて高い水準を維持していると考えます。
✔内部環境
このような大きな外部の追い風に対し、同社の内部環境は、高度な専門性と強固なガバナンスが融合した理想的な実行組織を形成していると評価できます。東証プライム上場の親会社であるNECキャピタルソリューションの100%完全子会社となったことで、スタートアップや独立系ファンド単体では獲得し得ない「巨大な社会的信用」と「潤沢なバックファイナンス能力」を内製化することに成功しています。組織の行動指針として「3V精神(VISION:広い視野と高い視点、VENTURE:チャレンジする勇気、VITALITY:やり遂げる力)」を掲げ、金融、不動産、税務、法務など、多様な有資格者のプロフェッショナル人材を組織の垣根を越えて機動的に融合させるマネジメント体制を確立しています。オリックス債権回収を全株取得して「リサRT債権回収」とするなど、攻めのM&Aを成功させるトップマネジメントのスピード感と、212名の少数精鋭でありながら180の地銀をカバーする営業の機動力は、同社の内部環境の最大の強みであると思います。
✔安全性分析
同社の貸借対照表(BS)のバランスを詳細に精査すると、投資銀行業およびファンドビジネス特有のダイナミックかつ極めて計算されたレバレッジ構造が鮮明に表れています。総資産170,790百万円のうち、流動性の高い債権投資や手元流動性を含む流動資産が96,619百万円と半分以上を占めており、これに対して流動負債は141,609百万円計上されています。一見すると流動比率の面で短期的な圧迫感があるように映るかもしれませんが、これはファンドの組成やアセットの取得に伴う短期ブリッジ融資やグループ内調達の資金循環サイクルが高速で回っているためであり、親会社であるNECキャピタルソリューションの強力な財務支援体制や、安定した売上高17,392百万円から生み出される営業利益5,460百万円という潤沢な営業キャッシュフローを勘案すれば、支払能力に実質的な懸念は全くないと考えます。長期の安全性を測る固定負債はわずか52百万円に抑えられており、純資産合計は29,128百万円を確保しています。自己資本比率は約17.1%と一般的な製造業に比べれば低い数値ですが、純資産の9割以上(26,544百万円)がこれまでの堅実経営の結晶である「利益剰余金」で構成されているため、資本の質は極めて強固であり、破綻リスクを完全にマネジメントした極めて安全な投資銀行経営が成立していると確信します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が誇る最大の強みは、NECキャピタルソリューションの完全子会社としての圧倒的なバックボーンと、全国180以上の地域金融機関と構築した国内屈指の巨大アライアンスネットワークにあります。投融資とアドバイザリーを両輪に、企業・債権・不動産という3つのドメインをワンストップで包括的に処理できる唯一無二のハイブリッドビジネスモデルを確立しており、利益剰余金26,544百万円という潤沢な自己資本の蓄積がその高い信用性を証明しています。さらに、高度な専門資格を持ったプロフェッショナル集団をプロジェクトごとに柔軟かつ機動的に融合させる組織風土(3V精神)が機能しており、複雑な事業再生や大型不動産開発を自社主導でスピーディーに完結できる実行力が競合他社に対する高い参入障壁になっていると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、ファンド運営やデット・エクイティ投資の積極的な拡大に伴い、流動負債の規模が大きくなっていることから、総資産に対する自己資本比率が約17.1%の水準にとどまり、レバレッジ依存度が相対的に高い財務構造になっている点です。また、損益計算書において営業外費用2,661百万円や特別損失393百万円が計上されていることからも明らかなように、投資先企業の業績進捗や市場の評価替え、エグジット(売却)のタイミングといった「外部の景気循環や市況の波」によって、各期の経常利益や当期純利益のボラティリティが比較的大きくなりやすい受動性を内包しています。加えて、212名という少数精鋭の組織であるがゆえに、個々のディールを動かすキーマン(高度専門人材)の離職や属人化が、局所的な案件の執行スピードに直接的な影響を及ぼしかねない構造的な制約を抱えていると思います。
✔機会 (Opportunities)
今後の経営環境における絶好の機会は、中小企業のゼロゼロ融資の返済本格化や事業承継問題、さらには物価高に伴う地方企業の経営改善・再生ニーズが全国規模でかつてないほど急速に顕在化している点です。金融庁による地域金融機関への再生支援強化のプレッシャーは、同社への案件送客やファンドへの共同出資の動きを強烈に後押ししています。また、世界的なインバウンド需要の高騰を背景に、星野リゾート連携ファンドなどを活用した地方の観光・宿泊インフラの再生・高度化プロジェクトへの出資機会が豊富に存在することや、物流施設(R-LOGI)開発、さらにはシンガポール拠点を核とした東南アジア中堅成長企業へのデット・ファイナンス展開など、クロスボーダーかつ先進的なアセットソリューション領域を拡大できる余地が大きく広がっていると思います。
✔脅威 (Threats)
直面する中長期的な脅威としては、国内外の金融マーケットにおける金利上昇局面への本格的な移行に伴い、ファンド組成の際のデット調達コストが上昇し、従来通りの投資リターン(スプレッド)を確保することが難しくなるマクロ環境の変化です。また、産業再生や事業承継のマーケットが拡大するにつれ、国内外の有力なプライベート・エクイティ(PE)ファンドや、大手総合コンサルティングファーム、さらには独立系ブティックファンドなどとの、優良なディール(案件)獲得およびトップクラスの専門人材の引き抜き・争奪戦が激化しています。これに加え、金融商品取引法やサービサー規制に関する不断の法改正や監督基準の厳格化が、業務運営上のコンプライアンス維持コストを恒常的に押し下げるリスク要因になり得ると判断します。
【今後の戦略として想像すること】
✔短期的戦略
短期的に展開すべき戦略として推測することは、保有する96,619百万円の潤沢な流動資産と全国180の金融機関ネットワークを最大限にフル活用した「地域企業再生ファンド(リサ・コーポレート・ソリューション・ファンド等)の新規投資実行の加速」と「ゼロゼロ融資終了に伴う窮境企業のM&A・事業承継案件の一括トリアージ(選別)受託」です。2026年現在の足元の中小企業の経営環境悪化は非常にスピーディーに進んでいるため、地銀からの持ち込み案件に対して、同社のマルチドメイン(企業・債権・不動産)の専門家チームを即座に投入し、スピーディーなブリッジ融資や優先株出資を提示すべきだと考えます。特に、オリックスから全株取得した「リサRT債権回収」とのシナジーを早期に最大化し、金融機関が抱える不良債権のバルクセール(一括買取)を競合に先駆けて積極受注していくことが、短期間での取扱債権残高の拡大とアドバイザリー手数料収入の手堅い積み上げに直結すると推測します。
✔中長期的戦略
中長期的な視点において必要になると想像する戦略は、金利上昇局面や化石燃料依存の縮小といったマクロ環境の変化を見据えた「実物アセット(不動産・インフラ)の開発・バリューアップ投資のさらなる傾斜」と「シンガポール拠点をハブとした東南アジア(グローバルサウス)へのベンチャーデット・クロスボーダーファイナンスの本格拡大」です。国内の企業再生市場が中長期的に成熟することを見越し、同社が培ってきた高い不動産アセットソリューション能力を「R-LOGI」のような次世代型スマート物流施設開発や、都市部のプライム不動産(西新宿プライムスクエア等)の環境配慮型リノベーションへとさらにシフトさせ、安定的かつ高効率なインカム・キャピタルゲインの二層構造をより強固にすべきだと思います。さらに、直近のニュースでもNOT A HOTELへの15億円ファイナンスやHAKKI GROUPへのベンチャーデット実行が見られるように、先進的なテクノロジーとリアルなホスピタリティが融合した新しい価値創出企業や、成長著しいグローバルサウスのモビリティ金融市場に対して、アドバイザリー契約をセットにした高利回りのメザニン・デットファイナンス網を巡らせるべきだと捉えています。親会社のNECキャピタルソリューションが持つ巨大なアセット・インフラ網と密接にコンパウンド(複合)させることで、日本とアジア全体の産業価値を底上げする、唯一無二の「次世代型・創造的投資銀行」のポジションを完全に確立していくことが重要になると思います。
【まとめ】
本記事では、株式会社リサ・パートナーズの第28期決算公告および詳細なグループインフラを基に、その卓越した収益構造と今後の経営戦略について多角的な論考を進めてきました。同社はプライム上場企業であるNECキャピタルソリューションの100%完全子会社としての鉄壁の信用力を背景に、利益剰余金26,544百万円という潤沢な資本をベースにしながら、今期1,993百万円の当期純利益を堅実に計上しています。金利上昇や市場競争の激化という脅威に対しては、全国180の金融機関ネットワークという他社が真似できない強固な機会を活用し、企業・債権・不動産の3ドメインを横断する独自のワンストップソリューションと、アジア市場を見据えた先進的なベンチャーデット・実物アセット投資を戦略的に推進することで十分に持続可能な成長が可能と考えます。今後も同社は「全てはその先に一等賞の未来を築く」という高いビジョンのもと、地域経済の再生と日本経済の発展に多大な貢献を果たし続けるトップランナーであり続けると考えます。
【企業情報】
企業名: 株式会社リサ・パートナーズ
所在地: 東京都港区港南二丁目15番3号 品川インターシティC棟19階(本社)/福岡県福岡市中央区天神一丁目10番20号 天神ビジネスセンター19階(九州支店)
代表者: 代表取締役社長 石館 幸治
設立: 1998年7月2日
資本金: 100百万円
事業内容: 投融資業務(エクイティ、デット、メザニン、アセットファイナンス)、アドバイザリー業務、企業再生ファンド・地域活性化ファンド・不動産ファンドの組成および運営、不動産アセットソリューション業務全般
株主: NECキャピタルソリューション株式会社 100%
