次世代モビリティへの移行が急加速する現代において、車両の性能や寿命を左右する「サーマルマネジメント(熱管理)」は、コンサルタントの視点からも最も注目すべきコア領域の1つであると考えます。世界中であらゆるモビリティの呼吸を支えるイタリア発の冷却ソリューション巨頭、その日本拠点である企業の最新財務データと事業インフラを読み解くことで、アセットライト経営がもたらす高い効率性と、電動化シフトの裏に潜む日本市場特有の戦略的ハードルについて深掘りしていきましょう。
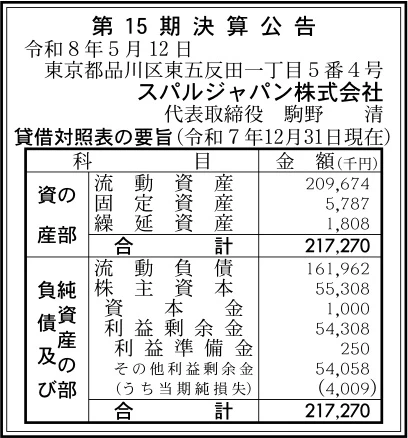
【決算ハイライト(第15期)】
| 資産合計 | 217百万円 (約2.2億円) |
|---|---|
| 負債合計 | 162百万円 (約1.6億円) |
| 純資産合計 | 55百万円 (約0.6億円) |
| 当期純損失 | 4百万円 (約0.0億円) |
| 自己資本比率 | 約25.5% |
【ひとこと】
第15期の決算公告において目を引くのは、総資産217百万円というコンパクトな規模感に対して、流動資産が209百万円とほぼ全域を占めている極めて軽快な資産ポートフォリオです。当期純損益ベースでは4百万円の当期純損失という赤字着地を記録しているものの、利益剰余金には54百万円の確かな蓄積が残されており、資本金1百万円というミニマムな出資額で、グローバル企業の強力なインフラを日本国内へ効率的にディストリビューションしている構造が強く伺える内容であると思います。
【企業概要】
企業名: スパルジャパン株式会社
設立: 2011年(第15期)
事業内容: イタリアの自動車用冷却ファン大手「SPAL Automotive S.r.l.」の日本法人として、車載用電気ファン、遠心ブロア、電動クーラントポンプ等の輸入、テクニカルセールス、カスタマーサポート業務を展開
https://www.spalautomotive.com/en
【事業構造の徹底解剖】
同社の事業は「車載用冷却・換気ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔高耐久性高効率電気ファン・ブロア供給事業
同社の主軸となるビジネスは、過酷な稼働環境において最高峰の耐久性と安定した風量を求められる、産業用車両や商用車、特殊車両、建機・農機、ならびに高性能スポーツカー向けの電気ファンおよび遠心ブロアの輸入販売です。従来のブラシ付DCモーター駆動製品は、防水・防塵の国際規格であるIP68認証を取得した完全にシールドされたドライブシステムを有しており、泥や砂塵、激しい振動に晒される建設現場や農業現場の機械でも長寿命を担保できる点が大きな特徴です。コンパクトな設計と独自の空気力学に基づいたブレード(羽根)デザインにより、静音性を維持しながらも圧倒的なスタティックプレッシャー(静圧)を生み出し、限られたエンジンコンパートメントのスペースにおいて最適なエンジン冷却環境をクリエイトしていると思います。
✔次世代電動化・インテリジェントサーマルソリューション事業
モビリティの電動化(EV、HEV、PHEV)へのシフトに伴い、同社が最も注力し、急成長しているのが、ブラシレス(Brushless)技術を搭載したインテリジェント電子制御ファンおよび電動クーラントポンプの提案型技術営業です。EVにおけるバッテリーコンポーネントやインバーター、駆動モーターの熱管理は、航続距離の伸長や充電スピード、車両の安全性確保において極めてクリティカルな要素となっています。親会社が開発した48Vや高電圧800Vシステムに対応するブラシレスファンは、PWM、CAN、あるいはLINバスといった高度な車載通信プロトコルを介して、インテリジェントにその回転数を無段階かつ精緻にコントロールできるため、車両全体のエネルギー消費効率を限界まで引き上げ、次世代モビリティが求める極めて高度な熱管理インテグレーションの構築を可能にしていると推測します。
✔垂直統合型グローバルサプライチェーンと国内密着テクニカル営業
同社は単なる「インポーター(輸入商社)」ではなく、イタリア本国が誇る強固な「垂直統合型」の開発・生産体制を日本の顧客へダイレクトに繋ぐブリッジとしての独自のポジションを確立しています。本国のSPAL社は、モーターの設計からプラスチック成形、電子回路基板(PCB)の回路設計および社内アセンブリ、配線ハーネスの製造にいたるまで、すべての工程をインハウス(内製)で完備しており、国際的な認証を取得した高度なテストラボで品質管理を行っています。スパルジャパンはこの圧倒的な開発リソースを背景に、日本の自動車部品サプライヤー(Tier1)や特殊車両メーカーの個別の構造的要件、 dimensional(寸法)な制約に合わせた「カスタム製品」の仕様調整、金型設計のフィードバック、さらには国内のデリバリーセンターとしての迅速な配送とカスタマーサポートをワンストップで提供できる高い独自性を強みとしていると考えます。
【財務状況等から見る経営環境】
✔外部環境
車載部品メーカーを取り巻く外部環境は、100年に1度と言われる自動車産業の大変革期そのものであり、二酸化炭素排出規制の強化やサステナブルな未来への移行に向けた、内燃機関から電動パワートレインへの急激なゲームチェンジが進行しています。このような背景から、車両全体のエネルギー効率を高め、バッテリーの異常過熱を防ぐための高度なサーマルマネジメント需要が激増している点は、同社にとって非常に強力な追い風であると言えます。しかしその一方で、外国為替市場における断続的な円安基調は、イタリアからの製品輸入原価をダイレクトに押し上げる大きなコスト要因となっており、さらに半導体不足やグローバル物流の混乱が引き起こす自動車メーカーの突発的な減産リスクなど、予測の困難な不確実性が常に横たわっている状況であると思います。
✔内部環境
同社の内部環境の最大のプロファイルは、親会社の世界的なインフラ資産を最大限にレバレッジした、徹底的な「アセットライト(持たざる)経営」の貫徹です。貸借対照表を見ると、固定資産がわずか5百万円程度、繰延資産が1百万円程度しか計上されておらず、資産合計217百万円のほぼ全域(約96.5%)が流動資産という極めて身軽な構成になっています。資本金1百万円というミニマムな資本規模でこれだけの事業運営を行えるのは、莫大な設備投資や製造固定費のリスクを本国へ集約し、日本法人は純粋に「技術営業」「マーケティング」「国内流通・顧客サポート」という付加価値の高いソフト面へ経営資源を集中投下できているためであると推測されます。
✔安全性分析
財務の安全性を各種指標から見ていきますと、自己資本比率は約25.5%となっており、日本の一般的な中小企業の平均値と比較するとやや低め、あるいは適正ラインのやや下方に位置しているように見えます。しかし、短期的な資金繰りの健全性を示す「流動比率」を算出しますと、流動負債162百万円に対して流動資産が209百万円となっており、約129.4%という水準を確保しています。製造ラインを持たない販売特化型組織の特性上、固定負債がゼロで長期的な金利負担がないこと、また流動資産の回転速度が適切にマネジメントされていると推察されることから、4百万円の当期純損失という一過性の赤字を出しているものの、過去の剰余金のクッションも含めて、当面の運転資金のサイクルにおいて致命的なリスクに直面する可能性は低い状態であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が誇る無二の強みは、創業60年を超えグローバル市場で圧倒的な採用実績を誇るイタリア「SPAL Automotive」ブランドの確固たる信頼性と、他社の追随を許さない製品の内製化率に裏打ちされた高品質なテクノロジーです。特に厳しい環境下での動作が求められるIP68、IP6K9K基準を満たす完全密閉型モーター技術や、通信制御が可能なブラシレス製品のラインアップはニッチな産業車両から高級乗用車まで広く刺さる武器となっています。また、国内に重たい自社工場を抱えないアセットライトな販売拠点としての体制は、無駄な減価償却費や製造固定費のリスクを遮断し、少ない経営資源でも高いROI(投資利益率)の営業活動を俊敏に展開できる強力なコアコンピタンスであると考えます。
✔弱み (Weaknesses)
一方で内部に抱える弱みとしては、自社国内に製造拠点を有しないがゆえに、製品のリードタイムや供給の絶対量を本国イタリアや中国・Changzhou(常州)などの海外製造プラントの生産キャパシティおよび物流スケジュールに100%依存せざるを得ない点が挙げられます。これにより、日本の自動車メーカーや建機メーカーが厳格に要求する「ジャストインタイム(JIT)」での細やかな納入要請や突発的な仕様変更、緊急増産への柔軟な対応において一定のハンディキャップを背負いやすく、さらに資本規模がコンパクトなため、円安の進行に伴う仕入れコストの急騰を自社の生産改善等で吸収する余地が極めて小さく、マージン悪化の圧力を直接的に受けやすい体質である点だと思います。
✔機会 (Opportunities)
同社にとって最大の成長の起爆剤となる機会は、国内外での次世代電気自動車(EV)市場の成熟と、それに伴うハイボルテージ(高電圧)領域の熱管理ソリューションの需要爆発です。親会社が開発を完了している850W以上の出力を誇る「800V対応ブラシレスファン」や、PWM・CAN・LIN制御が可能な高性能クーラントポンプは、EVの核心であるバッテリーの急速充電時の発熱制御やインバーター冷却において、競合他社に先んじたデファクトスタンダード(事実上の業界標準)のポジションを狙える強力な製品群であると思います。また、建機や農機分野におけるハイブリッド化・電動化の波も始まっており、従来の強固な顧客基盤を活かしたまま、より単価の高いインテリジェント製品へのリプレイスを提案できる好機が到来していると推測します。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、主要な調達通貨であるユーロやドルに対して、日本円が過度に下落する円安トレンドの長期化であり、これが同社の日本国内における価格競争力を著しく削ぐリスクが挙げられます。また、日本国内の自動車市場には、強大な系列サプライチェーンを持つ巨大な日系自動車部品メーカーが多数存在しており、これらの競合他社が電動化対応の冷却製品の開発を急ピッチで進める中で、激しいシェア奪取の競争が激化することは避けられません。加えて、国際的な通商摩擦の発生や、地政学的リスクに伴う海上・航空物流コストの急騰、サプライチェーンの寸断が、同社の安定的供給能力を脅かす不確実性として常に存在していると考えます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に推進すべき最優先課題は、円安による輸入コスト増を相殺するための「価格改定交渉(転嫁)の断行」と「ニッチマーケットでのシェア絶対死守」であると考えます。今期の4百万円の当期純損失は、急激な為替変動に対して国内顧客への価格転嫁にタイムラグが生じたことが主因であると推測されるため、本国の圧倒的な製品品質の優位性を盾に、適正な価格フォーマットへの移行を既存顧客へ粘り強く働きかける必要があります。また、競争が激しい乗用車用OEM市場だけでなく、SPAL製品が伝統的に強みを持つ、防塵・防水(IP68)の必須条件である建設機械や農業機械、特殊緊急車両といった「代替の効かないニッチ市場」において、ブラシ付から高付加価値な12V-24Vブラシレス製品への移行提案を加速させ、手堅く高利幅な売上のポートフォリオを再構築していくことがスマートな戦術であると思います。
✔中長期的戦略
中長期的な視点においては、日本の主要な完成車メーカーや大手Tier1サプライヤーとの「開発初期フェーズからのコ・ディベロップメント(共同開発)体制の確立」と「テクニカルデポ(技術・物流拠点)の戦略的機能強化」が不可欠になると推測します。自動車メーカーが次世代EVのプラットフォームを構想する最初の段階から、48V・800Vブラシレスファンや電動クーラントポンプの3Dモデリング、流体熱力学的なシミュレーションデータを先方へ提供し、車両のサーマルアーキテクチャそのものにSPAL製品を組み込ませる活動を徹底することが重要です。そのためにも、五反田の営業拠点と連携したテクニカルサポート機能を拡充し、為替の変動をヘッジするためのバッファ在庫を持つ国内主要港近くのロジスティクス体制を最適化することで、日系メーカーが最も重要視する「供給の安定性と技術対応のスピード」という心理的障壁を打破し、次世代モビリティ市場における確固たる地位を築いていくことが生き残りの鍵を握ると思います。
【まとめ】
本記事を通じて詳細に見てきましたように、スパルジャパン株式会社の第15期決算は、4百万円の当期純損失という表面上の赤字を記録したものの、その本質は総資産の9割以上を流動資産として保持し、固定費を限界まで削ぎ落とした「ウルトラアセットライト経営」の強靭さを内包する内容でありました。製造拠点を持たない外資系日本法人のモデルとして、本国イタリアの圧倒的な内製化力と技術開発リソースを最小の資本金(1百万円)で日本のモビリティ産業へと注入するその仕組みは、環境変化の激しい現代において非常に効率的な経営戦略のプロファイルを示していると考えます。今後は、避けられないマクロな脅威である為替リスクを適切な価格戦略でいなしつつ、自動車業界の地殻変動である「電動化における熱管理需要」という巨大な機会の波頭を捉え、日系OEMとの間でどのようなディープな技術的インテグレーションを実現していくのか、これからの同社の挑戦と躍進のストーリーを今後も注視していきたいと思います。
【企業情報】
企業名: スパルジャパン株式会社
所在地: 東京都品川区東五反田一丁目5番4号
代表者: 代表取締役 駒野 清
設立: 2011年
資本金: 1百万円
事業内容: 自動車用電気ファン、遠心ブロア、クーラントポンプ等の輸入・販売およびテクニカルサポート業務
株主: SPAL Automotive S.r.l.
