鉄鋼、化学、エレクトロニクス、そして最先端の医療現場にいたるまで、あらゆる日本の産業を影から支え、決して止めることのできない「空気のインフラ」が存在します。それが、目に見えない気体に圧倒的な付加価値を与え、世界の製造業を支配する産業ガスビジネスです。今回は、世界59カ国に展開するフランスの世界的メガ巨人、エア・リキード・グループの工業シリンダーガス事業の中核を担う、エア・リキード工業ガス株式会社の第17期決算公告をベースに、自己資本比率80%超という要塞のような財務健全性の裏側と、脱炭素・水素経済時代を勝ち抜くための経営戦略について、コンサルタントの視点から深掘りしていきましょう。
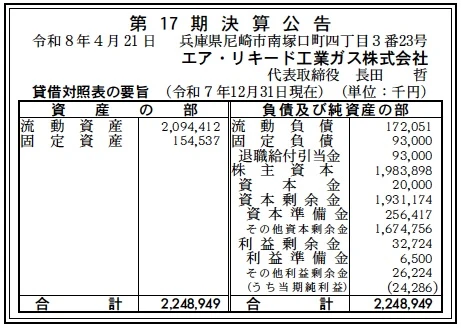
【決算ハイライト(第17期)】
| 資産合計 | 2,249百万円 (約22.5億円) |
|---|---|
| 負債合計 | 265百万円 (約2.7億円) |
| 純資産合計 | 1,984百万円 (約19.8億円) |
| 当期純利益 | 24百万円 (約0.2億円) |
| 自己資本比率 | 約88.2% |
【ひとこと】
同社の第17期貸借対照表の要旨を精査して受ける第一印象は、外資系化学・ガス企業ならではの「極めてスマートで、鉄壁の財務ガバナンスが構築されている」という点です。資産合計2,249百万円に対し、外部への負債総額は流動・固定を合わせてもわずか265百万円に完全に抑え込まれており、自己資本比率は驚異の88.2%に達しています。さらに、資本金を20百万円という極めて身軽なミニマムサイズに設定しつつ、資本剰余金を1,931百万円も積み上げている構成は、グローバル本社からの厚い信頼と戦略的な資本管理が行われている証左です。単期で24百万円の当期純利益を堅実に計上しており、リスク耐性と資本効率が極めて高い次元で融合している優良な組織モデルであると推測します。
【企業概要】
企業名: エア・リキード工業ガス株式会社
設立: 2009年(エア・リキード・グループ内の関連事業を統合し、工業シリンダーガス事業に特化して設立)
事業内容: アルゴン、窒素、ヘリウム、酸素、二酸化炭素、水素などの産業ガス・スペシャリティガスのシリンダー、カードル、LGC、バルクによる供給・販売および関連ソリューションの提供
【事業構造の徹底解剖】
同社の事業は、親会社である日本エア・リキード株式会社、さらにはフランスのグローバル本社が保有する世界最高水準の空気分離技術やガス精製ノウハウと密接に連動した「産業ガス・高機能スペシャリティガスのパッケージ供給およびトータルソリューション事業」に集約されます。1907年の大阪での日本初の酸素製造開始から紡がれてきたパイオニアの系譜は、2026年現在、主にお客様のビジネスニーズの規模と用途に最適化された以下の3つのコア部門と安定供給体制によって構築されています。
✔産業用主要ガスのシリンダーおよび小口パッケージ供給事業
同社の事業構造の確固たる土台であり、日本全国の多種多様なものづくり現場に深く密着しているのが、シリンダー(高圧ガスボンベ)やカードル(集合ボンベ)を用いた小口・中口の産業ガス供給事業です。鉄鋼や金属加工の溶接に不可欠なアルゴンや酸素、酸化防止やブランケッティングに用いられる窒素(N₂)、炭酸飲料や溶接用の二酸化炭素(CO₂)など、製造業の生命線となるガスを安全にパッケージングして配送しています。お客様の月間消費量(最大500Sm³から1,000Sm³規模)に柔軟に追随できる豊富な容器ラインナップと、厳しい保安基準をクリアした高密度な物流ネットワークが同社の誇る大きな強みであり、ローカルの顧客に対して日々欠かすことのできない安心を届ける提供価値を実現していると見ています。
✔最先端分析・品質管理向け「スペシャリティガス(特殊ガス)事業」
一般の産業ガスとは一線を画し、きわめて高度な技術力と精緻な品質管理が要求される高マージンなハイエンドセグメントです。各種化学物質、エレクトロニクス、分析ラボ、工場の環境排出物測定において、微細な成分や不純物の量を100万分の1(ppm)や10億分の1(ppb)の単位で検出するための「超高純度純ガス」や「精密混合ガス」を開発・供給しています。さらに、超低温冷却や半導体製造装置のリークテストに必須となる貴重なヘルスケア・工業用のヘリウムガス(He)の安定的サプライ網を保持しており、自動車向け輸送技術や最先端IT機器の開発に挑むナショナルクライアントの高度なR&D(研究開発)部門の戦略的パートナーとしての強みを遺憾なく発揮していると考えます。
✔中・大口顧客向けLGC(液化ガス容器)およびバルク供給ソリューション
月間のガス消費量が2,000Sm³から最大500,000Sm³規模に達する中・大口の工場や医療機関を対象とした、高能率な液化ガス供給事業です。液化窒素や液化酸素を低温状態のまま専用のLGC(可搬式低温容器)や、お客様の敷地内に設置されたCE(コールドエバポレータ)貯槽タンクへとバルク(タンクローリー)でダイレクトに充填供給します。1953年に尼崎で日本初の液化酸素工場を開設して以来、同社グループが磨き上げてきた低温液化技術の粋が詰め込まれており、ガス配管インフラの設計から遠隔監視による自動補給管理までをトータルでプロデュースすることで、製造ラインの生産性と経済性を劇的に向上させる付加価値を提供していると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年5月現在、産業ガス業界および日本の全製造業を取り巻く外部環境は、地政学的なエネルギー供給リスクの乱高下と、地球規模の「グリーン・トランスフォーメーション(GX)」という2つの巨大な地殻変動によって、歴史的な構造転換期を迎えています。象徴的なマクロ潮流として、政府が推進するカーボンニュートラル目標の達成に向け、製鉄や化学、輸送、発電といったあらゆるインダストリーにおいて、化石燃料から水素(H₂)エネルギーへのシフト、あるいは製造プロセスにおける二酸化炭素(CO₂)の回収・有効利用技術の導入が義務レベルで加速しています。また、半導体や電子部品の国内回帰(新工場の建設ラッシュ)に伴い、超高純度なエレクトロニクスガスの需要が爆発的に高まっています。一方で、主要な高圧ガス容器や原材料費の世界的なインフレ、さらに国内の2024年問題以降深刻化するトラックドライバー不足に伴う物流コストの上昇など、配送効率の最適化と確かな保安供給能力が厳格に問われるタフな外部環境が続いていると分析します。
✔内部環境
このような大きな外部環境のパラダイムシフトに対し、同社の内部環境は、世界59カ国に65,000人のプロフェッショナルを擁するエア・リキード・グループの圧倒的な経営資源と、100年を超える日本市場での現地適応力が高度に噛み合って機能しています。2009年に工業シリンダーガス事業に特化して設立されて以来、兵庫県尼崎の本社を戦略的マザー拠点とし、約80名のエキスパート従業員による極めてスリムで高能率な組織運営を貫いてきました。組織の最大の強みは、フランスのジョルジュ・クロードが液体空気の製造に成功して以来の伝統である「卓越したオペレーション」と「オープンイノベーション」のDNAにあります。日本国内においても、東京イノベーションキャンパスの開設や、国内初となる遠隔監視型セルフ水素ステーションを川崎に設置するなど、先進のデジタル変革(DX)やサステナビリティソリューションを内製化されたグローバルリソースによって機敏に具現化できる体制が確立されていると言えます。
✔安全性分析
同社の第17期貸借対照表の各数値を、財務の安全性という観点からコンサルタントの視点で詳細に精査していくと、一般的な日本の製造業や同業のガスディーラーとは完全に一線を画す「無傷の財務要塞」の実態が明らかになります。まず、企業の短期的な支払能力の指標である流動比率を算出すると、短期的な支払い義務である流動負債172百万円に対し、手元で容易にコントロールできる流動資産は2,094百万円に上り、その数値は「1,217.3%」という天文学的な支払余力を保有しています。一般的な安全基準とされる200%を遥かに超越しており、日々のガスの充填・配送・決済において資金ショートを起こすリスクは極めて低いと言えます。また、長期の借入金や有利子負債の記載は一切見当たらず、固定負債は退職給付引当金93百万円のみに完全に抑え込まれています。結果として、資産合計2,249百万円のうち純資産(株主資本)が1,984百万円を占め、自己資本比率は約88.2%という鉄壁のクッションを確立しています。19億を超える潤沢な資本剰余金を背景に、金利の上昇局面や為替ショックが襲った場合でも一ミリも揺らぐことのない、究極の安全性が担保されていると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が保有する最大の強みは、世界59カ国で430万以上のお客様にサービスを提供する世界最大級の産業ガス巨人、フランス・エア・リキードの圧倒的なブランド力、技術基盤、そして自己資本比率88.2%・流動比率1,217%に裏付けられた鉄壁の財務ガバナンスです。また、日本国内において100年以上にわたり酸素や液化窒素の製造・供給をリードしてきたパイオニアとしての高い市場信頼性と、シリンダーからバルクにいたる網羅的なパッケージ供給ラインを保持しています。実質有利子負債ゼロのクリーンな無借金体制があるからこそ、マクロ経済の激しいインフレショックや急激な金利上昇局面においても外部の金融環境に一切左右されることなく、自社のペースで安定した保安供給を永続できる点が強力な競争優位性になっていると考えます。
✔弱み (Weaknesses)
一方で同社の構造的な弱みとしては、シリンダー、カードル、LGCといった多種多様な高圧ガス容器の莫大なアセット維持管理、定例の耐圧検査、および高密度な配送網の運営に膨大な固定費や減価償却費が先行してかかりやすい、インフラ依存型のビジネスモデルである点が挙げられます。また、資本金を20百万円と極めてスリムに抑えている反面、純資産の大部分(1,931百万円)が親会社からの戦略的資本注入による資本剰余金で占められている資本構成特性があります。これにより、日本国内のローカルな市場ニーズに応じた独自の機動的な大型プラント新設やM&Aといった経営判断を行う際に、グローバル本社の長期戦略の方針や承認プロセスに縛られやすく、ドメスティックな競合に対するスピード感において一部制約が生じる可能性があると推測します。
✔機会 (Opportunities)
今後の事業展開における最大の機会は、日本国内の主要な製造業がカーボンニュートラルの達成に向けて「水素経済への移行」や「エネルギー転換」に巨額のデジタル・グリーン投資を一斉に本格化させている点です。同社はすでに燃料電池自動車向けの商用水素ステーションの開設や、国内初の遠隔監視型セルフ水素ステーションの稼働など、水素サプライチェーンにおける圧倒的な先行者利益(アドバンテージ)を有しており、このGX分野における引き合いは拡大の一途を辿っています。また、東京イノベーションキャンパスの高度なラボ機能をレバレッジし、製鉄や化学の現場向けにCO₂排出量を低減させる革新的なガスアプリケーションを先行提案することで、新時代の巨大な市場パイを独占的に刈り取れるチャンスが広がっていると考えます。
✔脅威 (Threats)
直面し得る潜在的な脅威としては、国内の産業ガス市場において、日本酸素ホールディングスなどの強力な地場メガプレイヤーとの間で、限られた国内製造業のパイを巡る激しいシェア争いや価格競争が長期にわたり常態化している点が挙げられます。また、世界的な資源・原材料インフレに伴うガス原価の上昇や、国内の深刻なトラックドライバー不足(物流の2024年問題以降の長期化)に伴う共同配送・個別配送コストの激しいインフレは、シリンダーガスビジネスの限界利益率を中長期的に圧迫する直接的な脅威です。さらに、顧客企業の工場そのものが海外(ASEANや北米)へ生産拠点を本格的に移転させた場合、国内のガス供給基盤の稼働率が相対的に低下するリスクがあると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
目下の最優先すべき短期的戦略は、足元で急増している「半導体工場の国内回帰に伴う高純度窒素・アルゴン案件」および「主要製造業のGX(グリーン・トランスフォーメーション)初期需要」を、競合他社に先駆けて根こそぎ獲得し、配送効率(ドロップサイズ)の最大化によって営業利益率を向上させることであると考えます。具体的には、シリンダーガス特有の重い物流費を克服するため、AIを用いた最新の「スマートルート配送システム」の導入や遠隔容器管理を徹底し、1回あたりの配送密度を極限まで高めるコスト削減アプローチが有効です。同時に、国内外の規制対応やグローバル本社(フランス)との間で行われる極めて複雑な技術仕様の策定、あるいは大手化学・鉄鋼メーカーとの合同エネルギー商談の現場において、高精度のAI自動文字起こし・要約ツール(Notta等)を全面的に組織へ導入し、膨大な議事録作成や「技術構成ファイル」のドラフト作成業務を劇的にスピードアップさせることが求められます。これにより、限られた約80名の精鋭スタッフの労働時間を対面の高付加価値なガスアプリケーションの先行提案営業に集中させ、現在の流動負債172百万円を遥かに上回る圧倒的な営業キャッシュインフローを単期で確実に創出していくことが望ましいと推測します。
✔中長期的戦略
中長期的戦略としては、他社との差別化が難しく、価格競争に巻き込まれやすい汎用的なシリンダーガスの単純販売から、世界59カ国をリードするエア・リキードの核心的優位性である「水素サプライチェーンの完全支配」と「医療・ヘルスケア分野のコネクテッド化」へと、経営資源と設備投資のポートフォリオを大胆にシフトさせていくことが不可欠であると考えます。今期稼ぎ出した24百万円の当期純利益と、1,984百万円に達する潤沢な株主資本ベース、そしてJICや国営ファンド、メガバンクをも納得させる鉄壁の財務ステータスを元手に、次世代の「遠隔監視型セルフ水素ステーション」の国内ネットワークを主要な物流要衝へ先行配置し、大型水素トラックや燃料電池モビリティのインフラ覇権を強固に構築することが求められます。あわせて、社内においてもクラウド会計ソフト(弥生会計 Nextなど)を活用した日仏全拠点の経理・財務データの一元管理とDX化を高度に推進し、製品パッケージ(シリンダー、LGC、バルク)ごとの限界利益率や配送資産の回転率をリアルタイムに可視化できる次世代の経営管理体制を確立することで、外部のインフレリスクに左右されない圧倒的な高収益性と持続的な成長を実現していくことが極めて有効な戦略シナリオであると考えます。
【まとめ】
本記事では、エア・リキード工業ガス株式会社の第17期決算公告、および公式の最新Webサイトデータをもとに、同社の極めて強靭な財務構造と未来の脱炭素戦略について網羅的な考察を加えてきました。同社は、流動比率1,217.3%、自己資本比率約88.2%という、国内の全化学・エネルギー関連企業の中でも最上位クラスに位置する圧倒的かつ非の打ち所がない安全性と、年間2,400万円規模の純利益を着実に叩き出す、極めて健全で無駄のないビジネスモデルを完璧に確立しています。世界的な「エネルギー転換・カーボンニュートラルへの移行」という強力なマクロトレンドの追い風と、1907年から100年以上にわたり日本の産業を支えてきたグループの確かな技術の蓄積がガッチリと噛み合っている2026年現在の経営環境は、同社にとって過去最高水準の持続的成長を果たすための絶好のチャンスステージであることは疑いようがありません。今後は、強みであるグローバルなネットワークと高度なガスアプリケーション技術を武器に、AIやDXツールによる業務プロセスの劇的な効率化をどれだけ迅速に組織へ融合させ、顧客のグローバル進出のリードタイムを短縮できるかが、日本市場における絶対的な支配権を確固たるものにするための試金石となるでしょう。ものづくり企業の頼れる伴走者、そして社会の安心・安全を根底から支えるインフラ企業として、同社がこれからの水素・クリーンテック時代にどのような革新的なガスソリューションをプロデュースし続けていくのか、今後の動向からますます目が離せないと考えます。
【企業情報】
企業名: エア・リキード工業ガス株式会社
所在地: 兵庫県尼崎市南塚口町四丁目3番23号(本社)
代表者: 代表取締役社長 長田 哲
設立: 2009年(グループ内の関連事業を統合し、工業シリンダーガス事業に特化して設立)
資本金: 2,000万円
事業内容: 各種工業製品、電気・電子機器、医療機器等の製造プロセスに用いられるアルゴン、窒素、ヘリウム、酸素、二酸化炭素、水素などの産業ガス・高機能スペシャリティガスのシリンダー、カードル、LGC、バルクによる供給・販売および低温ソリューション、関連技術サポートの発行サービス
株主: 日本エア・リキード株式会社(フランス・エア・リキード・グループ)100%
