世界の産業構造がカーボンニュートラルや自動運転、インテリジェント化へとドラスティックに舵を切る2026年5月の現在。建設機械や農業機械、特殊車両といったハードな稼働現場を支える「オフハイウェイ車両」の領域においても、エレクトロニクスと油圧技術を融合させた次世代型パワーインテグレーションへの要請がかつてないほど強固に高まっています。この巨大な技術変革の最前線において、空調の巨人であるダイキン工業と、油圧ソリューションの世界的先駆者であるダンフォス(Danfoss)という日欧のメガプレイヤーによる強力な合弁体制のもと、圧倒的な存在感を放つエージェンシーがダイキン・ザウアーダンフォス株式会社です。令和8年3月24日に公告された最新の第25期決算データ(令和7年12月31日現在)をもとに、プロの経営戦略コンサルタントの客観的事実と専門的な考察を交え、その鉄壁の財務構造と未来へ向かうスマートな成長戦略の全貌を深掘りしていきましょう。
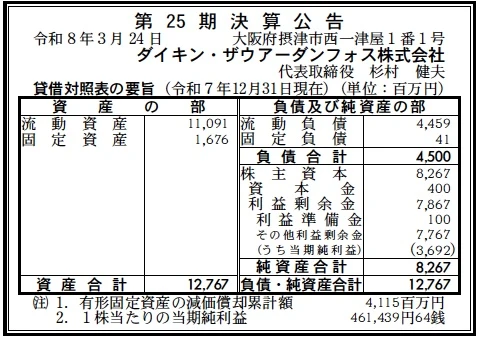
【決算ハイライト(第25期)】
| 資産合計 | 12,767百万円 (約127.7億円) |
|---|---|
| 負債合計 | 4,500百万円 (約45.0億円) |
| 純資産合計 | 8,267百万円 (約82.7億円) |
| 当期純利益 | 3,692百万円 (約36.9億円) |
| 自己資本比率 | 約64.8% |
【ひとこと】
同社の第25期決算数値を見て受ける第一印象は、重工業・コンポーネント分野の製造企業として「驚異的な資本効率の高さと、類まれなるバランスシートの美しさ」を極めて高い次元で両立させているという点です。総資産12,767百万円に対して自己資本比率は約64.8%という圧倒的な安全性を誇り、過度な外部負債を完全に排した筋肉質な無借金型経営が実現されています。さらに、市況のボラティリティが激しい建機・農機セクターでありながら、単年で3,692百万円という極めて分厚い当期純利益を確実に弾き出しており、利益剰余金が7,867百万円にのぼるなど、独自技術による高付加価値なシステムソリューションが市場で圧倒的なキャッシュ創出能力として機能しているポイントに深く注目しています。
【企業概要】
企業名: ダイキン・ザウアーダンフォス株式会社
設立: 2013年1月1日
事業内容: 建設機械・農業機械・道路機械・荷役機械・特殊車両向けの閉回路油圧機器(HST)、油圧ポンプ・モータ、比例弁、および最先端のエレクトロニクス技術を融合させた車両用電子制御機器(PLUS+1®シリーズ)の販売、研究開発、セル生産方式に基づくシステムソリューションの提供
https://www.daikin-sauer-danfoss.com/ja
【事業構造の徹底解剖】
同社の事業は「オフハイウェイ車両向け閉回路油圧機器および高度電子油圧制御システムの開発・生産・販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔閉回路油圧トランスミッション(HST)およびポンプ・モータソリューション部門
15馬力程度の小型車両から大型建機にいたるまで、マシンのポテンシャルを極限まで引き出す同社の伝統的な基盤事業です。セル生産を中心とした柔軟な生産方式を生かし、超軽負荷用から高負荷用までの幅広いクラスで可変容量形アキシャルピストンポンプ(シングル/タンデム)や固定・可変容量形ピストンモータ、斜軸可変容量モータを展開しています。特に、40馬力程度の小型車両の走行駆動用に開発された一体形油圧トランスミッション「LDUシリーズ」や、中負荷用の「MP1シリーズ」は、一体成形ハウジングやクリーンサイドの採用により、優れた制御性と高効率を維持しながらも、圧倒的なコンパクト化・小型軽量化という魔法のような提供価値を実現しています。これにより、設置スペースの限られたマシンの艤装設計において、顧客である大手建機・農機メーカー(OEM)の課題を劇的に解決する体制が整えられています。クローラ式車両に最適な「BMV減速機付油圧モータ」など、パーキングブレーキを標準装備した長寿命製品が、現場での絶対的な信頼性を生み出しています。
✔PLUS+1® 車両用電子制御機器およびGUIDEソフトウェア部門
最先端のエレクトロニクス技術を油圧工学に融合させ、オフハイウェイ車両の「知能化」を先導する高成長部門です。ジョイスティック、マイクロコントローラ、高度センサー、ディスプレイ、および無線通信ベースのリモートコントロールシステムを展開しています。特筆すべきは、同社が独自に提供するソフトウェア開発ツール「PLUS+1® GUIDE」です。このプラットフォームは、グラフィックシンボルとコンポーネントを画面上でドラッグ&ドロップするだけで、ビジュアルにアプリケーションを作成できるため、エンジニアのシステム構築難易度を比較的簡単に下げ、開発リードタイムを劇的に短縮します。作成された図面はソフトウェアアプリケーションを正確に表現し、そのまま自動的にコード化されるため、プログラムのドキュメントとしても役立つという先進的な付加価値を提供しています。これにより、顧客企業の車両用電気コントロールシステム構築に決定的なイノベーションをもたらす構造となっています。
✔PVG比例弁およびマルチ領域システム統合(ファン駆動・ワークファンクション)部門
道路機械、林業機械、テレハンドラなど、世界中の最も過酷な特殊車両で使用されている「ロードセンシング(負荷感応)機能付比例バルブ」およびシステムインテグレーション事業です。「PVGシリーズ(PVG16/32/48/100/120/128/256)」は、各要素が徹底的にモジュール化(部品共通化)されて設計されているため、システム構成の自由度が極めて高く、個別でもコンビネーション(組み合わせ)としても自由自在に構成できる圧倒的なフレキシビリティを誇っています。フローシェアリング機能が優れた作業性と高い安全性をリアルタイムで実現する「PVG100」など、豊富な制御オプションをご提供しています。経験豊富な人員がこれらを繋ぎ、コンバインやトラクタのヘッダー・ヒッチ制御、あるいは車両にとって最も効率的な「ファン駆動システム」を閉回路・開回路の両方式で構築するシステムソリューション契約を提供することで、安定的かつ高利益率なビジネスを展開しています。
【財務状況等から見る経営環境】
✔外部環境
2026年5月の現在における外部環境を見ていきますと、建設機械や農業機械などのオフハイウェイ車両市場は、単なる排ガス規制への適合フェーズを超え、製品ライフサイクル全体を通じた「サステナビリティ(燃費向上、廃棄物削減、エネルギー効率化)」および「自動化・電動化」への構造転換期に完全に入っています。これにともない、マシンの油圧負荷の増加やバッテリー効率の課題に対応するため、より高度な電子制御と油圧のハイブリッド最適化や、SIL2認定を受けたオートモーティブコントロール制御へのニーズが世界規模で爆発的に拡大しています。日本や中国を始めとするグローバル市場において、スマート農業や建設現場の無人化を推進する機動的なシステム需要は、一時的な流行にとどまらず、今後も中長期的に拡大を続ける堅調な追い風になると推測します。
✔内部環境
同社の内部環境を分析しますと、ダイキン工業が有する国内トップクラスの製造マネジメント・化学・空調応用技術(出資比率55%)と、ダンフォスがグローバルに展開する最高水準の油圧コンポーネント資産およびPLUS+1®エレクトロニクスプラットフォーム(出資比率45%)の英知が、大阪府摂津市の登記本社および東日本・西日本の営業ネットワークに完璧な形で融合しています。今回の貸借対照表を見ますと、総資産12,767百万円のうち、キャッシュや売掛金等を含む流動資産が11,091百万円と約86.9%という驚異的な比率を占める一方、固定資産は1,676百万円にスリムに抑えられています。有形固定資産の減価償却累計額が4,115百万円に達している事実は、これまでの生産設備への投資が適切に進み、現在は効率的な「セル生産方式」によって無駄のないアセットライトな高付加価値アセンブリ・検査に特化している内部実態を示しており、これが単年で3,692百万円という抜群の利益を生み出す圧倒的な内部効率の源泉になっていると考えます。
✔安全性分析
財務の安全性分析という観点においては、同社は数ある日本の機械・コンポーネント製造企業と比較しても、圧倒的で非の打ち所がない健全性を保持していると評価できます。短期的な支払能力を示す流動比率は、流動負債4,459百万円に対して流動資産が11,091百万円に達しているため、約248.7%という極めて安全なキャッシュリザーブ水準をマークしています。さらに、長期の財務リスクとなる固定負債はわずか41百万円と極端な低水準に抑えられており、将来的な国内金利の上昇局面においても利払い負担の増加によって経営が圧迫される懸念は皆無です。純資産の部に7,867百万円もの利益剰余金(その他利益剰余金7,767百万円、そのうち当期純利益3,692百万円)が資本金(400百万円)の19倍以上も厚く積み上がっている事実は、過去の市況の波を何度も乗り越えて確実にキャッシュを稼ぎ、日本の地に強固な資本を定着させてきた高い復元力と、過度な借入金に頼らない鉄壁の安全性を明確に証明していると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の決定的な強みは、ダイキン工業とダンフォスパワーソリューションズという日欧の巨大グローバルインフラが培ってきた、開発・生産・販売のノウハウを一元的にレバレッジし、品質保証の国際規格「ISO 9001」や「ISO 14000」に準拠した高度なセル生産体制を国内に確立している点にあります。今回の決算で実証された約64.8%という極めて高い自己資本比率や、流動比率約248.7%という無借金に近い圧倒的な財務健全性は、市場の混乱期や金利上昇局面においても、次世代のエレクトロニクス製品や「PLUS+1® GUIDE」の機能拡充へ向けて戦略的投資を果敢に継続できる強固な経営体力を担保しています。独自のHSTトランスミッション(LDU・BDU等)やPVG比例弁をライフサイクル全体を通じてシステムソリューションとして最適化・提供できる体制そのものが、他社の追随を許さない絶対的なアドバンテージとして機能していると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、同社の製品ポートフォリオが建設機械、農業機械、特殊車両などの特定の「オフハイウェイ車両分野」に特化しているため、国内外の住宅・インフラ投資動向や米中を始めとする主要国の農業政策、および顧客企業である大手OEMの在庫調整の波によって、工場のセル生産稼働率および運用のパフォーマンスがダイレクトに左右されやすいという点です。また、高度な電子油圧制御アルゴリズムの設計や、顧客の車両形状に合わせた柔軟なカスタマイズ・部品加工の実施は、限られた少数の熟練エンジニアやプロフェッショナルな製造人材の個人的な能力に深く依存せざるを得ず、エレクトロニクス・ソフトウェア市場全体で激化する高度IT人材の流動化に対して、組織的な代替性や技術承継を確保しにくい潜在的な組織的脆弱性を内包していると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
目の前に広がる魅力的な市場機会は、世界的な環境規制の強化にともない、これまで内燃機関(ICE)単体で駆動していた建機や農機において、ハイブリッド化や「電動パワートレイン」への移行、および車内の電気システムに干渉しない高度な電磁界・電子制御(EMC/EMI要件への適合)への需要がグローバル規模で爆発的に拡大している点です。同社が強みとする「PLUS+1® 車両用電子制御機器」やマイクロコントローラ、センサーを核とした電気コントロールシステム、そして視覚的にソフトウェアを自動コード化できる「PLUS+1® GUIDE」は、開発スピードを何倍にも高めたい世界中のOEMにとって必須の共通言語(プラットフォーム)となっています。観光やインフラ投資の完全復活にともなう建機需要や、ファン駆動システムのクリーン化ニーズは、同社が市場のシェアを一気に拡大させる絶好の好機になると推測します。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、伝統的なドメスティック総合油圧機器メーカーや、電子制御・AI技術を武器にこのオフハイウェイ車両領域への本格的な参入を急激に強化している国内外の競合パワーシステムインテグレーターが、圧倒的な資本力と組織力を背景に激しい価格競争や顧客の奪い合いを仕掛けてくるリスクです。また、主要国における政策金利の上昇スピードが想定を上回った場合、世界的な設備投資マインドが低下して大手OEMの製造タイムラインが遅延する可能性や、為替レートの激しいボラティリティの発生、さらには原材料費やエネルギーコストの高止まりが、国内の摂津工場における部品加工やアセンブリの製造原価を押し上げ、最終的な利益幅を圧迫する懸念があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略として想像されるのは、金利上昇や部材高騰のリスクを巧みに回避しつつ、今回の決算で実証された3,692百万円という当期純利益の水準をさらに盤石なものにするため、既存の国内大手OEM(建機・農機メーカー)における「次世代電子制御・比例弁システムの標準搭載(デフォルト化)の徹底深耕」と、高利益率なリカーサービス契約の最大化です。具体的には、排出ガス規制やサステナビリティ要件への対応を急ぐクライアントに対し、一体成形ハウジングによる小型軽量化を実現した「MP1アキシャルピストンポンプ」や、システム構成の自由度が高い「PVG比例弁」をセットで提案し、フロントでの一括採用数量を早期に拡大させることが考えられます。今回の決算で証明された11,091百万円もの潤沢な流動資産というアドバンテージを活かし、短期的な運転資本の優位性を保ちながら、セル生産ラインの部品加工プロセスを2026年現在の最新の自動化ワークフローによって最適化し、流動負債(4,459百万円)の効率的なマネジメントと工場の回転率向上を足元から徹底的に見ていきます。
✔中長期的戦略
中長期的戦略においては、単なる個別油圧コンポーネントのサプライチェーン企業という従来の枠組みを大胆に超越した、日本のオフハイウェイ車両市場における「AI駆動型・次世代電子油圧インテリジェント制御の絶対的プラットフォーマー」への完全な進化が想像されます。具体的には、ダイキン工業の持つ高度な流体制御・熱マネジメント知見と、ダンフォスの世界標準である「PLUS+1®」エレクトロニクスを完全に同期させ、マシンの実稼働環境において無線リモートコントロールやセーフティコントローラがリアルタイムでマシンの挙動を自律最適化する「スマート・ワークファンクション環境」のデファクトスタンダードを日本の産業市場で確立することが鍵になると考えます。単なる機械部品の販売を超え、ソフトウェア開発ツール「PLUS+1® GUIDE」のオブジェクトライブラリを拡張して顧客に解放し、車体制御プログラムのアップデートやクラウド監視(NavOps連携等)を伴う高度なデジタル・ライフサイクルソリューション契約を締結することで、数年・数十年単位で安定した超高利益率の長期リカーリング(ライセンスおよび保守運用)収益の比率を中長期的に引き上げ、少数精鋭の筋肉質な組織のまま、営業収益の規模を安定的かつダイナミックに拡大していく構造改革を強力に推進していくと推測します。
【まとめ】
ダイキン・ザウアーダンフォス株式会社の第25期決算公告および網羅的な事業構造を多角的なコンサルタントの視点から要約しますと、同社は日欧の巨大グローバルインフラが培ってきた開発・生産・販売のノウハウを最大限に享受しながら、国内においては極めて流動性が高く筋肉質なアセットライト経営を極めて高いレベルで実践している実態が明らかになりました。総資産12,767百万円に対して自己資本比率約64.8%という鉄壁の財務健全性と、単年で3,692百万円の当期純利益を安定して生み出す卓越した資産運用・開発能力は、競争が極めて激化するインダストリアルソフトウェアおよび重工業コンポーネント業界において、一時的な市況の波に左右されることなく、次世代のエレクトロニクス技術への戦略的投資を果敢に継続できる強力な原動力となっています。2026年現在の「車両開発の複雑化とシステムのパッチワーク問題」という企業の深刻な痛点に対し、油圧ポンプ、モータ、PVG比例弁、そしてそれらをビジュアルに自動コード化する「PLUS+1® GUIDE」までをワンストップでシームレスに繋ぎ、実測可能な成果へと変貌させる同社の統合力は、他社の追随を許さない絶対的なアドバンテージとして機能しています。今後は、労働・資本集約型からの脱却を見据えたAI技術の組み込みと独自のプラットフォーム化を進め、デジタルツインやe-モビリティを通じた長期リカーリング(継続)収益の比率を高めることで、その職人気質のエンジニアリング力をさらなる高利益率ビジネスへと昇華させ、日本のオフハイウェイ車両の未来をスマートに先導し続けていくことが強く期待されます。変化の激しいクリーンテックおよびデジタル領域の最前線でスマートに進化を続ける同社の経営動向には、今後も経営戦略の観点から深く熱い注目を注ぎ続けたいと思います。
【企業情報】
企業名: ダイキン・ザウアーダンフォス株式会社
所在地: 大阪府摂津市西一津屋1番1号(※東日本営業:東京都千代田区鍛冶町2-7-1 神田IKビル8階、西日本営業:大阪市淀川区西宮原1-5-28 新大阪テラサキ第3ビル6階)
代表者: 代表取締役 杉村 健夫
設立: 2013年1月1日
資本金: 400百万円
事業内容: 建設機械・農機・道路機械・荷役機械・特殊車輌向けの油圧機器・電子機器・関連部品の販売・研究開発ならびにシステムソリューションの提供・関連事業
株主: ダイキン工業株式会社 (55%)、Danfoss Power Solutions Holding ApS (45%)
