日本に根付いて1世紀以上、スウェーデン発の貿易商社として独自の地位を築いてきたガデリウス。2026年、ガデリウス・ホールディングとガデリウス・インダストリーが合併し、新生「ガデリウス株式会社」として歩み始めた同社の最新決算が公表されました。北欧の洗練された技術を日本に橋渡しするそのビジネスモデルは、不安定な国際情勢の中でどのような果実を結んだのでしょうか。12億円を超える圧倒的な当期純利益と、約60%に迫る自己資本比率。歴史ある商社が描く「攻めの財務」と「伝統の信頼」が融合したその内実を、専門コンサルタントの視点で深掘りしていきましょう。
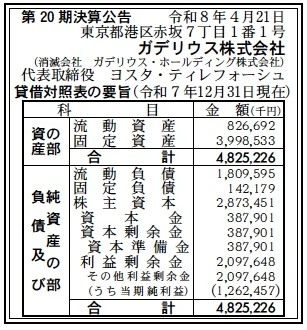
【決算ハイライト(第20期)】
| 資産合計 | 4,825百万円 (約48.3億円) |
|---|---|
| 負債合計 | 1,952百万円 (約19.5億円) |
| 純資産合計 | 2,873百万円 (約28.7億円) |
| 当期純利益 | 1,262百万円 (約12.6億円) |
| 自己資本比率 | 約59.6% |
【ひとこと】
ガデリウスの第20期決算は、商社としては驚異的な自己資本比率59.6%を維持しつつ、単年度で12億円を超える純利益を計上するという、極めて筋肉質な経営体質を見せつけました。合併による組織最適化が進んだことも収益性の向上に寄与していると推測されます。特筆すべきは資産合計に対する利益の割合であり、輸入商社という枠組みを超えて、高付加価値なエンジニアリングサービスや独占的な製品群がいかに市場で評価されているかがこの数値に集約されています。盤石な財務基盤こそが、北欧の先進技術を日本に導入し続ける同社の先見性を支えていると考えます。
【企業概要】
企業名: ガデリウス株式会社
設立: 1998年(現ガデリウス設立)、創業1890年
事業内容: 建設機械、生産機械、食品加工機械、産業機材、災害対策、建築材料、印刷器材等の輸入販売およびエンジニアリングサービス。
【事業構造の徹底解剖】
同社の事業は「欧州先進技術のトータルプロデュース事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建設・施工機械事業
スウェーデン・ブロック社の遠隔施工ロボットやアクアジェットシステムズ社のハツリロボットなど、過酷な現場を無人化・自動化する最先端機械を提供しています。これらは人手不足が深刻化する日本の建設業界において、安全性の確保と施工効率の劇的な向上という明確な価値を提供しています。単なる機器販売に留まらず、メンテナンスやオペレーション支援を含むトータルソリューションとして展開している点が同社の強みと考えられます。
✔災害対策・サステナビリティ事業
気候変動による水害の激甚化を受け、可搬式止水板「ボックスウォール」などの災害対策製品が注目を集めています。また、バッテリー式スキッドステアローダー「ファーストグリーン」など、環境負荷を低減する次世代の産業機器も展開しています。これらの製品群は、自治体や大手企業のBCP(事業継続計画)やSDGs戦略と密接に結びついており、社会的なニーズの高まりを背景に同社の新たな成長エンジンとして機能していると推測します。
✔生産機械・食品加工機械事業
製薬向けの湿式ビーズミルや、食肉加工の自動処理ラインなど、高度な専門性を必要とする生産基盤を支えています。欧州の厳しい基準をクリアした高品質な機械類を導入することで、国内メーカーの生産性向上や品質管理の強化に寄与しています。100年以上にわたるサプライヤーとの信頼関係が、他社が参入できない希少性の高い機械ラインアップの維持を可能にしていることが伺えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、輸入商社を取り巻く環境は、円安基調の定着と物流コストの高止まりという、非常に厳しい局面にあります。しかしその一方で、国内のインフラ老朽化に伴う維持更新需要や、災害対策の強化、さらには労働力不足を背景とした自動化投資への意欲はかつてないほど高まっています。ガデリウスが扱うスウェーデンを中心とした欧州製品は、こうした「課題解決型」のソリューションに特化しており、外部コスト増を上回るだけの需要の質が確保されていると推測します。また、北欧の環境先進技術への関心は、企業のGX(グリーントランスフォーメーション)投資を強く誘発していると考えられます。
✔内部環境
財務諸表によれば、資産合計4,825百万円のうち固定資産が3,999百万円と約83%を占めており、これは自社ビル(円通寺ガデリウスビル等)やテクニカルセンター、さらには長期的な保守契約に紐づく設備投資などを反映していると推測されます。流動負債が1,810百万円に対し、利益剰余金が2,098百万円積み上がっている点は、商社として極めて高い安定性を示しています。合併後の経営統合(PMI)が円滑に進み、ガデリウス・ホールディングとインダストリーのシナジーが、間接部門のコスト削減やクロスセリングの加速という形で利益に結実していると分析します。
✔安全性分析
自己資本比率約59.6%という数値は、輸入商社としては異例の高さです。一般的に商社はレバレッジをかけて仕入れを行うため、この比率は低くなりがちですが、ガデリウスの場合は自己資本を厚く保ちながら、確実な利益を創出するモデルが確立されています。負債合計1,952百万円に対して、当期純利益だけで1,262百万円を稼ぎ出している事実は、借入金に依存せずとも事業を自走させ、かつ再投資を行う十分な余力があることを証明しています。短期的な支払い能力を示す流動比率の観点からも、安全域を十分に確保した極めて堅実な経営状況にあると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
1890年の創業から続く、スウェーデン・欧州の先進メーカーとの強固なリレーションシップが最大の強みです。他社が入り込めない独占的代理店権を多数保有し、かつ日本国内での100年以上の営業実績が顧客からの厚い信頼を生んでいます。また、単純な「右から左」の商売ではなく、日本仕様へのカスタマイズや充実したアフターサービスを提供するエンジニアリング機能を自社で保有している点も、競合他社に対する高い障壁となっています。赤坂の本社ビルをはじめとする不動産資産も、財務的な安定感とブランドイメージの向上に寄与していると考えられます。
✔弱み (Weaknesses)
輸入商社というビジネスモデルの宿命として、為替相場の変動による利益率の低下リスクが常に付きまといます。特にユーロやスウェーデン・クローナに対する円安が長期化した場合、仕入れコストの上昇を価格転嫁しきれるかどうかが課題となります。また、特定の欧州メーカーの製品に依存している側面があり、サプライヤー側の経営方針の変更や生産停止、さらには直接日本市場へ進出する「中抜き」のリスクに対しては、常に警戒が必要です。国内生産拠点を持たないため、部材供給の遅延などが起きた際、機動的な対応が難しい側面があることも推測されます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
世界的な環境規制の強化と、日本の「カーボンニュートラル2050」に向けた動きは、同社にとって絶好のチャンスです。環境先進国である北欧の技術は、電動化や省エネ、廃棄物削減の文脈で極めて高い親和性を持ちます。また、建設現場での無人化・遠隔操作技術は、日本の深刻な建設従事者不足を解決する決定打として、今後公共事業を中心に更なる導入拡大が見込まれます。近年増加するゲリラ豪雨や洪水対策としての止水システムは、自治体だけでなく、データセンターや物流倉庫といった重要インフラを持つ民間企業からの引き合いも急増しており、安定した収益源になると考えられます。
✔脅威 (Threats)
グローバルな地政学リスクの増大により、サプライチェーンが分断される可能性が最大の懸念事項です。ウクライナ情勢や物流航路の不安定化は、輸送コストの増大や納期の長期化を招き、顧客満足度の低下につながる恐れがあります。また、国内の大手建機メーカーや産業機械メーカーが、自社で海外企業との提携を強め、競合するソリューションを安価に提供し始めることも脅威です。さらに、デジタル化の進展により、海外の部品メーカーが直接国内ユーザーとつながるプラットフォームが一般化すれば、商社の介在価値が問われる時代になることも予想されます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
2026年の合併直後というタイミングを鑑みれば、まずは旧ホールディングと旧インダストリーの顧客名簿や技術ノウハウの統合を加速させることと推測されます。建設機械の顧客に対して、建築材料や災害対策製品をクロスセリング(抱き合わせ販売)する体制を整えることで、1社あたりの受注単価の向上を狙うでしょう。また、円安による輸入コスト増を吸収するため、単なる機器販売から「保守・メンテナンス・コンサルティング」といった技術サービス料の比率を極限まで高める戦略にシフトすると考えられます。特に、遠隔施工ロボットや高度な生産機械などの「使いこなし」を支援するエンジニアリングスキルのパッケージ化が、収益性の安定化に寄与すると推測します。
✔中長期的戦略
「北欧の環境技術・自動化技術の日本における唯一無二のハブ」としての地位を確立することが、中長期的なビジョンになると考えます。具体的には、スウェーデン王立工科大学とのプロジェクト「Sustainable Tokyo 2040」に見られるように、未来の都市インフラやエネルギーマネジメントの領域で、欧州の知見を日本仕様にトランスレート(翻訳・適合)するシンクタンク的な機能の強化が想定されます。また、カーボンニュートラルに資する製品(Wi-Fiを活用した効率的空調や、電動重機等)を「サステナブル・ポートフォリオ」として再編し、ESG投資を重視する日本の上場企業向けに一括提案するビジネスモデルを構築することが想像されます。150年、200年と続く企業を目指し、商社の枠を超えた「社会課題解決型エンジニアリング商社」への脱皮が図られると考えられます。
【まとめ】
ガデリウス株式会社の第20期決算は、資産合計4,825百万円、純資産合計2,873百万円という盤石な数字とともに、12億円を超える当期純利益という圧巻の成果を示しました。自己資本比率約59.6%という数値は、輸入商社としてのリスク耐性の高さと、長期的な投資余力を明確に物語っています。1907年の横浜支店開設から続く同社の歴史は、常に日本の産業界のニーズを先取りし、欧州の優れた技術を最適なかたちで導入してきた歩みそのものです。今回の合併は、その伝統を一つの大きな力へと集約し、これからの環境・DX時代において圧倒的なリーダーシップを発揮するための布石であると考えられます。為替や国際情勢という不透明な外部要因はあるものの、それを補って余りある製品の希少性と、自社で磨き上げたエンジニアリング能力が、同社の収益性を支える強固な防壁となっています。北欧の洗練された哲学と日本の現場ニーズを繋ぎ続けるガデリウス。その「伝統」と「変革」が織りなすこれからの軌跡は、日本の産業界が向かうべき一つの指針を示すものになると確信しています。
【企業情報】
企業名: ガデリウス株式会社
所在地: 東京都港区赤坂7丁目1番1号
代表者: 代表取締役 ヨスタ・ティレフォーシュ
設立: 1998年(合併により2026年に現体制へ)
資本金: 5億5,000万円
事業内容: 産業機器、建設機械、食品加工機械、建築材料、災害対策機器等の輸出入販売およびサービス。
株主: Gadelius BV (オランダ)
