「軽くて、強く、水に強く、それでいて呼吸をする」。この魔法のような特性を併せ持つ「タイベック®」は、私たちの生活のあらゆる場面で静かに、しかし力強く安全を支えています。日米の化学大手である旭化成とデュポンの合弁事業として1995年に産声を上げた旭・デュポン フラッシュスパン プロダクツ株式会社。同社が2026年5月に公開した第31期決算公告は、高度な機能性素材がいかに現代社会のインフラとして定着し、堅実な利益を創出しているかを物語っています。資産合計約64億円という規模の中で、なぜ同社はこれほどまでに強固なブランド力を維持し続けられるのか。経営戦略コンサルタントの視点で、その財務的な健全性と戦略的ポジションを徹底的に深掘りしていきましょう。
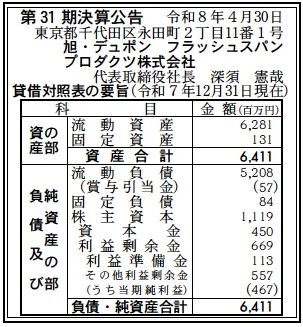
【決算ハイライト(第31期)】
| 資産合計 | 6,411百万円 (約64.1億円) |
|---|---|
| 負債合計 | 5,292百万円 (約52.9億円) |
| 純資産合計 | 1,119百万円 (約11.2億円) |
| 当期純利益 | 467百万円 (約4.7億円) |
| 自己資本比率 | 約17.5% |
【ひとこと】
第31期決算における当期純利益467百万円という数値は、前年からの利益蓄積を含め、同社の高付加価値な製品群が極めて高い収益力を保持していることを示唆しています。資産規模約64億円に対し自己資本比率が17.5%に留まっている点は、合弁会社特有の資本構成や親会社との取引関係による流動負債の大きさが影響している可能性が考えられます。しかし、資本金450百万円に対して年間でそれに匹敵する純利益を計上している点は驚異的な資本効率であり、タイベック®という特殊不織布の独占的な競争優位性が財務面に如実に反映されていると考えます。
【企業概要】
企業名: 旭・デュポン フラッシュスパン プロダクツ株式会社
設立: 1995年3月22日
事業内容: デュポン™ タイベック®を中心としたフラッシュ紡糸不織布製品の販売、加工、用途開発、および技術サービスの提供。
【事業構造の徹底解剖】
同社の事業は「デュポン™ タイベック®」という特殊素材を核とした多角的な「高機能素材ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建築資材事業
40年以上の実績を持つ住宅外壁下地用シート(ハウスラップ)の提供を通じ、日本の住宅の長寿命化に大きく貢献しています。透湿性、防水性、強度に優れたハードおよびソフトタイプのシートに加え、近年では遮熱性能を付加した「タイベック® シルバー」が「快適で長持ちする住まい」の常識を塗り替えています。国内で約400万棟以上の採用実績 を持ち、業界初の20年保証を開始するなど、信頼性を収益に変えるビジネスモデルを確立していると考えられます。
✔医療用滅菌包材事業
医療機器や衛生材料を微生物の汚染から守るためのパッケージ素材を提供しています。タイベック®の抜群の強靭性とバクテリアバリア性は、過酷な輸送・保管環境においても無菌状態を維持し、米国内シェア約80%を誇るグローバルスタンダードな品質 を背景に、ISO 11607等の国際規格への適合をサポートする極めて付加価値の高い事業領域であると考えられます。
✔防護服・産業用資材事業
アスベスト除去作業や化学薬品の取り扱い現場で使用される化学防護服、さらには精密機器製造現場向けの無塵服「アイソクリーン®」などの特殊衣料を展開しています。粉塵に対する高いバリア性と通気性を両立させるフラッシュスパン製法の独自性は、他社素材では代替が困難な安全インフラとしての役割を担っていると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の素材産業を見ていきますと、脱プラスチックやサーキュラーエコノミーへの関心が世界的に極限まで高まっています。その中で、100%リサイクル可能な高密度ポリエチレン(HDPE)を原料とするタイベック®は、環境負荷低減と高性能を両立させる「次世代のスタンダード」として再注目されています。一方で、地政学リスクに伴うエネルギー価格の高騰や、建築着工件数の変動、さらにはサプライチェーンの強靭化(レジリエンス)が求められる環境にあり、製品価格への転嫁と安定供給の維持が経営の鍵を握っていると推測します。
✔内部環境
内部環境に目を向けますと、同社は旭化成とデュポンという日米の巨人のリソースをハイブリッドに活用できる組織体制が最大の強みです。45名の従業員による少数精鋭体制でありながら、宇都宮の事業所を拠点とした高度な技術サービスを提供し、用途開発に積極的に取り組んでいます。今回の決算で示された当期純利益467百万円は、過去数年にわたるオペレーショナル・エクセレンスの推進や、最新ラインへの生産移行(MPTP)といった、供給体制の最適化が着実に結実した結果であると分析します。
✔安全性分析
財務の安全性について深掘りしていきましょう。第31期の自己資本比率17.5%という数値は、一見するとリスクが高く見えるかもしれませんが、流動資産6,281百万円に対し流動負債5,208百万円という構成 を鑑みると、負債の多くは商取引に伴う流動性の高いものであり、キャッシュフローの回転の速さが推測されます。固定負債がわずか84百万円に抑えられている点からも、長期的な借入負担は軽く、事業の継続性そのものに懸念は見当たりません。資本金450百万円に対し、利益剰余金が669百万円積み上がっている事実は、これまでの堅実な利益創出の証であり、親会社との強力な補完関係も含め、非常にレジリエンスの高い経営体質であると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
旭・デュポン フラッシュスパン プロダクツ株式会社が誇る最大の強みは、米国デュポン社が誇る世界唯一のフラッシュスピニング製法によって生み出される「タイベック®」という独占的な製品エクイティにあります。この製法により形成される平均繊維径4μmの緻密なウェブ構造は、他の競合不織布では到底成し得ない「バリア性と通気性の高次元な両立」を実現しています。さらに、日本の住宅市場で約400万棟という圧倒的な採用実績を誇る旭化成の国内ネットワークと、グローバルな医療・防護服基準をリードするデュポンの知見が融合した、日米合弁ならではの複合的な事業基盤が、他社の参入を許さない強力な障壁となっていると考えられます。20年保証という異例の長期保証を打ち出せる品質への自信も、強固なブランド信頼性を支える内部要因であると推測します。
✔弱み (Weaknesses)
一方で、組織上の課題として懸念されるのは、製品の供給源およびコア技術をデュポン社に依存している点にあります。技術のライセンスや生産供給体制がグローバル戦略に基づいているため、為替の激しい変動や国際的なサプライチェーンの分断が、国内での利益率や納期にダイレクトに影響を及ぼし、自社の裁量だけでコントロールしにくい脆弱性を内包しています。また、従業員45名という非常にコンパクトな組織規模は、建築、医療、工業、デザインといった広範なマーケットに対して細やかなカスタマーサクセスや新規用途開発を同時に展開する際のリソースの薄さが制約となる可能性があります。自己資本比率が17.5%という水準に留まっている点も、不測の不況時において、外部からの資金調達コストが利益を圧迫するリスク要因として経営上の課題になると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の成長を牽引する最大の機会は、社会全体が求める「サステナビリティへの完全移行」にあります。タイベック®は高密度ポリエチレン製であり、リサイクルが可能なだけでなく、焼却しても水と炭酸ガスに分解される環境負荷の低さが特徴です。2026年現在、プラスチック資源循環促進法等の規制が厳格化する中で、他の複合素材から単一素材(モノマテリアル)であるタイベック®への代替需要は爆発的に拡大すると推測します。また、医療分野においては将来的な需要増加を見据えた最新生産ラインへの移行(MPTP)が完了しており、高度化する医療用滅菌パッケージ市場におけるプレゼンスを高める絶好の機会が到来しています。さらに、「20年保証」に裏打ちされた住宅用高機能シートは、住宅ローン減税の厳格化などに伴う「優良住宅」への回帰傾向において、工務店や設計事務所にとっての最強の差別化ツールになると期待されます。
✔脅威 (Threats)
外部的な脅威としては、原油価格に連動したポリエチレン等の原材料コストの継続的な上昇と、物流業界全体の課題である運賃高騰が、利益率を押し下げる最大の懸念材料です。また、高性能不織布市場においては、安価なアジア諸国メーカーによる「タイベック®類似素材」の追随や、木造住宅以外の工法(プレハブ・鉄骨)のシェア拡大による透湿防水シート市場の相対的な縮小リスクが考えられます。地政学的な不安によるデュポン社からの供給体制の乱れや、米国の通商政策の変化が、合弁会社としての収益分配や日本国内での販売戦略に不確実性をもたらす可能性も否定できません。環境意識の高まりは機会である一方、リサイクルの実効性を証明するための回収インフラ構築コストなど、新たなコンプライアンス維持費用が中長期的に収益を圧迫する脅威として存在すると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近では、今回の第31期決算で見られた強固な利益創出力を活かし、住宅市場向けの「20年保証制度」をフックにした新規工務店ルートの囲い込みを最優先すべきと考えます。具体的には、施工ミスを防ぐための「タイベック®マスター資格制度」の普及を加速させ、材料提供だけでなく、施工品質を含めた「安心のパッケージ化」による付加価値の向上です。また、医療用滅菌包材部門では、2026年に実施される第3回サステナブル医療用パッケージング・アワード等の広報活動を通じて、環境性能と安全性を両立させた製品ラインアップのブランディングを強化することで、シェアのさらなる上積みと、原材料高騰分を吸収しうる適正価格への移行を迅速に進める施策が打たれると推測します。
✔中長期的戦略
中長期的には、タイベック®という素材を「建材や医療」の枠を超え、ファッションや家具、雑貨といった「ライフスタイル・インフラ」へと再定義する戦略を想像します。デュポンが推進するサステナビリティ活動と歩調を合わせ、使用済みタイベック®の国内回収・循環リサイクルシステムの構築を主導し、ブランドの「エシカルな先進性」を確固たるものにすることです。さらに、AIやIoTデバイスと連携した「インテリジェント・ウェア」や、極限環境下での新たな防護ソリューションの開発など、旭化成の持つ多角的な技術リソースを最大限に活用し、従来の素材供給業から、顧客の課題を解決する「次世代機能素材のプラットフォーマー」への完全転換を狙うストーリーが期待されます。資産効率の更なる向上により、自己資本比率の改善も視野に入れた財務体質の強化が進むと考えられます。
【まとめ】
旭・デュポン フラッシュスパン プロダクツ株式会社の第31期決算は、資産6,411百万円、当期純利益467百万円という、日米合弁企業の成功モデルを象徴する極めて安定的な成果を示しました。自己資本比率17.5%という数値の背後には、タイベック®という代替不可能な素材が生み出す強力なキャッシュフローと、旭化成・デュポンという二大親会社の強固な補完関係が存在しています。ハウスラップで約400万棟、医療用滅菌包材で圧倒的なシェアを誇る事実は、同社が単なる商社や加工メーカーではなく、社会の安全と環境維持に直結する「機能素材のインフラ」であることの証明です。今後は、リサイクル性という「持続可能性」と、20年保証という「長期信頼性」を武器に、変化の激しい素材市場においてさらなる高みを目指すことでしょう。短期的な利益に甘んじることなく、常に次世代の用途開発を続ける同社の挑戦は、日本のものづくりとグローバルな技術革新が融合した理想的な形として、今後も安定的な成長を続けていくことを確信させるに足る、非常に強力な内容であったと総括します。
【企業情報】
企業名: 旭・デュポン フラッシュスパン プロダクツ株式会社
所在地: 東京都千代田区永田町2丁目11番1号 山王パークタワー
代表者: 代表取締役社長 深須 憲哉
設立: 1995年3月22日
資本金: 450,000,000円(450百万円)
事業内容: フラッシュ紡糸不織布製品(デュポン™ タイベック®)の販売、加工、用途開発、技術サービス。
株主: デュポンジャパン株式会社 50%、旭化成株式会社 50%
