「人生100年時代」という言葉が日常に溶け込み、人々が「いかに長く健康に、自分らしく生きるか」を真剣に模索する時代。そんなヘルスケアの変革期において、ITと実業を融合させ、既存の流通概念を塗り替えるD2C(Direct to Consumer)モデルで急成長を遂げているのが株式会社MEJです。世界に先駆けて課題先進国となった日本から、新たなヘルスケア文化を創造しようとする同社の歩みは、第18期決算公告において、極めて強固な財務基盤と安定した収益力という形で具現化されました。今回は、2026年5月時点の経営視点から、54百万円の純利益を叩き出した同社の戦略的意図と、自己資本比率約87%という驚異的な安全性の裏側にある未来への布石を深掘りしていきましょう。
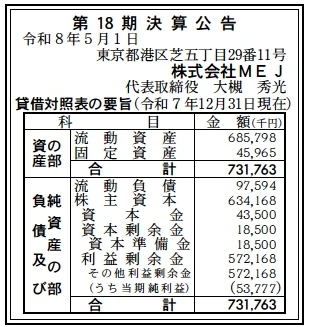
【決算ハイライト(第18期)】
| 資産合計 | 732百万円 (約7.3億円) |
|---|---|
| 負債合計 | 98百万円 (約1.0億円) |
| 純資産合計 | 634百万円 (約6.3億円) |
| 当期純利益 | 54百万円 (約0.5億円) |
| 自己資本比率 | 約86.7% |
【ひとこと】
株式会社MEJの第18期決算で最も驚かされるのは、自己資本比率が約86.7%という、スタートアップ・ベンチャー界隈では異例とも言える盤石な安全性です。当期純利益54百万円を確保しつつ、負債を極限まで抑えたこの財務構造は、同社が無理な借入による拡大ではなく、自社の利益を再投資に回す「筋肉質な成長」を続けている証左と考えます。D2Cモデル特有の広告宣伝費への集中投資を行いながらも、これほど高い自己資本を維持できている点は、製品のLTV(顧客生涯価値)が非常に高く、顧客との間に強固な信頼関係が築かれているからであると推測します。
【企業概要】
企業名: 株式会社MEJ
設立: 2008年11月05日
事業内容: ヘルスケアD2C事業。チャコールコーヒー「C COFFEE」やエイジングケアブランド「AGEST」など、IT×ヘルスケアを軸とした製品の開発・販売を一貫して展開。
【事業構造の徹底解剖】
同社の事業は「ヘルスケアD2C事業」に集約されます。具体的には、以下の部門等で構成されています。
✔C COFFEE(ダイエットサポートブランド)[Amazonで確認]
芳醇な香りのブラジル産コーヒーパウダーに、国産炭とMCTオイルを配合したチャコールコーヒーを展開しています。単なる嗜好品としてのコーヒーではなく、「理想のカラダをサポートする」というヘルスケア機能を付加することで、日常の習慣に無理なく取り入れられるダイエット体験を提供しています。ドラッグストア等の小売店からオンラインまで幅広いチャネルで認知を獲得しており、同社のキャッシュカウ的な役割を担っていると推測します。炭(チャコール)によるデトックスニーズを、最も身近な飲料であるコーヒーに落とし込んだ製品企画力は極めて秀逸であると考えられます。
✔AGEST(エイジングケアブランド)
「キレイを終わらせない」をコンセプトに、内外面からの輝きをサポートするエイジングケア製品を提供しています。最先端の技術と品質を追求し、加齢に伴う悩みに対して科学的なアプローチで応えることで、美容意識の高い層から厚い支持を得ています。高価格帯の製品ラインナップであっても、D2Cモデルにより中間コストを排除し、その分を成分や研究開発へ投資することで、高い顧客満足度とリピート率を実現していると考えます。特に、年齢を重ねることをポジティブに捉える「新たな美容文化」の醸成に寄与していると見ています。
✔次世代D2Cプラットフォーム運営
製品開発から、オンライン上でのプロモーション、お客様へ直接お届けするラストワンマイルのロジスティクスまでを一貫して内製化しています。この垂直統合型のビジネスモデルにより、顧客の声をダイレクトに製品改良や新規開発へ反映させることが可能です。流通革命を通じて中間のマージンをカットし、最高の品質を適正な価格で提供するこの構造こそが、同社の競争力の源泉であると推測します。単なる「ものづくり」にとどまらず、「顧客体験(CX)の設計」そのものが事業の本質であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、日本のヘルスケア市場は「未病・予防」のフェーズへと完全に移行しています。医療費の高騰という社会課題を背景に、個人の自己管理能力が問われる中で、サプリメントや機能性食品への需要は拡大の一途を辿っています。一方で、EC市場の成熟により、安価なだけの製品は淘汰され、MEJが展開するような「ストーリー性」と「科学的根拠」を併せ持ったブランドへの志向が強まっています。SNSを通じたインフルエンサーマーケティングの効果が減退し、より本質的な価値提供が求められる外部環境は、同社のようなブランド構築を得意とするベンチャーにとって、むしろ追い風になっていると推測します。
✔内部環境
モンドセレクション金賞受賞やデロイト テクノロジー FAST 50へのランクインなど、対外的な評価に裏打ちされた「品質へのこだわり」が内部環境の強みとなっています。また、創業以来培ってきたITスキルとヘルスケアの知見を掛け合わせることで、迅速なPDCAサイクルを回せる組織体制が整っています。少数精鋭の「事業家集団」として、社員一人一人が高い当事者意識を持ち、ベストモチベーションチームアワードを受賞するほどの高い組織エンゲージメントを誇る点も、他社が容易に模倣できない無形資産であると考えられます。現場での実直なカイゼンが、製品の信頼性を下支えしていると推測します。
✔安全性分析
財務の安全性は、冒頭で述べた通り自己資本比率約86.7%という数値が物語っています。負債合計98百万円に対し、現預金や売掛金を含む流動資産が大半を占めていると推測され、短期的な支払い能力を示す流動比率も極めて高い水準にあると考えられます。これほど潤沢な資本を保持しながら、18期という長期にわたり利益を出し続けている点は、経営の安定性が極めて高い証拠です。借入によるレバレッジをかけずとも成長を維持できていることから、金利上昇局面などのマクロ経済の変動に対しても極めて高い耐性を持っており、ベンチャー企業でありながら「ディフェンシブな成長性」を兼ね備えた稀有な存在であると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約86.7%という盤石な財務基盤を維持しながら、「C COFFEE」という国民的な認知度を誇るヒット製品を複数育成している点にあります。D2C(Direct To Consumer)モデルを極限まで磨き上げたことにより、顧客一人一人の購買データや嗜好を直接的に蓄積・分析できる「データ資産」が構築されていると推測します。このデータを基にした高精度なマーケティング施策と、中間コストを排した高収益構造が、新規事業への積極的な投資を可能にする好循環を生み出していると考えます。また、モンドセレクション金賞などの公的評価を得た品質管理体制は、健康意識の高い現代の消費者に対する強力な説得力となり、ブランドのプレミアム性を担保する重要な資源であると見ています。
✔弱み (Weaknesses)
一方で懸念される弱みは、特定のヒット製品への収益依存度が高い場合、製品ライフサイクルの変化やトレンドの推移が業績にダイレクトな影響を与える点にあります。D2C業界全体に言えることですが、新規顧客の獲得コスト(CAC)がデジタル広告単価の上昇によって高止まりしており、特定のチャネルに依存しすぎると収益性が悪化する脆弱性を内包していると推測します。また、少数精鋭の組織ゆえに、急激な事業拡大やグローバル展開に伴う高度な専門人材の確保・育成がボトルネックになるリスクも想定されます。財務が健全すぎるがゆえに、既存事業の成功体験に固執し、破壊的なイノベーションへの対応が遅れるという「成功者のジレンマ」にも注意を払う必要があると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
2026年現在、人生100年時代における予防医学やエイジングケアへの関心は社会全体のメインストリームとなっており、ヘルスケア市場は依然として未曾有の拡大機会に恵まれていると考えます。特に、D2Cという流通革命がさらに進展し、オムニチャネル化やパーソナライズ化が加速する中で、MEJが培ってきたデータ活用能力は、AIを用いた個別の栄養管理やパーソナルケア提案といった新領域への展開に極めて親和性が高いと推測します。日本国内だけでなく、高齢化が進むアジア諸国においても「日本発の高品質なヘルスケアブランド」に対する信頼は高く、グローバルスタンダードを目指す同社にとって、海外市場の開拓はさらなる飛躍の舞台になると期待されます。
✔脅威 (Threats)
経営を脅かす外部要因としては、大手食品メーカーや大手製薬会社がD2C領域へ本格参入し、潤沢な資本力と知名度を背景に広告枠の争奪戦や価格競争を仕掛けてくることが予想されます。また、ヘルスケア製品に対する景表法や薬機法、特定商取引法といった法規制が年々強化されており、広告表現の制約やコンプライアンス維持コストの増大が、マーケティングの機動力を削ぐ脅威となり得ると考えます。さらに、世界的な原材料価格の高騰や物流コストの不安定化は、一貫体制を誇る同社であっても、製造原価を押し上げ利益率を圧迫する要因となります。消費者のトレンドが極めて速いスピードで変化する中で、次なるヒット作を継続的に生み出せるかどうかが、持続的成長の鍵を握ると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存主力ブランドである「C COFFEE」のさらなるチャネル最適化と、高LTV顧客へのリテンション(維持)施策の強化が柱になると考えます。第18期で確保した54百万円の利益と潤沢な自己資本を活用し、オンライン広告に頼りすぎないオフライン接点の拡大や、コミュニティマーケティングへの投資を推測します。顧客の購買頻度や嗜好データをAIで分析し、個別のケアプランを自動提案するCRM(顧客関係管理)システムの高度化を図ることで、広告費への依存度を下げつつ、解約率を低減させる戦略を採ると見ています。また、AGESTブランドにおいてターゲット層をさらに広げるための新ラインの投入など、製品ポートフォリオの微修正を迅速に行い、収益の安定性を高める動きを強めると推測します。
✔中長期的戦略
中長期的には、蓄積された膨大なヘルスケアデータを基盤とした「パーソナライズド・ヘルスケア・プラットフォーム」への進化を推測します。単なるサプリメントや食品の販売業者から脱却し、バイタルデータや遺伝子検査等と連動した「個人に最適化されたウェルビーイングの提供」という新領域へシフトすることです。人生100年時代のインフラとして、顧客がMEJのサービスを利用し続けることで、生涯の健康ログが管理され、適切なタイミングで最適なソリューションが届くエコシステムを構築する戦略が考えられます。また、日本で培ったD2Cの成功モデルを携えて、中国や東南アジアを中心としたグローバル市場への本格進出を図り、「日本発のグローバル・ヘルスケア・スタンダード」としての地位を確立することを目指すと推測します。これらを実現するための、外部企業との積極的なM&Aや業務提携も視野に入れた、ダイナミックな事業展開が想像されます。
【まとめ】
株式会社MEJの第18期決算を総括すると、資産合計732百万円、自己資本比率約86.7%という、極めて強固な財務体質と健全な収益構造が浮き彫りになりました。当期純利益54百万円という数値は、同社が無理な拡張を控えつつも、将来の「流通革命」を見据えた実直なブランド運営を行っている結果であると評価します。ベンチャー企業が直面しがちな資金繰りの不安を感じさせない圧倒的な財務のゆとりは、変化の激しいヘルスケア市場において、不確実性をチャンスに変えるための最大の武器になると考えます。「C COFFEE」や「AGEST」というヒット製品を単発で終わらせず、D2Cというモデルを通じて顧客との永続的な関係性を構築しようとする姿勢は、2026年現在の厳しい市場環境下で、真に持続可能なビジネスモデルのあり方を提示しています。今後は、蓄積されたデータ資産をいかに知財化し、パーソナライズされたサービスへと昇華させていくか、そして日本発のイノベーションをどのように世界へ波及させていくかが問われるフェーズに入ります。自己資本比率の高さが示す「自由な意思決定」と「長期的視点」を持った同社が、ヘルスケアの未来にどのような新しい扉を開くのか、その歩みを注視していきたいと考えます。
【企業情報】
企業名: 株式会社MEJ
所在地: 東京都港区芝5-29-11 G-BASE 田町2F
代表者: 代表取締役 大槻秀光
設立: 2008年11月05日
資本金: 43,500,000円
事業内容: ヘルスケアD2C事業(C COFFEE、AGEST等のブランド運営)
