「おはよう」から「おやすみ」まで、私たちの当たり前の日常を支える「水」。そのライフラインの背後で、90年以上にわたり広島・山口の街づくりを支え続けてきた企業の存在をご存知でしょうか。昭和9年の創業、そして爆心地からわずか350mという地での被災から立ち上がり、今日では売上高100億円を超える規模へと成長を遂げた大田鋼管株式会社。今回は、同社の第74期決算を徹底分析します。98億円を超える総資産と、卸売業としては驚異的な自己資本比率65%を誇る強靭な財務基盤の裏側にある経営戦略、そして老朽化するインフラ更新という社会的課題に挑む同社の未来像を、コンサルタントの視点で深掘りしていきましょう。
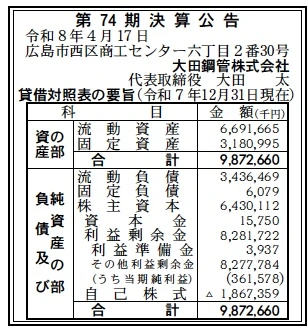
【決算ハイライト(第74期)】
| 資産合計 | 9,873百万円 (約98.7億円) |
|---|---|
| 負債合計 | 3,443百万円 (約34.4億円) |
| 純資産合計 | 6,430百万円 (約64.3億円) |
| 当期純利益 | 362百万円 (約3.6億円) |
| 自己資本比率 | 約65.1% |
【ひとこと】
大田鋼管株式会社の第74期決算から受ける第一印象は、その「鉄壁の財務健全性」です。自己資本比率約65.1%という数値は、在庫保有が必須となる卸売業において極めて異例な高さであり、長年の堅実経営の賜物と言えます。当期純利益も362百万円と安定的に確保されており、売上高に対する利益率以上に、盤石な自己資本を背景とした「揺るがない経営」がなされていると推測します。特に流動資産が約66.9億円と厚く、急激な原材料費の変動や市場環境の変化に対しても、極めて高い耐性を有していると評価します。
【企業概要】
企業名: 大田鋼管株式会社
設立: 1952年2月(創業: 1934年3月)
事業内容: 水道関連資材、管工機材、住宅設備機器の卸売。広島・山口全域をカバーする営業網を展開。
【事業構造の徹底解剖】
同社の事業は、水の都市・広島を拠点とした「水まわりと暮らしの総合サポート事業」に集約されます。具体的には、以下の部門等で構成されています。
✔管材・インフラ資材部門
商業施設やマンション、戸建住宅に不可欠な給排水設備から、街の基盤となる上下水道の配管まで、1万点を超える「見えないインフラ」の資材を提供。老朽化した配水本管の更新工事向けに、高耐久で長寿命な大口径塩ビ管や強化プラスチック管を安定供給しており、地域の安全を根底から支えています。
✔住宅設備機器・システム部門
TOTOとの強固なパートナーシップ(TOTO水彩プラザ広島等のグループ運営)を軸に、キッチン、ユニットバス、トイレといった住宅設備を販売から施工まで一貫して請け負います。特に省エネ性能の高いエコキュートや最新の衛生設備に注力し、高機能化する現代の住まいづくりに応えています。
✔空調・環境機器部門
家庭用から大型業務用エアコンまでの空調設備に加え、近年需要が急増している熱交換機や蓄電池など、次世代のエネルギーマネジメントに関わる商品を幅広くラインナップ。時代のニーズを敏感に察知し、水まわり以外の領域でも「暮らしの最適化」を提案しています。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在、日本の建設・設備業界は、深刻な労働力不足と原材料価格の高止まりという二重苦の中にあります。しかし、一方で高度成長期に整備された上下水道の老朽化更新は、もはや待ったなしの状況であり、大田鋼管が扱う管工機材への需要は構造的に増大し続けています。特に政府が進める「国土強靭化計画」に伴うインフラ整備予算は、同社の安定した収益基盤となっており、地域密着型で物流網を自社保有する強みが、競合他社に対する決定的な参入障壁になっていると考えます。
✔内部環境
財務諸表から読み取れる最大の特徴は、流動資産6,691百万円というキャッシュフローの厚みです。これは、コンピュータ管理された自社配送センターや自動立体倉庫への投資が完了し、効率的な在庫回転が実現できていることを示唆しています。また、従業員数195名に対し、営業利益の創出能力が非常に高く、一人ひとりが高い専門性を持って現場をサポートする組織文化があると推測されます。1952年の設立以来積み上げられた利益剰余金が8,281百万円に達している点は、いかなる経済危機も乗り越えてきた同社の「経営の規律」の証左です。
✔安全性分析
自己資本比率65.1%は、一般的な卸売業の平均(約20〜30%)を大きく上回る、驚異的な安全性水準です。流動比率(流動資産÷流動負債)も約194%を確保しており、短期的な支払い能力に懸念は全くありません。負債合計3,443百万円の大部分が流動負債であり、固定負債はわずか6百万円に抑えられていることから、実質的に無借金経営に近い健全な状態であると判断できます。この潤沢な自己資本こそが、将来の物流DX投資や拠点拡充を自前資金で行える強力な競争優位性になっていると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
大田鋼管の最大の強みは、1934年の創業以来培われた「地域社会との深い信頼関係」と、それを支える「自己資本比率65.1%の強固な財務体質」にあります。広島・山口全域をカバーする網の目のような営業拠点網と、1万点を超える在庫を即日納品できる自社物流・自動立体倉庫の組み合わせは、スピードが命の建設現場において代替不可能な価値を提供しています。また、原爆被災から焼け野原の復興を支えてきたという歴史的使命感が社員一人ひとりに浸透しており、単なる資材の卸売りを超えて、ライフラインの守護神としての「誠実な対応」がブランドメッセージとして確立されていることが、他社の追随を許さない核心的価値になっていると考えられます。
✔弱み (Weaknesses)
一方で、財務面では資産規模に対し資本金が1,575万円と小規模な水準に留まっており、将来的なグローバル展開や異業種への大規模M&Aを行う際、単体での信用補完が親族経営の枠組みに制約を受ける可能性を内包しています。また、卸売業というビジネスモデルの特性上、販売管理費や在庫コストの比率が高まりやすく、特にデジタル化が遅れている小規模な仕入先や工務店との取引において、受注・配送のオペレーションが依然として属人的な経験に依存している側面も推測されます。さらに、広島・山口という特定地域への高い依存は、地域経済の縮小リスクに業績が連動しやすい脆弱性を持っており、さらなる広域展開やデジタル上での販路拡大が中長期的な課題になると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
2026年、日本のインフラ更新は歴史的なピークを迎えようとしており、これは大田鋼管にとって「第二の復興」とも言える絶好のチャンスです。老朽化した水道管の破裂事故が社会問題化する中で、耐久性に優れた長寿命素材への一斉更新需要は、安定的な官公庁案件の受注を約束します。また、カーボンニュートラル実現に向けた住宅の省エネ化(ZEH普及)は、エコキュートや高効率空調、蓄電池といった高単価・高付加価値商品の導入を後押しし、従来の管材販売に加えた「環境ソリューション」としての収益拡大が期待できます。さらに、DXを活用した「資材B2Bプラットフォーム」の構築により、現場の職人がスマートフォンから即座に発注できる仕組みを確立できれば、さらなるシェア獲得の好機になると考えます。
✔脅威 (Threats)
しかし、経営を取り巻く外部の脅威も深刻です。最大の懸念は、建設・住宅設備業界における深刻な「2024年問題」に端を発する物流コストの上昇と、施工現場の職人不足です。どれだけ優れた資材を供給できても、それを取り付ける「現場」が稼働できなければ、出荷そのものが停滞するリスクがあります。また、鋼材や樹脂原料といった世界的な原材料価格の高騰は、同社の仕入価格を押し上げ、デフレ脱却途上の日本市場において適切な価格転嫁が遅れれば、今回示した高い利益率が容易に侵食される脅威となります。加えて、サイバー攻撃が企業の供給網(サプライチェーン)を標的にするケースが増加しており、物流拠点や管理システムの停止は、地域全体のライフライン供給を麻痺させる致命的なリスクとなり得ると推測されます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近では、今回の第74期で証明した「高い安全性」を背景に、さらなる「物流DXと在庫適正化」に注力すると考えられます。2026年中に、自社の自動立体倉庫と取引先工務店をオンラインで繋ぐ在庫閲覧システムの全国展開を加速させ、現場での「待ち時間ゼロ」を実現することで、顧客満足度をさらに向上させるでしょう。また、原材料価格の変動に即応できるよう、AIを活用した「ダイナミック・プライシング(動的価格管理)」の導入を検討し、利益率の安定化を図ることが推測されます。195名という少数精鋭の従業員の生産性を最大化するため、バックオフィスの自動化(RPA導入)を進め、より多くの人員を現場のコンサルティング営業にシフトさせる戦略を採ると考えられます。
✔中長期的戦略
中長期的には、単なる「商社」から「地域インフラのデータセンター」への進化を目指すべきです。管工機材の卸売りを通じて蓄積される「地域の配管データ」や「住宅設備の更新履歴」をデジタル化し、自治体や大手デベロッパーへ「インフラ更新の最適化予測」として提供するデータビジネスの構築が想像されます。これにより、モノを売るだけでなく、維持管理の知見を売る「ストック型収益モデル」への転換を図るべきです。また、子会社を通じたTOTO製品の更なる深耕や、新たな環境ベンチャーとの資本提携を強化。広島・山口を拠点としつつ、隣接する島根や福岡への拠点拡大も視野に入れた、西日本屈指の「水と暮らしのインテグレータ」としての地位を確立することが、今後20年の企業価値を左右すると予想します。
【まとめ】
大田鋼管株式会社の第74期決算は、資産合計約99億円、当期純利益約3.6億円、そして自己資本比率約65.1%という、驚異的な財務パフォーマンスを示す結果となりました。90年以上という長きにわたり、被災からの復興と成長を繰り返してきた同社には、単なる数値以上の「歴史的な重み」と「経営の規律」が備わっています。2026年、日本のインフラが更新の時期を迎える中、同社が提供する1万点を超える資材とその迅速な供給網は、もはや公共インフラそのものと言えるほど不可欠な存在です。「凡を極めて非凡に至る」というモットーの通り、日々の当たり前の供給を徹底し、それをデジタルの力でさらに磨き上げることで、大田鋼管は次の100年も地域社会の守護神であり続けるでしょう。強固な財務基盤を武器に、同社が今後どのようなイノベーションを街づくりにもたらすのか。その進化から目が離せません。
【企業情報】
企業名: 大田鋼管株式会社
所在地: 広島市西区商工センター6丁目2番30号
代表者: 代表取締役会長 大田 太 / 取締役社長 片岡 昌則
設立: 1952年2月
資本金: 1,575万円
事業内容: 水道関連資材、管材、住宅設備機器、空調機器の販売。自社配送センターによるJIT配送。
