グローバルな資金が東京の不動産市場へと流れ込み、一方で日本の投資家が世界へ目を向ける2026年。その巨大なマネーフローの交差点で、独自の存在感を放つプロフェッショナル集団があります。今回は、日米の不動産アセットマネジメントに精通したブティック・ファーム、東京トラストキャピタル株式会社の第10期決算を読み解きます。独立系ならではの機動力と圧倒的な専門性を武器に、同社がいかにして高い収益性と鉄壁の財務基盤を両立させているのか。最新の決算数値から見える「知の資本経営」の正体を、経営戦略コンサルタントの視点で分析していきます。
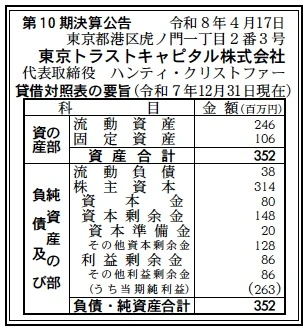
【決算ハイライト(第10期)】
| 資産合計 | 352百万円 (約3.5億円) |
|---|---|
| 負債合計 | 38百万円 (約0.4億円) |
| 純資産合計 | 314百万円 (約3.1億円) |
| 当期純利益 | 263百万円 (約2.6億円) |
| 自己資本比率 | 約89% |
【ひとこと】
第10期の決算数値で最も衝撃的なのは、自己資本比率「89%」という極めて強固な財務体質と、資産規模に対する純利益の大きさです。資産352百万円に対し263百万円の当期純利益を計上している事実は、同社が多額の負債や物理的設備に頼ることなく、高度な専門知識とネットワーク(人的資本)を最大限に活用して付加価値を生み出していることを示唆しています。負債が流動負債の38百万円のみで固定負債がゼロという点からも、無借金に近いクリーンな経営がなされていると推測されます。
【企業概要】
企業名: 東京トラストキャピタル株式会社
設立: 2016年04月
事業内容: 不動産アセットマネジメント、インバウンド・アウトバウンド不動産投資の助言・実行支援。金融商品取引業者(投資運用業、投資助言・代理業)および宅地建物取引業者としての登録を持つ独立系プロフェッショナルファーム。
【事業構造の徹底解剖】
同社の事業は「グローバル・不動産投資ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔インバウンド投資(日本国内不動産投資)支援
海外の投資家に対し、日本の不動産市場における投資機会の発掘から分析、事業計画の策定までをワンストップで提供しています。虎ノ門という日本のビジネスの中心地に拠点を構え、公開されていない「オフ・マーケット情報」にアクセスできる収集力が、グローバル資本を引きつける源泉となっていると考えられます。
✔アウトバウンド投資(海外不動産投資)支援
日本の投資家による米国や欧州の不動産への投資をサポートしています。特に米国市場における現地戦略的パートナーとの親密なリレーションシップを活かし、ソーシング(案件発掘)から実行までをバイリンガルな体制で伴走。慣習の異なる海外市場への「橋渡し」役として高い付加価値を提供していると推測します。
✔不動産アセットマネジメント(AM)業務
投資物件の購入後、期中におけるモニタリング、SPC(特定目的会社)管理、銀行口座やローンコベナンツの管理までを包括的に担っています。プロパティマネージャー(PM)と連携し、投資リターンの最大化を図るためのビジネスプランを提案・実行する、いわば「資産の司令塔」としての役割を果たしているのが特徴です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の不動産市場は、歴史的な低金利政策の転換期にありながらも、相対的な日本の不動産の割安感と安定性から、アジアや欧米の資本にとって依然として魅力的な投資先であり続けています。一方で、米国や欧州市場においては高金利水準の継続によりアセット価格の調整が進んでおり、日本の投資家にとっては「逆張り」の投資機会をうかがう絶好のタイミングとなっています。このような「双方向の投資意欲」が渦巻く環境下において、単なる国内業者や海外専業ではない、クロスボーダーな視点を持つ同社のようなブティック・ファームへの期待は、かつてないほど高まっていると考えられます。
✔内部環境
第10期の財務諸表を俯瞰すると、利益剰余金が86百万円積み上がっており、過去の着実な収益蓄積が伺えます。資本金80百万円に対し、純資産314百万円という構成は、レバレッジをかけずに自己資本でしっかりと経営をコントロールしている証左です。資産の7割近くが流動資産(246百万円)であり、これには現預金や未収金が含まれていると推測されます。多額の借入(固定負債)を持たないことで、市場の急激な金利変動リスクを回避しつつ、優良な案件が出た際に機動的に動ける高い柔軟性を保持しています。少数精鋭のバイリンガルスタッフが、一人当たり極めて高い営業利益を生み出している筋肉質な組織体質であると言えます。
✔安全性分析
財務の安全性という観点では、自己資本比率89%という数値は、金融・不動産関連企業の中でも異例の高さです。流動資産246百万円に対し流動負債38百万円であり、流動比率は約647%に達しています。これは、短期的な支払能力に一切の死角がないことを意味しており、クライアントである機関投資家や富裕層にとっても、長期的なパートナーシップを組む上での強力な信頼の裏付けとなっています。固定資産(106百万円)も自己資本の範囲内で十分にカバーされており、バランスシートの構成は極めて健全です。今回の2.6億円という利益は、蓄積された「信頼と実績」が結実した結果であり、さらなる成長への「実弾」が十分に確保されていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、独立系ならではの機動力と、日米両市場に精通した「高度なハイブリッド専門性」にあります。どの企業グループにも属さないことで、利益相反を避け、顧客本位のオーダーメイドなサービスをスピーディーに提供できる体制は、特に情報の不透明な不動産市場において大きなアドバンテージです。また、公開されていないオフ・マーケット物件の情報を豊富に持つ独自のネットワーク、およびバイリンガルなコミュニケーション能力は、国境を越えた投資判断を加速させる不可欠なインフラとなっています。自己資本比率89%という鉄壁の財務基盤も、独立性を維持し続けるための最強の盾であると考えられます。
✔弱み (Weaknesses)
内部環境における課題としては、その資産規模(352百万円)ゆえに、自ら数十億円規模のアセットを一時的に抱えるようなプリンシパル投資(自社投資)を積極的に拡大するには、現時点では資本上の制約がある点が挙げられます。また、現在は「人」の知見とネットワークに大きく依存したビジネスモデルであるため、組織の拡大に伴い、個人の暗黙知をいかに組織の形式知へと変換し、サービスの均質性を保ち続けるかが、長期的な成長のボトルネックになる可能性があります。大手信託銀行や総合不動産グループのような膨大な顧客ベースとの接点確保を、いかに独自チャネルで補完し続けるかが継続的な論点になると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境における最大の機会は、日本国内における不動産DXの進展と、世界的なESG投資の流れです。特に海外投資家は、物件の環境性能やデータの透明性を重視しており、同社がアセットマネジメントの過程でこれらを高度に可視化・管理できれば、競合他社に対するさらなる差別化要因となります。また、2026年以降も続くと予想されるアジアからのインバウンド投資需要や、日本の機関投資家による「分散投資」としての欧米市場への回帰は、同社の二つの主軸事業に大きな追い風をもたらします。虎ノ門周辺の再開発に伴うエリア価値の向上も、地元に根ざした同社の情報収集力をさらに研ぎ澄ます好機になると推測されます。
✔脅威 (Threats)
直面する脅威としては、地政学リスクに伴うグローバルな資本移動の停滞が挙げられます。急激な為替変動や主要国での金融引き締めは、投資家のマインドを一瞬で冷え込ませるリスクがあります。また、大手総合不動産各社が「グローバルAM部門」の強化に乗り出しており、ブティック・ファームが得意としてきたニッチな高付加価値領域においても、人材の引き抜きや手数料競争が激化する恐れがあります。デジタル化の波によって、一部のオフ・マーケット情報がプラットフォーム上で公開され始めれば、情報格差による収益モデルが一部陳腐化するリスクも内包しており、常に「人間にしかできない高度な戦略判断」を提供し続けるプレッシャーにさらされていると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは現在の圧倒的なキャッシュポジションと健全なバランスシートを活かし、さらなるシニアクラスのプロフェッショナル人材の獲得を最優先すべきだと考えます。具体的には、特定のセクター(物流施設やデータセンター、ヘルスケアなど)に特化した専門家を招聘し、既存のアセットタイプを超えた運用の多様化を図るべきです。これにより、263百万円の当期純利益をさらに安定的なものにし、単発の助言報酬から継続的な管理報酬(AMフィー)の比率を高めるストック型ビジネスへのシフトを加速させるでしょう。また、米国に加えて欧州市場でのパートナーシップをさらに強固にし、日本の投資家が最も関心を寄せる「安全資産への出口戦略」の提供力を強化する戦略が想定されます。
✔中長期的戦略
中長期的には、アドバイザーの枠を超えた「グローバル・不動産プラットフォーマー」への進化を目指すと推測します。自社で蓄積した日米の取引データや運用実績をAIで解析し、投資家ごとに最適なポートフォリオをシミュレーション提供する独自のITプラットフォームを構築すべきです。また、圧倒的な財務健全性(自己資本比率89%)を背景に、将来的には有望な案件に対してマイノリティ出資を行い、顧客と同じ船に乗る「セイムボート投資」の機能を拡充することで、投資家のエンゲージメントを極限まで高めるべきでしょう。虎ノ門から世界へ、資本と情報の流動性を最大化させ、「東京トラストキャピタルがいなければ成立しないクロスボーダー・ディール」を確立することが、次の10年を創る王道戦略になると考えます。
【まとめ】
東京トラストキャピタル株式会社の第10期決算は、資産合計352百万円、当期純利益263百万円という、驚異的な「資本効率」と「収益性」を証明するものでした。自己資本比率89%という鉄壁の財務基盤は、単なる安定感の象徴ではなく、不透明なグローバル市場において顧客に対し最も「中立かつ誠実な助言」を提供し続けるための独立性の証です。創業から10年。日米を繋ぐプロフェッショナルとして培ってきた信頼が、いま確かな財務数値として結実しています。2026年、不動産市場が新たなフェーズに突入する中で、同社が持つ「バイリンガルな知」と「オフ・マーケットの力」は、投資家にとって最も頼もしい羅針盤となるはずです。今回の好決算を足がかりに、同社が今後どのように日本の資本を世界へ繋ぎ、世界の期待を日本の不動産価値へと変えていくのか。その壮大な歩みを、コンサルタントとしても確信を持って注視していきたいと考えます。
【企業情報】
企業名: 東京トラストキャピタル株式会社
所在地: 東京都港区虎ノ門一丁目2番3号 虎ノ門清和ビル5階
代表者: 代表取締役 ハンティ・クリストファー
設立: 2016年4月
資本金: 80,000,000円(80百万円)
事業内容: 不動産アセットマネジメント、インバウンド・アウトバウンド不動産投資の助言・実行。
