26秒に1人、この瞬間も世界のどこかでShopifyから最初の売上が生まれています。かつてECサイトの構築は巨額の投資が必要な「専門領域」でしたが、いまやShopifyという巨人の登場によって、誰もが明日から世界へ商品を売ることができる時代になりました。今回は、世界175カ国以上で数百万のブランドを支えるEコマースの覇者、Shopifyの日本拠点である「Shopify Japan株式会社」の第9期決算を読み解きます。資本金わずか100万円の法人が、なぜ約3億円という純利益を叩き出し、75%という圧倒的な自己資本比率を維持できているのか。デジタル時代の「高効率経営」の極致を、経営戦略コンサルタントの視点から考察します。
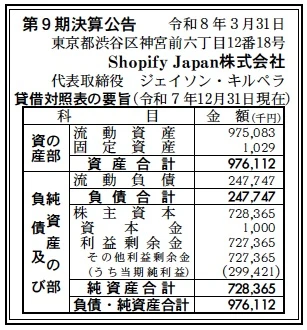
【決算ハイライト(第9期)】
| 資産合計 | 976百万円 (約9.8億円) |
|---|---|
| 負債合計 | 248百万円 (約2.5億円) |
| 純資産合計 | 728百万円 (約7.3億円) |
| 当期純利益 | 299百万円 (約3.0億円) |
| 自己資本比率 | 約75% |
【ひとこと】
第9期の決算数値は、プラットフォーム・ビジネスとしての驚異的な資本効率を象徴しています。資本金100万円という極めてスリムな設定でありながら、純資産は約7.3億円まで積み上がっており、自己資本比率75%という鉄壁の財務基盤を誇ります。これは日本法人が「日本における営業・サポートのハブ」として機能しつつ、莫大な開発投資(R&D)はカナダ本社が担うという、グローバル企業の理想的な収益構造を反映していると推測されます。約3億円の当期純利益は、日本市場での利用店舗数の拡大と、決済手数料(Shop Pay等)からの安定収益が確実に定着していることを物語っています。
【企業概要】
企業名: Shopify Japan株式会社
設立: 2017年(日本進出)
事業内容: 世界シェアトップクラスのマルチチャネルEコマースプラットフォーム「Shopify」の日本国内における運営・提供・サポート。オンラインストアから実店舗POS、SNS販売までを統合管理するデジタルインフラを提供。
【事業構造の徹底解剖】
同社の事業は「オムニチャネル・コマース・インフラ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔オンラインストア・プラットフォーム部門
「ウェブサイトビルダー」を核に、ノーコードでのショップ開設からヘッドレスコマース(Hydrogen)といった高度なカスタマイズまで対応しています。年2回のリリースイグニッション(Shopify Editions)により、常に最新のSEO対策やUX改善が自動で適用される点が最大の強みです。
✔決済・ファイナンシャルソリューション部門
「Shop Pay」に代表される、コンバージョン率を最大化する決済インフラです。競合比で最大36%高いコンバージョンを実現し、数千万人の認証済みユーザーによる「ワンタップ購入」を提供。決済手数料がプラットフォームの重要な収益基盤となっていると考えられます。
✔AI・オペレーション自動化部門(Sidekick)
2026年現在、最前線にあるのがコマース特化型AI「Sidekick」です。在庫管理、ディスカウント設定、カスタマー対応の自動化をAIが担い、マーチャントが「商品開発」に集中できる環境を構築。単なるツールから、経営を伴走するAIアシスタントへの進化を図っているのが特徴です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のEC市場は、もはやオンライン単体での戦いではなく、SNS、アプリ、実店舗をいかにシームレスに繋ぐかという「オムニチャネルの完全統合」が勝敗を分けるフェーズにあります。特に日本ではTikTokやYouTubeでのソーシャルコマースが爆発的に普及しており、Shopifyのように全てのチャネルを単一の管理画面(Single Source of Truth)で制御できるプラットフォームへの集約が加速しています。一方で、円安の影響により日本国内の小規模ブランドによる「越境EC」の意欲が過去最高水準に達しており、海外の複雑な関税や配送を自動化するManaged Marketsのような機能が、日本法人の重要な成長エンジンになっていると考えられます。
✔内部環境
第9期の財務諸表を詳細に見ると、利益剰余金が727百万円と非常に厚く積み上がっています。これは日本法人が赤字を垂れ流すフェーズを完全に脱し、完全に「収穫期」に入っていることを示唆しています。負債合計248百万円もすべて流動負債(買掛金や未払金等)であり、利息を伴う借入金が計上されていない点から、実質的な無借金経営に近い状態であると推測されます。資本金100万円という極限までスリムな資本構成は、資産効率(ROA)を極限まで高めており、日本という巨大な市場をこの軽量な財務構造で支配できている点は、まさにデジタルプラットフォーマーの理想像と言えるでしょう。
✔安全性分析
財務の安全性という観点では、自己資本比率75%は盤石を通り越して「鉄壁」です。流動資産975百万円に対し流動負債248百万円、流動比率は約393%に達しており、短期的な支払能力に一切の死角はありません。また、固定資産がわずか1百万円程度である点は、物理的なビルやサーバーを自社で抱えない、現代的なSaaS(Software as a Service)企業としての資産特性を如実に表しています。299百万円という純利益を安定的に計上し続けられる体質があれば、たとえ一時的な市況の悪化や規制の変更があったとしても、日本法人が単独で何年も持ちこたえられるレジリエンス(回復力)を有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、年間14億ドルに及ぶ巨額のR&D投資によって常にアップデートされる「世界最高水準のコマース・テクノロジー」を、日本のユーザーが定額料金で即座に享受できるという圧倒的なレバレッジにあります。特にShop Payによる世界一のチェックアウト体験や、AI「Sidekick」による自動化機能は、他社が容易に追いつけない技術的障壁となっています。また、13,000種類を超えるアプリエコシステム(Shopify App Store)は、日本独自の商習慣(配送日時指定、コンビニ決済、熨斗対応等)を外部のパートナーが次々と解決していく「自律的な成長装置」として機能しており、このネットワーク効果こそが最大の競争優位性であると推測されます。
✔弱み (Weaknesses)
内部環境における課題としては、日本法人の資本構成が極めてスリムであることに象徴される通り、すべての意思決定の主導権がカナダ本社にあり、日本市場独自の細かな機能改修や法的対応(特定商取引法の細則変更等)に対する優先順位が、グローバルなロードマップに左右されやすい点が挙げられます。また、現在は「グローバルで統一されたプラットフォーム」であることが強みである反面、あまりに標準化されすぎているため、日本のガラパゴス的な特定業界(極めて特殊な商流を持つB2B等)に対して、既存のコンポーネントだけでは対応しきれない「ラストワンマイルの乖離」が生じる可能性が懸念されると考えます。個別のカスタマイズ要望を外部の制作会社(Shopifyパートナー)に委ねるモデルは、ユーザー側から見ると初期コスト増に映るリスクも内包していると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境におけるプラス要因として、2026年以降さらに本格化する日本の「B2B(卸売)コマース」のデジタル化が挙げられます。従来のFAXや電話による受注を、ShopifyのB2B専用機能へ移行させるニーズは巨大です。また、越境EC市場において日本ブランドが「高付加価値なニッチ商品」として世界中で再評価されており、Shopifyの持つ多言語・多通貨・Managed Marketsの仕組みは、これらの企業の海外進出におけるデファクトスタンダード(事実上の標準)となるチャンスを握っています。実店舗を構える小売店によるShopify POSへの移行や、実店舗とECの会員情報をAIで統合・分析する高度なCRM(顧客関係管理)ニーズの高まりも、同社の付加価値を一段高める絶好の機会になると推測されます。
✔脅威 (Threats)
直面する最大の脅威は、BASEやSTORESといった、日本市場に特化し「初心者への敷居の低さ」と「徹底した日本式サポート」を武器にする国内ローカルプラットフォームとの競争激化です。また、AppleやGoogleといったOS・ブラウザベンダーによるサードパーティクッキー規制の強化などは、Shopify上のマーチャントの集客コストを押し上げ、ひいてはプラットフォーム全体の流通総額(GMV)の伸びを鈍化させるリスクがあります。さらに、生成AI技術の飛躍的進歩により、誰でも簡単に「自社専用のECシステム」を安価にスクラッチ構築できるようになれば、Shopifyというパッケージの相対的な価値が相対的に低下する可能性も、長期的な脅威として注視が必要であると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、2026年冬にリリースされる「Shopify Editions」の新機能を、日本のマーチャントがいち早く使いこなせるよう、日本語化とローカルパートナー教育をさらに加速させるべきであると考えます。具体的には、AIアシスタント「Sidekick」の日本語認識精度をさらに高め、日本特有の「おもてなし接客」をAIチャットで再現するテンプレートを導入することです。これにより、人材不足に悩む日本の小売企業に対し、AI導入によるコスト削減と売上向上の成功事例を早期に量産し、299百万円の当期純利益をさらに安定的なものにするでしょう。また、越境ECにおける「配送コストの最適化」を支援するロジスティクス連携の強化が、短期的には最もインパクトのある戦略になると考えられます。
✔中長期的戦略
中長期的には、オンラインストアの枠を超えた「日本の商習慣のデジタル・トランスフォーメーション(DX)のOS」になることを目指すと推測します。B2Cだけでなく、複雑な掛け売りや承認フローを必要とする日本のB2B商流を完全に統合できる「エンタープライズ向けShopify」のシェアを拡大し、大手企業の基幹システムとしての地位を確立すべきです。また、Shop Payに蓄積された数億人の購買データを、プライバシーを守りつつマーチャントへ還元し、広告費をかけずに「精度の高いリピート購入」を促すAIレコメンデーション・ネットワークを構築。圧倒的な財務健全性(自己資本比率75%)を武器に、将来的には日本独自の決済・物流インフラ企業とのさらなる資本業務提携を深め、Shopifyという単一のプラットフォームから、日本の商流全体を世界と繋ぐ「デジタルな血管」へと進化していく戦略を描いていると考えられます。
【まとめ】
Shopify Japan株式会社の第9期決算は、資産合計976百万円、当期純利益299百万円という、驚異的な「軽量かつ高収益」な財務実態を浮き彫りにしました。自己資本比率75%という数字は、単なる安定感の象徴ではなく、グローバル本社の圧倒的な技術開発力という「最強の帆」を得て、日本市場という海を自由自在に航海している証でもあります。資本金100万円でスタートしたこの日本法人が、わずか9年で約3億円の利益を生み、日本の多くのブランドを世界へと羽ばたかせている事実は、これからの日本経済における「デジタルの底力」を確信させてくれます。2026年、AIとコマースが完全に融合する中で、Shopify Japanがどのような新しい景観を創り出していくのか。その一歩先行く経営の歩みは、全ての経営者にとっての羅針盤となるはずです。渋谷の拠点から世界中を「商い」で繋いでいく同社の挑戦を、コンサルタントとしても確信を持って注視していきたいと考えています。
【企業情報】
企業名: Shopify Japan株式会社
所在地: 東京都渋谷区神宮前六丁目12番18号
代表者: 代表取締役 ジェイソン・キルペラ
設立: 2017年(日本進出)
資本金: 1,000,000円(1百万円)
事業内容: マルチチャネルEコマースプラットフォーム「Shopify」の提供・運営・サポート。
株主: Shopify Inc.(カナダ本社)
