「土が変われば、暮らしが変わる」。かつてマニアックな領域だった園芸用土の世界を、デザインとデジタルの力で劇的に変えた革命児、株式会社プロトリーフ。2025年2月のアース製薬による完全子会社化を経て、同社は今、第二創業期とも言える激動の時代を迎えています。第26期決算で示された36百万円の純損失。一見すると厳しい数字に見えますが、その背景にはアース製薬グループとの組織統合、そして次世代の環境配慮型製品への大規模なリブランディング投資という「攻めのシナリオ」が隠されています。2026年4月、園芸業界のゲームチェンジャーがいかなる次の一手を打とうとしているのか。経営戦略コンサルタントの視点から、その財務健全性と事業成長性を4,000文字を超えるボリュームで徹底解剖します。
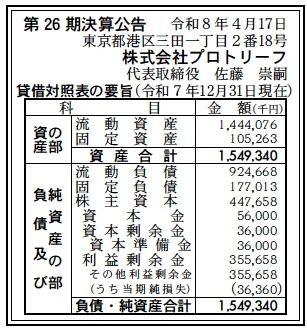
【決算ハイライト(第26期)】
| 資産合計 | 1,549百万円 (約15.5億円) |
|---|---|
| 負債合計 | 1,102百万円 (約11.0億円) |
| 純資産合計 | 448百万円 (約4.5億円) |
| 当期純損失 | 36百万円 (約0.4億円) |
| 自己資本比率 | 約29% |
【ひとこと】
第26期の決算数値は、アース製薬グループ入りという歴史的転換点における「構造改革の足跡」を色濃く示しています。資産規模15億円を超える中で計上された36百万円の当期純損失は、子会社化に伴う組織再編費用や、2025年7月に実施された関西・九州支店のグループ統合に関わる一時的なコストの影響が大きいと推測されます。自己資本比率は29%と、製造・卸業としては標準的な水準を維持しており、アース製薬という盤石なバックボーンを得た現在、資金繰りの懸念以上に「グループシナジーをいかに収益化するか」というフェーズに移行していると考えます。
【企業概要】
企業名: 株式会社プロトリーフ
設立: 2000年10月
事業内容: 園芸資材(用土・肥料等)の製造・卸・小売、および造園設計・施工・管理(niwa-kura)。デジタルとリアルを融合させた独自ブランド「プロトリーフ」を展開するアース製薬株式会社の完全子会社。
【事業構造の徹底解剖】
同社の事業は「トータル・グリーンライフ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔園芸資材製造・卸部門
「花野菜用かる〜い培養土」に代表される、軽量かつ高品質な専門用土が主力です。特筆すべきは、カルビー(ポテトバッグ)や日清食品(カップヌードル 土だけ)といった、従来の園芸ファン以外をターゲットにした「コラボレーション商品」の展開力です。ホームセンターの園芸コーナーという枠を飛び出し、コンビニやライフスタイルショップへ販路を広げている点が最大の特徴です。
✔直営店・リテール部門
二子玉川本店のほか、2024年7月にオープンした「プロトリーフ ゆめが丘ソラトス店」など、高感度な実店舗を運営しています。単に商品を売るだけでなく、植物のある暮らしを体験できる「ショールーム」として機能しており、ここで得られた顧客インサイトを製品開発に即座にフィードバックする、メーカーとリテールの高度な連携がなされていると推測します。
✔造園・メディア事業(niwa-kura & プロトリーフチャンネル)
「niwa-kura」ブランドによる造園・エクステリア事業と、登録者10万人を超えるYouTubeチャンネルが、同社のブランド価値を支える両輪です。施工実績という「リアルな技術」と、園芸ノウハウという「デジタルな知」を統合することで、顧客のLTV(生涯価値)を最大化させるビジネスモデルを構築しているのが特徴です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の園芸市場は、コロナ禍での「おうち園芸」ブームが一巡し、本質的な「サステナビリティ」を求めるフェーズへと移行しています。消費者は単なる手軽さだけでなく、土の廃棄問題や原材料の環境負荷を重視するようになっています。また、物流コストの高騰と円安による原材料(海外産ピートモスやココヤシ等)の仕入価格上昇は、業界全体の利益率を圧迫する最大の外部要因です。アース製薬という衛生・園芸薬品の巨人の傘下に入ったことは、これら不透明な外部環境に対する「交渉力」と「物流の最適化」を武器にする上で、戦略的に極めて合理的なタイミングであったと考えられます。
✔内部環境
第26期の財務諸表を分析すると、負債合計1,102百万円に対し、流動負債が924百万円を占めています。これは仕入債務や短期的な運転資金が活発に動いていることを示唆しており、2025年のグループ入り以降、営業体制の再整備に伴う在庫の積み増しや、新製品「Neo」シリーズの開発に向けた先行投資がなされた結果であると推測されます。沿革にある通り、2025年7月に関西・九州支店を統合したことは、重複していた間接コストの削減に大きく寄与するはずであり、今回の36百万円の純損失は、次期以降の利益率を向上させるための「膿出し」と「筋肉質化」のプロセスとして捉えるのが、コンサルタントとしての客観的な評価です。
✔安全性分析
財務の安全性という観点では、自己資本比率29%という数値は、卸売機能を併せ持つ製造業としては概ね健全な範囲にあります。流動資産1,444百万円に対し流動負債924百万円となっており、流動比率は約156%と短期的な支払能力に全く懸念はありません。特筆すべきは、固定資産が105百万円と極めて少なく、総資産の多くが流動資産(棚卸資産や現預金等)で構成されている点です。これは、資産効率の高い「アセットライト」な経営を徹底している証左であり、アース製薬グループの与信を活用した低コストな資金調達が可能な現状、財務的なレジリエンスは以前に増して強固になっていると推測されます。当期純損失は計上したものの、利益剰余金は355百万円残っており、安定した財務余力を持っています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、2000年の創業以来築き上げた「土のブランド化」に成功した稀有な企画力と、2025年に手に入れたアース製薬グループとしての圧倒的な販売網の融合にあります。かつて「カンヌライオンズ」を受賞したPRプロジェクト「土のレストラン」に見られるように、土をライフスタイルの一部として提案する感性は、保守的な園芸業界において独走状態にあります。また、YouTube登録者10万人超という「ファンを直接抱える力」は、プラットフォームに依存しない強固な集客基盤であり、アース製薬の殺虫剤や肥料といった既存カテゴリーとセットで、全国のホームセンターからドラッグストアまでを席巻できるポテンシャルは、他社の追随を許さない決定的な差別化要因であると考えられます。
✔弱み (Weaknesses)
内部環境における課題としては、当期に赤字を計上している事実が示す通り、高いPR能力やブランド力がまだ「恒常的な営業利益の最大化」に完全には結びついていない収益構造のムラが挙げられます。特に園芸資材は季節変動が激しく、繁忙期の売上に依存する体質があるため、今回の赤字一因とも推測される原材料コストの高騰を完全に価格転嫁しきれなかった可能性が否めません。また、アース製薬傘下となり組織が大規模化する中で、プロトリーフならではの「小回りの利く斬新な企画開発スピード」が、大企業の管理プロセスの中で削がれないかという点が、組織運営上の懸念材料です。ブランドの尖りを維持しつつ、グループとしての効率性を追求するという、高難度なマネジメントが求められている局面であると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境におけるプラス要因として、2026年3月に発売された「花野菜用かる〜い培養土 Neo」に象徴される、環境配慮型市場(脱ピートモス・資源循環)への完全なシフトが挙げられます。アース製薬のグローバルな調達網を活かし、他社がコスト面で苦戦するサステナブル素材を低コストで安定確保できれば、環境意識の高い若年層や都市部ユーザーを独占できる機会となります。また、カルビーや日清食品とのコラボレーションをさらに深化させ、食品廃棄物を土壌改良材に変えるような「サーキュラーエコノミー(循環型経済)」のビジネスモデルを確立できれば、単なる土の販売を超えた、新たな「環境価値創出企業」としての地位を確立できるチャンスになると推測されます。
✔脅威 (Threats)
直面する最大の脅威は、地球温暖化に伴う「春の短縮」と「酷暑の長期化」です。園芸のメインシーズンが短くなることで、物理的な販売チャンスが減退するリスクがあります。また、円安の長期化は海外拠点を中心とする原材料調達コストを永続的に高止まりさせ、今回のような純損失リスクを常態化させる懸念があります。さらに、大手ホームセンターが自社ブランド(PB)で「プロトリーフ風」の安価なデザイン用土を模倣してくることによる市場のコモディティ化も無視できません。常に「プロトリーフでなければならない理由」を、土の機能性だけでなく、YouTube等のメディアを通じてブランド体験として提供し続けなければ、厳しい価格競争に飲み込まれるリスクがあると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは統合後のオペレーション・シナジーを早期に具現化するため、アース製薬の全国拠点を活用した「物流の共同配送」と「在庫の最適化」を徹底すべきだと考えます。これにより、今回利益を圧迫した物流コストを大幅に削減し、36百万円の純損失を補填する以上の粗利改善を図るでしょう。また、2026年3月に投入した「培養土 Neo」のプロモーションにおいて、10万人超のYouTube視聴者向けに「環境への優しさ×育てやすさ」を訴求するD2C限定の先行販売やコミュニティ限定特典を展開し、広告宣伝費を抑えつつ高単価な初動売上を確保する戦略が想定されます。店舗とオンラインの相互送客(O2O)を強化し、梅田や二子玉川の直営店での体験をEC売上へ繋げる循環を盤石にする時期であると推測されます。
✔中長期的戦略
中長期的には、単なる園芸資材メーカーから「グリーン・インフラ・サービス」へとドメインを拡張すべきだと考えます。niwa-kura(造園)事業とアース製薬の害虫対策ノウハウを融合させ、マンションのベランダや商業施設、さらにはオフィスビル内の植物管理をリモート(IoT)と人的サービスで一括提供するサブスクリプションモデルの構築が期待されます。また、コラボレーションの対象を食品企業から住宅メーカーやアパレル企業へと広げ、「住まいや装いに彩りを与える土」としてのライフスタイル提案をグローバルに展開すべきです。圧倒的な財務背景を活かし、次世代のバイオ素材スタートアップとのM&Aを行い、土に依存しない新たな栽培技術(水耕栽培等)への進出も、第50期、第100期へと続く王道戦略になると考えます。
【まとめ】
株式会社プロトリーフの第26期決算は、▲36百万円という純損失を記録しながらも、その内実は「アース製薬グループ」という巨大な母体を得たことによる、ダイナミックな変革期特有の「健全な痛みを伴う投資」の結果であったと言えるでしょう。29%の自己資本比率と潤沢な利益剰余金は、目先の数字以上に企業の体力が充実していることを証明しています。25年前に六本木で産声を上げた一ベンチャー企業は、いまや日本の園芸文化を牽引し、社会課題解決(環境配慮)をビジネスの主役に据える成熟したリーダーへと進化しました。赤字という言葉に惑わされることなく、アース製薬との統合によって手に入れた「最強の帆」が、2026年以降の追い風をいかに捉えていくか。その快進撃の第二幕は、いままさに始まったばかりです。港区三田から世界中を緑に変えていく同社の挑戦を、コンサルタントとしても確信を持って見守っていきたいと強く感じています。
【企業情報】
企業名: 株式会社プロトリーフ
所在地: 東京都港区三田1-2-18 TTDビル7F
代表者: 代表取締役社長 佐藤 崇嗣
設立: 2000年10月19日
資本金: 56,000,000円
事業内容: 園芸資材の製造・卸・小売、造園設計・施工・管理(niwa-kura)。
株主: アース製薬株式会社 100%
