私たちの生活に欠かせないトイレットペーパーやティッシュペーパー。嵩張り、運ぶのが難しいこれらの「家庭紙」が、いかにして滞りなく店舗へ届けられているかをご存知でしょうか。静岡県富士市を拠点とするデリバリーエース株式会社の第53期決算は、物流クライシスが叫ばれる現代において、驚異的な財務健全性と効率化の極致を示しています。物流の巨人・センコーグループの一角が描く、未来の共同配送戦略とその圧倒的な実力を、経営コンサルタントの視点から2026年4月の最新状況を踏まえて深掘りしていきましょう。
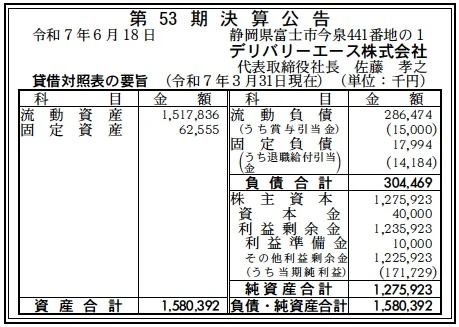
【決算ハイライト(第53期)】
| 資産合計 | 1,580百万円 (約15.8億円) |
|---|---|
| 負債合計 | 304百万円 (約3.0億円) |
| 純資産合計 | 1,276百万円 (約12.8億円) |
| 当期純利益 | 172百万円 (約1.7億円) |
| 自己資本比率 | 約80.7% |
【ひとこと】
第53期決算で最も驚くべきは、物流・運送業界としては極めて異例の「自己資本比率約80.7%」という鉄壁の財務基盤です。172百万円の当期純利益を確保しつつ、負債を総資産のわずか2割以下に抑えている点は、同社がいかに効率的な経営を行い、無借金に近いクリーンな体制を維持しているかを物語っています。親会社であるアスト社、そしてセンコーグループとのシナジーが、高利益体質の源泉であると推測します。
【企業概要】
企業名: デリバリーエース株式会社
設立: 1973年6月(創業50年以上)
事業内容: 家庭紙を中心とした一般貨物自動車運送事業、共同配送事業、倉庫業。アスト株式会社の100%子会社であり、東証プライム上場のセンコーグループホールディングスに属する、家庭紙物流のスペシャリスト集団です。
【事業構造の徹底解剖】
同社の事業は「スマート・ペーパー・ロジスティクス」に集約されます。具体的には、以下の部門等で構成されています。
✔家庭紙幹線輸送事業(コア・コンピタンス)
富士・富士宮エリアという日本有数の製紙拠点において、大手メーカーのトイレットペーパーやキッチンペーパーを自社保有の大型ウィング車で関東一円へ運ぶ事業です。家庭紙は「嵩物(かさもの)」と呼ばれ、重量に比して体積が大きく積載効率の管理が極めて難しい分野です。同社はこの領域で50年にわたる経験を有しており、協力会社数十社との連携による「絶対に切らさない」物流網が最大の武器となっています。
✔共同配送コンサルティング・ソリューション事業
2014年からスタートしたこの事業は、現代の物流における最先端の解答です。複数の荷主の荷物を同社がハブとなって集約。例えば、4社4台でバラバラに納品されていた店舗へのトラックを1台に統合することで、店舗側の荷受けコスト削減と輸送効率の最大化を同時に実現しています。単なる「運び屋」から、物流の最適解を提示する「プランナー」としての地位を強めている点が大きな特徴です。
✔倉庫マネジメント・古紙原料輸送事業
静岡本社の倉庫機能を活用したロケーション管理、およびリサイクル古紙の原料輸送を行っています。製品を運ぶだけでなく、不要になった紙の回収・溶解後の原料輸送という「リバース・ロジスティクス」にも関与。センコーグループのグローバルなリサイクルネットワークの一端を担うことで、静脈物流から動脈物流までを網羅するサステナブルなビジネスモデルを構築していると分析します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、物流業界は「2024年問題」の余波を受け、労働時間の厳格化と人手不足の深刻化という構造的な課題に直面しています。しかし、この環境はデリバリーエースにとって、むしろ「共同配送」という自社の強みが最も高く評価されるフェーズへと転換しています。荷主側もコスト削減より「確実な輸送枠の確保」を優先するようになっており、適正な運賃設定(プライシング・パワー)が可能な環境下にあると考えます。一方で、カーボンニュートラルに向けた車両の電動化や燃料費のボラティリティに対するリスク管理も、生存の鍵を握る環境であると推測します。
✔内部環境
内部的には、センコーグループという日本最大級の物流プラットフォームに属しながら、32名という少数精鋭で高密度なオペレーションを回している点が最大の資産です。今回の貸借対照表において、純資産1,276百万円のうち利益剰余金が1,236百万円を占めている事実は、半世紀にわたり一度も揺らぐことなく利益を蓄積し続けてきた健全性の結晶です。資本金40百万円に対してこれほどまでの厚みを築き上げた経営手腕は、グループ内でも高く評価されているはずです。最新の大型トラックを定期的に購入できる投資余力も、この内部留保の厚さがあればこそ実現できることであると考えます。
✔安全性分析
財務の安全性については、コンサルタントの目から見ても「不沈の財務体質」であると断言できます。自己資本比率約80.7%という水準は、他業界と比較しても最高クラスであり、負債合計304百万円に対し流動資産が1,518百万円と、短期的な支払い能力を示す流動比率は約500%近くに達しています。これは、金融機関からの借入を最小限に抑え、自社のキャッシュで事業を完全にコントロールできていることを示しています。固定負債がわずか18百万円に抑えられている点からも、将来の金利上昇リスクに対する耐性は極めて高く、景気後退局面においても強気な投資を維持できる、驚異的なレジリエンスを有していると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、センコーグループおよびアスト社の100%子会社という盤石なガバナンス体制と、家庭紙物流に特化した「嵩物(かさもの)」のハンドリング・積載効率化における50年超の独占的な現場知にあります。これに加え、第53期決算で見せた自己資本比率約80.7%という鉄壁の財務体質が、不透明な金融環境下においても最新鋭の大型車両導入やDX投資を自社主導で断行できる、強力な意思決定の自由度を生んでいます。少数精鋭のエリート集団による、機動的な共同配送コンサルティング能力が、競合他社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、自社保有アセット(車両・人員)の規模が限定的であり、売上高や利益のさらなるスケールアップを図るには、外部の協力会社網への依存度を必然的に高めざるを得ない点にあります。また、収益の柱が家庭紙という特定のカテゴリーに集中しており、製紙業界の市況や原材料価格の変動に伴う荷主企業の動向に、短中長期の業績が左右されやすいという構造的な脆弱性を抱えている側面は否めません。現場オペレーションのデジタル化は進んでいるものの、依然としてドライバー個々の技能に依存するアナログな接点が残っており、労働生産性のさらなる向上が課題であると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、日本全体で加速する「物流の共有化(シェアリング)」の潮流にあります。特に「2024年問題」後のドライバー不足を背景に、荷主複数社を巻き込んだ同社の共同配送プラットフォームは、ESG経営を重視する企業の必須インフラとしての再評価を得るチャンスです。また、EC市場の継続的な拡大に伴い、家庭紙のような生活必需品の安定配送ニーズは景気変動に左右されにくく、センコーグループの広域ネットワークを活用した「店舗直納サービス」を全国へ横展開することで、非連続な増収余地が広がっていると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、世界的な燃料・エネルギー価格の常態的な高止まりや、円安の進行が、直接的に運航原価を押し上げ、172百万円の利益を削ぎ取っていく脅威となります。加えて、少子高齢化に伴う若手ドライバーの慢性的な不足は、どれほど強固な財務基盤であっても回避不能な、供給能力そのものの減退リスクを孕んでいます。また、自動運転技術の急速な進化や、異業種からのデジタル物流プラットフォーマーの参入など、既存のトラック運送モデルを破壊しかねない非連続な変化に対しても、常に高いレジリエンスを維持し続けなければならない厳しい局面が想定されると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第53期で確保した172百万円の利益を原資として、配送ルートのAI最適化と「デジタル点呼・労務管理」への集中投資を断行すべきと考えます。具体的には、物流2024年問題による拘束時間の制約を逆手に取り、自社の10台の車両と協力会社の動態データを完全に統合。空車時間を極限まで削減する「高密度バックホール・マッチング」を実現することです。また、燃料高騰に対しては、グループの購買力を活かした一括調達を徹底しつつ、共同配送による「4台から1台への集約」という付加価値を荷主に再提示することで、適正なサービス対価としての運賃改定を早期に貫徹し、短期的な営業キャッシュフローを最大化させると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる運送業者から「家庭紙サプライチェーンのインテリジェント・オーガナイザー」への進化を目指すでしょう。強固な財務体力(純資産約13億円)を活用し、独自の「共同配送SaaS」を構築。アスト社の販売データと直結した「需要予測連動型・自動配送システム」を確立し、店舗側の在庫が減った瞬間に最適ルートで納品されるVMI(ベンダー・マネージド・インベントリ)機能を強化するでしょう。これにより、フロー収益に頼らない、物流管理報酬をベースとした継続的なストック収益モデルへと転換を図ります。創業80周年に向けて、静岡から日本全国の家庭紙流通を最適化し、人口減少下でも「最も選ばれ、最も効率的な」物流インフラとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
デリバリーエース株式会社の第53期決算から浮かび上がってきたのは、伝統ある日本の専門物流企業が、巨大グループの力と鉄壁の財務を武器に、いかにして新時代の物流危機を「最大の成長機会」へと変えているかという躍動的な姿でした。約80.7%という自己資本比率は、これからの不確実な未来への最強の盾であり、50年にわたり磨き上げた「嵩物(かさもの)」の技術は、世界を驚かせるための最強の矛となるでしょう。
私たちの暮らしの裏側で、静かに、しかし確実に「信頼と幸福」を運び続けるトラック。その一歩一歩を支えるデリバリーエースの技術と誠実なモノづくりは、数字以上の価値を持っています。静岡の本社から首都圏、そして全国へ。同社がこれからもどのような「新しい彩り」を日本の物流界に吹き込み、豊かな社会づくりに貢献していくのか。その力強い歩みに、今後も最大限の注目を払っていきたいと思います。物流の未来を照らす、その革新的な一手に、私たちは大きな可能性を感じずにはいられません。
【企業情報】
企業名: デリバリーエース株式会社
所在地: 静岡県富士市今泉441番地の1
代表者: 代表取締役社長 佐藤 孝之
設立: 1973年6月(昭和48年)
資本金: 40百万円
事業内容: 一般貨物自動車運送事業、共同配送事業、倉庫業、貨物利用運送事業
株主: アスト株式会社(100%)
