私たちの健康を支える医薬品、そして日常を彩る化粧品。その中身を守り、ブランドの顔として輝かせる「パッケージ」には、目に見えない高度な技術と、一分の隙も許されない品質管理が宿っています。大阪の地に根差し、2025年に創業100周年という記念すべき節目を迎えたカンナル印刷株式会社。第82期決算が示す29百万円の当期純利益と、自己資本比率60%超という鉄壁の財務基盤は、伝統ある印刷企業が「ザ・パックグループ」の一員としていかに盤石な再成長を遂げているかを物語っています。この記事では、製品を輝かせる「舞台と顔」を作るプロフェッショナル集団の経営戦略を見ていきます。
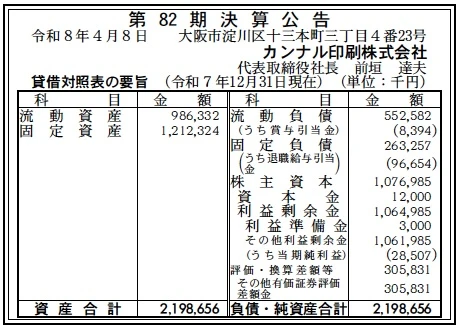
【決算ハイライト(第82期)】
| 資産合計 | 2,199百万円 (約22.0億円) |
|---|---|
| 負債合計 | 816百万円 (約8.2億円) |
| 純資産合計 | 1,383百万円 (約13.8億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約62.9% |
【ひとこと】
第82期決算において、29百万円の当期純利益を確保しつつ、自己資本比率約62.9%という印刷業界でも屈指の健全性を維持している点に感銘を受けます。負債を8億円規模に抑え、13億円超の純資産を蓄積しているBS(貸借対照表)は、医薬品業界という厳しい品質基準が求められる市場において、同社が「信頼」という無形資産を確かな「財務の力」へと転換し続けてきた証拠であると推測します。
【企業概要】
企業名: カンナル印刷株式会社
設立: 1947年7月5日(創業1925年)
事業内容: 医療用医薬品、OTC医薬品、健康食品、化粧品向けの高精度パッケージ、販促パンフレット、ディスプレイ・什器、ラベル、添付文書等の製造・販売。ザ・パックグループの中核企業の一社。
【事業構造の徹底解剖】
同社の事業は「メディカル・ビューティー特化型パッケージングソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔高精度パッケージ・ラベル製造事業
医薬品や化粧品に不可欠な個装箱、バイアルラベル、シリンジラベルなどを提供しています。単なる印刷にとどまらず、改ざん防止機能や偽造防止、さらには特許取得済みの「ワンアクションでつぶせる廃棄しやすい箱」など、エンドユーザーの利便性と安全性を追求した機能性パッケージの開発が強みです。全紙検査から個別検査に至る厳格な多重検査体制は、ミスの許されない医療現場を支える生命線となっています。
✔医薬品・医療用プロモーション資材事業
医療関係者向けの製品情報概要や、患者様向けの指導箋、添付文書などの商業印刷物を製造しています。これらの資材は正確性が極めて重要であり、同社が長年培ってきた「GMP(適正製造規範)」を意識した生産管理システムが最大限に発揮される領域です。専門性の高い情報を、手に取りやすく分かりやすい形にデザインし、情報を「正しく届ける」役割を担っています。
✔店頭ディスプレイ・販促ソリューション事業
ドラッグストア等で使用される紙製什器やPOP、ノベルティ、手提げ袋などの設計・デザインから提案を行っています。ザ・パックグループとしての広範な資材ネットワークを活用し、環境配慮型の材質選定から、省スペースで効果的なプロモーションを実現する構造設計までを一貫して提供。消費者の「最後の一歩」を促すためのクリエイティブ機能が、収益の多角化に寄与していると分析します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、印刷・包装業界を取り巻く外部環境は、まさに「責任あるモノづくり」への回帰が加速しています。医薬品業界におけるサプライチェーンの透明性確保、そしてプラスチック資源循環促進法に伴う「紙化」の潮流は、同社にとって強力な追い風です。一方で、世界的な用紙・エネルギー価格のボラティリティや、物流「2024年問題」後の配送コストの常態的な上昇は、営業利益率を圧迫する恒常的なリスクとなっています。しかし、医薬品という景気変動に左右されにくい安定市場を主軸としていることで、一般的な商業印刷会社よりも高いレジリエンス(回復力)を保持している環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、大正14年の創業から受け継がれた「職人気質」と、最新の「デジタル検査技術」の高度な融合です。今回の貸借対照表において、固定資産1,212百万円に対し、流動資産が986百万円と、製造インフラに重きを置いたアセット構成が伺えます。第82期で29百万円の純利益を計上しつつ、純資産1,383百万円を保持している点は、過去の多額の設備投資(紙器工場の竣工等)を既にキャッシュフローで吸収し、現在は安定的な収穫期に入っていることを示唆しています。また、ザ・パックグループ入りによる調達力と営業拠点の拡充は、96名の少数精鋭組織における労働生産性を劇的に向上させていると推測します。
✔安全性分析
財務の安全性については、一点の曇りもない盤石な状態にあると評価できます。自己資本比率約62.9%は、設備投資負担の大きい印刷製造業としては驚異的な水準であり、総資産2,199百万円に対して負債合計が816百万円と、負債が純資産の約6割に抑えられています。流動比率についても、流動負債553百万円に対し流動資産986百万円(約178%)を確保しており、短期的な支払い能力に全く不安はありません。さらに、評価・換算差額等に約3億円が計上されている点は、保有する有価証券やアセットの含み益が極めて大きいことを示しており、実質的な財務の厚みは数字以上に強固であると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大正14年の創業以来、医薬品・化粧品という「極めて高い品質と衛生管理」が要求されるニッチ市場において、100年にわたり信頼を積み上げてきたブランド力そのものにあります。これに加え、第82期で見せた自己資本比率約62.9%という鉄壁の財務体質が、不確実な世界情勢下においても最新鋭の自動画像検査機や省人化設備への投資を自社主導で断行できる、強力な経営の柔軟性を生んでいます。ザ・パックグループの広範なネットワークと連携することで、単なる印刷会社から「高付加価値な包装ソリューション・プロバイダー」へと進化した独自性が、競合他社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
内部的な課題としては、売上高の大部分が特定のハイエンド市場(医薬品・化粧品)の需要動向に強く依存しており、市場の規制変更や顧客企業の合併・再編といった外部変数に業績が左右されやすい構造が挙げられます。また、1,200万円という小規模な資本金に対し、固定資産が12億円超という「重厚なアセット」を抱えるモデルは、稼働率の微細な低下が営業利益を劇的に侵食するリスクを内包しています。常に多品種小ロットの生産に対応し続けるための高度な技能者の確保と育成が、第82期で見られた29百万円の利益を恒常的に維持していく上での成長のボトルネックになる可能性があると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の好機は、日本国内で加速する「高齢化社会におけるセルフメディケーション」の普及と、それに伴うOTC医薬品やサプリメント用パッケージの需要拡大にあります。特に、環境配慮(FSC認証やリサイクル資材)を求める消費者の意識変容は、同社が培ってきた「紙器技術」をプラスチック代替の最有力候補として押し上げています。また、2025年のWebサイトリニューアルを契機としたデジタル接点の強化は、これまでアプローチできていなかった中堅メーカーや新興化粧品ブランドからの新規受注を獲得するチャンスを創出しており、既存の枠を超えた新たな顧客層の開拓が期待できると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、世界的なパルプ・エネルギー価格の常態的な高止まりや円安の進行が、直接的に製造原価を押し上げ、利益率を低下させる脅威となります。また、物流の「2024年問題」に伴う輸送コスト増に加え、デジタル化の進展による「紙媒体(パンフレットや説明書)の電子化」の流れが、既存の重要セグメントである添付文書等の需要を構造的に縮小させるリスクも無視できません。加えて、大手印刷会社によるニッチ市場への本格参入や、ITプラットフォーマーによる包材流通の直接参入など、どれほど強固な財務基盤であっても回避不能な、非連続な市場変動リスクについても常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第82期で確保した2,199百万円もの資産規模を背景にした「スマート工場の完全実装」に注力すべきと考えます。具体的には、既存の自動画像検査機に最新のAIアルゴリズムを搭載し、熟練工の「目利き」をデジタル化。これにより、人手不足に対応しつつ、医薬品パッケージ特有の「ゼロ・ディフェクト(欠陥ゼロ)」を究極のレベルで実現することです。また、物流コストの高騰に対しては、ザ・パックグループの共同配送網を活用した在庫最適化を進め、短期的な営業キャッシュフローを最大化させる筋肉質な収益構造を完成させると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる印刷メーカーから「製品価値を最大化させるインテリジェント・デザイン・パートナー」への進化を図っていくべきと考えます。強固な財務体力(純資産約14億円)をレバレッジに、RFIDやNFCを埋め込んだ「スマート・パッケージ」の開発を加速。これにより、資材販売というフロー収益に加え、医薬品の服用履歴管理や化粧品のトレーサビリティをデータで支える継続的なストック収益の柱を構築する狙いがあると考えます。創業100年を超え、大阪から日本全国へ、そして世界へ。人々の健康を「美しく、正しく」守り続ける、唯一無二のパッケージング・プラットフォーマーとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
カンナル印刷株式会社の第82期決算は、伝統ある日本のモノづくり企業が、グループの力と財務の健全性を武器に、いかにして新たな次元へと駆け上がろうとしているかを映し出した、希望に満ちた内容でした。29百万円という利益の裏側には、100年にわたる挑戦の歴史と、次世代への確かな投資が脈動しています。自己資本比率約62.9%という数字は、これから訪れるであろう不確実な未来への最強の盾となり、独自の技術力は最強の矛となるでしょう。
私たちの暮らしの裏側で、静かに、しかし確実に輝き続けるパッケージ。その一歩一歩を支える「顔の専門家」として、同社の役割はますます重要性を増しています。ザ・パックグループという最強の布陣に加え、組織の筋肉質化とデジタル化を同時に進めるカンナル印刷。同社がこれからもどのような「新しい彩り」を日本の産業界に吹き込み、豊かな社会づくりに貢献していくのか。その力強い歩みに、今後も最大限の注目を払っていきたいと思います。十三の本社から世界へ発信される、その革新的な一手に、私たちは大きな可能性を感じずにはいられません。
【企業情報】
企業名: カンナル印刷株式会社
所在地: 大阪市淀川区十三本町3丁目4番23号
代表者: 代表取締役社長 前垣 達夫
設立: 1947年7月5日(創業:1925年)
資本金: 1,200万円
事業内容: 医薬品・化粧品等のパッケージ、ラベル、添付文書、ディスプレイ什器、販促資材の製造販売
株主: ザ・パック株式会社(100%)
