日本の中心、六本木ヒルズから不動産投資の概念を塗り替えるエリート集団がいます。元モルガン・スタンレーのトップランナー達が結集したサムライ・キャピタル株式会社。単なる利回り追求に留まらず、ESGや社会課題解決を投資の軸に据える同社の第17期決算が公示されました。自己資本比率85%超という、投資会社としては驚異的な財務の「堅牢さ」と、総資産の4分の1にも迫る「収益性」。2026年4月の最新視点から、この金融のプロフェッショナル集団が描く「わくわくするプロジェクト」の裏側を、戦略コンサルタントの視点から見ていきます。
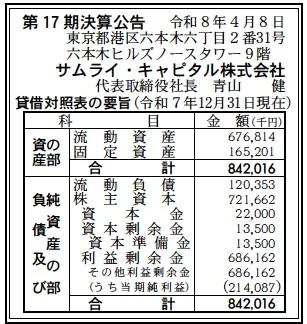
【決算ハイライト(第17期)】
| 資産合計 | 842百万円 (約8.4億円) |
|---|---|
| 負債合計 | 120百万円 (約1.2億円) |
| 純資産合計 | 722百万円 (約7.2億円) |
| 当期純利益 | 214百万円 (約2.1億円) |
| 自己資本比率 | 約85.7% |
【ひとこと】
第17期決算において、自己資本比率約85.7%という数字は驚異的の一言に尽きます。不動産・投資業界では通常、レバレッジをかけて負債比率を高めるのが一般的ですが、同社は自己資本を主軸とした極めて筋肉質な経営を実現しています。当期純利益214百万円という実績も、その盤石な財務基盤を背景に、極めて高付加価値なアドバイザリー業務や自己投資が実を結んでいることを物語っていると推測します。
【企業概要】
企業名: サムライ・キャピタル株式会社
設立: 2009年4月
事業内容: 投資助言・代理業、第二種金融商品取引業、不動産アドバイザリー、アセットマネジメント。六本木ヒルズを拠点に、社会的ニーズの高い専門分野(ESG、老人ホーム、シェアオフィス等)での投資プラットフォームを構築しています。
【事業構造の徹底解剖】
同社の事業は「知の集約による高付加価値投資プラットフォーム」に集約されます。具体的には、以下の部門等で構成されています。
✔ESG・社会的ニーズ特化型ファンド事業
通常のオフィスやレジデンスへの投資にとどまらず、リノベーションやコンバージョンを通じた不動産再生、さらには老人ホームや保育所といった社会インフラとしての不動産にフォーカスしたファンド組成を行っています。「MEGLIO」のようなパーパス・ブランドの精神にも通ずる、持続可能な価値創出を主眼としたこの事業は、同社の「ユニークな視点」が最も発揮されるコア領域です。
✔専門性特化型投資プラットフォーム事業
テクノロジーの進化やミレニアル世代の動向を敏感に捉え、シェアオフィス、トランクルーム、宿泊特化型ホテルといった、運営能力(オペレーション)が価値を左右するセグメントへ積極的に関与しています。単なる資金提供者ではなく、オペレーション会社への出資も含めた総合的な関与を通じて、アセットのポテンシャルを極限まで引き出す仕組みを構築している点が強みです。
✔高度金融ソリューション・アドバイザリー事業
モルガン・スタンレー証券やメリルリンチ出身のメンバーによる、難易度の高い資金調達やM&Aアドバイザリーを提供しています。REITに関連したブリッジファンドの組成やメザニンファイナンスのアレンジ、さらには企業のセール&リースバックによるオフバランス化支援など、投資銀行業務レベルの高度なスキーム構築力こそが、同社の収益の源泉となっていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、不動産投資市場を取り巻く外部環境は、一つの大きな「転換期」にあります。長期金利の上昇傾向は、従来の借入依存型モデルに警鐘を鳴らしていますが、同社のように「企画力」と「再生ノウハウ」を持つブティック型ファンドにとっては、価格調整局面こそが割安なアセットを取得する好機となります。また、SDGsやウェルビーイングへの社会的要請は、同社が先駆けて取り組んできた社会的課題解決型ファンドへの資金流入を加速させています。外資系投資家による対日投資意欲が衰えない中、国内の商慣習とグローバルスタンダードな金融知識を橋渡しできる同社のインフラ的価値は、さらに高まっている環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、主要メンバーの圧倒的な「経歴の厚み」です。代表の青山健氏を筆頭に、外資系金融機関で数千億円規模の資産運用や投資銀行業務を経験したプロフェッショナルが揃っています。今回の貸借対照表において、純資産722百万円の約95%を利益剰余金(約686百万円)が占めている点は、設立以来の堅実な利益蓄積の証明です。資本金2,200万円という小規模な構成ながら、これほど巨大な自己資本を築き上げている事実は、固定費を抑えつつ高い成約報酬や運用報酬を得る、極めて効率的な組織体質の現れです。この「キャッシュの厚み」が、マーケットの急変時における独自の「逆張り投資」を可能にする強力なエンジンとなっていると推測します。
✔安全性分析
財務の安全性については、一点の曇りもない盤石な状態にあると断言できます。自己資本比率約85.7%という数字は、負債合計120百万円に対し、純資産が722百万円存在することを意味し、金融機関からの借入に過度に依存せず、自社のキャッシュフローのみで事業を継続できる「独立独歩」の体制を完成させています。流動資産676百万円に対し流動負債120百万円(流動比率 約563%)という比率は、短期的な支払い能力においても完璧な安全圏にあり、むしろ「この潤沢な手元資金をいかに次なる投資機会に振り向けるか」が経営上の最大の贅沢な悩みとなっていると分析します。この圧倒的な財務健全性こそが、投資家や提携先に対する「サムライ」ブランドの信頼性を物理的に担保しているのです。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、モルガン・スタンレー等のトップティア外資金融で磨かれた「グローバルな投資目利き力」と、六本木ヒルズを拠点とした圧倒的なネットワークが高度に融合している点にあります。これに加え、第17期で見せた自己資本比率約85.7%という鉄壁の財務体質が、市況の不透明感に左右されず、中長期的な社会課題解決に直結する独自のファンド(ESG、老人ホーム等)を自律的に組成・推進できる強力な意思決定の自由度を生んでいます。少数精鋭のエリートによる機動力と、蓄積された利益剰余金が、競合他社には容易に真似できない「クリエイティブな金融ソリューション」を生み出す源泉となっていると考えます。
✔弱み (Weaknesses)
内部的な課題として留意すべき点は、プロフェッショナル集団ゆえの「属人性の高さ」です。個々のメンバーの卓越した能力に収益が依存しているため、将来的な組織拡大や技術継承において、いかに「サムライ流」の投資哲学を言語化し、属人性を排除したリサーチ・マネジメント体制を構築できるかが持続的な成長の鍵となります。また、現状の総資産規模が8.4億円程度に留まっており、単独での数十億円、数百億円規模の大型開発案件については、外部のパートナーや機関投資家とのアライアンスが不可欠となる、物理的なリソースの制約を抱えていると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、日本国内で加速する「不動産の質の転換」にあります。人口減少社会において、単なる新築ではなく、既存のオフィスをCo-Living(HAUN)へ転換したり、ESGファンドを通じて建物の環境価値を高める「再生型投資」へのニーズは爆発的に拡大しています。また、世界的な金融緩和の出口戦略が進む中、過度なレバレッジを排した同社の健全な運用スタイルは、安定性を求める年金基金や富裕層からの「逃避先」としての再評価を得るチャンスです。双方向のグローバル投資支援においても、地政学リスクを回避したい海外資金の「受け皿」としてのポジションが強化されていると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、日本国内の急激な金利上昇に伴う不動産キャップレート(還元利回り)の逆鞘リスクや、建設費の高騰が再生プロジェクトの採算性を圧迫するリスクが挙げられます。また、大手総合不動産会社や外資系ファンドが、同社のニッチ領域であるESGやホテル再生分野へ大規模な資本を投下してくることによる投資機会の激しい争奪戦も無視できません。加えて、不動産証券化に関する法規制の厳格化や、経済安全保障上の外資規制の変化など、高度な専門性を武器にする同社であっても回避不能な、非連続な市場変動リスクについても常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の収益をさらに盤石なものにするための短期的戦略としては、第17期で確保した214百万円の純利益を原資として、独自のCo-Living事業「HAUN」のフラッグシップ案件の早期具体化とブランドの市場認知拡大に注力すべきと考えます。具体的には、既存のオフィスや中小ビルの取得・リノベーションを自社勘定も交えてスピードアップさせ、成功事例のショーケース化(Case Studyの拡充)を図ることです。また、金利上昇局面を見越し、既存の投資ポートフォリオにおけるメザニンファイナンス比率の調整や、セール&リースバック提案を強化。クライアントの財務改善に直結するアドバイザリーの受注を加速させ、フロー収益の最大化を最優先で行う戦略が有効であると考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる投資会社から「社会的インパクトと経済合理性を融合させる知のプラットフォーマー」への深化を目指すと推測します。強固な財務体質(純資産約7億円)をレバレッジに、独自の「Samurai ESG指数」のような不動産価値評価基準を確立。テクノロジーの進化に合わせたスマートシティ要素の組み込みや、アジア圏の機関投資家との共同投資プラットフォームの構築を推進するでしょう。これにより、一過性の案件利益に頼らない、大規模な管理報酬(AUMの拡大)をベースとしたストック収益構造へと転換を図ります。創業20周年に向けて、日本の都心を単に「消費」するのではなく、次世代が「わくわく」して暮らせる持続可能な空間へとデザインし直す、唯一無二のオルタナティブ・アセットマネージャーとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
サムライ・キャピタル株式会社の第17期決算は、日本のブティック型ファンドが目指すべき一つの理想的な到達点を示していました。自己資本比率約85.7%という数字は、金融の波乱に翻弄されない「静かなる強さ」の象徴であり、214百万円という純利益は、同社が培ってきた「目利き」がいかに高い付加価値として市場に認められているかの証左です。この盤石な财务という「最強の盾」を持ちながら、ESGや社会的課題解決という「鋭い矛」を研ぎ澄ませ続ける同社の姿勢は、これからの資本主義のあり方に対する一つの強力な回答と言えます。
不動産とは、単なる土地と建物の箱ではありません。それは、人々の暮らしを包み、街の歴史を紡ぎ、未来のインパクトを生み出す「器」です。サムライ・キャピタルが六本木から発信する「わくわくするプロジェクト」の波紋は、これまでの冷徹な金融の世界に、人間味あふれる情熱と持続可能性という新たな価値観を吹き込んでいます。創業17年を越え、次なるステージへ駆け上がろうとする同社の戦略的な布石に、今後も最大限の注目を払っていきたいと思います。サムライたちの挑戦は、日本の都市再生という壮大な物語の、まだ序章に過ぎないのかもしれません。
【企業情報】
企業名: サムライ・キャピタル株式会社
所在地: 東京都港区六本木6-2-31 六本木ヒルズノースタワー9階
代表者: 代表取締役社長 青山 健
設立: 2009年4月
資本金: 2,200万円
事業内容: 投資助言・代理業(関東財務局長 第2291号)、不動産アドバイザリー・仲介業務、アセットマネジメント
