私たちの日常を取り囲む自動車、家電、そして住まいの屋根。これらが過酷な環境下でも美しさと強度を保ち続けている背景には、日本のモノづくりの屋台骨を支える「塗料技術」の進化があります。今回は、日本ペイントグループの重要拠点であり、1948年の創業から「保護と美観」を追求し続けてきたエーエスペイント株式会社の第79期決算を徹底解剖します。9億円を超える当期純利益と、50%に迫る自己資本比率。インフレや物流問題が影を落とす2026年4月の製造業界において、同社がいかにして高収益体質を維持し、次世代の環境戦略を描いているのか。その経営戦略の真髄に迫ります。
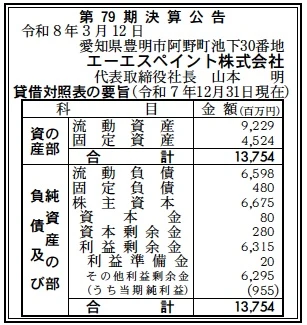
【決算ハイライト(第79期)】
| 資産合計 | 13,754百万円 (約137.5億円) |
|---|---|
| 負債合計 | 7,078百万円 (約70.8億円) |
| 純資産合計 | 6,675百万円 (約66.8億円) |
| 当期純利益 | 955百万円 (約9.6億円) |
| 自己資本比率 | 約48.5% |
【ひとこと】
第79期の決算数値で最も特筆すべきは、当期純利益955百万円という極めて高い利益創出能力です。資産規模137億円規模に対してこの利益水準を確保できていることは、同社の製品ラインナップが単なる汎用品ではなく、高度な環境規制(特化則)に対応した高付加価値商品へシフトしている証左と考えます。自己資本比率も約48.5%と安定しており、製造インフラの維持と攻めのR&D投資をバランスよく両立させている健全な経営姿勢が伺えます。
【企業概要】
企業名: エーエスペイント株式会社
設立: 1951年(創業1948年)
事業内容: 自動車部品、電気製品、産業機械、建築(屋根・床)向けの工業用・建築用塗料、ならびにシンナーの製造および販売。日本ペイントグループの一員として、環境対応型塗料の開発・供給をリードする。
【事業構造の徹底解剖】
同社の事業は「高機能・環境対応型コーティングソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔工業用塗料事業(OEM・サプライヤー向け)
トヨタ、ホンダをはじめとする国内主要メーカーの認定を受け、自動車部品や産業機械向けの塗料を提供しています。特に「サグラン」シリーズなどの高外観・高耐久アクリル樹脂塗料や、焼付け形プライマーは、グローバルな競争力を持つ部品メーカーの品質を支えています。大手OEMとの密接な連携により、製品設計段階から最適な塗装仕様を提案するコンサルティング的な付加価値提供が強みです。
✔建築用塗料事業(「SUN瓦」・「Sunフロア」)
自然環境条件が最も過酷な屋根分野において、高い美粧性と耐久性を誇る「SUN瓦」シリーズを主力としています。また、工場や倉庫、オフィス向けの「Sunフロア」シリーズなどの床用塗料も展開。これらは単なる表面保護にとどまらず、遮熱機能や耐薬品性、防滑性など、建築物の資産価値を高め、メンテナンスコストを低減させるライフサイクル重視の製品群となっています。
✔環境負荷低減型・シンナー事業
「特化則(特定化学物質障害予防規則)」に対応した環境負荷低減形塗料の開発に注力しています。作業者の健康と周辺環境への影響を最小限に抑えつつ、従来の塗料と同等以上の性能を発揮する製品群は、企業のESG経営を支援する戦略的商材です。また、塗料の種類に応じた専用シンナーの精緻な設計・製造も行っており、現場での塗装作業効率の最適化を支える重要な役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、世界の化学・塗料業界を取り巻く外部環境は、空前のコストプッシュ型インフレと環境規制の深化という二重の圧力に晒されています。原油価格やナフサ価格の変動に加え、記録的な円安による輸入原材料コストの高騰は、製造原価を容赦なく押し上げています。一方で、日本国内における「2050年カーボンニュートラル」への取り組みは、遮熱塗料やバイオマス由来素材を用いた塗料への需要をかつてないほど強めています。また、物流の2024年問題以降、危険物である塗料の配送コスト上昇が常態化しており、メーカー側には拠点配置の最適化や輸送効率の劇的な向上が、生存のための必須条件となっている環境下にあると考えます。
✔内部環境
こうした激変する外部環境の中にあって、同社の内部環境は「日本ペイントグループ」という世界トップクラスの経営資源と、1948年の創業以来培ってきた「現場密着型の開発力」が高度に融合していると推測します。2023年には、日本ペイント防食コーティングス株式会社などとの合併により、防食分野を含む事業領域の再編・統合を完了させており、組織的なレジリエンスが大幅に強化されています。今回の決算で純資産6,675百万円のうち、利益剰余金が6,315百万円という極めて厚い蓄積を誇っている点は、同社が長年にわたり安定したキャッシュフローを創出し、金融機関に依存しない自律的な成長を続けてきた証左です。愛知、栃木、岡山、千葉に広がる国内生産拠点の最適活用も、機動的なデリバリーを支える強力な無形資産となっていると考えます。
✔安全性分析
財務の安全性については、一点の曇りもない盤石な状態にあると評価できます。自己資本比率約48.5%は、資産合計137億円という規模を考慮すれば、製造業として非常に強固な防波堤です。流動負債6,598百万円に対して流動資産が9,229百万円(流動比率 約140%)確保されており、短期的な支払い能力も申し分ありません。固定負債がわずか4.8億円に抑えられている点からも、過去の大規模な設備投資や拠点整備を既に内部留保で賄い終えている、極めて筋肉質なBS(貸借対照表)を構築していることが伺えます。この圧倒的な財務的余力こそが、不確実な未来においても次世代技術の開発や、環境負荷低減に向けた工場DX投資を自己決定できる最大の強みとなっていると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日本ペイントグループの一員としての巨大な研究リサーチ能力と、昭和23年の創業から積み上げてきた特定のニッチ市場における圧倒的な支配力にあります。特に自動車部品や工作機械、電気製品向けの工業用塗料分野では、トヨタ認定工場としての実績やホンダからの優良感謝賞受章に象徴される、極めて厳しい品質要求に応え続ける「技術の信頼」がブランドとして確立されています。また、第79期で見せた自己資本比率約48.5%という盤石な財務体質と、利益剰余金約63億円という蓄積が、市況の激変に左右されず、特化則対応などの先進的な環境対応型製品を他社に先駆けて開発・上市できる強力な経営の柔軟性を生んでいると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、塗料の主原料が樹脂や溶剤、顔料といった石油化学製品に強く依存しているため、原油やナフサといった国際市場のボラティリティがダイレクトに製造原価を直撃し、営業利益を不安定にさせる構造的な脆弱性を抱えていることです。また、塗装というプロセスは依然として現場の職人技や特定の環境設備に依存する「労働集約的・設備集約的」な側面が強く、国内の深刻な人手不足が顧客側の施工能力を規定し、結果として同社の製品販売ボリュームの天井となってしまう脅威があります。常に多品種のSKU(在庫管理単位)を各拠点に抱える物流負荷の重さが、第79期で見られた955百万円の利益を維持し続ける上での恒常的なコスト圧迫要因になると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた絶好の機会は、世界的なGX(グリーントランスフォーメーション)の潮流に伴う「高機能・環境価値塗料」へのパラダイムシフトにあります。政府が推進する省エネ改修の加速は、遮熱効果により空調コストを削減する屋根用塗料「SUN瓦」などのニーズをさらに拡大させ、ZEH/ZEB市場における確固たるポジションの確立に寄与します。また、自動車のEV化に伴い、電池ケースへの絶縁塗装や、軽量化素材(プラスチック・アルミ等)への高度な密着性が求められる新領域のコーティング需要は、同社が得意とする「素材との対話」が必要なカスタム設計力を最大限に活かせるチャンスです。DXの推進により、グループ内の調達・配送網をAI最適化することで、物流コストを抑制しつつ利益率を向上させる余地も広がっていると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、各国の環境規制(PFAS規制、マイクロプラスチック規制、VOC排出規制等)のさらなる厳格化が、既存の主力製品の組成変更や大規模な生産プロセスの刷新を強いるリスクが挙げられ、多大な研究開発コストを強いる脅威となります。また、地政学リスクに伴うグローバルサプライチェーンの分断は、特定の特殊顔料や添加剤の入手を困難にし、納期遅延や調達コストの非連続的な増大を招く可能性があります。加えて、中国をはじめとする海外の化学メーカーによる低価格な汎用塗料の流入や、デジタルプラットフォームを介した資材の直接取引(D2C)の普及により、既存の代理店・販売網を介した商慣習が破壊され、利益率が急激に侵食される厳しい局面も想定されると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第79期で確保した955百万円の純利益を原資として、製造・物流拠点における「徹底的な自動化と在庫のデジタル管理」を最優先課題として推進すべきと考えます。具体的には、物流「2024年問題」の深刻化を見据え、配車計画のAI最適化と、既存の港工場や栃木工場の自動充填ラインをさらに高度化させることで、人件費と輸送費の上昇を相殺することです。また、原材料価格の変動を機敏に反映させる価格改定プロセスの透明化と、高マージンが期待できる「特化則対応製品」への営業リソースの完全シフトを断行し、インフレ環境下でも着実に営業キャッシュフローを最大化させる筋肉質な収益構造を早期に完成させると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる塗料サプライヤーから「持続可能な表面価値のプラットフォーマー」への進化を図っていくべきと考えます。強固な財務体力(純資産約67億円)をレバレッジに、日本ペイントグループの知見を活かしたバイオマス由来の新樹脂塗料の開発や、既存建築物のライフタイム・バリューを最大化させる「劣化予兆検知センサー付きコーティング」などのサービス融合型ビジネスの構築が期待されます。また、自動車のSDV化やスマートシティ化の流れに乗り、電波透過性や自己修復機能など、物理的な保護を超えた「機能性レイヤー」の開発を、大手OEMと共同で深化。創業100周年に向けて、人口減少社会においても「美しく、守り続ける」という新たな付加価値を世界に提供し、日本発の高付加価値化学産業のモデルケースとなる未来を描いていると考えます。
【まとめ】
エーエスペイント株式会社の第79期決算は、日本の製造業が直面する大きな変革期の中で、着実に「信頼」を利益へと転換している姿を浮き彫りにしました。当期純利益955百万円という数字は、単なる収益の結果ではなく、同社が長年にわたり顧客の現場課題に正面から向き合い、独創的な提案を続けてきた歴史の積み重ねそのものです。48.5%という安定した自己資本比率は、これから訪れるであろう不確実な未来に対する最強の盾であり、次なる革新のための最強の矛となるでしょう。
私たちの暮らしの裏側で、静かに、しかし確実に輝き続ける「塗膜」。その一歩一歩を支える「保護の専門家」として、同社の役割はますます重要性を増しています。日本ペイントグループという最強の布陣に加え、組織の筋肉質化とデジタル化を同時に進めるエーエスペイント。同社がこれからもどのような「新しい彩り」を日本の産業界に吹き込み、豊かな社会づくりに貢献していくのか。愛知の本社から全国の工場、そして最先端の製造現場へ。その挑戦は、日本のモノづくりの質をさらなる高みへと押し上げる力強い希望の光です。私たちは、同社の次なる戦略的な一手に、今後も最大限の注目を払っていきたいと思います。
【企業情報】
企業名: エーエスペイント株式会社
所在地: 愛知県豊明市阿野町池下30番地
代表者: 代表取締役社長 山本 明
設立: 1951年(創業:1948年)
資本金: 80百万円
事業内容: 各種塗料・シンナーの製造および販売(自動車部品用、電気製品用、工作機械用、建築用等)
株主: 日本ペイント株式会社(100%)
