世界の宝飾史を塗り替えた「真珠王」御木本幸吉の情熱は、長い時を経て、人々の肌を輝かせるサイエンスへと昇華されました。真珠が持つ神秘的な輝きを、単なる装飾品ではなく「生命の再生」という科学的視点から解き明かしてきた御木本製薬。彼らが追求するのは、自然界が生み出す至高の素材と最先端の皮膚科学が融合した、美の真理です。今回、私たちは創業から118期という驚異的な歴史を刻む同社の最新決算を読み解きます。伝統という重みに甘んじることなく、IFSCC(国際化粧品技術者会連盟)での受賞や、最新のナノ技術を駆使した新ブランドの展開など、攻めの姿勢を崩さない同社の財務的な強靭さと、100年企業が見据える次世代のウェルビーイング戦略を、専門的な視点から読み解いていきましょう。
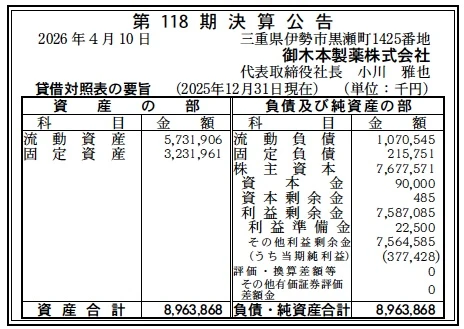
【決算ハイライト(第118期)】
| 資産合計 | 8,964百万円 (約89.6億円) |
|---|---|
| 負債合計 | 1,286百万円 (約12.9億円) |
| 純資産合計 | 7,678百万円 (約76.8億円) |
| 当期純利益 | 377百万円 (約3.8億円) |
| 自己資本比率 | 約85.7% |
【ひとこと】
第118期の決算は、自己資本比率が約85.7%という、驚異的な財務健全性を維持している点が印象的です。100期を超える歴史の中で蓄積された利益剰余金が7,587百万円に達しており、無借金経営に近い盤石な体制の下で、当期純利益377百万円を着実に計上しています。真珠という唯一無二のアセットを科学に変える研究開発費を、自社資金で十分に賄える理想的な「質実剛健」の経営を体現しています。
【企業概要】
企業名: 御木本製薬株式会社
設立: 1943年(昭和18年)
事業内容: 真珠および真珠貝由来の成分を活用した高付加価値化粧品・医薬品・健康食品の製造販売、ならびにスキンケア領域のOEM事業。
https://www.mikimoto-pharma.com/
【事業構造の徹底解剖】
同社の事業は「真珠サイエンスを核としたビューティー&ヘルスケア事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社ブランド化粧品事業(ムーンパール[Amazonで確認] / LINK+U)
1971年に誕生したロングセラー「MOONPEARL(ムーンパール)[Amazonで確認]」を中心に、真珠独自の保湿成分を配合したスキンケアラインを展開しています。2026年4月にはブランド名を刷新し、公式通販を中心としたD2C(Direct to Consumer)モデルへの移行を加速。また、自然体な美しさを提案する新ブランド「LINK+U(リンク)」を投入するなど、ターゲットの細分化とポートフォリオの多角化を推進しています。銀座の本店をはじめとする高級百貨店での対面販売と、デジタルプラットフォームを融合させたハイブリッドな顧客体験の提供が同社の核心価値であると考えます。
✔最先端研究開発・真珠素材研究事業
同社の競争力の源泉は、三重県伊勢市に拠点を置く「真珠研究の総本山」としての機能です。皮膚科学、製剤開発、感性研究など6つの専門領域に分け、大学の研究機関と共同で真珠層形成に関わる遺伝子レベルの研究を深めています。IFSCC(国際化粧品技術者会連盟)の世界大会でTOP10に入賞するなど、その技術力はグローバルで評価されています。医薬品に使用される「超純水」を化粧品の基剤として使用するなど、製薬会社をルーツに持つ同社ならではの厳格な品質基準が、他社製品との圧倒的な差別化要因となっていると推測します。
✔スキンケアOEM・原料供給事業
自社で培った独自の真珠関連原料やナノ化乳化技術を、他社ブランドへ提供するB2B事業です。シュリンクフィルム加工や製袋加工に強みを持つ子会社との連携によるワンストップ対応や、高精度な品質管理体制が、国内外の高級ブランドからの高い信頼に繋がっています。自社工場のクリーン環境を活かし、医薬品製造で培われた高度な安全基準を化粧品OEMに適用することで、特定のジャンルに囚われない全天候型の収益構造を構築している点が、同社の財務的な厚みを支えていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の国内化粧品市場は、価値観の多様化が進み、単なる知名度よりも「成分への信頼」や「科学的根拠」を重視するクリーンビューティーへの関心が極限まで高まっています。特に富裕層や意識の高い若年層において、伝統と最新科学が共存するブランドへの評価が再燃しており、御木本製薬にとって非常に有利な追い風が吹いています。また、インバウンド需要の質が「爆買い」から「体験・信頼への投資」へと変化する中で、銀座の直営店などを通じたブランド体験は、アジア圏の顧客に対しても強力なアピール力を維持しています。一方で、原材料費や物流コストの高騰は依然として収益の圧迫要因ですが、同社は自社で真珠貝を育成・管理する川上からのサプライチェーンを保有しており、価格転嫁を可能にするプレミアムなブランドポジションを確立しているため、マクロ経済の変動を利益機会に変える「価格支配力」を保持していると考えられます。再生医療への関心が高まる中、真珠層形成を「再生」の現象と捉える同社の研究領域は、次世代のエイジングケア市場における最大の期待株であると分析します。
✔内部環境
財務諸表を精査すると、同社の内部環境は「資産の健全性」と「圧倒的なキャッシュ・リッチ」によって特徴付けられます。総資産8,964百万円のうち、流動資産が5,732百万円と約64%を占めており、これは極めて高い換金性と流動性を裏付けています。一方で、固定資産3,232百万円は、伊勢の本社工場や最新の研究設備、そして長期的な価値を持つ真珠関連アセットへの継続的な投資の結果です。負債の部では、流動負債が1,071百万円、固定負債が216百万円と極めて小さく、利益剰余金が7,587百万円(資本金の約84倍)も積み上がっている点は、118期の歴史の中で一貫して堅実な利益還元の姿勢を貫いてきた証です。従業員数約280名という少数精鋭体制でありながら、年間3.8億円規模の純利益を安定的に創出する一人当たりの付加価値額の高さは、徹底した品質重視のモノづくりと、高単価なプレミアム市場への集中が奏功しています。また、代表取締役社長の小川雅也氏の下、ブランド名の刷新やD2Cシフトといった組織変革が迅速に行われており、伝統と革新を両立させる強いガバナンスが機能していると推測します。
✔安全性分析
財務の安全性については、日本企業のトップ1%に入るほどの「鉄壁」の状態にあります。自己資本比率約85.7%という数値は、土地や建物を自社保有し巨額の研究設備を持つ製造業としては、まさに理想郷とも言える水準です。流動比率(流動資産5,732百万円/流動負債1,071百万円)は約535%に達しており、短期的な支払い能力に一切の懸念はありません。固定比率(固定資産3,232百万円/自己資本7,678百万円)は約42.1%と極めて低く、長期的に保有する資産をすべて返済不要な自己資本で賄えているだけでなく、さらに44億円規模の余剰資金を内部に抱えている計算になります。負債合計1,286百万円を、単年度の当期純利益377百万円のわずか3. 4年分で完済できるキャッシュ創出力は、銀行等の金融機関からも最高ランクの評価を得ていることが想像されます。この財務的な「ゆとり」こそが、リサーチ・アンド・ディベロップメント(R&D)への聖域なき投資や、ブランドイメージを守るための「安売りをしない」という営業方針の裏付けとなり、結果としてさらなるブランド価値向上に繋がる好循環を生んでいます。外部の経済ショックに対しても数年単位で耐えうるレジリエンスを備えた、極めて強靭な経営体であると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「真珠王ミキモト」のブランドを継承する唯一の製薬会社として、100期以上にわたり構築してきた世界最高水準の真珠サイエンスとその信頼性です。真珠層形成を「再生医療」の視点から解明する高度な研究開発能力を自社で保有し、IFSCC入賞に裏打ちされたグローバルな技術力は、他社の追随を許しません。また、自己資本比率約86%という鉄壁の財務基盤は、不確実な経済変動への最強の防波堤であり、次世代の製品開発やD2Cシフトへの大規模投資を自社資金で行える機動力は、競合する国内化粧品メーカーを圧倒する源泉となっています。伊勢の豊かな海洋資源を活用した独自原料の垂直統合モデルも、品質とストーリー性の両面で強力な参入障壁として機能しています。
✔弱み (Weaknesses)
内部環境における課題としては、そのプレミアムなブランドイメージが強固すぎるがゆえに、若年層やマス層への急速な浸透において「敷居の高さ」がハードルとなる可能性が挙げられます。また、ブランド名の刷新やD2Cへの全面移行という大きな転換期において、既存の百貨店販路での顧客維持とオンラインでの新規獲得を、組織の歪みなく並行させるための高度なチェンジ・マネジメントが求められています。現在は少数精鋭の組織であるため、急激なグローバル展開やデジタル投資の拡大に際して、DX人材やグローバルマーケティング人材の層の厚みという点では、外部パートナーへの依存度が高い構造にあると推測されます。また、真珠貝の遺伝子管理や海洋環境の維持といった、天候や環境要因に左右される供給リスクを一定程度内包している点も、持続的な成長における潜在的な弱みとして存在しています。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的なパーソナライズ・ド・ビューティー(個人最適化美容)の流れと、日本の伝統的な「匠の技」への再評価です。同社が培ってきた皮膚常在菌のバランス研究や遺伝子相関解析は、顧客一人ひとりの肌に最適化された「究極の美容体験」を提案する絶好のチャンスとなります。また、2024年に国家資格化された日本語教師等の教育活動とのシナジー、あるいは真珠研究の再生医療分野への転用は、美容の枠を超えた「ライフサイエンス企業」としての地位を確立する大きなポテンシャルを秘めています。アジア圏を中心とした越境ECの拡大は、日本の精緻な品質を求める富裕層に対し、リアルな店舗網を持たずともブランド価値をグローバルに輸出できる機会を提供しており、同社の高収益モデルをさらにスケールさせるチャンスになると考えます。
✔脅威 (Threats)
最も注視すべき脅威は、グローバル・メガブランドによる「サイエンス・ビューティー」領域での資本投下加速と、AIを駆使したパーソナライズ化での競合激化です。また、海洋環境の変化、特に地球温暖化による海水温上昇や海洋汚染は、核心的なアセットである真珠貝の育成に致命的な影響を及ぼすリスクとなります。国内外での化粧品規制の厳格化や、特定の成分に対する突然の安全性議論の発生は、長年の主力製品の配合変更を余儀なくさせるリスクを孕んでいます。さらに、新NISAを通じた消費者の「投資へのシフト」や、物価高騰による可処分所得の目減りが、中長期的にプレミアム・スキンケア市場のパイを縮小させる懸念も、外的要因として無視できないと考えられます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、2026年4月の「ムーンパール」ブランド一新と公式通販への集約を完遂し、顧客データの完全な内製化(1st Party Dataの構築)を成し遂げることでしょう。具体的には、銀座や伊勢の拠点での「五感に訴える体験」を、AR(拡張現実)やAIカウンセリングを駆使してデジタル上でも再現し、オンラインでの成約率と定期購入継続率を第118期比で130%〜150%程度に引き上げることが期待されます。財務的には、利益の一定割合を「真珠エッセンスの次世代浸透技術」への特許取得に投じ、既存のナノ化技術を凌駕する新素材を市場投入することで、価格競争を無力化するプレミアム戦略を堅持するでしょう。また、ギフトラッピングやパーソナライズ・パッケージの強化により、宝飾品ブランド「ミキモト」との連携をさらに深め、贈答品需要(インバウンド含む)を確実に取り込む防衛的・攻めの営業を推進すると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、御木本製薬は単なる「化粧品メーカー」から、人体の自己修復能力を活性化させる「バイオ・ミネラリゼーション・プラットフォーマー」への変貌を目指すべきであると考えます。具体的には、自社の77億円におよぶ純資産を活用し、真珠研究で得られた知見を応用した歯科材料や再生医療用足場材の開発など、医療・ライフサイエンス分野での「第2、第3の収益の柱」をM&Aや共同研究で確立する戦略が想像されます。テクノロジー面では、全受講生の肌質データと海洋環境データを統合し、気候変動に合わせて処方を自動調整する「アダプティブ・スキンケア」の商用化をリードし、世界のラグジュアリー市場におけるルールメイカーとしての地位を確立する戦略が期待されます。2030年に向けては、100%海洋由来かつ循環型の「サステナブル・ラグジュアリー」の旗手としてブランドを再定義することが、今後10年の成長を決定づけると考えられます。圧倒的な自己資本を盾に、いかにして「真珠の輝き」を人類の健康寿命延伸に繋げていくのか、同社の真価が問われるフェーズに入ると分析します。
【まとめ】
御木本製薬株式会社の第118期決算は、100期を超える伝統の重みと、それを最新のサイエンスで裏打ちし続ける革新性が、自己資本比率約86%という「鉄壁の財務基盤」として結実していることを如実に示しました。資産合計89.6億円に対し純利益3.8億円という数字は、単なる収益の積み上げではなく、次なる時代の美と健康を創造するための「最強の軍資金」であり、未来へのコミットメントそのものです。2026年、D2Cシフトや新ブランド展開という新たな荒波に対し、これほどまでに揺るぎない盾を持つことは、不透明な時代において、あるべき「質実剛健」な企業の理想形を示しています。光と海の肌美学を追求し続け、人々の暮らしに寄り添う同社の航跡は、これからも日本の、そして世界のビューティー・サイエンスの未来を明るく照らし続けるに違いありません。安定を土台にしたさらなる飛躍に向けた、同社の次なる一手に大きな期待が寄せられます。
【企業情報】
企業名: 御木本製薬株式会社
所在地: 三重県伊勢市黒瀬町1425
代表者: 代表取締役社長 小川 雅也
設立: 1943年4月8日(創業1900年代初期)
資本金: 90百万円
事業内容: 化粧品、医薬品、健康食品の製造販売(MOONPEARL、LINK+U等)、スキンケアOEM事業
株主: 株式会社ミキモト、株式会社御木本真珠島
